

作者:朱玉龙
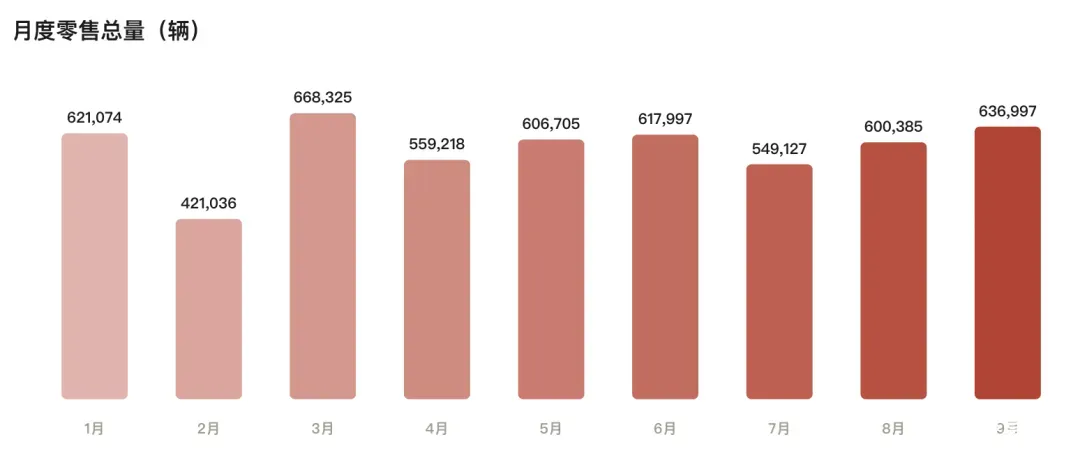
中国乘用车市场现在稳在 150-160 万左右,轿车大盘销量从 1-9 月 621,074 到 636,997,这个市场是合资燃油车的核心市场,现在也慢慢被颠覆了。
过去最能支撑销量的主流家轿正在收缩,新增长又集中在少数产品上。便宜小车能走量,高价轿车仍有成功案例,中间大量车型却越来越难找到自己的位置。
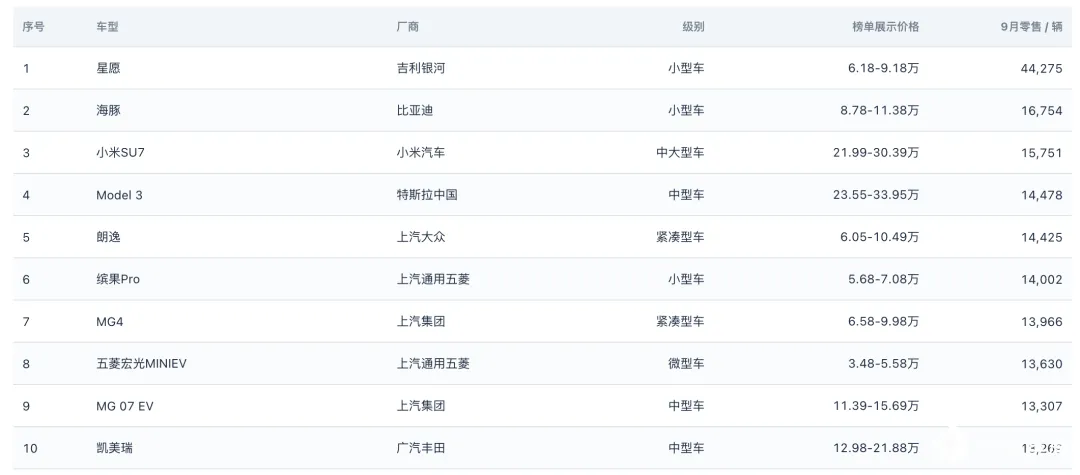
9 月轿车榜单有 223 条车型,合计 637,309 辆,16 款破万,112 条不足千辆。 这个市场是要洗牌了!
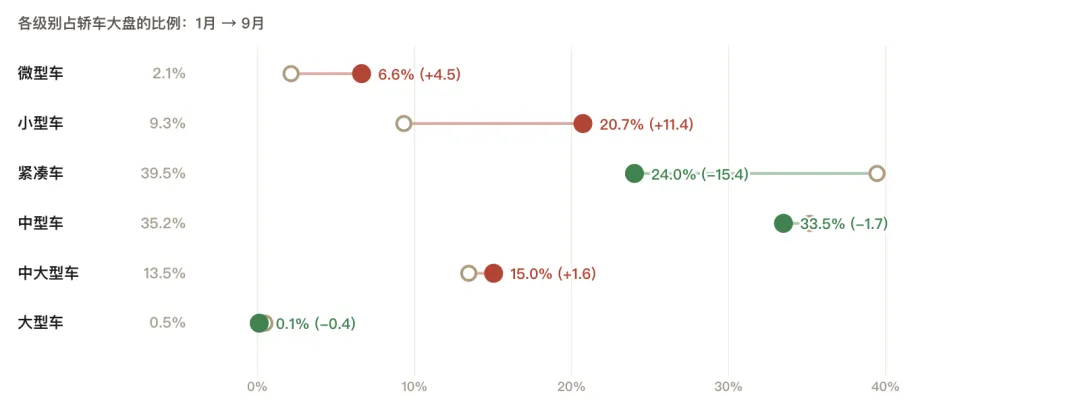
紧凑型车让出了 15.4 个百分点的份额, 小型车吃下 11.4 个点,这两边的替代关系是最明显的变化。
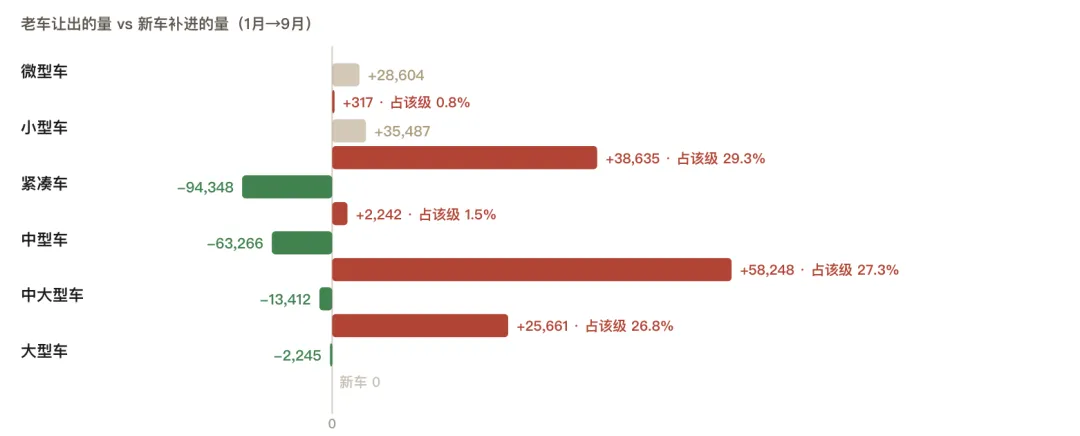
事实上我们如果划分 2026 年新的轿车和老车之间的拉扯关系,可以看下图。
老将所在主流家轿正在失去规模
合资轿车的压力来源
◎ 朗逸、轩逸、速腾第一季度合计 176,841 辆,第三季度 103,533 辆,减少 41.5%。
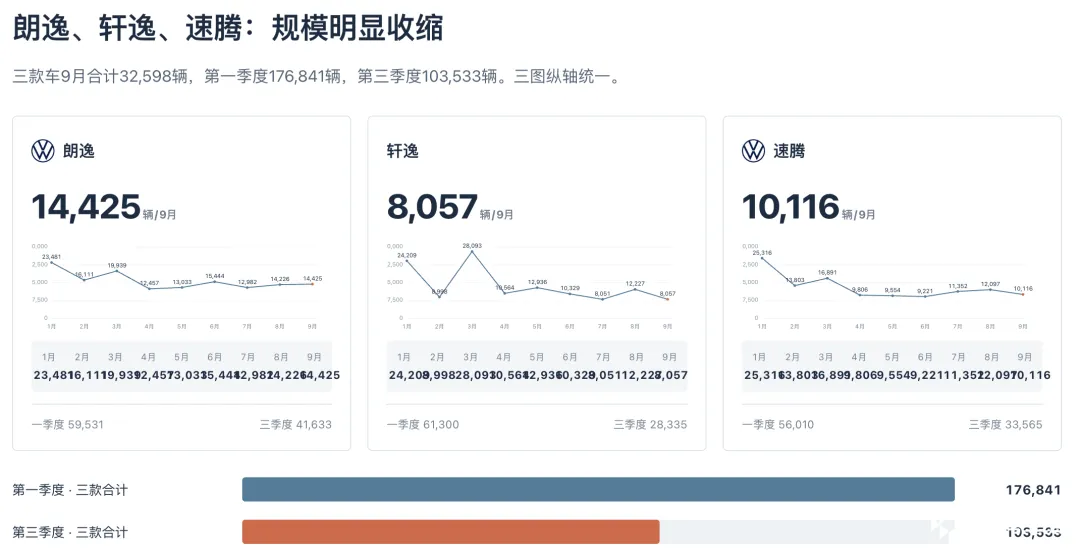
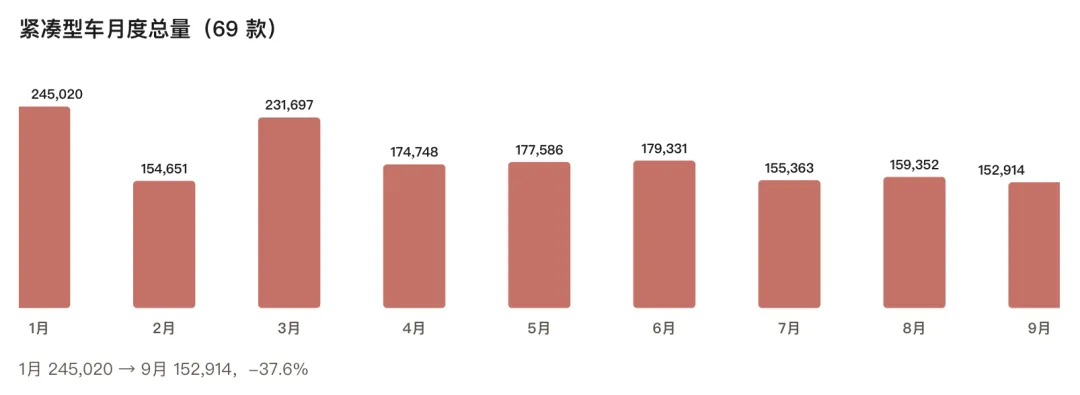
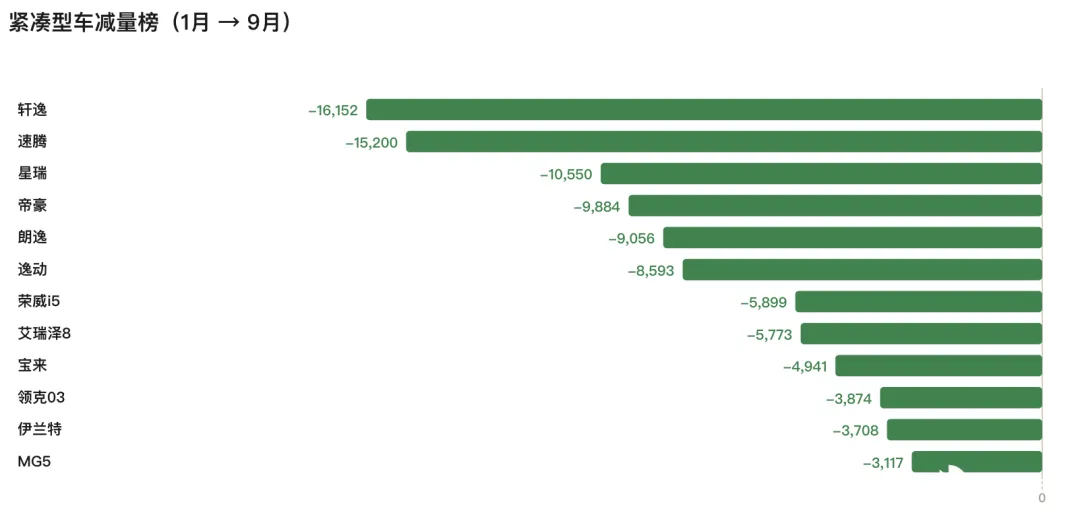
这三台车的紧凑型车是轿车里唯一一个没有新车的级别 (有 69 款车,每个月的规模在 15 万台) ,老车从 1-9 月收缩了 94,348 辆, 同期这个级别没有能打的,这个细分市场的没落很明显。
◎ 凯美瑞、迈腾、帕萨特从 140,107 辆降到 97,451 辆,减少 30.4%。
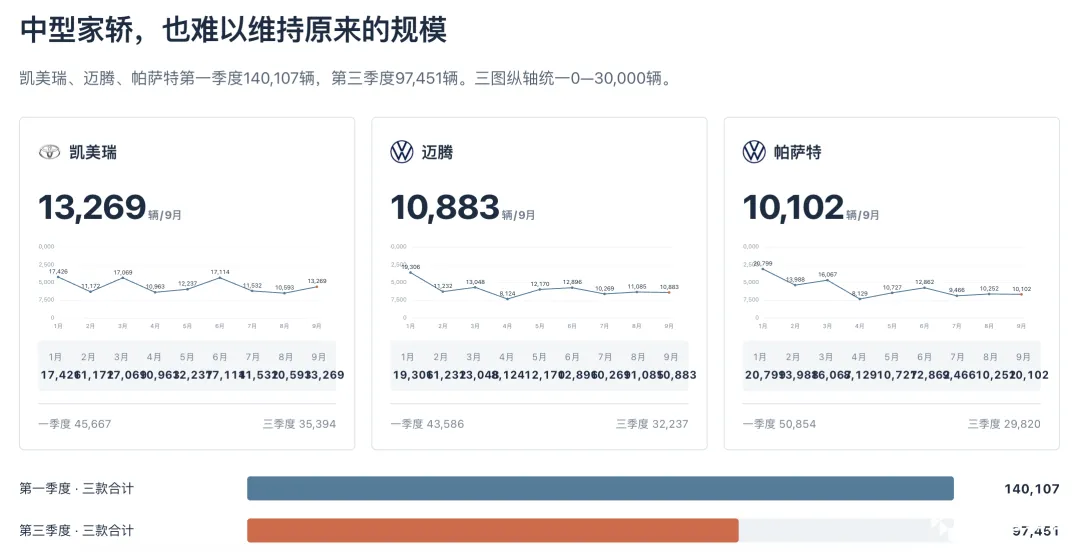
这个市场也很稳定,每个月 21.3 万台。
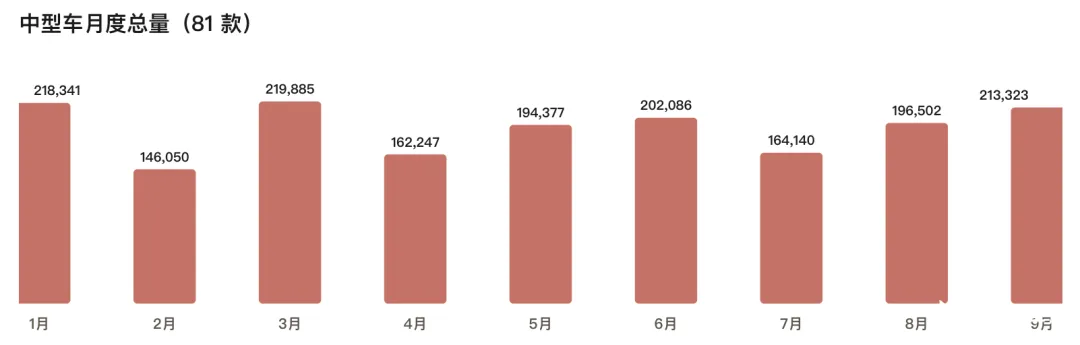
主流买得起合资燃油车,覆盖了相当稳定的需求:价格适中、空间够用、品牌熟悉的家庭轿车。
这些购买理由仍然成立,能够支持的价格和销量却受到挤压。
同一笔预算可以比较纯电小车、插混轿车,也可以转向 SUV。
传统家轿需要重新争取订单。季度比较包含季节与销售节奏变化,这里观察的是代表车系的表现。
对车企来说,规模缩小以后,延续旧产品的成本也需要重算。
◎ 生产、营销、渠道和售后仍要投入;
◎ 降价若没有带来足够增量,就会压缩留给后续更新的资金。
小车扩大销量,也在改变升级路径
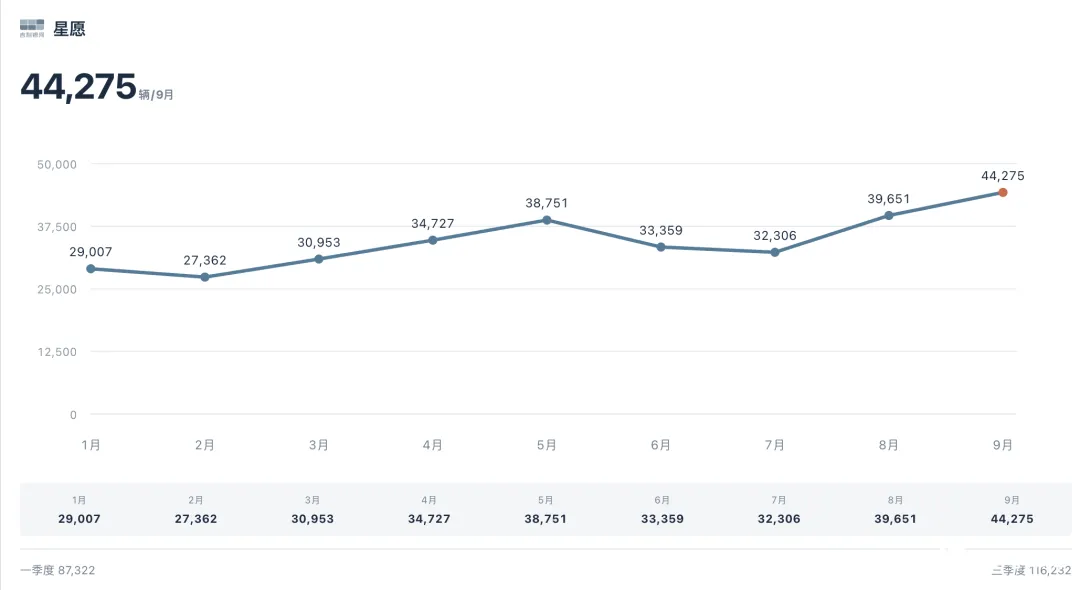
星愿 9 月 44,275 辆,超过朗逸、轩逸、速腾三款合计,第三季度 111,232 辆,第一季度 87,322 辆,增加 27.4%。

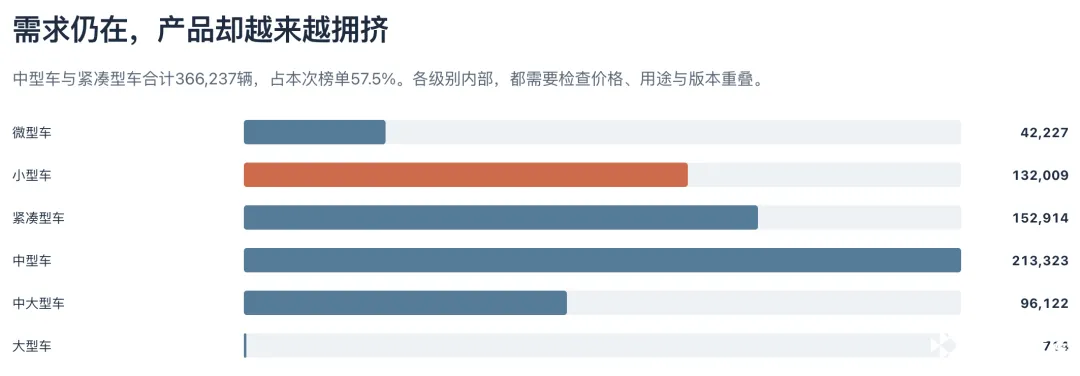
榜单中微型车和小型车合计 174,236 辆,占 27.3%,这个市场实现了全部电动化,在油价高企的状态下,用更小的尺寸但是更低的使用成本对上面的轿车实现了逆袭。
这部分产品让购车者可以把预算花得更集中。以城市通勤为主的用户,可以选择较小的车身和较低的购车支出。
在紧缩周期里面过去期待用户升级尺寸和价格并不存在了,或者说可能直接去买 SUV 了,现在还要面对用户控制预算、精简用车需求的选择。
但小车销量向少数产品集中,也增加了经营难度。
◎ 更低的单车收入,需要严格控制成本;
◎ 缺少规模的车型,又很难摊薄开发、渠道和服务费用。
中间价位的产品最容易重叠
9 月榜单中,中型车 213,323 辆,紧凑型车 152,914 辆。这两个级别仍然承接大量需求,也集中了许多相似产品。
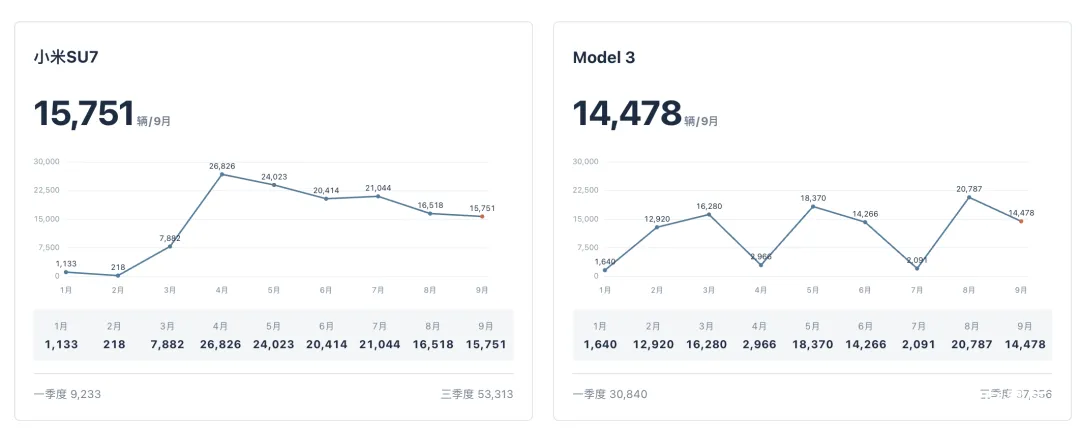
小米 SU7 在 9 月记录 15,751 辆,Model 3 为 14,478 辆,这两台车基本拿走了高光的产品需求,豪华轿车需求,非常集中,雷总的 SU7 在更新之后,真的和特斯拉打得有来有回的。
前十的榜单里面,要夸一夸名爵,MG4 进入前十,而且 MG07 也进入前十。
小结
整体来看轿车真的是不太好做,不过运动型的纯电轿跑大家还是做出了一点差异化。






