撰文 | 德拉维加
编辑|奚筱林
一般系统论创始人贝塔朗菲说过: 「 零件拆开,和装在一起形成体系的运转,完全是两码事 」 。
这句话是对 「 整体大于部分之和 」 最直白的解释,放到当下中国汽车出海的语境里,格外贴切。
中国出海到了 2.0 时代,研发、制造、渠道、品牌全链条出海,才是 「 体系 」 出海。与整车出口的价值厚度与抗风险能力,天差地别。
2026 年巴黎车展, 16 家中国车企、 20 多个自主品牌集体亮相,参展规模历史之最。
与之呼应的是,根据调研机构伯恩斯坦公布的数据,今年前 7 个月,中国车企在欧洲乘用车市场的份额达到 11.9% ,超过日本车企。
但若以为我们的全球化能力已经就此超越邻国了,恐怕为时尚早。
前期靠产品冲上来的份额根基尚浅,能不能把一整套运营体系落地本土、扎下根去,才是长期立足欧洲的终极考题。
在这道考题面前,吉利走得最早,也最具代表性。本届巴黎车展,吉利首次以集团阵容参展:
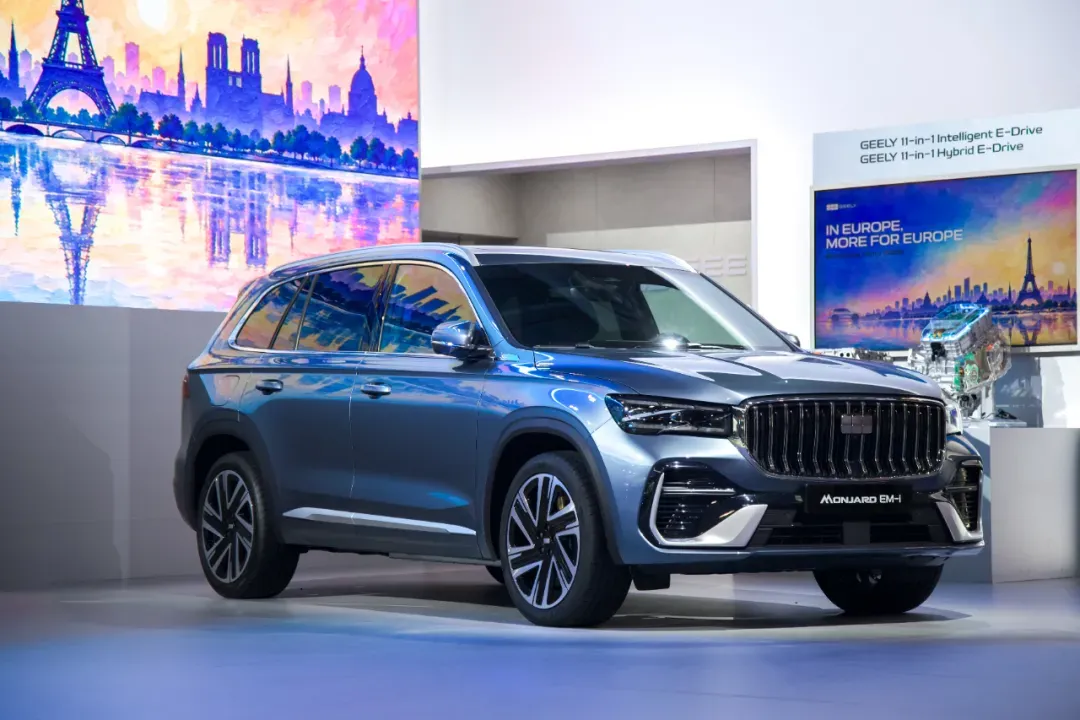
吉利品牌带来了首款面向海外市场的车型 Monjaro EM-i (星越 L 插混版),不久前刚刚全球上市的银河战舰 700 一同展出。
领克品牌面向全球市场打造的全新产品领克 07GT 完成欧洲首秀,这是一款 B 级插混旅行车,兼顾旅行车的实用性和轿跑的运动性。
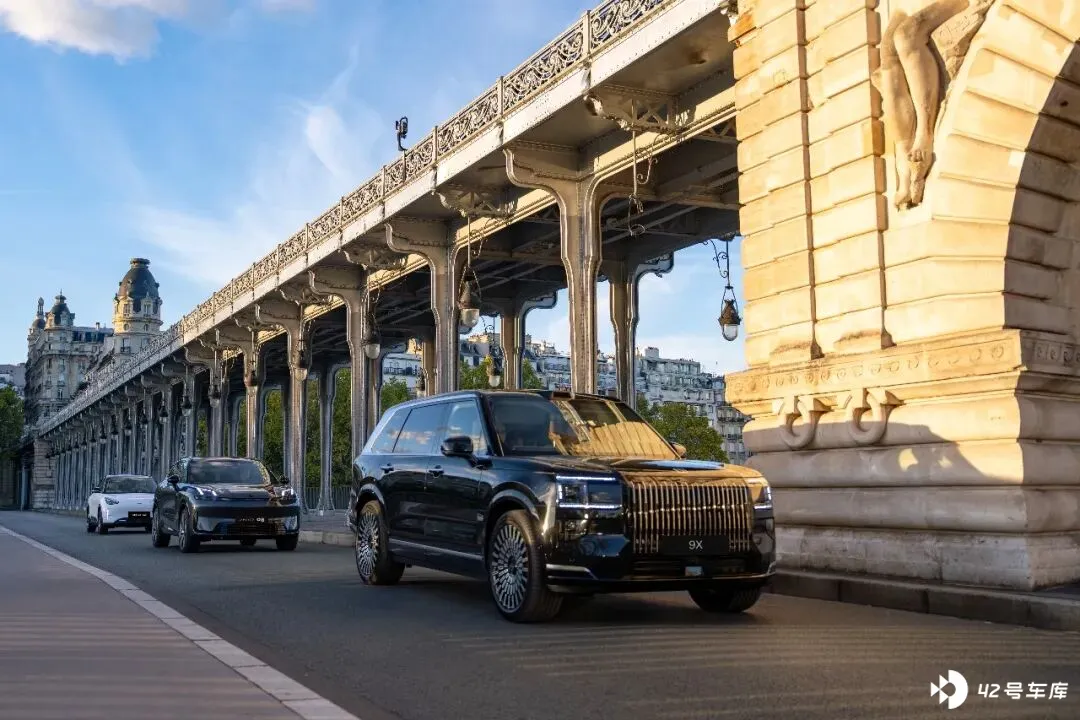
极氪品牌则展示了极氪 9X 、极氪 7X 、极氪 001 、极氪 007GT ,其中极氪 9X 已开启欧洲预订,计划于 2027 年 1 月开始交付。
不要以为这只是一次海外集中亮相,三大品牌后台共享研发与供应链资源,前台通过本地化渠道、服务网络深度渗透市场,叠加与沃尔沃、福特等企业的产业合作,吉利在欧洲的布局,远比产品本身更值得观察。
欧洲不要 「 又一个出口商 」
吉利在欧洲走到今天,早就不是单纯卖车了。
从 2010 年收购沃尔沃算起,到 2026 年 9 月,吉利、领克、极氪三大品牌在欧盟单月销量总和首次突破 1 万辆,吉利在欧洲已经经营了近二十年。
这是一个信号:吉利在欧洲不是小打小闹了,已经迈过了规模化的门槛。但规模化本身并不构成答案,欧洲市场的复杂性远超其他地区。
关税是第一层,投资成本是第二层,本土产业政策是第三层。
吉利在新闻稿里说得委婉,只提到欧洲市场的门槛来自关税、投资成本和本土产业政策。说白了就是,只靠整车出口卖车,规则一变,价格就得跟着调。
更隐蔽的一层是品牌认知。整车出口的定价被关税左右,渠道握在经销商手里,用户关系握在一纸合同手里。
吉利在欧洲近 20 年,早就把这些问题逐个理顺了。
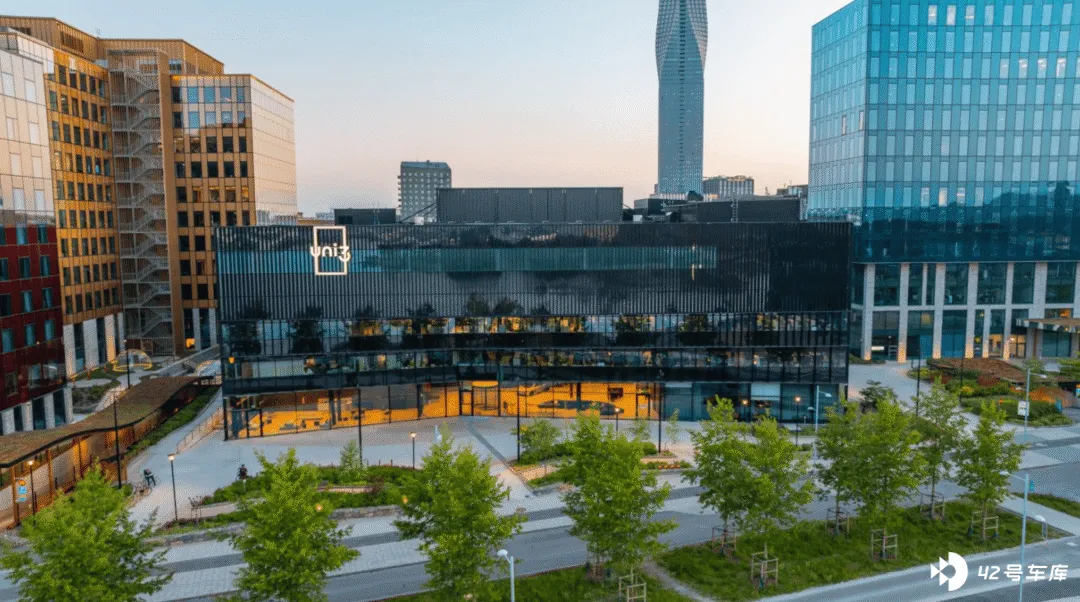
研发端,吉利在欧洲拥有三大研发中心和三大设计中心。哥德堡服务极氪和领克,法兰克福提供工程支持,意大利设计中心服务吉利品牌。
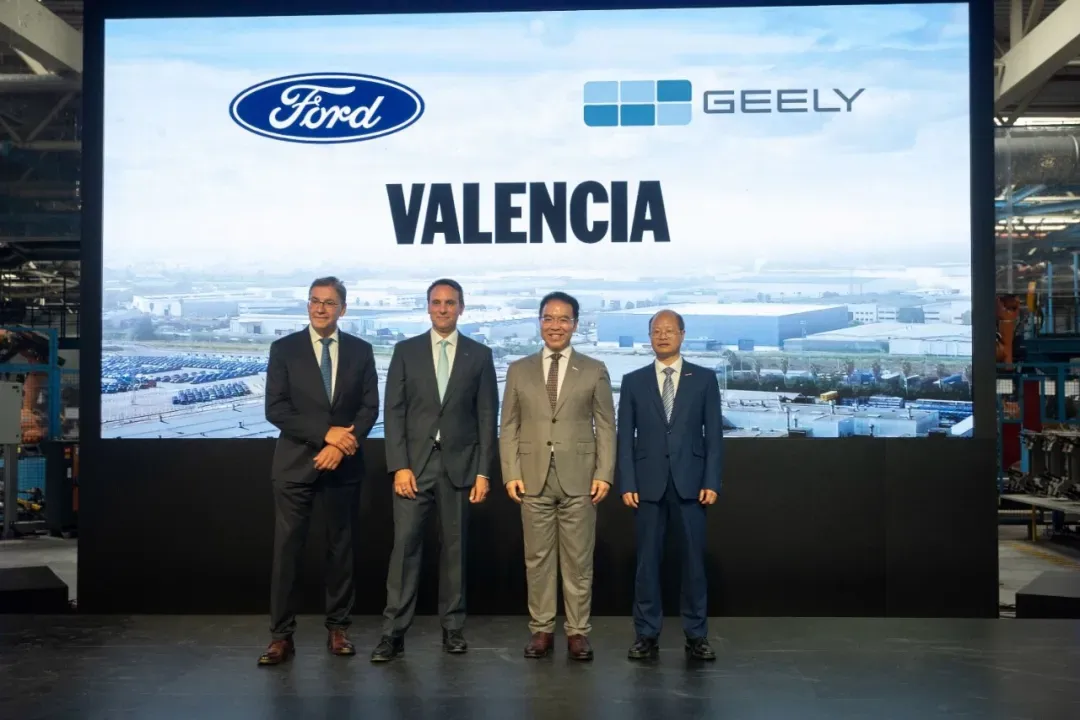
制造端,吉利与福特计划围绕西班牙瓦伦西亚建立制造合资公司,在共享产能的同时分摊固定成本与开发成本。
渠道端,吉利品牌已进入 27 个欧洲国家,设有 450 余家销售网点;领克业务覆盖 25 个欧洲国家,拥有超过 140 个销售网点;极氪已在欧洲 22 个国家开展业务, 2026 年欧洲交付量同比增长 200% 。
把这些数字拼起来看,远不止一份出口成绩单。从中也能看到,吉利在欧洲铺下的全盘布局。更解释了欧洲市场为什么愿意接纳吉利。
尖子生的战略预判
体系出海最容易犯的错误,是把本地化理解成 「 被动适配 」—— 法规出来了再改,关税落地了再躲,渠道堵住了再找。
吉利的做法是战略先行,提前预判,早做准备。
研发最典型。吉利科技欧洲公司整合哥德堡和法兰克福的研发业务,目标是把中外新车上市时间差压到 6 个月以内。
整合之后,欧洲研发不再是为中国车型 「 做欧洲版本 」 的附属环节,而是从车型企划阶段就介入。
制造更见克制。瓦伦西亚合资公司,福特持股 66% ,吉利持股 34% ,共享产能,分摊固定成本与开发成本。吉利没有选择重资产新建工厂,而是用参股的方式把一座成熟的欧洲工厂原地盘活。
而且和其他中国车企砸钱建厂的路线相比,吉利的路径更轻,回报周期更短。在欧洲本土制造能力变得紧俏之前,先把落点占住。
十六年前,吉利从福特手里全资买下沃尔沃,十六年后以参股方式共享福特在欧洲的产能,角色调换,逻辑一脉相承。
渠道端,则是把 「 借力 」 做成了体系的一部分。
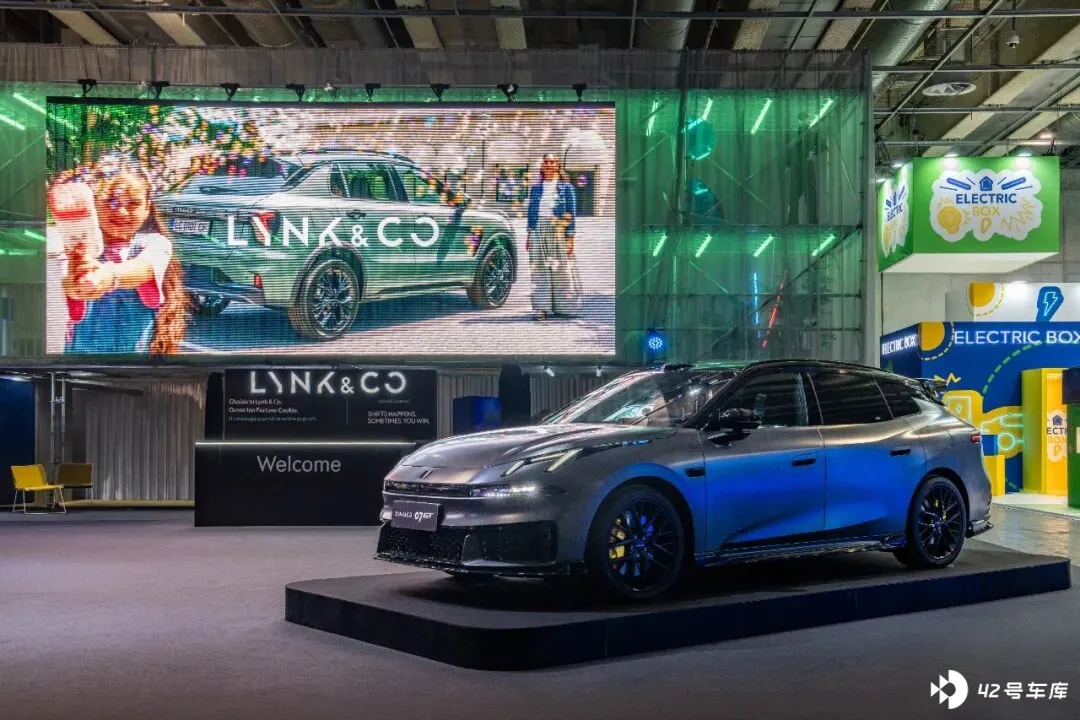
2027 年起,沃尔沃汽车将成为领克在欧洲的独家经销商。前者成熟的零售及服务网络,将进一步扩大后者在欧洲的客户触达范围,支持品牌未来发展,同时保持领克独特的品牌定位和客户体验。
领克借这条通道进入市场,省掉自建渠道的环节,省钱省时间。更深一层,沃尔沃的经销商体系本身带着豪华品牌的运营惯性,领克以高端定位接入,在消费者认知上起点高出一截。
品牌向上是最终检验。
极氪 9X 在德国市场起售价达到 11.95 万欧元,已经进入欧洲豪华 SUV 的核心地带,计划于 2027 年 1 月开始交付。
这个定价回答了中国汽车出海必须面对的一个问题:如果不靠性价比,我们在欧洲还能靠什么?
吉利的答案是品牌分层。吉利品牌覆盖主流,领克定位高端,极氪承担豪华突破。三个品牌后台共享研发和供应链,前台各自面对不同的价格带和用户预期。体系能力是共享的,品牌风险是隔离的。
巴黎车展上,一位老牌经销商的表态值得玩味。巴黎 Como 集团负责人 Link 说: 「 我们决定代理吉利,因为吉利在欧洲已有 20 年历史,技术令人惊叹,尤其是安全。我们相信这些车。 」
他还预测,吉利会很好地融入法国生态系统, E2 (星愿)非常适合城市家庭, Starray (博越 L )续航长,所有车型都适合法国市场。
最难考题,耐心答卷
《淮南子 · 说山训》里有一则寓言: 「 有鸟将来,张罗而待之,得鸟者,一目也。今为一目之罗,无时得鸟矣。 」
捕到鸟的确实只是一个网眼,但只结一个网眼,永远捕不到鸟。 「 一目 」 是产品, 「 罗 」 是体系。
大工业的竞争逻辑已经变了。单项长板撑不起长期护城河,靠一款车、一项技术吃很久的日子,在国内市场已经结束了,在欧洲只会结束得更快。
吉利在欧洲经营了近二十年,中间隔着投入、亏损、调整和试错;学到的不只是怎么把车卖到欧洲,更是怎么和工会打交道,怎么满足 Euro NCAP 的标准,怎么让一座老工厂的工人相信新来的中国老板不会把产线搬走。
体系出海同样考验企业的耐心与眼光,它的冷酷之处在于,不承诺回报的时间表。
瓦伦西亚合资公司要共享产能、分摊成本,但制造质量、成本控制和交付节奏,不完全由吉利说了算。吉利科技欧洲的 6 个月上市间隔,需要一代产品周期去验证。极氪 9X 的定价,有待首批欧洲用户反馈。沃尔沃渠道的协同效应, 2027 年之后才见分晓。
国内车市三个月就过气的节奏,在这里完全失灵。欧洲市场的打分周期,是以产品和渠道的实际运转为单位的。
吉利不是没有快的能力,海外出口连续 4 个月超 10 万辆, 9 月达到 106,685 辆,同比增长 162% ,全年出口目标由 64 万辆上调至 92 万辆。
但它选择在欧洲做慢的事情:建研发中心,参股工厂,借渠道网络,拿 UNR171 认证,加入欧洲道路安全信息系统 DFRS ,把全生命周期碳排放较 2020 年下降 25.5% 。
徐徐乃疾,稳行致远。吉利率先把卷子翻到了最难的那一页,并且已经开始预瞻思考。体系是终极答案,但在速度上更讲究慢工出细活。
中欧贸易亦敌亦友,当最难考题在中国汽车产业的考生们面前展开,吉利给出了最好的回答 —— 不走捷径,选择共赢。