

作者: 朱玉龙
9 月中国车市出现一个大反差:
◎ 国内汽车销量 190.4 万辆,同比下降 26%;
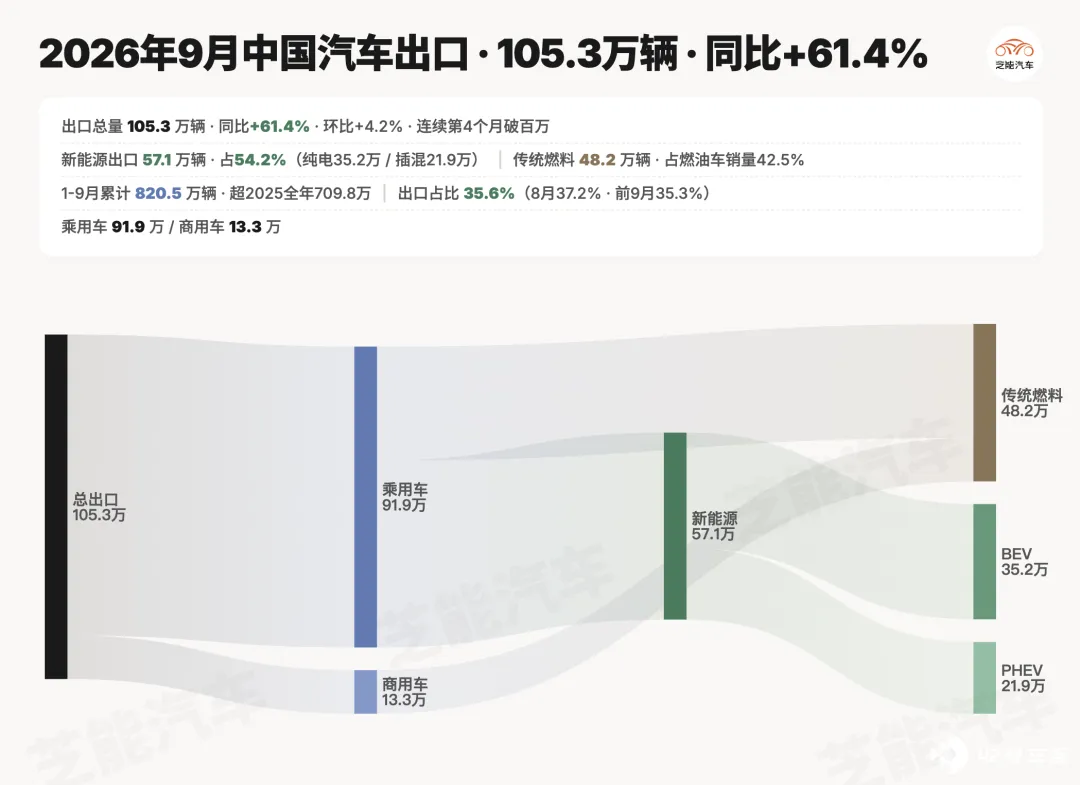
◎ 出口 105.3 万辆,同比增长 61.4%,连续第四个月突破 100 万辆。
国内比去年同期少卖约 67 万辆,出口多卖约 40 万辆, 海外市场填补了国内下滑缺口的六成左右。
奇瑞 9 月每卖 10 辆车约 7 辆销往海外,长城过半销量来自海外,比亚迪出口占比接近四成。连国内销量下滑 45.3%的燃油车,也有 42.5%靠海外消化。
谁最依赖出口,海外还能撑中国汽车产业增长多久,是这份 9 月成绩单留下的两个问题。
国内少卖 67 万辆,谁靠海外市场撑住了销量?
9 月中国汽车总销量 295.6 万辆,同比下降 8.4%。
其中国内销售 190.4 万辆,出口 105.3 万辆。如果只有国内市场,9 月销量下滑 26%;出口增长 61.4%,把行业降幅拉回到 8.4%。
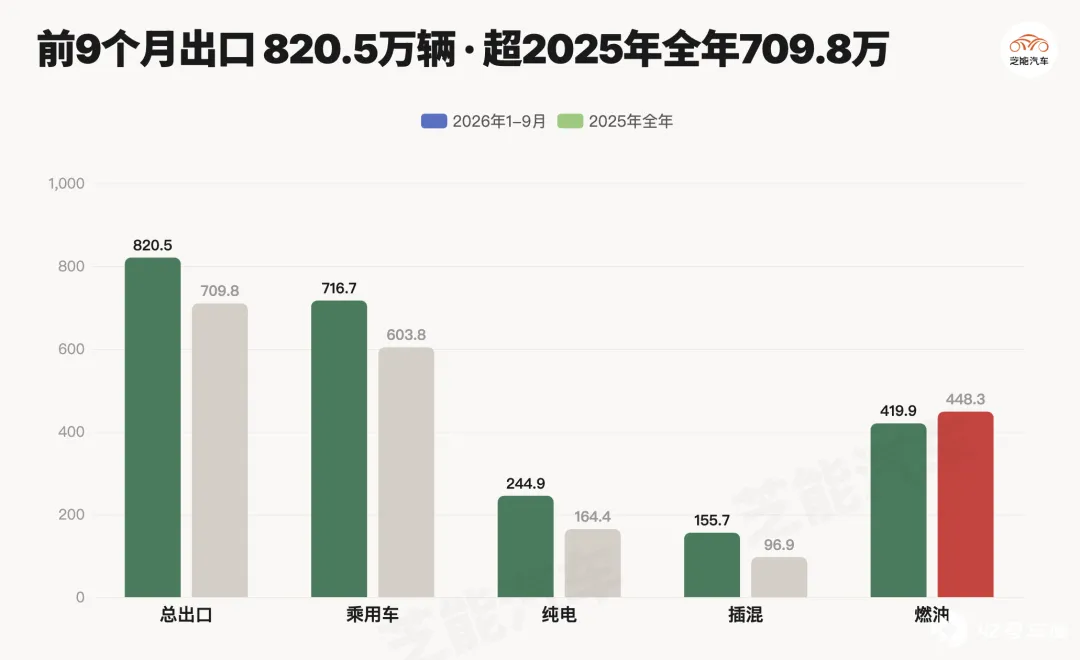
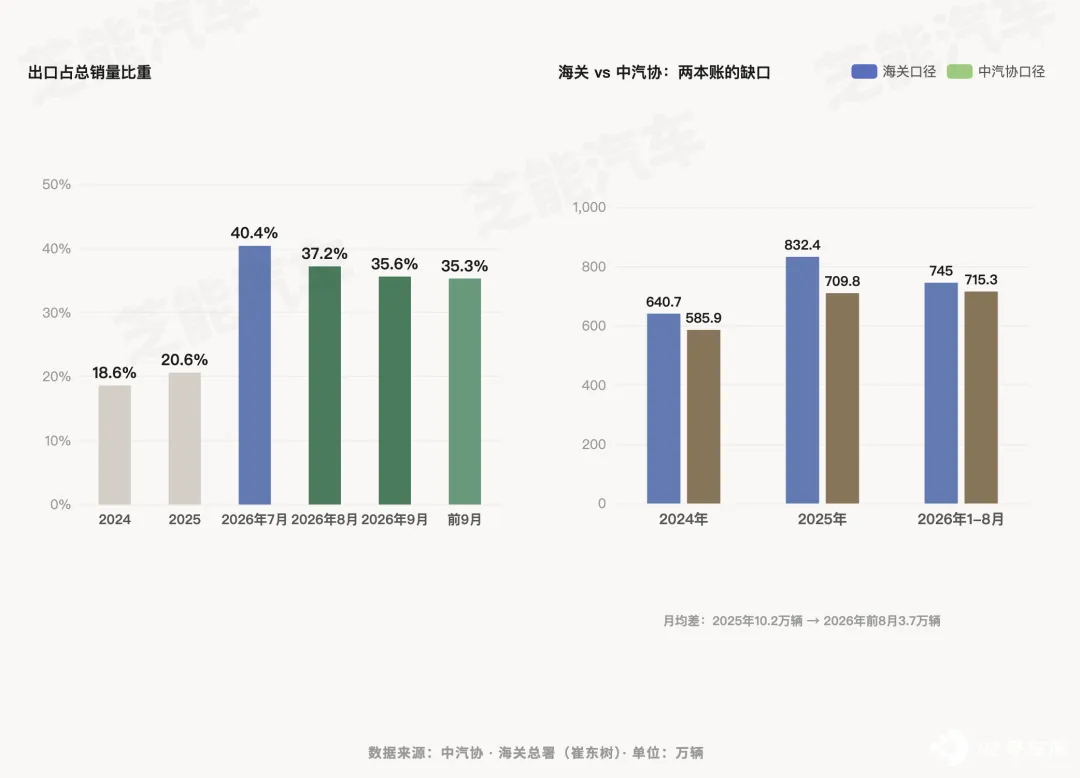
前 9 个月的分化更明显: 国内销量 1506.6 万辆,同比下降 22.4%;出口 820.5 万辆,同比增长 65.8%,已经超过 2025 年全年 709.8 万辆的出口规模。
出口占总销量的比例达到 35.3%, 2024 年这个数字只有 18.6%。两年时间,出口对中国汽车产业的分量完全变了。
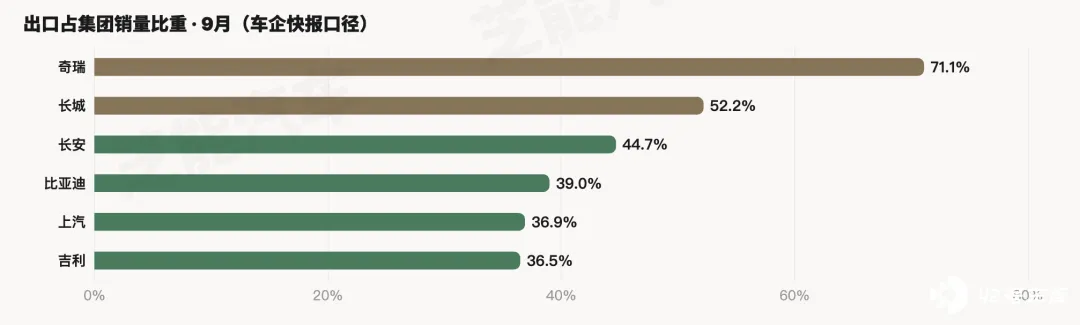
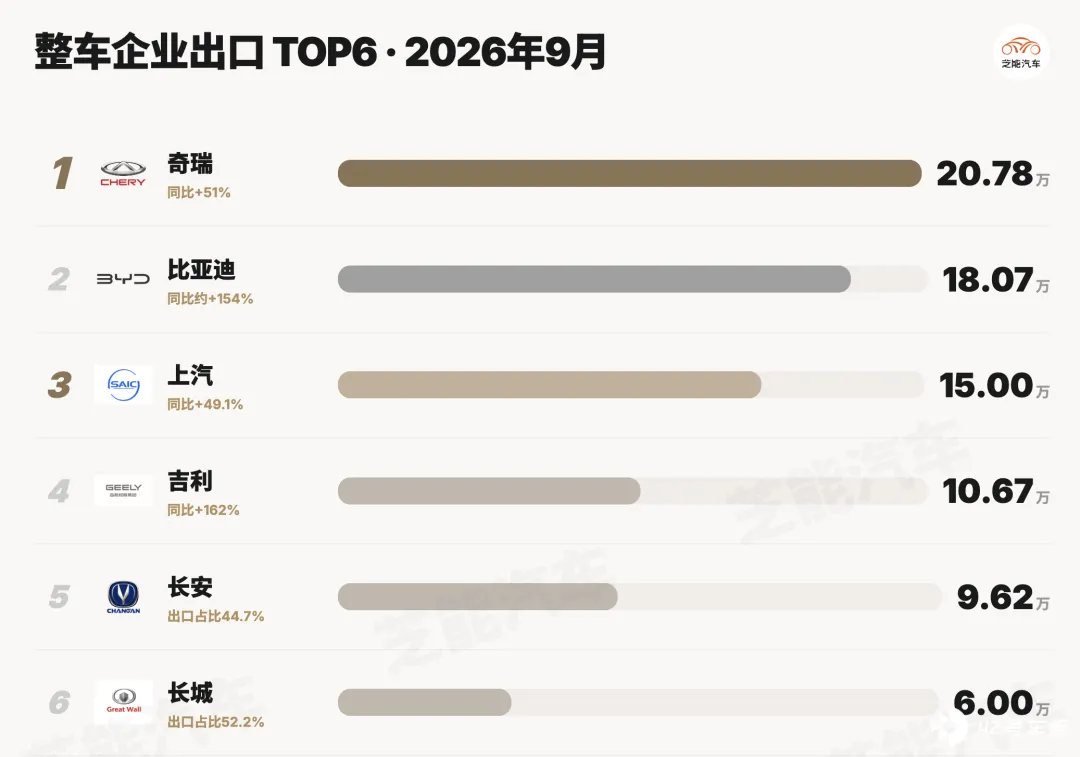
◎ 奇瑞最典型。 9 月销量 29.23 万辆,出口 20.78 万辆,海外占比 71.1%,一家企业贡献了相当于全国单月整车出口约五分之一的规模。扣除出口,奇瑞留在国内市场的销量约 8.45 万辆。
奇瑞今天已经是一家海外销量显著超过国内销量的中国车企。
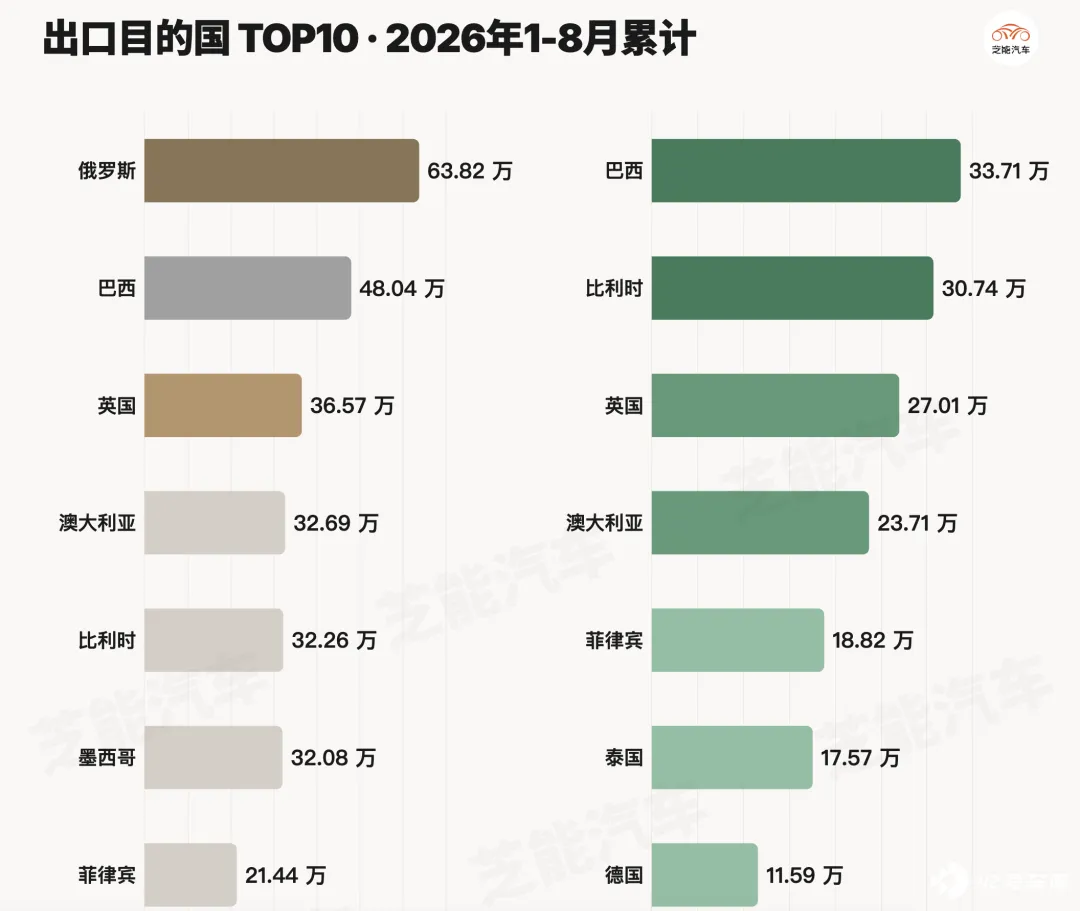
这背后是二十多年的海外布局: 俄罗斯、中东、拉美和新兴市场的经销网络,让燃油车和 SUV 产品积累了较大的海外客户基础,国内新能源竞争再激烈,这些产品照样能在海外维持规模。
◎ 长城 9 月销售 11.49 万辆,海外约 6 万辆、占比 52.2%,国内与海外基本各占一半。
◎ 长安海外销量 9.62 万辆、占 42%,上汽和吉利也分别有接近 37%的销量来自出口及海外业务。
◎ 比亚迪 9 月销量 46.36 万辆,出口 18.07 万辆,同比增长约 154%。去年同期单月出口约 7.12 万辆,如今 18.07 万辆,一年多出接近 11 万辆。
出口占比还低于奇瑞和长城,但扩张速度最快,海外增量已经足以影响集团整体的销量表现。
这几家企业的共同点:海外销售承担的规模增长任务越来越重。
出口占比抬高的另一面,是经营业绩与海外需求的绑定加深,主要市场的关税变化、汇率波动、进口限制或当地经销商库存调整,都会直接反映到销量上。
对奇瑞、长城这样海外占比过半的车企,海外市场已经是日常经营本身,不再是国内销售之外的增量渠道。
燃油车 42.5%销往海外,中国车企还能靠出口增长多久?
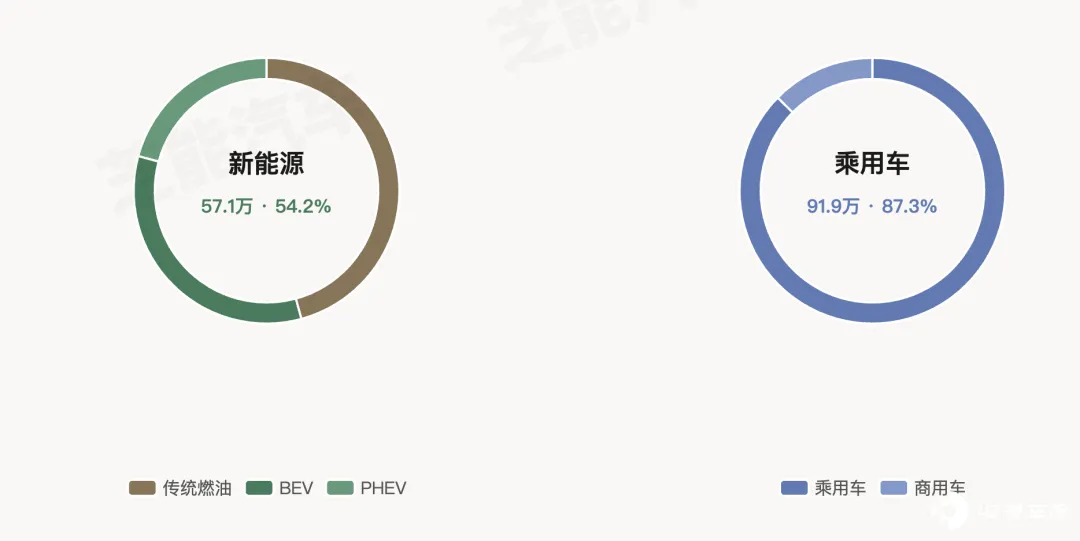
9 月出口的 105.3 万辆中,新能源汽车 57.1 万辆,传统燃料汽车 48.2 万辆。新能源占出口总量的 54.2%,燃油车仍占 45.8%。
国内外的燃油车市场出现了巨大差异:
◎ 9 月国内传统燃料汽车销量 65.2 万辆,同比下降 45.3%;
◎ 燃油车出口 48.2 万辆,同比增长 12%。
两部分合计约 113.4 万辆,出口占 42.5%。
中国汽车工厂每生产和销售 100 辆传统燃料汽车,大约 42 辆卖到海外。
这对燃油车工厂是生死线。冲压、焊装、涂装、总装设备要持续折旧,产线还要维持人员、能源、维护和供应链运转。
假设一家工厂设计产能 30 万辆,国内订单只支撑 15 万辆,产能利用率 50%;增加 10 万辆海外订单,产量到 25 万辆,利用率升到 83.3%,同样一套设备分摊到更多产品上,单位制造成本下降。
这是示意计算, 实际还要看产品结构和排产。
在国内燃油车销量持续下滑的背景下,海外订单维持的不只是整车厂的产量,还有发动机、变速箱、底盘这些传统零部件供应商的订单。
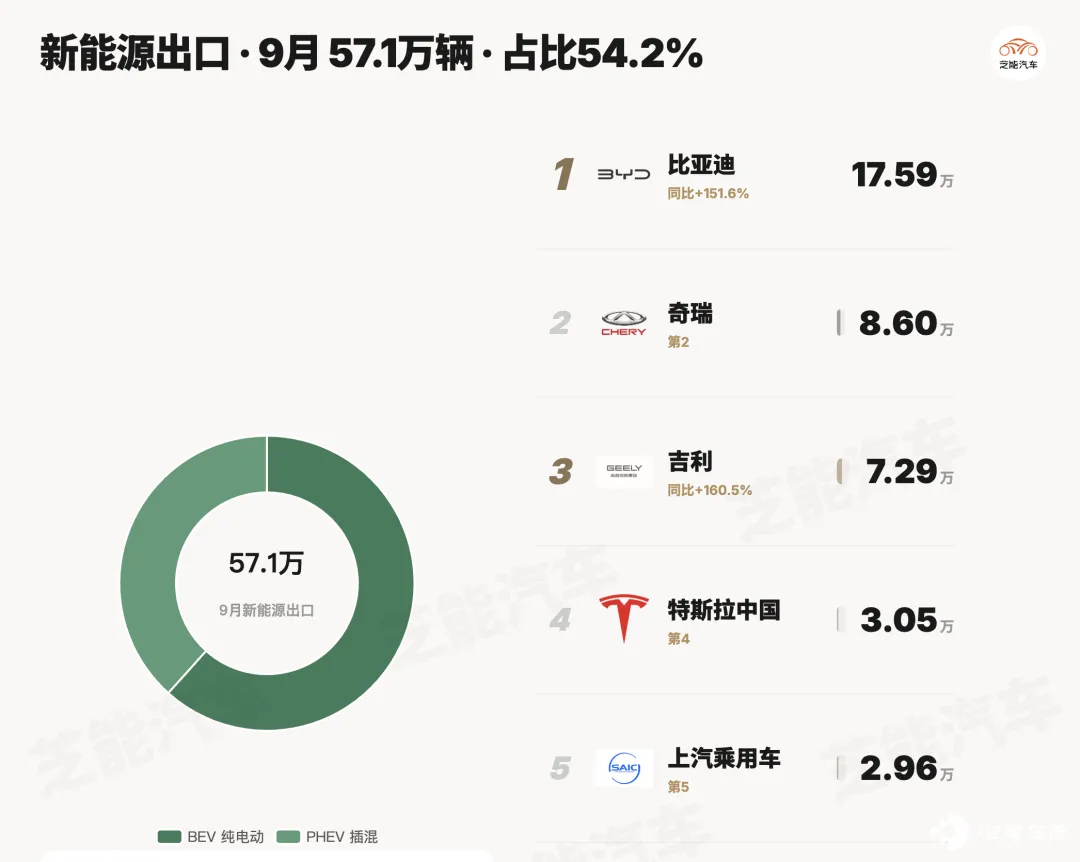
9 月新能源汽车出口 57.1 万辆,同比增长 157.2%,其中纯电动 35.2 万辆、插混 21.9 万辆。
插混是增速最快的一块: 前 9 个月出口 155.7 万辆,同比增长约 1.5 倍,已经超过 2025 年全年的 96.9 万辆。
在充电设施不足、电网不稳定或者跨城距离长的市场,插混同时用油和电,降低对公共充电网络的依赖,中国车企把国内成熟的混动技术带到了更多国家。
出口规模扩大之后,经营难度同步上升,挑战也在增加
◎ 第一是海外渠道成本。
车卖出去之后,销售网络、备件仓储、维修服务、质保体系、金融服务都要钱,出口销量增加,海外利润不会同比例增加。
◎ 第二是当地生产。
欧洲、东南亚在提高本地化制造要求,车企要用海外工厂、CKD 组装和本地采购继续扩大市场。一辆车在中国生产算中国整车出口,改到海外工厂生产就转为海外销售,不再体现为中国整车出口数量。
中国车企全球销量增长和中国汽车出口增长,接下来会是两个不同步的数字。
◎ 第三是海外竞争。
中国车企带着国内的成本和供应链能力出去,对面是丰田、大众、现代、铃木长期积累的渠道、产品和用户基础。规模可以靠车型覆盖和渠道铺开,利润取决于定价、运费、关税、本地制造成本和售后投入。
今年前 9 个月出口 820.5 万辆,四季度维持每月 100 万辆左右,全年出口就在 1120 万辆以上。
小结
9 月出口 105.3 万辆,连续四个月站上百万辆平台,国内下滑 26%,出口增长 61.4%;奇瑞七成销量在海外,长城过半,比亚迪出口一年增加约 11 万辆;连燃油车都有 42.5%靠海外消化。
出口撑住了中国汽车工厂的生产规模,也在改写各家车企的经营结构。海外市场越重要,汇率、关税、本地制造、渠道和售后服务这些题目就越绕不开。







