

作者:陶烟烟
中国香港 9 月车市缩量了。缩得不轻。新车注册量 2,027 辆,8 月还是 2,404 辆,环比少了 15.7%。纯电渗透率却达到 71.9%。接受度很高。
BSCB 本期没有去年同期基数,也没有 1 至 9 月累计。能确认的口径只有当月和环比,去年同期与累计继续留空。
中国车企
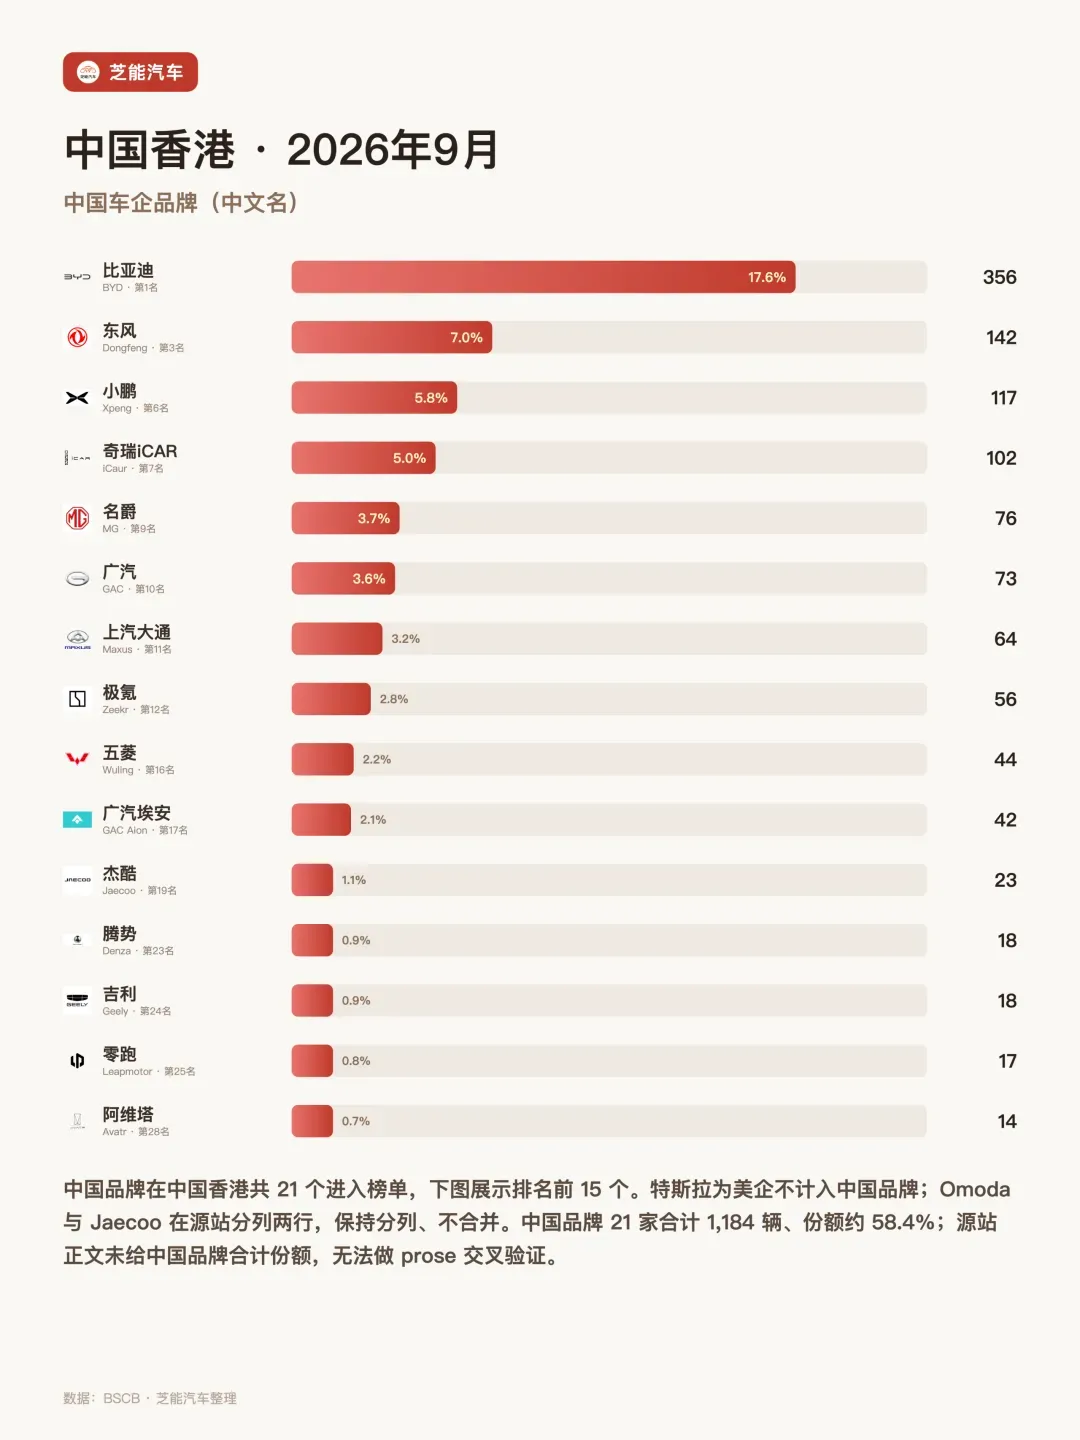
中国品牌依旧拿走大半市场。21 个品牌合计 1,184 辆,份额 58.4%,比 8 月的 56.5%又高了 1.9 个百分点。不过,销量比 8 月的 1,359 辆少了 175 辆。大盘收缩时,前排品牌守住基本盘,更多中国品牌也挤进了长尾榜单。
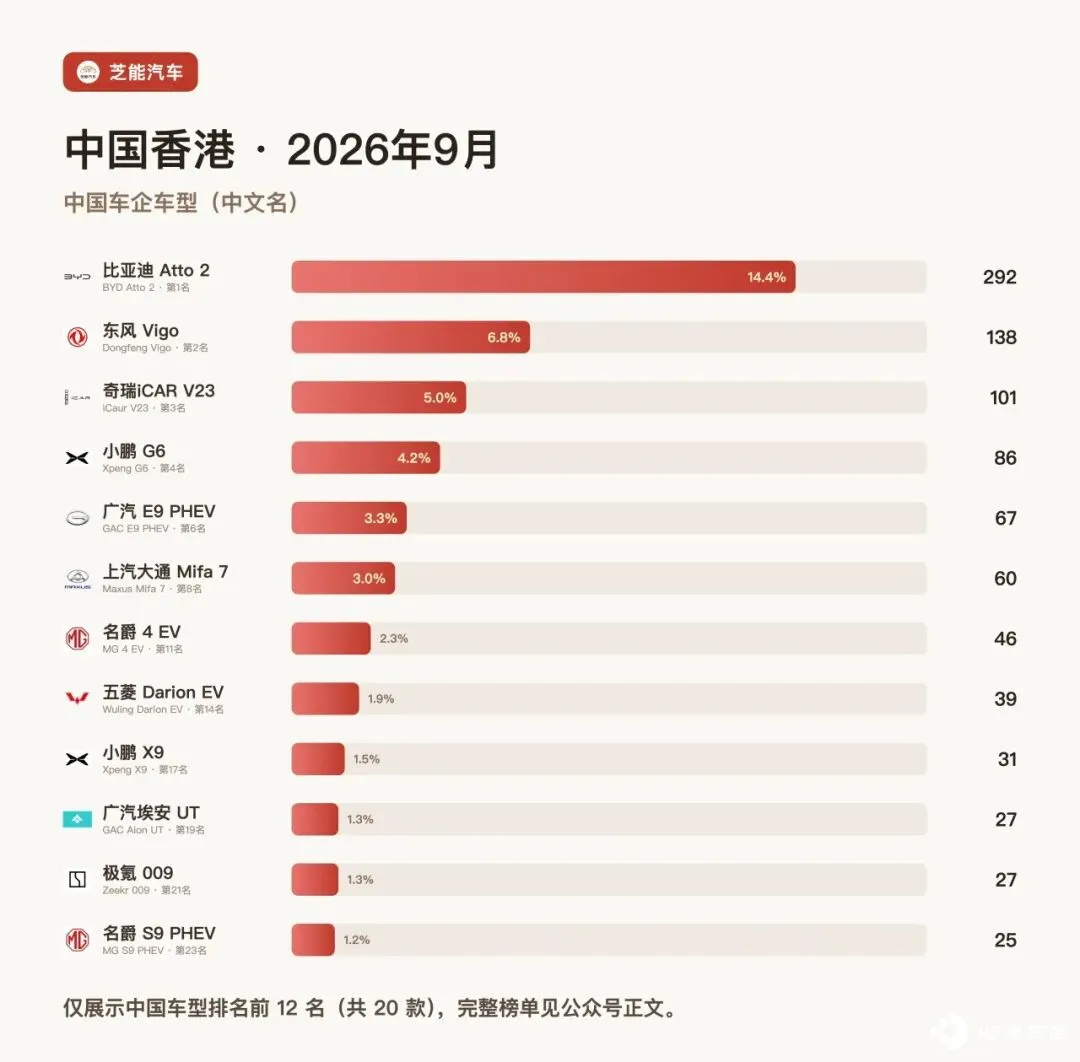
◎ 比亚迪继续排第一。356 辆、份额 17.6%。份额比 8 月少了 8.7 个百分点,领先幅度收窄。Atto 2 一款车卖出 292 辆,占比亚迪当月销量 82%,这台小车几乎扛着品牌过线。单车爆发能把名次快速顶上去,交付一波动,品牌总量也跟着走。
◎ 东风冲到第三。142 辆里,Vigo 贡献 138 辆,品牌销量几乎全压在这款车上。小鹏 117 辆列第六,其中 G6 卖 86 辆,X9 卖 31 辆,结构比东风均衡一些。
◎ 奇瑞 iCAR 以 102 辆排第七,V23 贡献 101 辆,也是一款车撑起一个品牌。
◎ 名爵 76 辆、广汽 73 辆,分别卡住第九和第十;
◎ 上汽大通 64 辆、极氪 56 辆,离前十只差一步。
◎ 五菱 44 辆、广汽埃安 42 辆,后面还有杰酷、腾势、吉利、零跑和阿维塔。
中国车企在这里已经排成梯队,不再只靠比亚迪单兵突进。
◎ 后排里,腾势和吉利各 18 辆,零跑 17 辆,阿维塔 14 辆,深蓝和一汽红旗各 6 辆。单家数字都不大,合起来却把份额托住了。
◎ 杰酷 23 辆、欧萌达 3 辆,源站分列统计,这里也不合并。
中国车在中国香港的竞争,已经细到同一集团内部的多个品牌各自抢位。
TOP10 企业
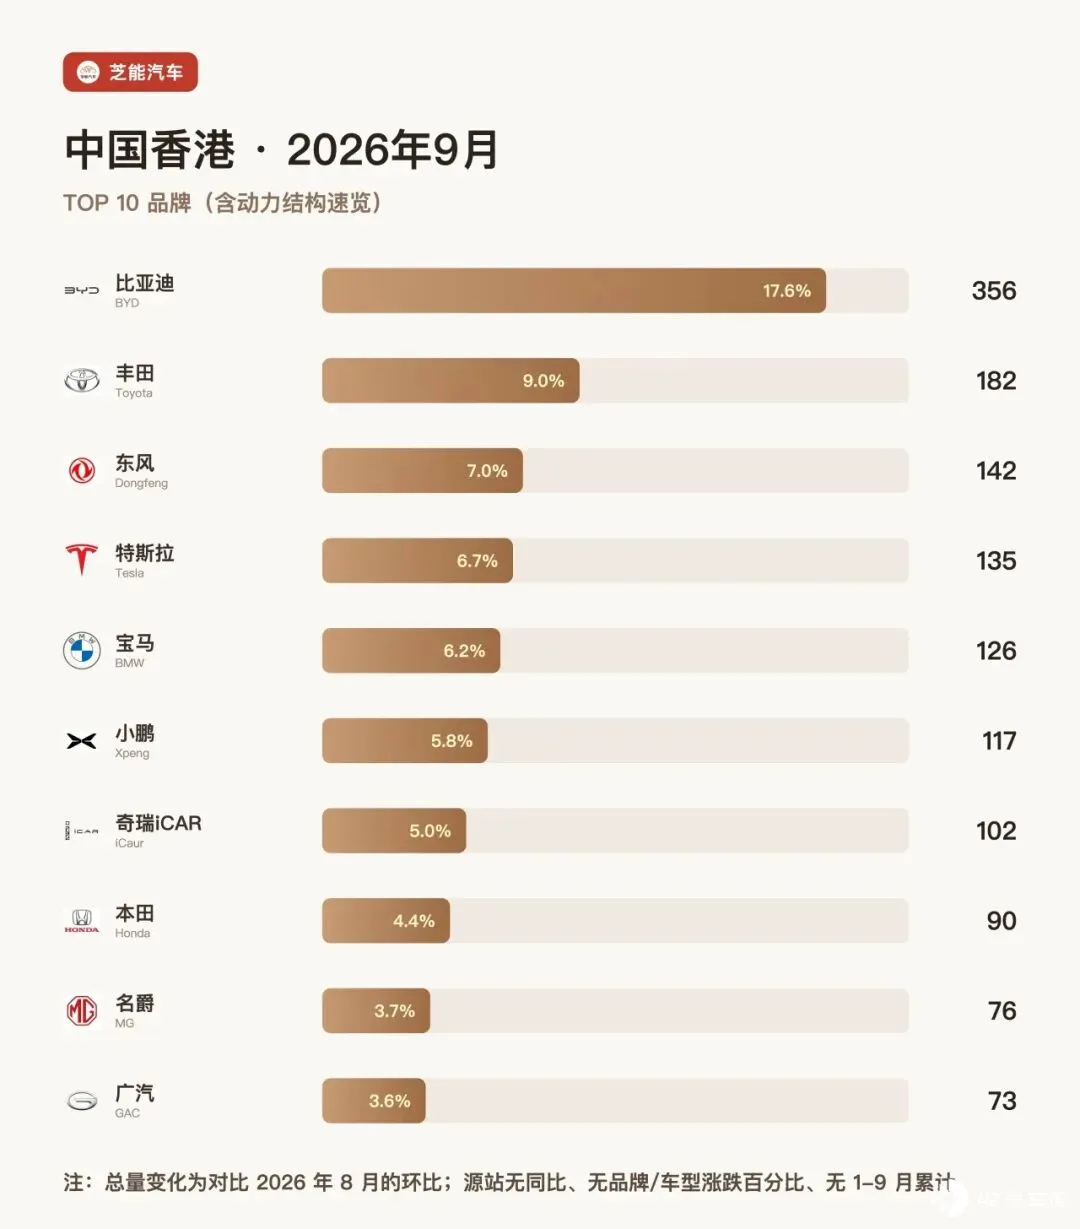
前十品牌合计 1,399 辆,占全市场 69.0%。
◎ 比亚迪第一,
◎ 丰田 182 辆升到第二,
◎ 东风 142 辆升到第三。
◎ 特斯拉 135 辆,从 8 月第二退到第四;
◎ 宝马 126 辆列第五。
第二到第五只差 56 辆。队形很挤。一个车型交付节奏变化,名次就会连跳几格。
第六到第十,中国品牌拿了四席:
◎ 小鹏 117 辆,
◎ 奇瑞 iCAR 102 辆,
◎ 本田 90 辆,
◎ 名爵 76 辆,
◎ 广汽 73 辆。
丰田和本田仍有稳定需求,欧美品牌则主要靠特斯拉、宝马守住前排。中国香港的牌桌很小,品牌却很多,几十辆就能改写一个月的座次。
TOP10 车型
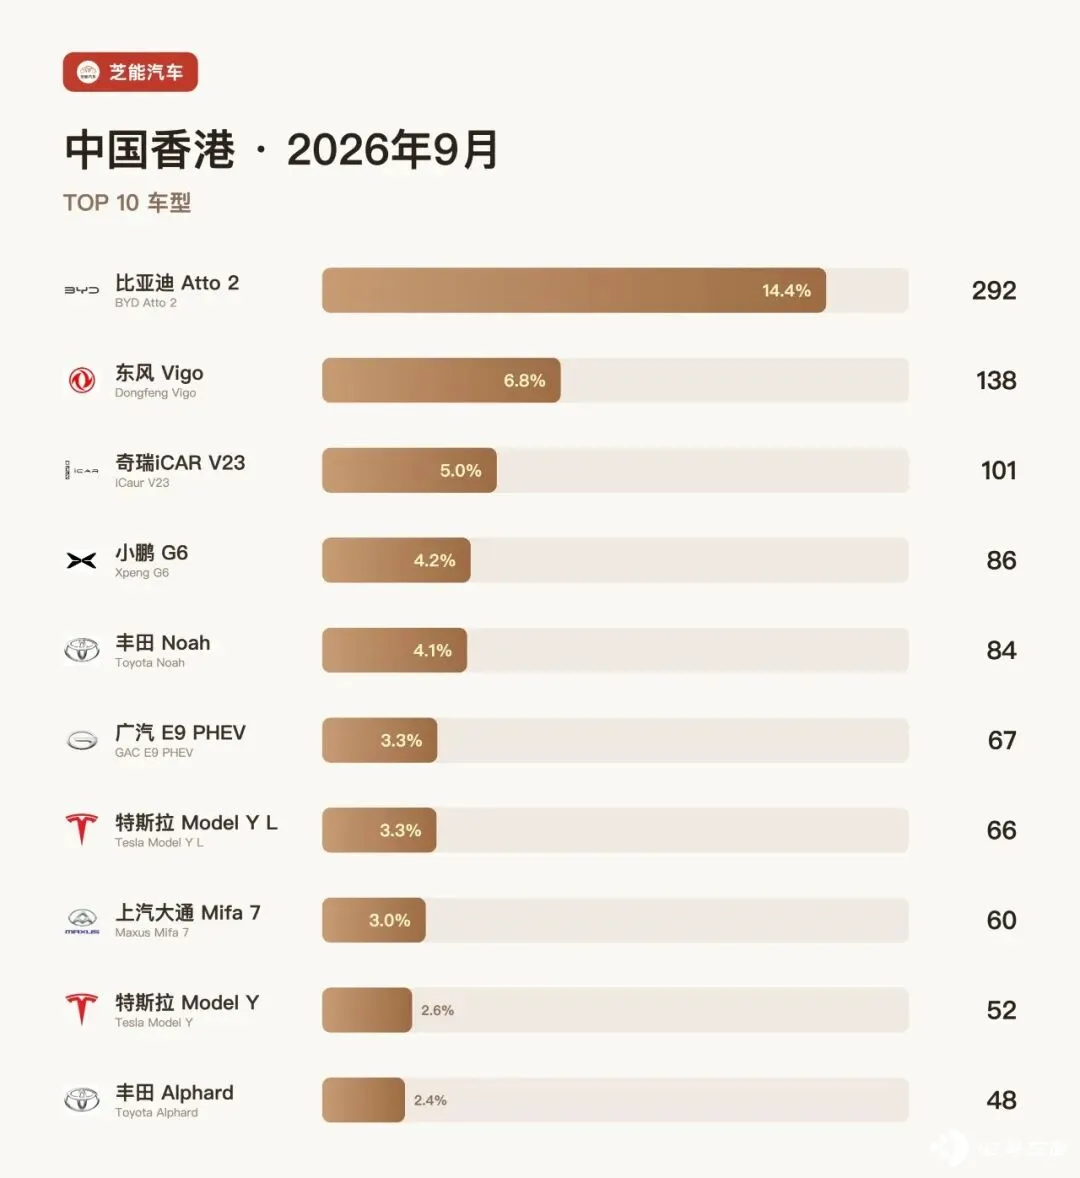
车型榜更集中。前十款车合计 994 辆,占市场 49.0%。
◎ 比亚迪 Atto 2 卖出 292 辆,份额 14.4%,比第二名高出 154 辆。冠军拿得很干脆,
◎ 东风 Vigo 138 辆排第二,
◎ 奇瑞 iCAR V23 以 101 辆守住第三,
◎ 小鹏 G6 以 86 辆升到第四。
前四来自四个中国品牌,阵容比 8 月更分散。
◎ 丰田 Noah 84 辆排第五,
◎ 广汽 E9 PHEV 67 辆第六,
◎ 特斯拉 Model Y L 为 66 辆,Model Y 为 52 辆,分列第七和第九;
◎ 上汽大通 Mifa 7 以 60 辆排第八,
◎ 丰田 Alphard 48 辆第十。
六款中国车型进入前十,合计 744 辆,占整个市场 36.7%。
8 月冠军比亚迪海狮 7 跌到第 37。月榜翻得很快,爆款的保鲜期按周计算。
小结
我觉得,中国香港 9 月的牌面已经变了,中国车企开始把前十品牌和热门车型连成一片。
比亚迪仍是头牌,单车依赖也摆在台面上;东风和奇瑞 iCAR 的情况相似,都是一款车带动品牌名次。小鹏、名爵、广汽和上汽大通还要持续补位,前十的中国品牌席位才能守住。
这个市场体量小,竞争却像窄巷会车,谁的交付慢半拍,名次马上让人。






