


作者: 朱玉龙
昨天我们通过 ACEA 的数据了解了欧洲市场的基本情况(欧洲 9 月纯电冲上 30.6%:特斯拉季末反超比亚迪,奇瑞累计比特斯拉多 75 辆 ) ,但是到底中国车企在这些国家卖得如何,我们来盘一盘。
根据我们拿到的 29 个欧洲国家的底层数据,1-9 月,29 个欧洲市场一共卖出 1,133.3 万辆新车,中国品牌拿走 104.7 万辆,占有率 9.2%。
9 月我们观察的欧洲市场卖出 145.1 万辆,中国品牌 18.5 万辆,份额 12.8%,比 1-9 月累计高出 3.6 个百分点。
谁在卖:比亚迪登顶
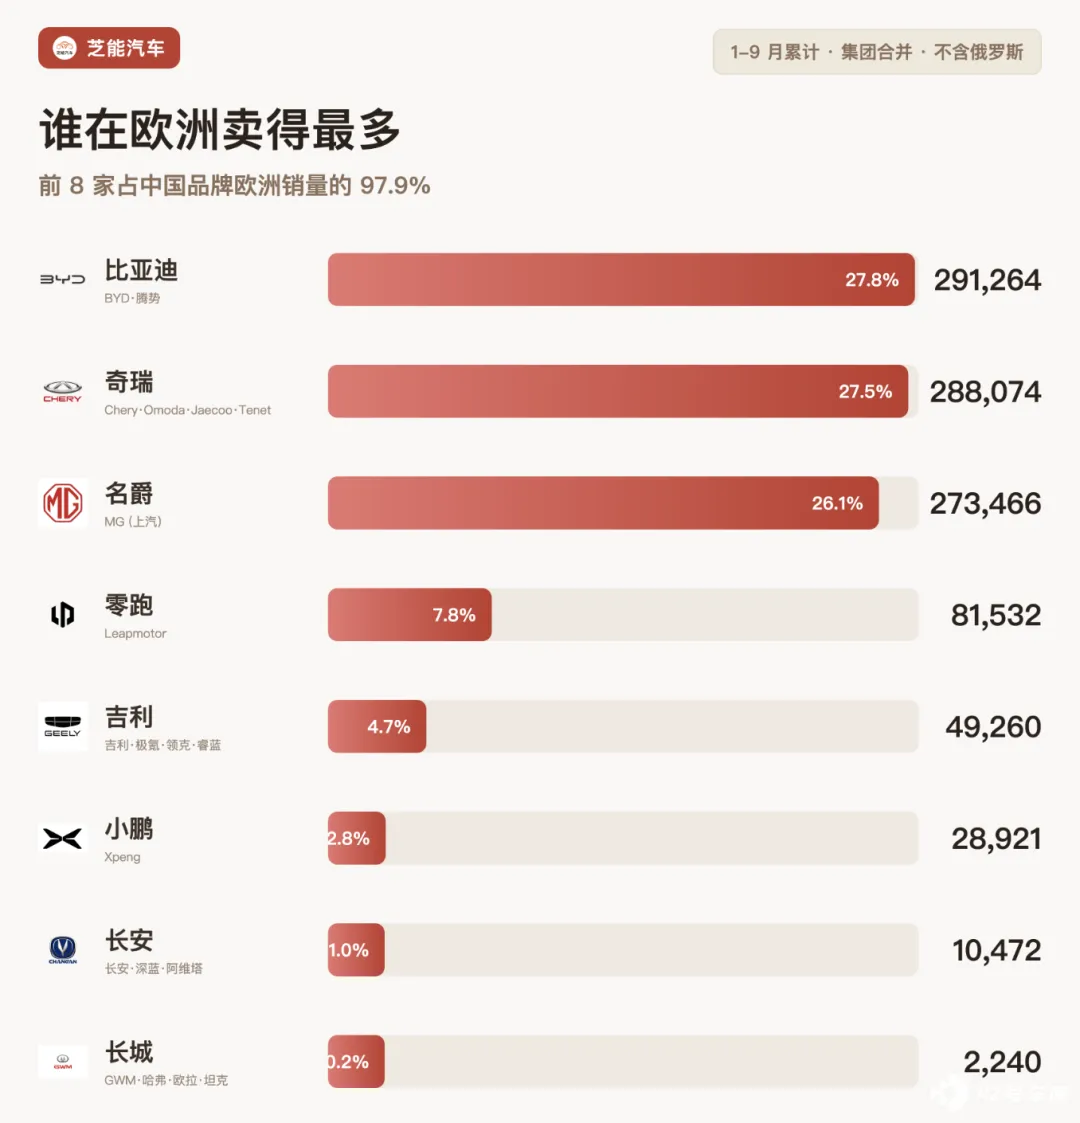
按集团口径合并, 目前在欧洲最火的是比亚迪, 291,264 辆,奇瑞 288,074 辆紧追,两者只差 3,190 辆,基本并列第一。名爵 273,466 辆第三。
前八家吃掉了 97.9% 的份额, 剩下的东风、北汽、广汽、红旗、江淮、蔚来加在一起只有 2.2 万辆。
如果加入俄罗斯,含俄时奇瑞靠天乃特 (Tenet,奇瑞在俄换标) 和捷途放量冲到第一;吉利 49,260 辆,其中贝加尔 (Belgee,吉利白俄合资) 和吉利本体的俄销量拿掉后,欧洲本土所剩不多。
◎ 比亚迪是自己干:整车出口、自建滚装船、自己建渠道,投入大,但价格、节奏、售后都握在手里。
◎ 名爵依靠品牌欧洲底子,起步早、渠道现成,代价是增长慢下来。
◎ 奇瑞用 Omoda、Jaecoo 两个新牌子分开打价位段,避开单一品牌的价格天花板。
◎ 零跑借 Stellantis 的欧洲渠道,规模起得比自建渠道快得多。
借渠道的上量快,利润薄;自建的慢,后劲长。中国品牌在欧洲卖车,是几家在打,不是几十家在打。
谁的市场已经跑通
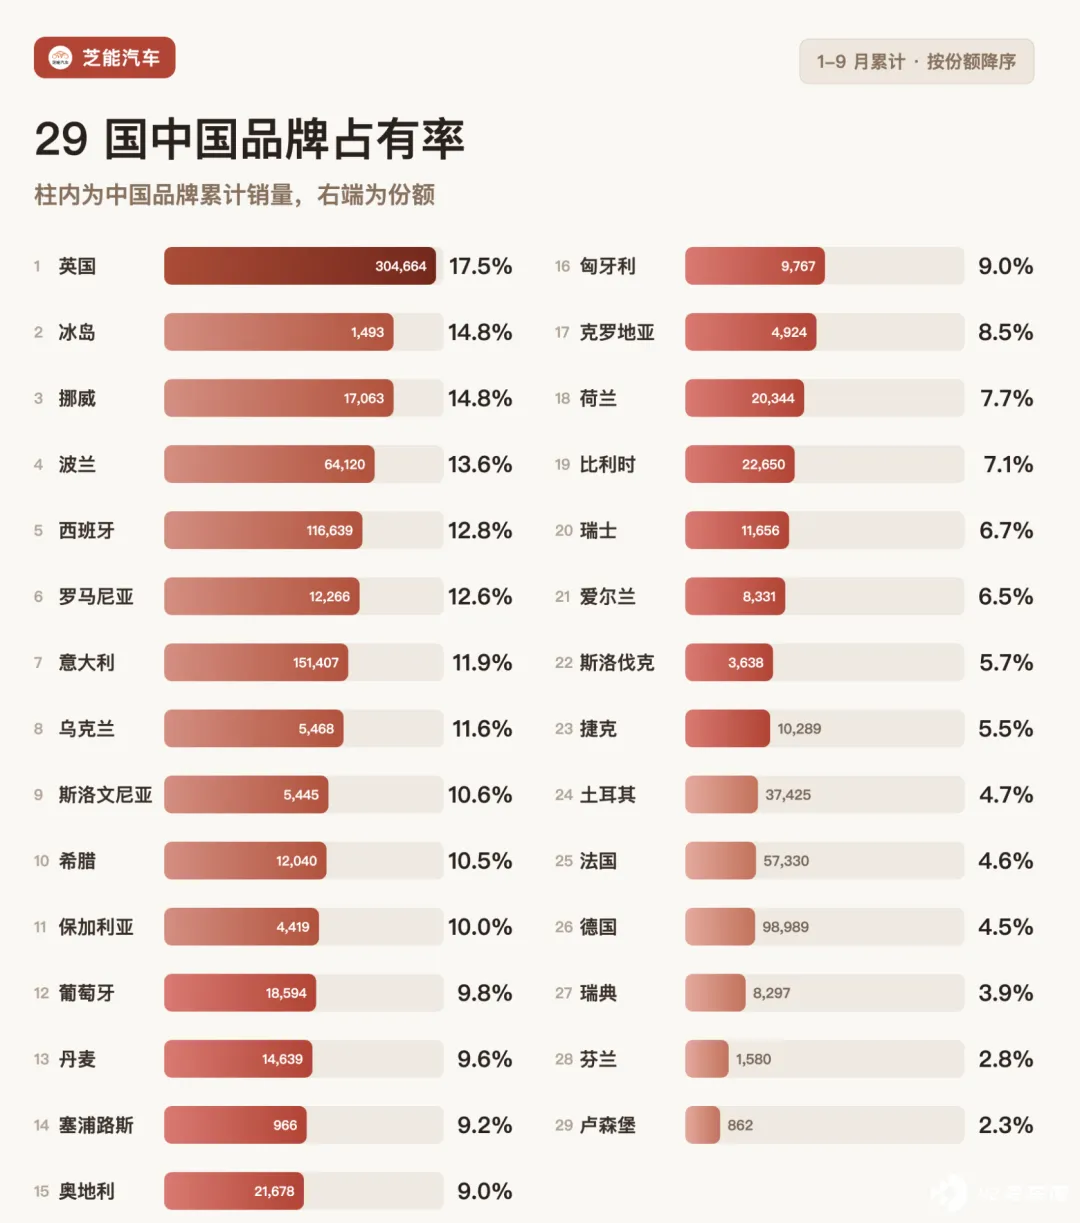
英国是最大的样板。 1 -9 月累计 17.5%,9 月单月冲到 23.3%。
比亚迪累计 6.8 万辆排品牌第二,名爵 7.9 万辆第四,Omoda Jaecoo 9 万辆第九,三个中国品牌同时挤进前十,这在欧洲独一份。
名爵靠的是上汽留下的渠道底子,比亚迪靠自有网络,Omoda Jaecoo 靠奇瑞的双品牌打法,英国市场对中国车的接受度已经不挑出身。
西班牙 12.8%、意大利 11.9%、波兰 13.6%。意大利名爵 42,031 辆,是第一个挤进意大利累计品牌榜前十的中国品牌,排第 10;西班牙名爵和比亚迪都在 3.4 万辆左右,双双逼近前三集团。
9 月单月匈牙利奇瑞 487 辆排第 9、希腊奇瑞 555 辆第 8、波兰名爵 2,468 辆第 7、塞浦路斯比亚迪直接排第 2、罗马尼亚比亚迪 708 辆第 4。这些名次不是靠一款爆款撑起来的,是渠道铺下去的结果。
挪威 14.8%、冰岛 14.8% 属于另一类:市场小、电动化率高,中国品牌靠纯电切进去。挪威小鹏 4,881 辆、比亚迪 4,522 辆,规模不大但站住了。
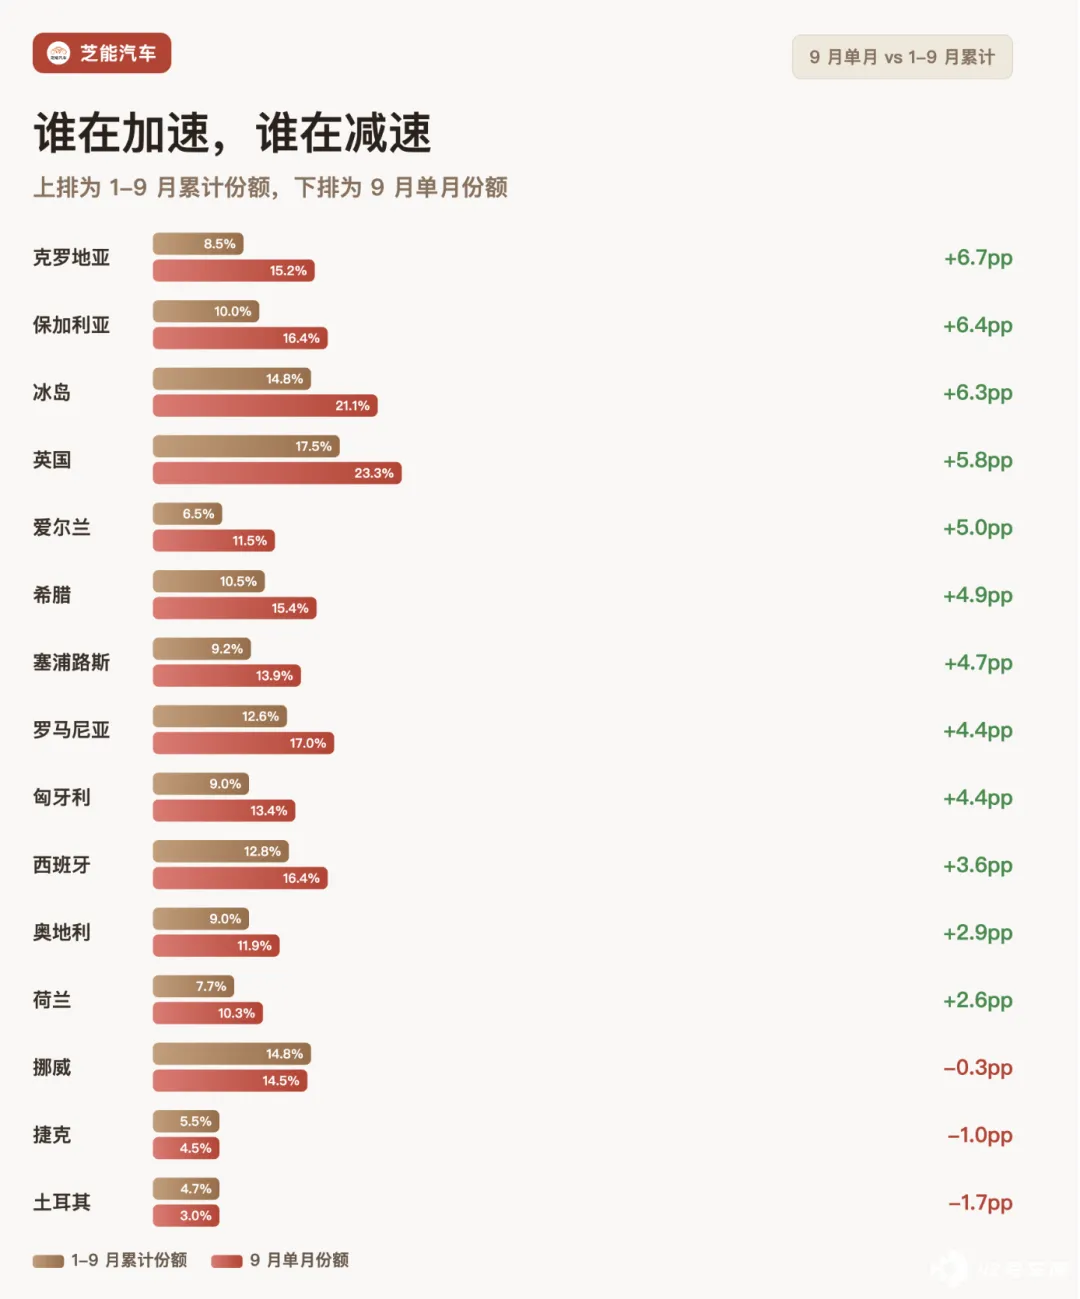
9 月单月份额比累计高出最多的: 克罗地亚 +6.7 个百分点、保加利亚 +6.4、冰岛 +6.3、英国 +5.8、爱尔兰 +5.0、希腊 +4.9。
这些市场基数低、增速快,正处在从 5% 往 15% 爬的阶段,中国品牌的经销商网络刚铺进这些市场,起点很低,单月多卖几千台就能把份额往上顶好几个点。
冰岛、克罗地亚这类小市场,一家中国品牌密集铺货就能改写格局。
谁还在门口
德国 4.5%,1-9 月 98,989 辆,大盘 222 万辆。法国 4.6%,57,330 辆。这两个欧洲最大的单一市场,中国品牌份额都在 5% 以下。
德法难进有具体原因。
◎ 本土品牌占着七成以上,雷诺、标致、大众、宝马的渠道和忠诚度都在;
◎ 中国品牌要进,得从零建渠道、做残值、搞金融,成本比南欧高得多。
欧盟关税和反补贴调查,最先受影响的也是这两个大市场。
德国 9 月单月 6.1%,比亚迪 6,040 辆排第 16、名爵 4,206 辆第 22、零跑 2,652 辆第 25,比累计高一点,但一个 25 万辆的月市场,中国品牌只有 1.6 万辆。
法国 9 月 6.3%,比亚迪 3,848 辆第 11、名爵 3,415 辆第 14,名爵在法国是下滑的,9 月同比 -8.0%。
减速的市场:
◎ 土耳其 9 月 3.0%,比累计 4.7% 掉 1.7 个百分点,奇瑞 1,301 辆排第 20;
◎ 捷克从累计 5.5% 降到 9 月 4.5%。
土耳其的回落和本地政策有关,进口车限制与本地化要求让中国品牌的节奏被打断;
捷克本身是成熟市场,中国品牌渠道铺完一轮后进入平稳期,增速自然放缓。
瑞典 3.9% 是个特殊样本。 极星在瑞典有 5,198 辆,但极星是瑞典登记的品牌,按口径不计入中国品牌,扣掉极星,中国品牌在瑞典只有 8,297 辆。
微型市场走另一个极端。
◎ 阿尔巴尼亚 9 月卖出 917 辆,中国品牌占 496 辆,份额 54.1%,比亚迪 268 辆、名爵 76 辆、埃安 70 辆;
◎ 摩尔多瓦 1,508 辆里中国品牌 312 辆,20.7%。
这类市场没有本土工业也没有关税壁垒,中国品牌进来就能拿过半份额,但一年几千辆的量级,对大盘没有意义。
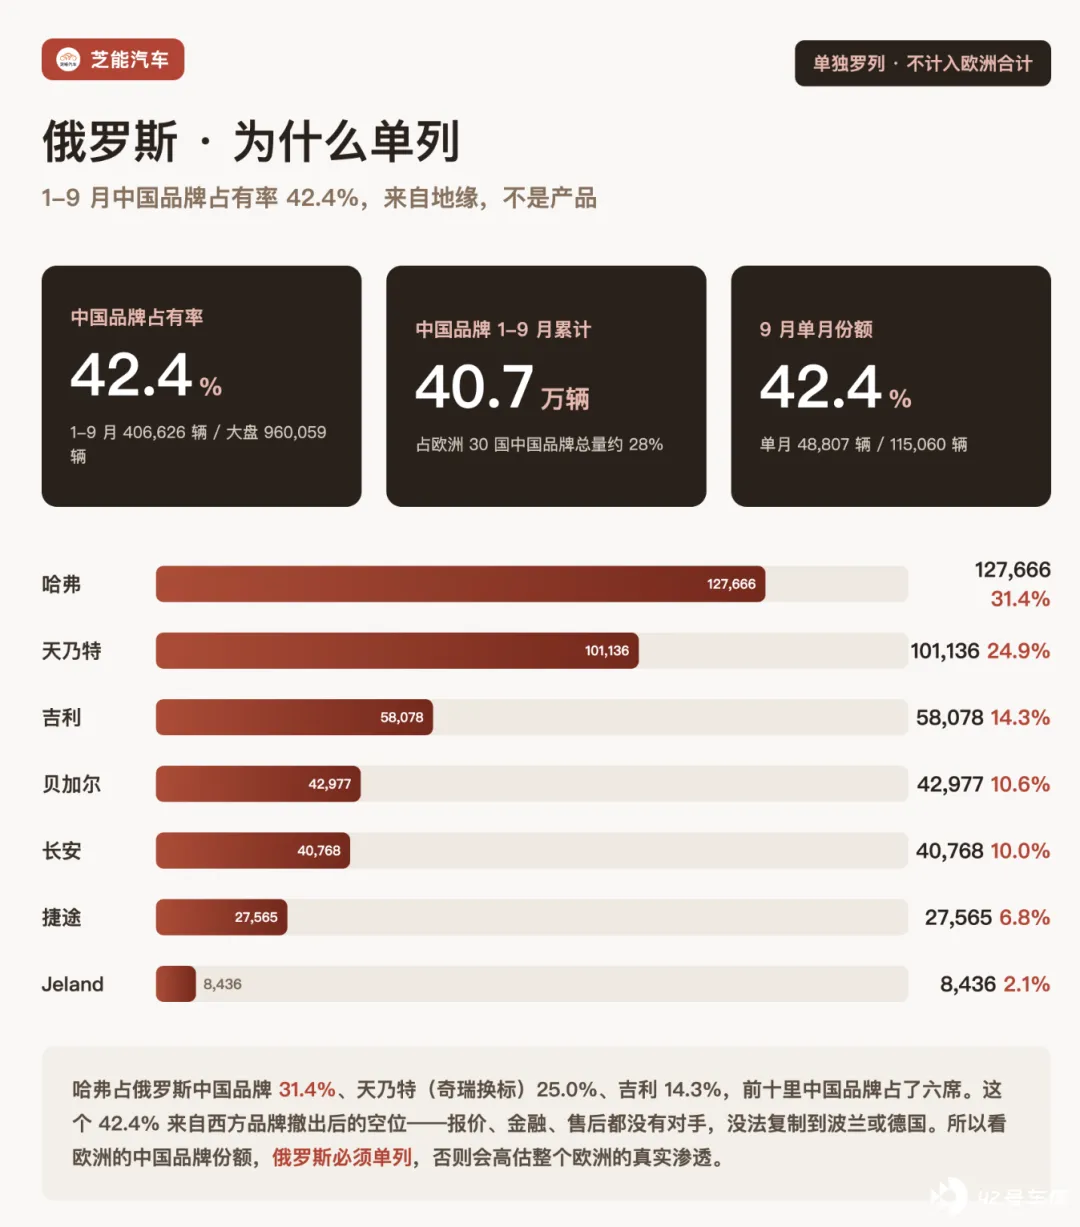
俄罗斯 42.4%,1-9 月 406,626 辆。哈弗、天乃特、吉利、贝加尔、长安、捷途六家挤进品牌榜前十,前十里中国品牌占六席。
哈弗占俄罗斯中国品牌的 31.4%,天乃特 25.0%,吉利 14.3%。
西方品牌撤出后,中国品牌接下的是空出来的位置,报价、金融、售后都没有对手;俄罗斯也没有欧盟的关税和反补贴调查。
小结
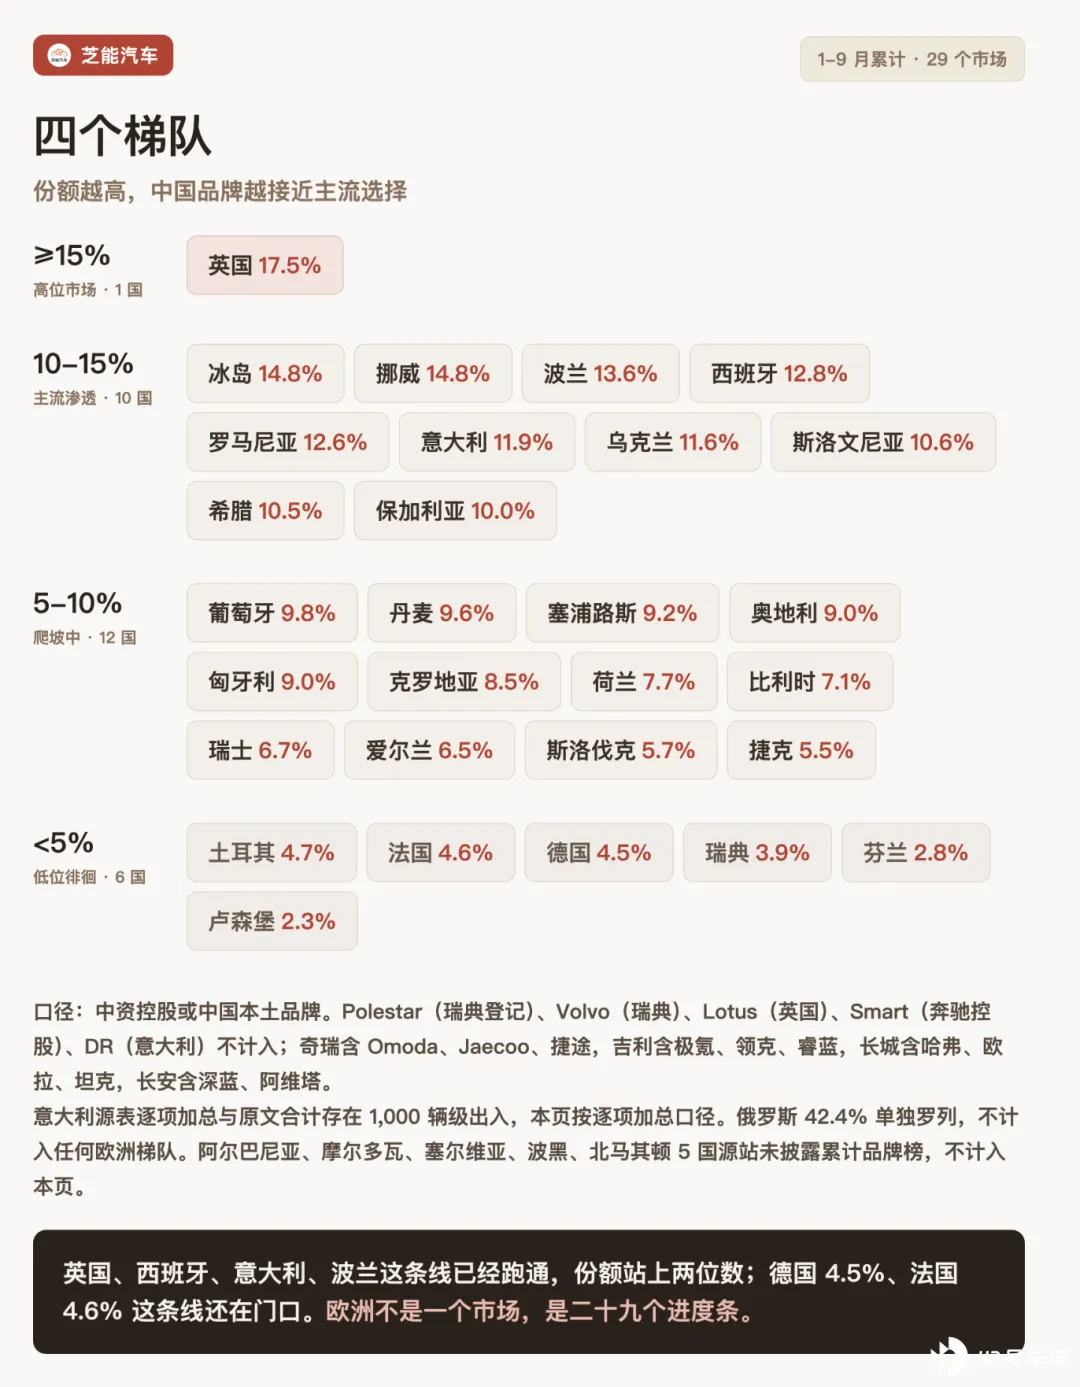
欧洲英国、西班牙、意大利、波兰这条线已经跑通,份额站上两位数,9 月还在往上走;德国 4.5%、法国 4.6% 这条线还在门口在。比亚迪 29.1 万辆、奇瑞 28.8 万辆、名爵 27.3 万辆,是中国品牌在欧洲销量的主力。







