作者: 朱玉龙
问界 9 月调整合作模式,产品定义、品牌营销、渠道零售和服务体系由赛力斯主导。
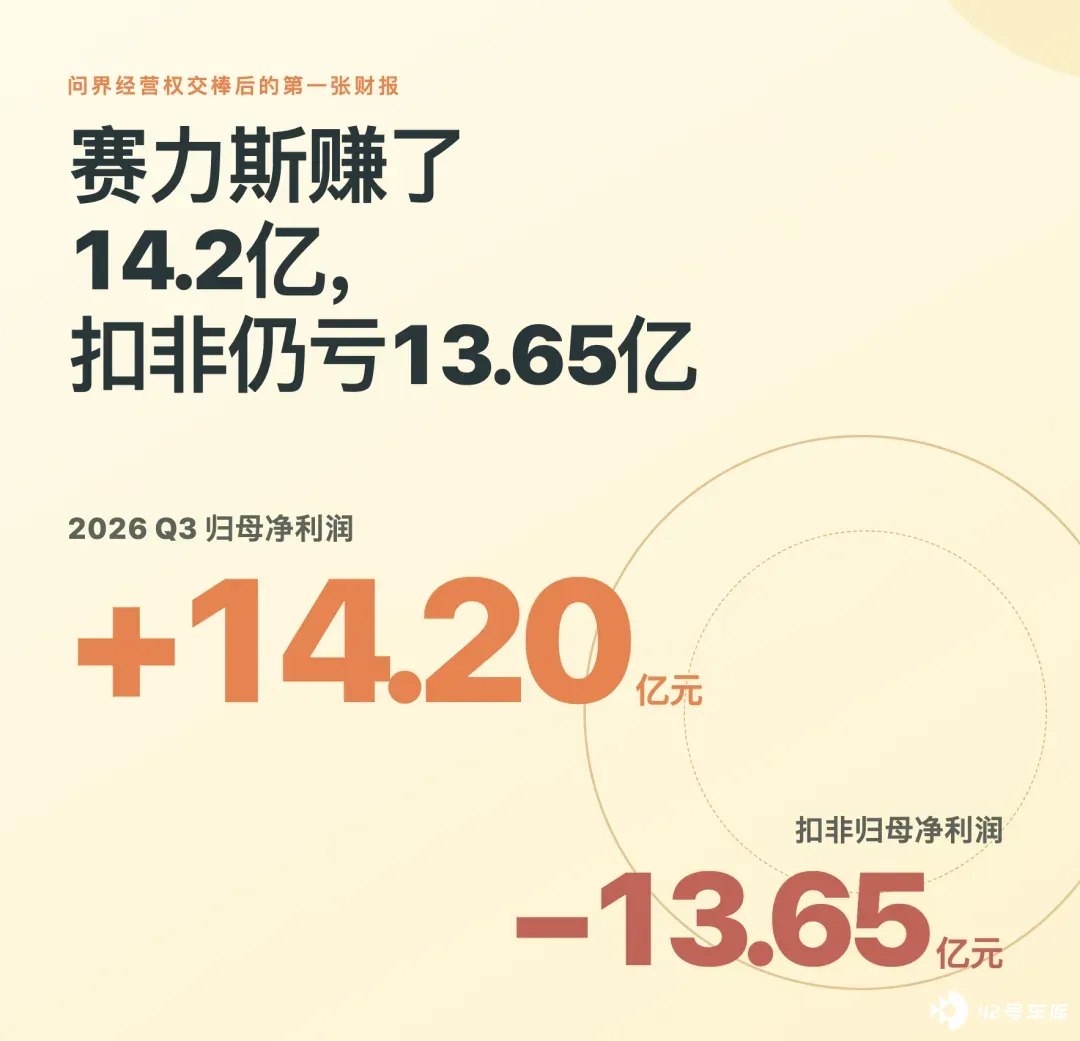
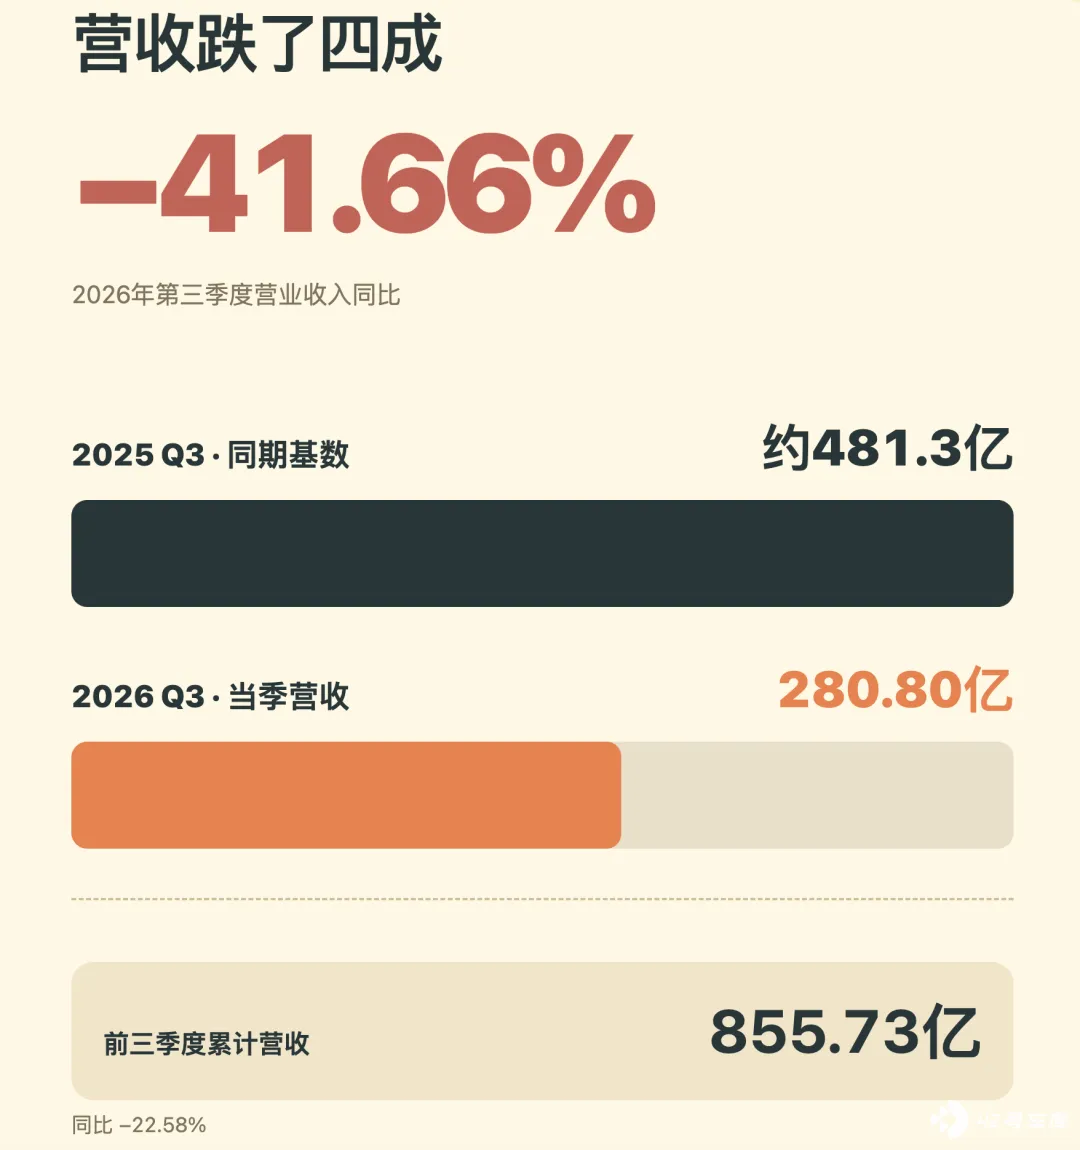
一个多月后,赛力斯公布三季报:营业收入 280.80 亿元,同比下降 41.66%;归母净利润 14.20 亿元,但扣非归母净利润仍亏损 13.65 亿元。
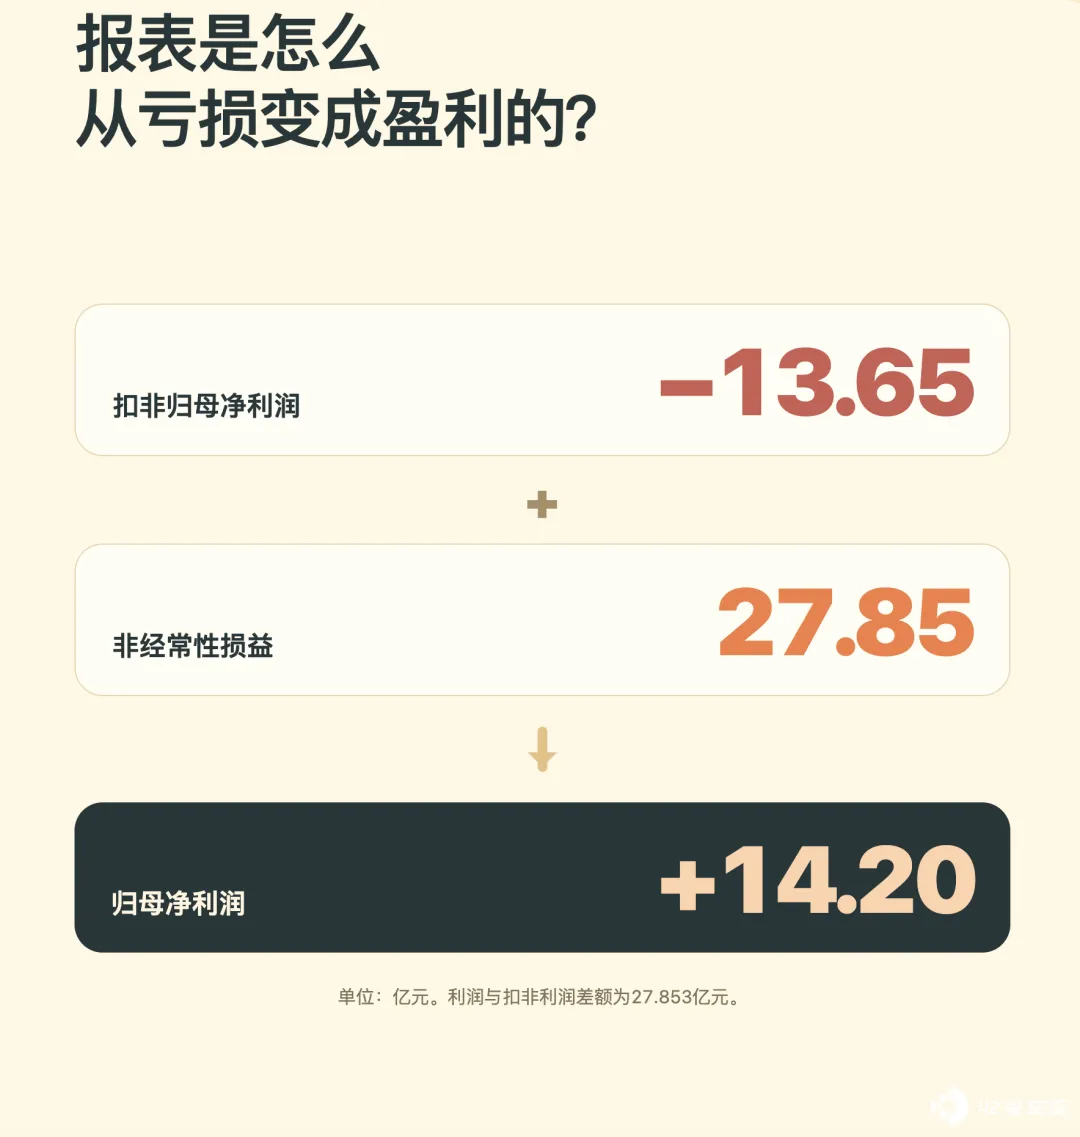
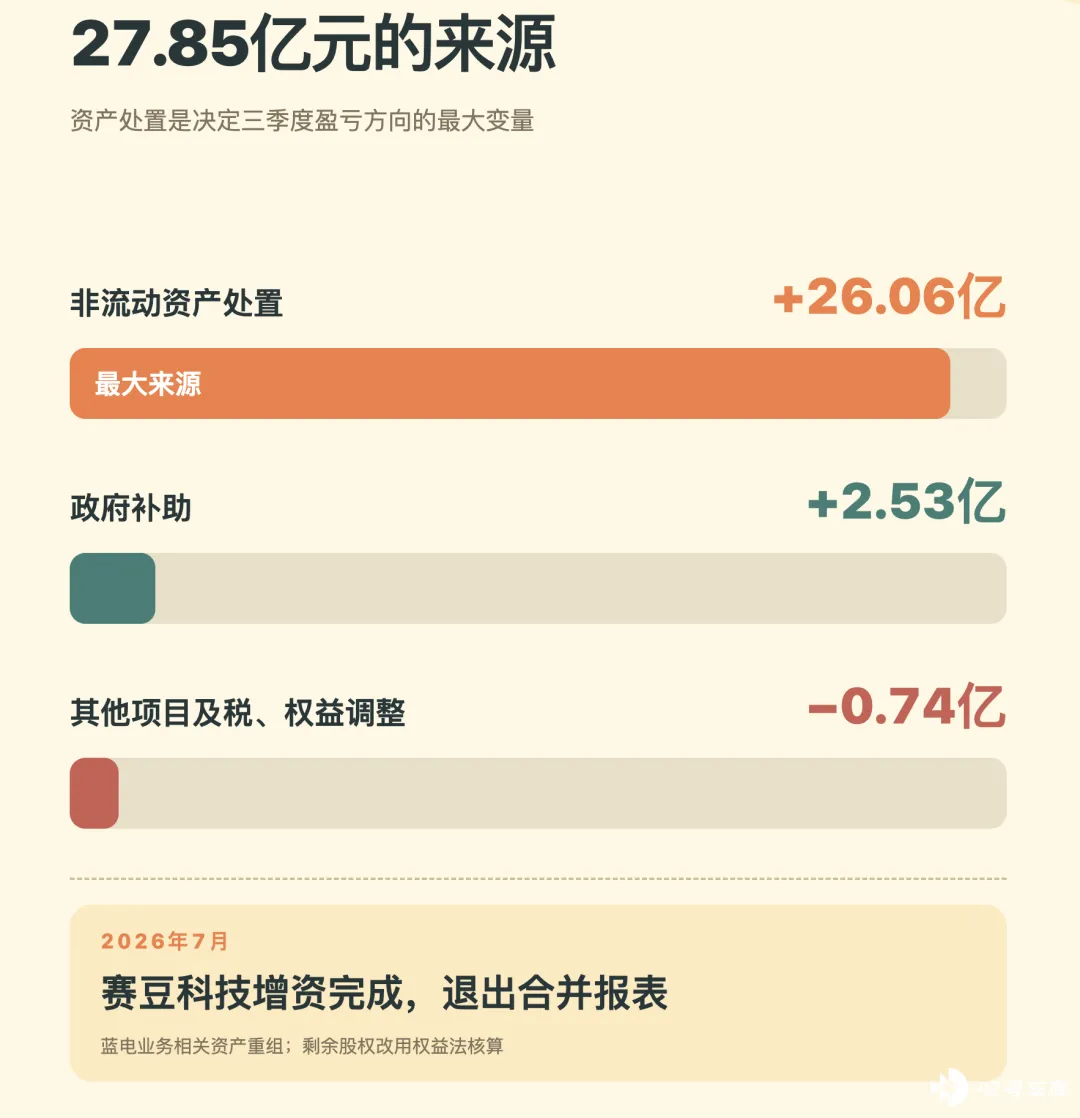
支撑账面盈利的 27.85 亿元非经常性损益中,26.06 亿元来自非流动资产处置。
这笔收益与 7 月赛豆科技增资后退出合并报表有关,时间早于问界经营主导权调整。
赛力斯在独立承担产品、渠道和营销责任之后,怎样让问界恢复销量、覆盖费用,并把利润变成现金。
三季报一出,评论区就热闹起来。 三季度赚了 14.2 亿元,而二季度还亏 24.71 亿元。赶上 9 月问界调整合作模式,14.2 亿元归母净利润的旁边,是 -13.65 亿元扣非归母净利润。两个数字相差 27.85 亿元。
三季度营收同比跌了 41.66%,前三季度经营现金流净流出 145.11 亿元,销售规模和日常经营却还没有恢复到过去的水平。
14.2 亿元利润,是怎么赚出来的?
2026 年前三季度,赛力斯的季度归母净利润依次为 7.54 亿元、-24.71 亿元和 14.20 亿元,累计仍亏损 2.97 亿元。
三季度虽较二季度明显修复,但与去年同期相比,归母净利润仍下降 40.12%。单季营收 280.80 亿元,减少 41.66%。
这次盈利的关键在非经常性损益。
三季度合计 27.85 亿元,其中非流动资产处置损益 26.06 亿元,政府补助约 2.53 亿元,其余项目和权益、税项影响相互抵减。扣除这些项目后,归母净利润为 -13.65 亿元。前三季度累计扣非归母净利润更达到 -37.44 亿元。
26 亿元的资产处置收益,从哪里来?
赛力斯在半年报中披露,以原蓝电汽车等业务资产成立了赛豆科技,并引入独立投资者及员工持股平台,增资安排合计约 66.71 亿元。
7 月增资完成,赛力斯持股被摊薄、失去控制权,赛豆不再并表,剩余股权转为权益法核算。
子公司退出合并范围、核算方法改变,是非经常性损益增加的原因,资产与股权结构调整产生的会计收益。
赛豆承接蓝电等业务,也是赛力斯开拓新产品和合作伙伴的尝试。
不谈一次性收益,日常经营压力直接显现。
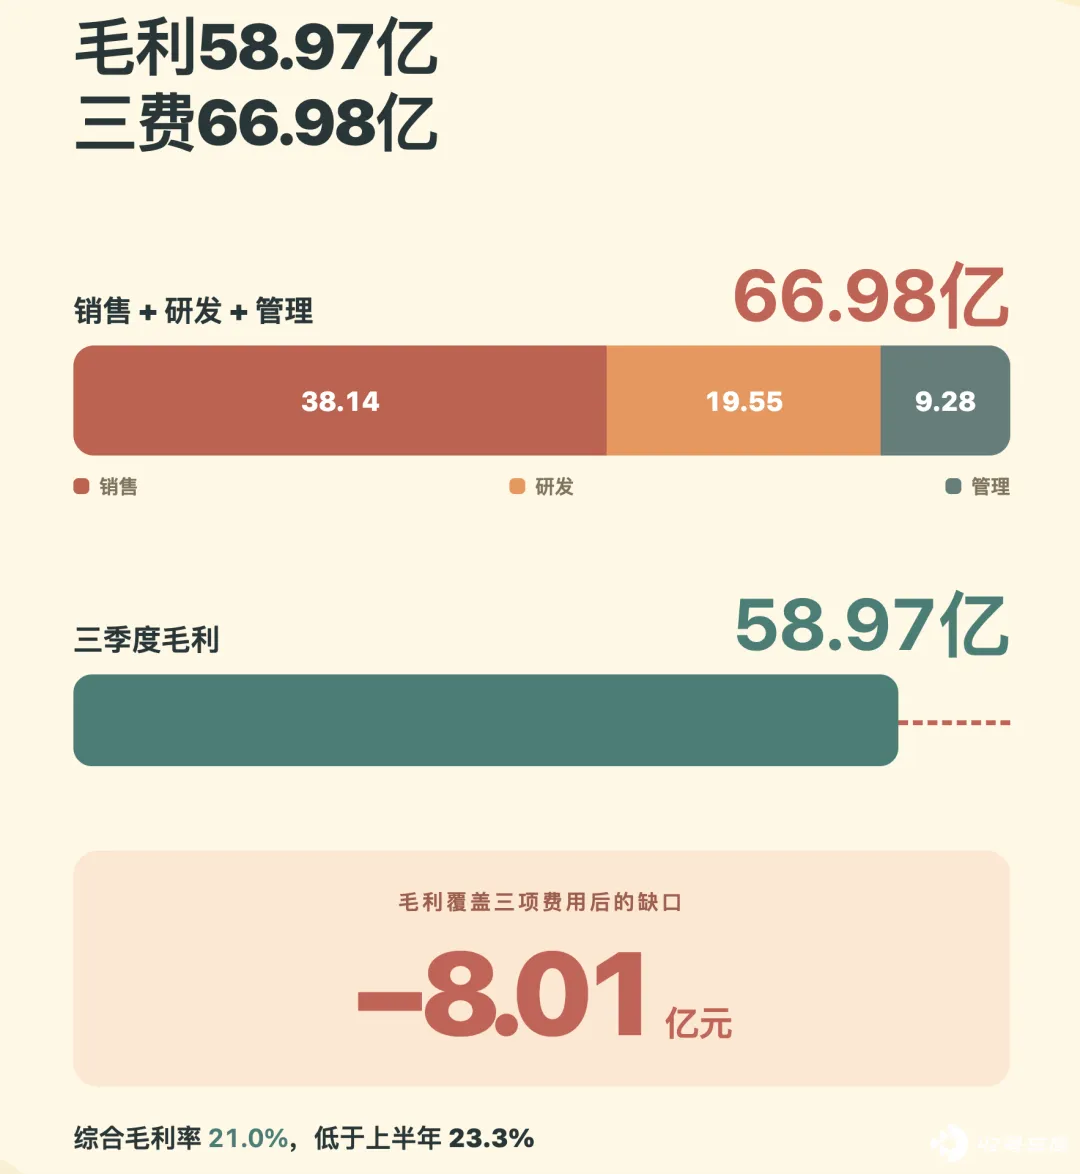
三季度营业收入 280.80 亿元,营业成本约 221.83 亿元,毛利约 58.97 亿元,综合毛利率约 21.0%,低于上半年的 23.3%。
销售费用 38.14 亿元、研发费用 19.55 亿元、管理费用 9.28 亿元,三项加起来约 66.98 亿元,已经超过毛利 8.01 亿元。
为什么高端车卖到了几十万元,还会出现这样的缺口?
◎ 首先是规模。
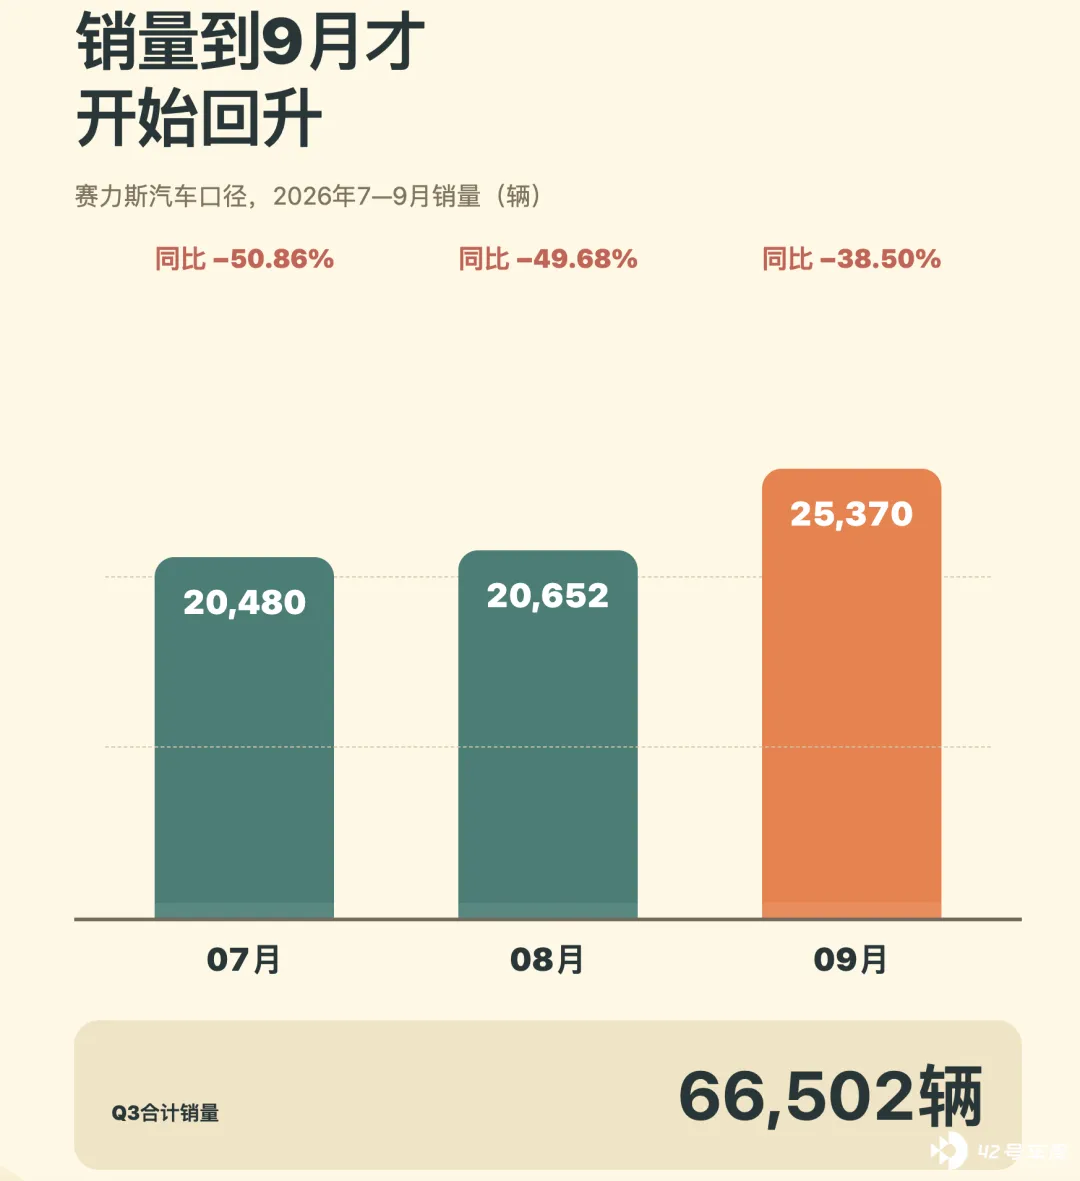
赛力斯汽车 7 月销量 20,480 辆,8 月 20,652 辆,9 月 25,370 辆,三季度合计约 6.65 万辆。7、8 月同比都接近腰斩,9 月虽回升,同比仍下滑 38.5%。
销量减少,研发、营销和渠道等费用不能同步缩到一半,单车分担的经营成本就明显上升。
◎ 其次是成本。
电池、芯片等核心零部件价格上涨,压缩整车盈利空间;前三季度研发费用 56.89 亿元,同比增长 12.43%。前三季度经营活动现金流净流出 145.11 亿元,单看三季度仍流出约 21.35 亿元。
相较上半年净流出 123.76 亿元,现金流压力有所缓和,但离持续自我造血还有距离。
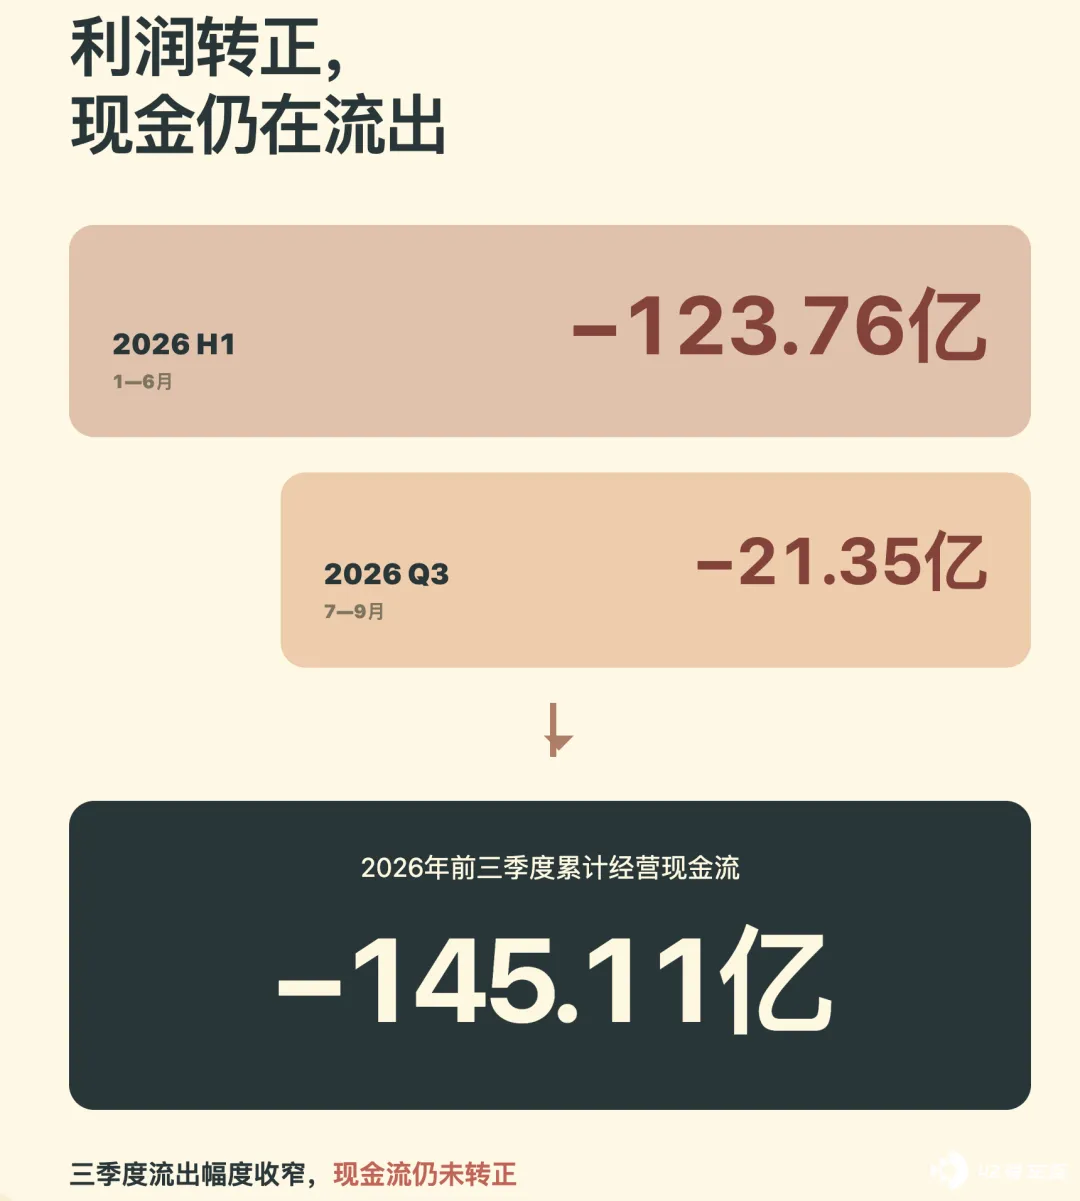
14.2 亿元净利润值得恭喜,财务上,单季盈利确实转正;经营上,销量、费用和现金流还在等待新的平衡。
问界接过经营方向盘,最难的是把销量和费用重新匹配
9 月 15 日,问界与鸿蒙智行公布新合作安排:问界仍在鸿蒙智行体系内,赛力斯主导产品定义、产品设计、品牌营销、渠道零售和服务体系。
问界开始探索「专属专营」,逐步建立更独立的品牌和销售网络。
这是经营权与责任的重新分工,华为的智能驾驶、座舱、技术供应和品牌影响力仍然是问界的重要组成部分。
问界能够从新品牌快速进入 40 万、50 万元以上市场,赛力斯的制造和整车交付能力,与华为的技术、产品定义、渠道和消费者心智共同发挥了作用。
如今经营主导权更多落在赛力斯手里,最难的部分是让独立渠道继续获取足够的客流,让产品决策跟上市场变化,同时管住费用。
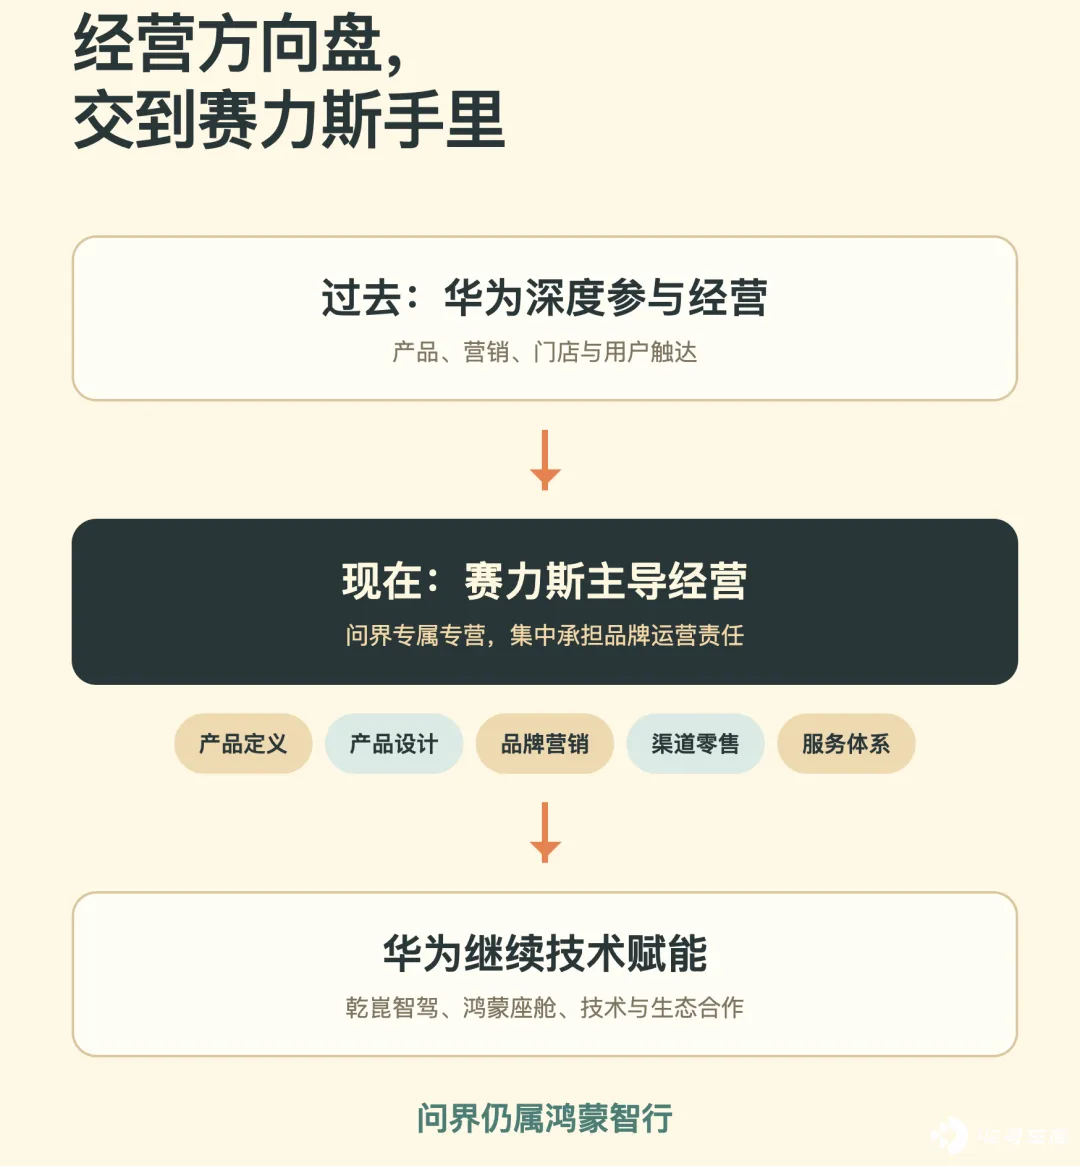
销售费用是最直观的,三季度卖车规模下滑后,销售费用仍达到 38.14 亿元,占营收约 13.6%。
从多品牌共享的鸿蒙智行展厅,向问界专属渠道过渡,门店的获客效率、租金人员成本、营销投放和售后服务都要重新核算。
专属门店让品牌表达更集中,但每一家门店必须靠问界自己的订单支撑。华为继续提供技术和合作资源,相关采购与服务成本不会因为经营权交接而自然消失。
9 月第三方上险数据显示,问界 M9 单月仍在万辆左右,M6 接近九千辆,M8 则处于新老交替阶段。
M9 守住了高端形象和高价位,M6 负责更大的走量市场。预售价 38.98 万元起的新 M8 已定于 11 月 13 日上市,正好补上中高端 SUV 梯队的一环。新 M8 交付能否恢复,会直接影响工厂利用率、单车毛利和渠道坪效。
静态测算:21.0%的综合毛利率对应 58.97 亿元毛利,要覆盖 66.98 亿元销售、研发和管理费用,差约 8 亿元。如果费用不变,需要把毛利率提高约 2.9 个百分点;如果毛利率不变,则需要额外约 38 亿元季度收入,才能覆盖这三项费用。
四季度因此会比三季度更能检验新的问界经营模式。
9 月 15 日之后渠道才开始调整,11 月 13 日新 M8 上市,订单从预订变为实际交付还需要时间。
年底能否实现稳定扣非盈利,要看三件事: M9 销量和价格是否守得住,M6 与新 M8 能否恢复规模,以及专属渠道的费用率能否随着销量提升而下降。
赛力斯与华为重新分工
◎ 问界借华为的影响力快速形成技术和品牌优势;
◎ 现在赛力斯希望掌握更多产品和渠道经营权,也要拿出独立管理高端品牌的能力。
获得自主权只是起点,经营能力需要一辆车、一家门店、一笔订单慢慢验证。
小结
14.2 亿元归母净利润给了赛力斯一张好看的三季度成绩单,可 -13.65 亿元扣非亏损、21.35 亿元单季经营现金流出,问界的经营修复还在路上,赛力斯需要证明自己也能把这门高端汽车生意长期经营好。