作者 | 邱锴俊
编辑 | 王凌方
2021 年 -2025 年,比亚迪销量大涨,年复合增长高达 57.9% 。
但 2025 年,比亚迪销量是 460 万辆,增速只有 7.73% 。
其实, 在 2025 年 9 月开始,比亚迪销量就开始同比下跌; 2026 年开年更是遭遇暴击,同比下跌幅度高达三四成。
高增长之后的下跌让人担忧,尤其是,凭借电动化迅速成为国内车企第一,比亚迪招致了很多对手的怨气。
整个 2026 年上半年,比亚迪几乎呈现 「 哀兵 」 之态,尽管年初也放出了第二代刀片电池及闪充技术、智驾兜底 的 「 杀招 」 ,但是产能爬坡受限,终端销量大跌,内外压力巨大。
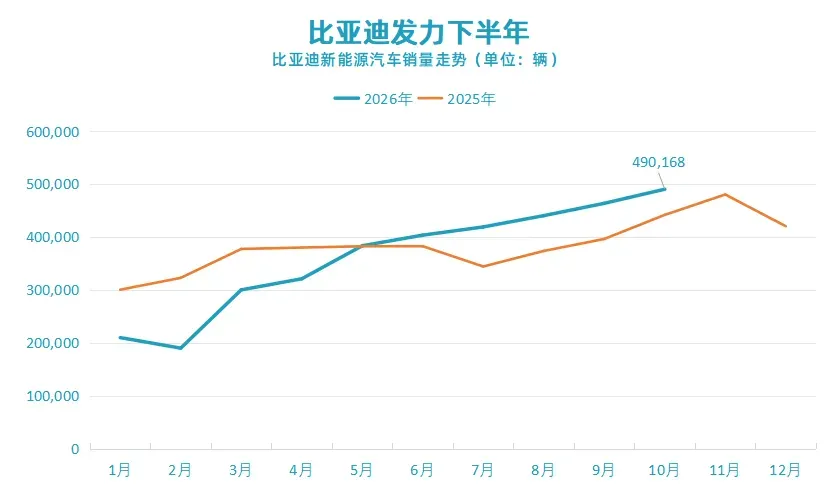
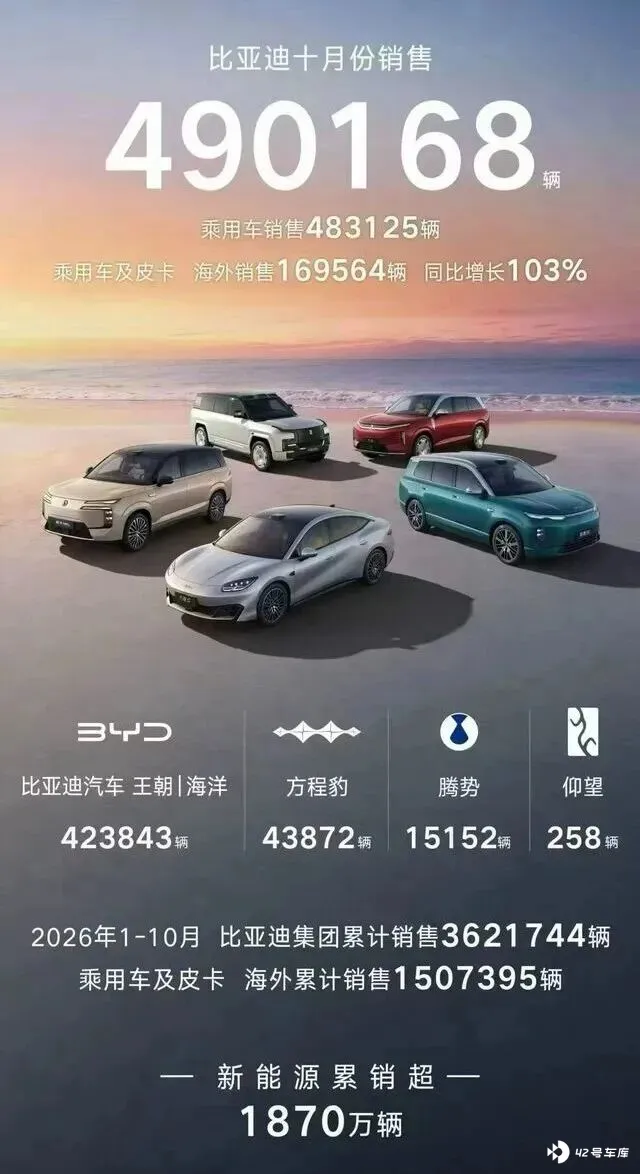
5 月、 6 月,比亚迪销量企稳,开始追平 2025 年同期; 7 月、 8 月、 9 月则同比大增; 10 月也增长超过 10%—— 月销量率先重回增长态势,将 2026 年前十月累计销量拉到仅下跌 2.17% 。
主营业务恢复 增势 ,其他财务数据也随之变好 。
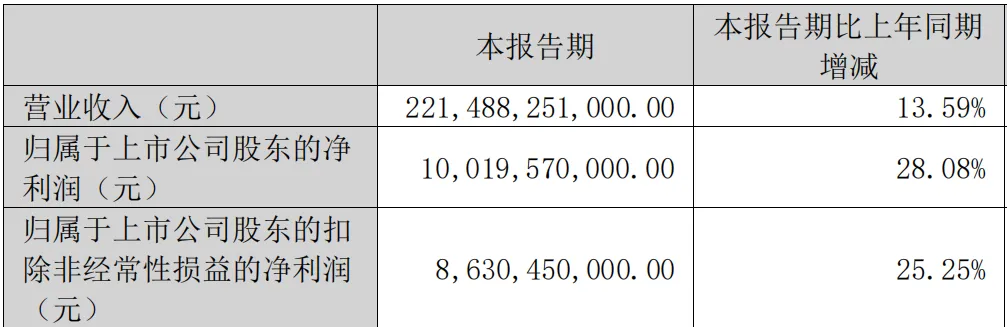
比亚迪 10 月 29 日发布的 三季报显示,当季比亚迪归母净利润达到 100.20 亿,同比大涨 28.08% ;累计利润 223.45 亿,还略微下跌 4.24% ;但如果论扣非净利润,当季 86.30 亿,增长 25.25% ;累计 210.04 亿,增长了 2.51% 。
全年来看,比亚迪年度总销量预计可能比 2025 年的 460 万辆略微增长,但其经营质量会更好,利润增长会更大。
从下跌转回增长态势的比亚迪,已经不是 2024 年那个比亚迪,而是更强大的比亚迪。
三季度业绩亮眼
比亚迪 的 三季报 , 最 亮 眼的数字是 100.20 亿元 —— 第三季度归属于上市公司股东的净利润同比增长 28.08% ,时隔六个季度重新站上百亿台阶。
如果只看前三季度累计,这份季报并不算好看:受上半年销量不佳影响,累计营业收入 5663.04 亿元,同比增长 0.01% ,几乎原地踏步;归母净利润 223.45 亿元,同比小幅下滑 4.24% 。
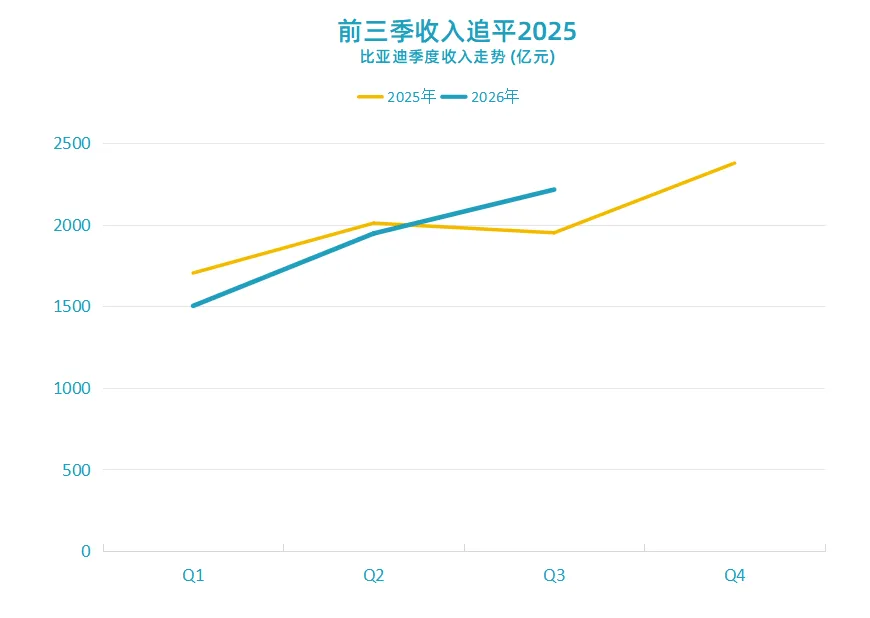
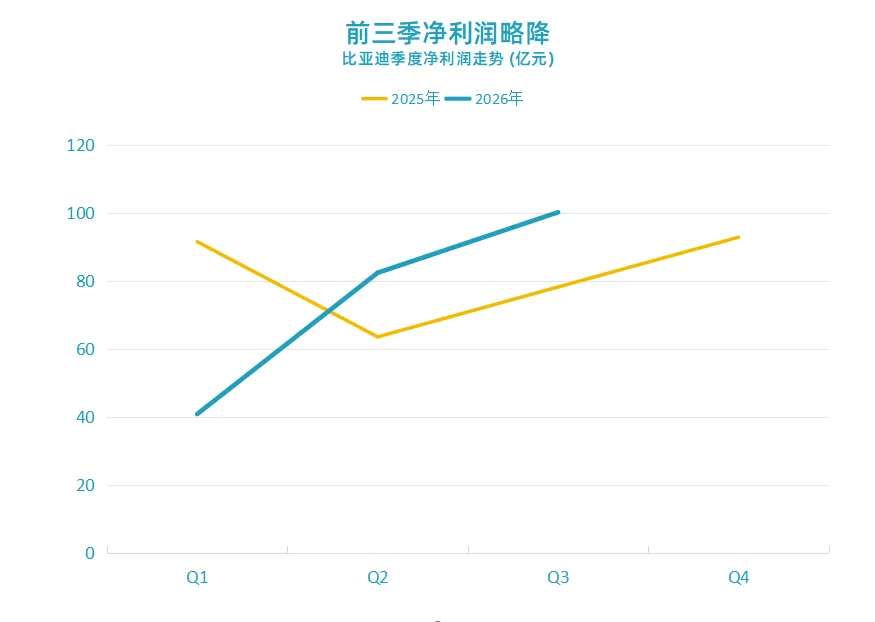
不过, 扣非净利润 表现不错 —— 前三季度累计 210.04 亿元,同比增长 2.51% 。
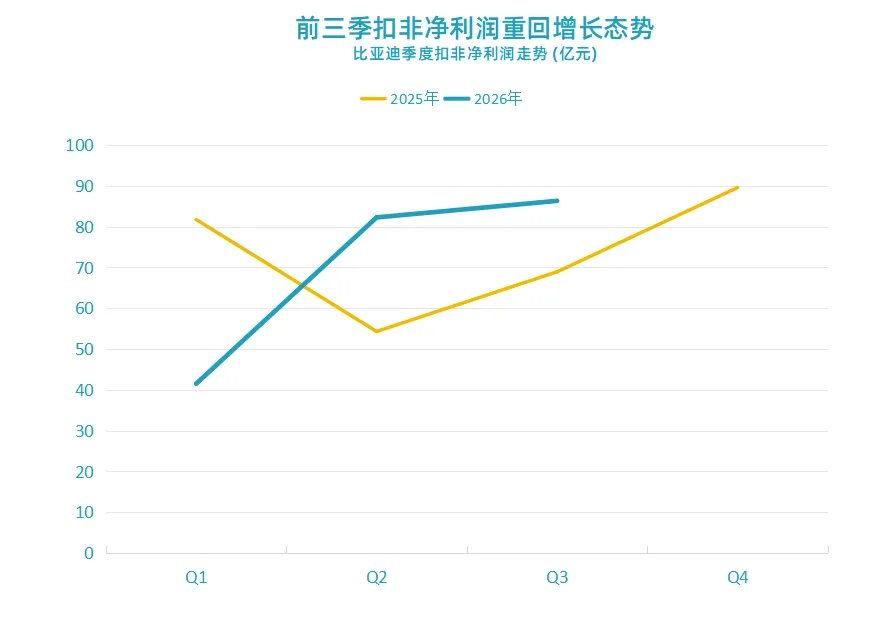
也就是说,整车主业本身并没有走坏, 账面利润的短期回落,主要是被非经营因素扰动的。
最典型的扰动来自汇率。前三季度公司财务费用 73.68 亿元,而去年同期是 -29.36 亿元,从一笔汇兑收益变成了一笔汇兑损失, 原因是海外外币结算带来的汇率波动;投资收益也从去年同期 20.40 亿元降到 2.47 亿元。这两项加在一起,基本解释了归母净利润与扣非净利润之间的落差。
更值得高兴的是现金流。 前三季度经营活动产生的现金流量净额 544.70 亿元,同比增长 33.36% ,大幅高于同期的归母净利润,主业造血能力扎实。
而拉动这一切的,是销量在第三季度重新抬头。
比亚迪第三季度销量 132.31 万辆,同比增长 18.7% ;其中出口 55.07 万辆,同比增长 137% ,出口占当季总销量的 42% 。
前三季度海外累计销量 134 万辆,已经超过 2025 年全年的海外销量, 巴西、匈牙利海外工厂的产能逐步释放,全球化从战略投入进入了大规模兑现阶段。
没怎么多卖车,怎么多赚钱了?
把季报摊开,一个问题自然冒出来: 当季收入只增长 13.59% ,净利润和扣非净利润为什么能涨 28.08% 和 25.25% ?
答案首先在海外。国内市场还在打价格战, 比亚迪自己也没有例外, 「 友商 」 们磨刀霍霍的时候,一台一台往里卷的是单车利润,而不是整车数量。 而在海外,情形完全不同。
而比亚迪 海外市场弥补了国内的压力,拉动了第三季度的营收和利润修复;出口占当季销量 42% 的比例,在两年前是不可想象的。
比亚迪自己也在股东大会上算了这笔账: 巴西工厂今年产出约 25 万辆,匈牙利工厂马上开始正式生产,未来还将投资建设更多工厂。公司提出的路径是,把 「 中国的比亚迪 」 做到 「 世界的比亚迪 」 ,最后成为 「 当地的比亚迪 」 。
全球化的阵痛是要交汇兑损失的学费,但 学费 一收齐,海外就是一台稳定的利润机器。
另一个答案在国内 —— 只不过不是靠 「 多卖车 」 ,而是靠 「 卖得更贵 」 。
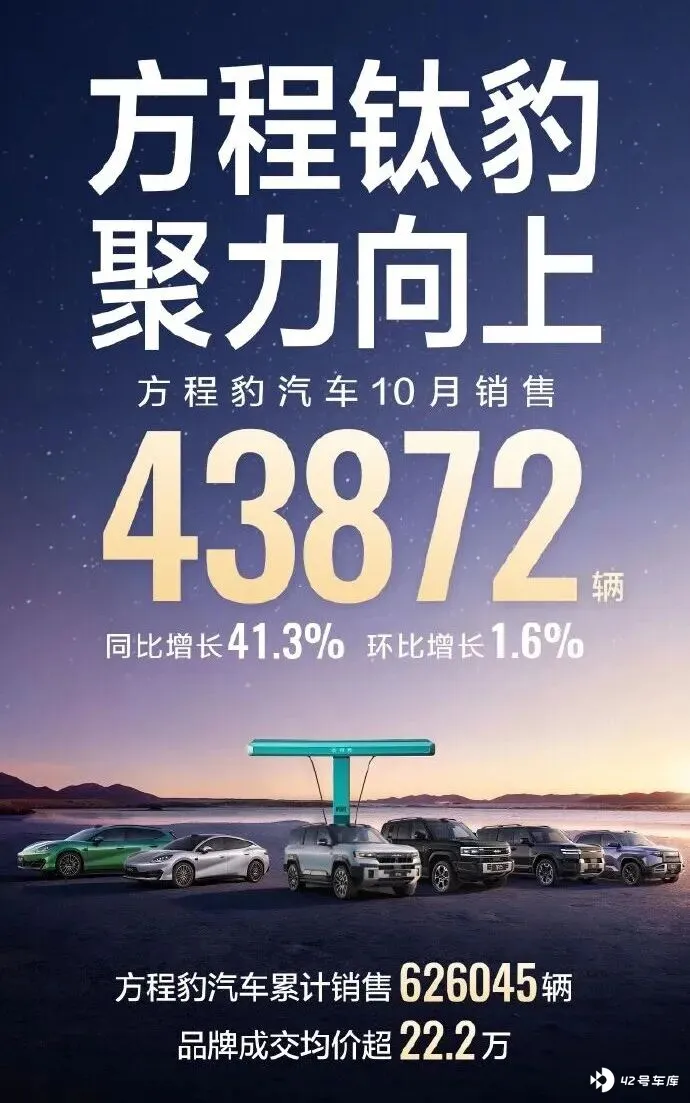
比亚迪子品牌 方程豹 , 是眼下最能说明问题的一个。
10 月方程豹销售 43872 辆,同比增长 41.3% ,累计销售已达 626045 辆,刚刚交付突破 60 万辆;而这个品牌的成交均价是 22.2 万元。
腾势和仰望则在各自的高端市场继续往上顶。
所以,答案并不复杂:出口贡献了收入和利润的主要增量,国内高端品牌拉高了单车价值。二者叠加,才有 「 销量不涨、利润上涨 」 的结果。
从下跌转回增长态势的比亚迪,已经不是 2024 年那个比亚迪。 8 月 28 日,公司完成董事会换届,王传福继续任董事长并兼任总裁。在 9 月 29 日的临时股东大会上,管理层给出的判断是: 「 公司是技术领先的企业,很多价值未被发现。 」
此前 5 年 的高增长, 展示了比亚迪 企如何在电动化时代抢跑;这 1 年的调整,则在教 比亚迪如何在规模之后重新算账 —— 海外的车、卖得更贵的车 , 以及 如何在规模之后,创造更大规模 。