


作者: 朱玉龙
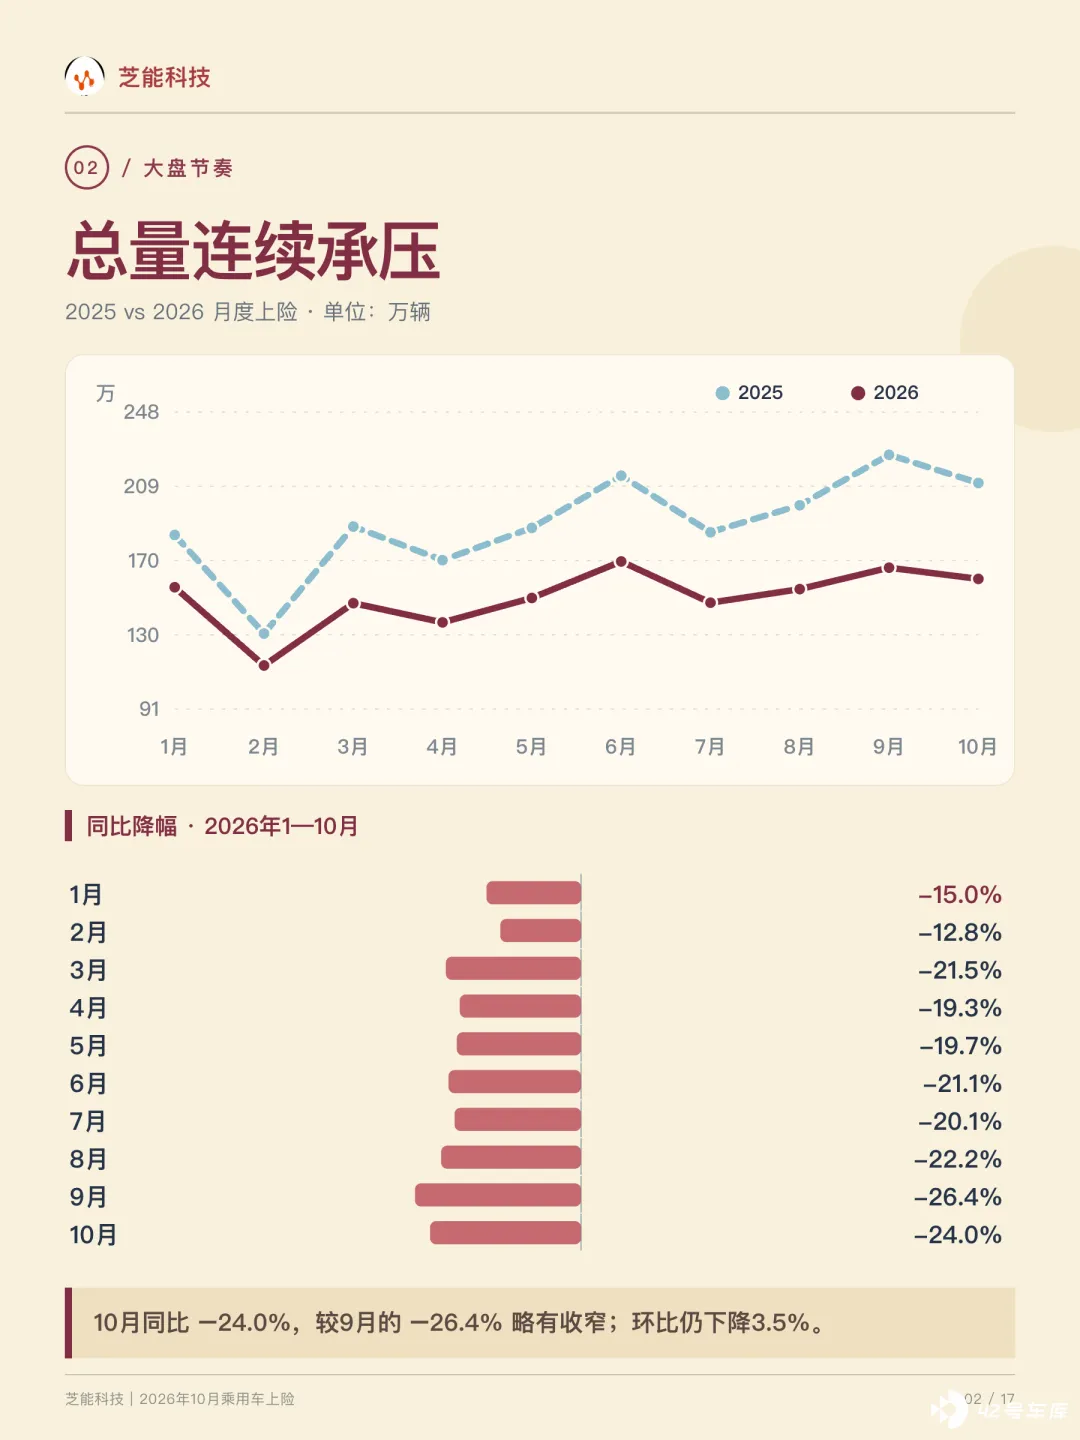
10 月全国乘用车上险 159.85 万辆,去年同期 210.30 万辆,同比减少 50.44 万辆、降幅 24.0%,比 9 月的 165.70 万辆又下降 3.5%。
1—10 月累计 1,499.93 万辆,同比下降 20.7%。
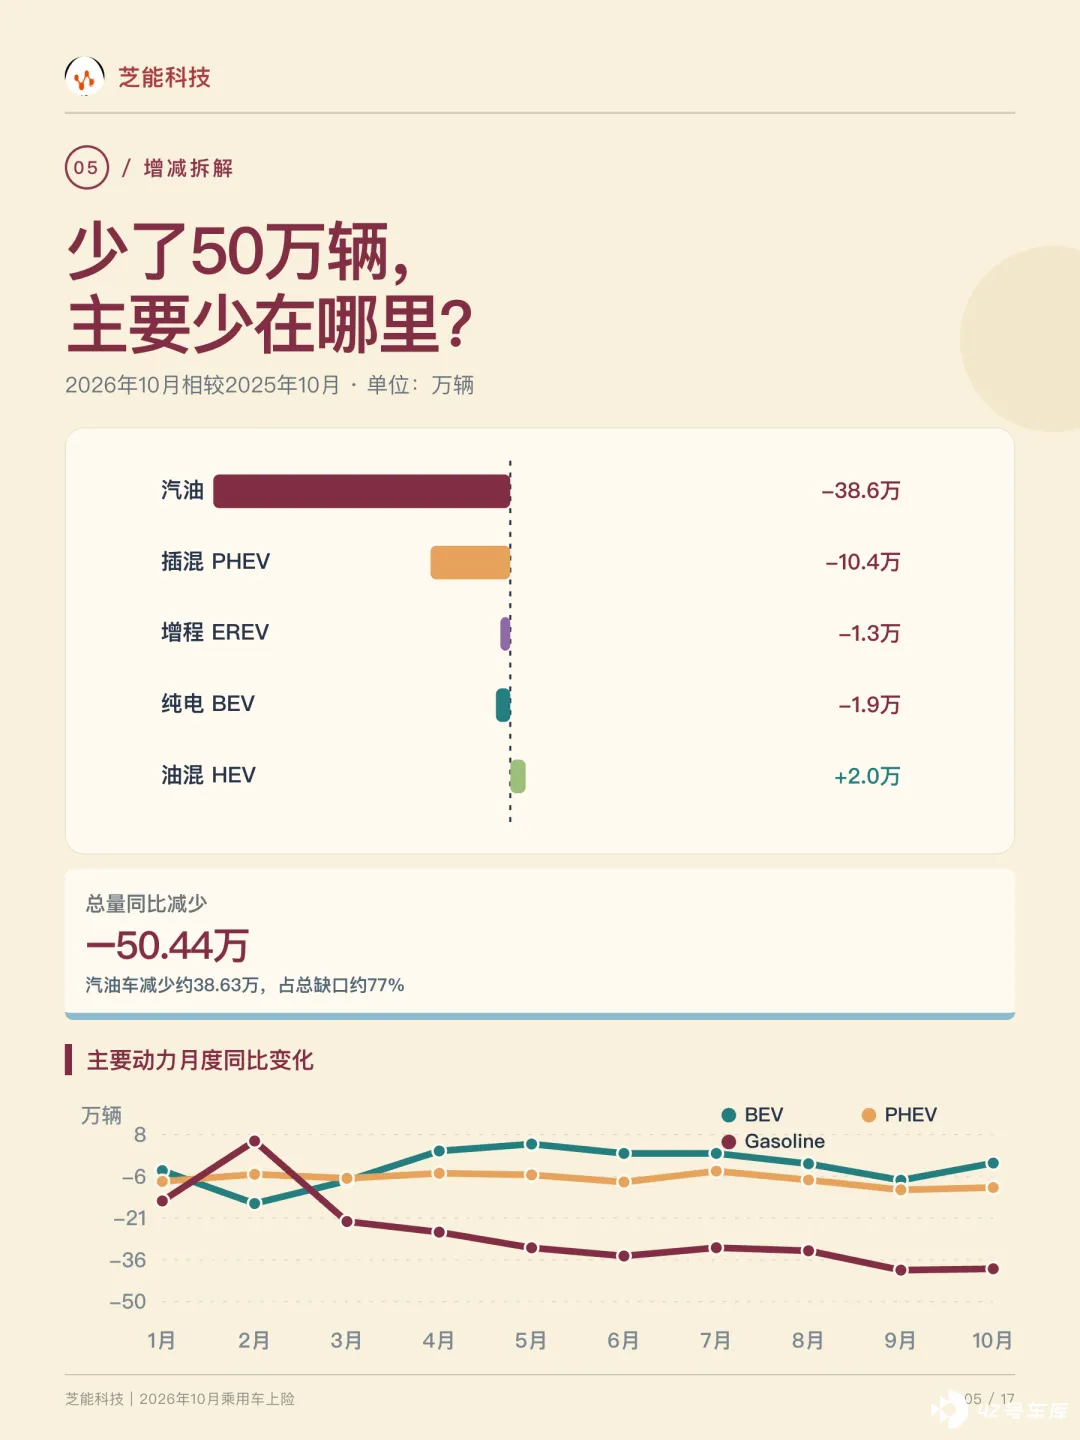
单月少的 50.44 万辆里,汽油车占 38.63 万辆。纯电 74.47 万辆只比去年少 1.86 万辆、同比下降 2.4%。
乘联分会统计的 10 月狭义乘用车零售 164.3 万辆,同比下降 27.1%,上险量比乘联会的数据还要少个 4.5 万。
金九银十没能带来销量回升,比亚迪 24.80 万辆、吉利 19.61 万辆守住前二,零跑 7.30 万辆是新势力里最高的。
11 月和 12 月的上险可能在 160-180 万内波动,估计今年的销量在 1820-1840 万左右。
2026 年各月都低于去年同期,10 月为全年最低的月度同比之一。9 月已经开始两位数下滑,10 月的环比仍在往下走。
5 0 万 辆缺口里,汽油车占 38.63 万辆纯电份额升到 46.6%
◎ 汽油车 10 月上险 45.03 万辆,同比下降 46.2%,比去年同期少 38.63 万辆,占全市场同比减少量的 77%。
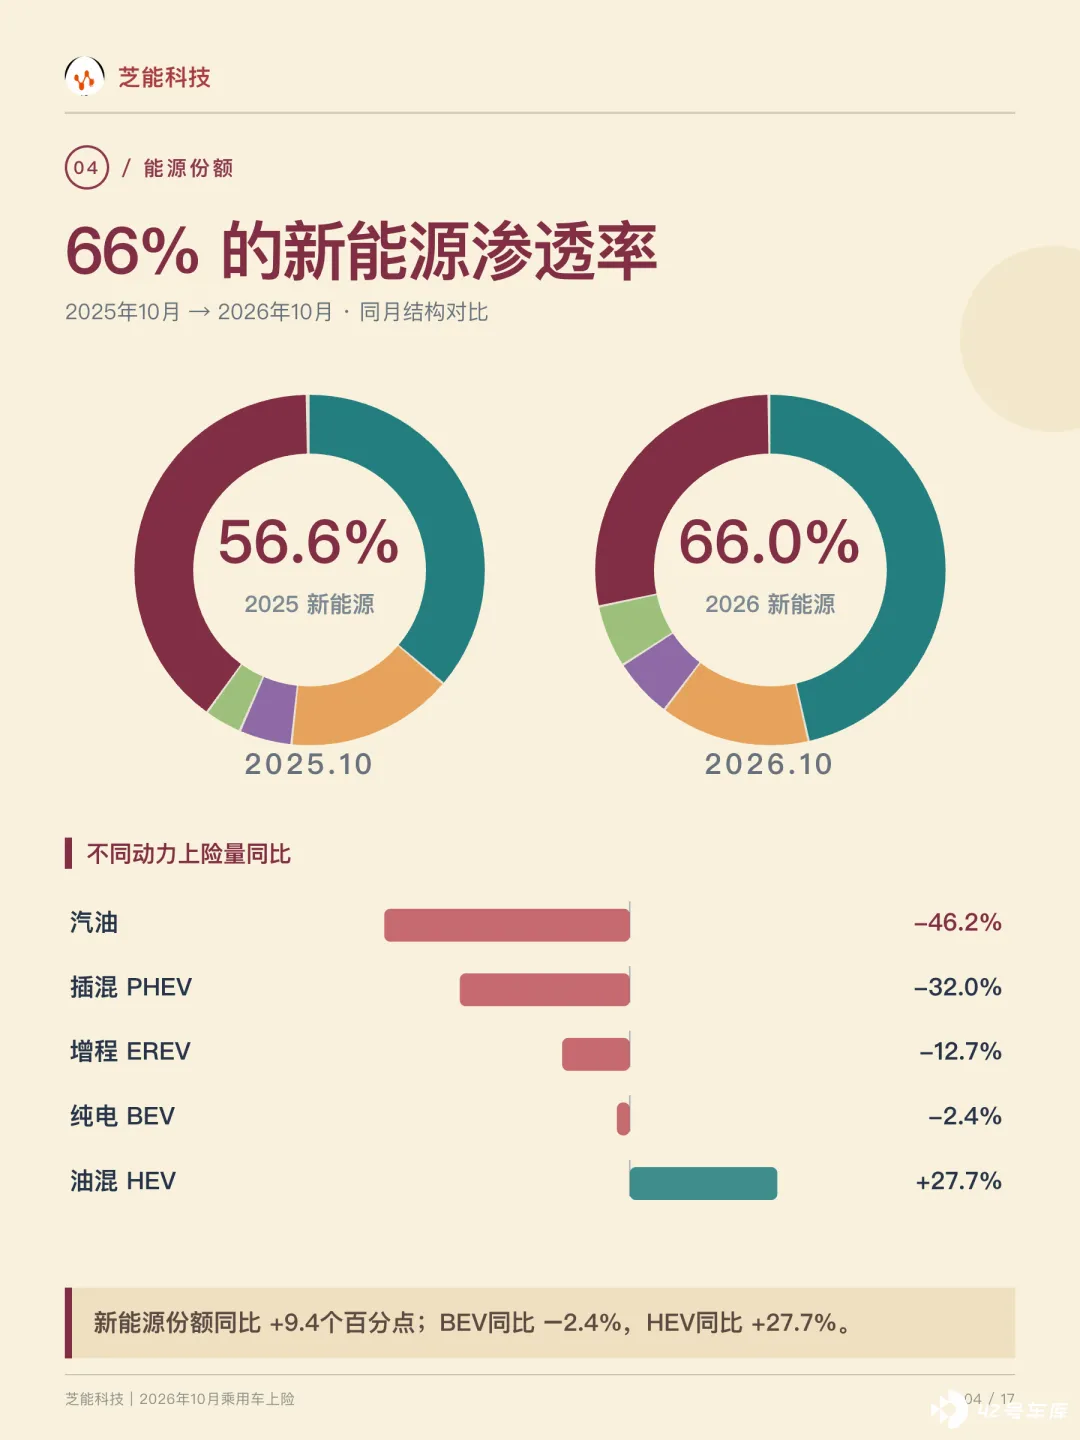
汽油车在乘用车上险中的占比降到 28.2%,去年同月还是 39.8%。
燃油轿车和 SUV 原来承担的主流家庭用车需求,流向纯电、插混、增程和油电混动。
◎ 上险量总体下降 24%的同时,纯电单月份额由去年 10 月的 36.3%升到 46.6%,提高 10.3 个百分点,是最大的单一动力类别。
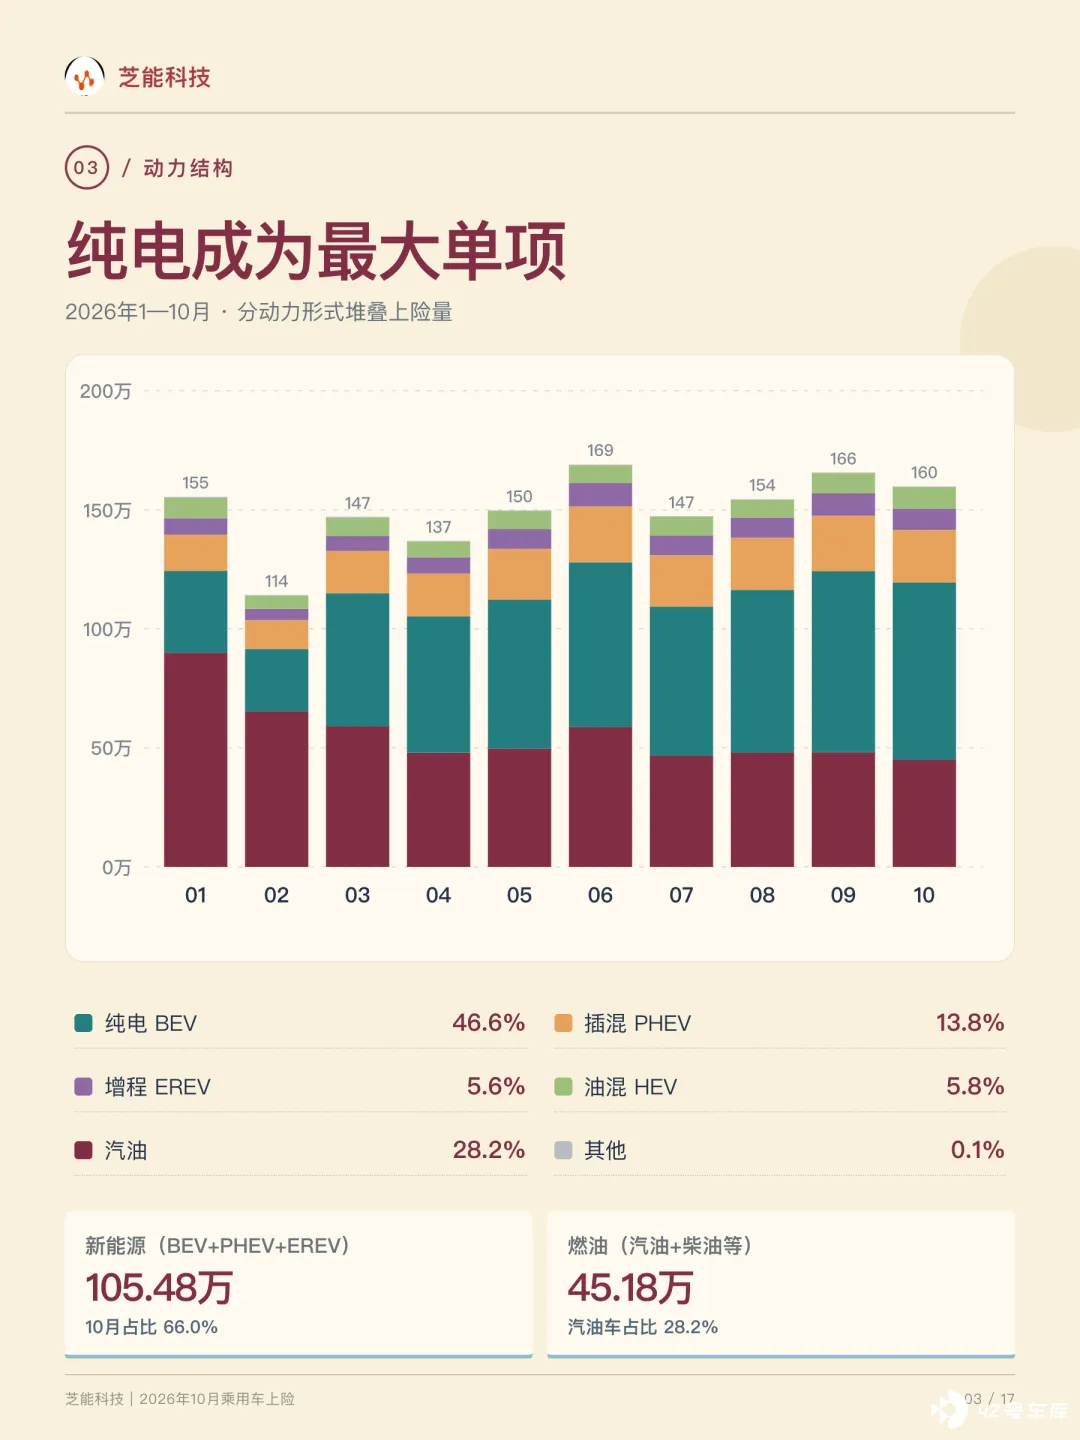
◎ 插电混动 22.10 万辆、同比下降 32.0%,增程 8.90 万辆、同比下降 12.7%,两类都弱于纯电。
插混面对产品同质化和价格竞争,增程还有中大型 SUV 和 MPV 的需求,但是定价还是贵,成本的问题限制了这两类车做小车,做便宜的产品。
◎ 油电混动 HEV 上险 9.19 万辆、同比增长 27.7%,是 10 月主要动力类别里唯一正增长的一块。丰田等品牌的混动产品靠使用成本和补能便利性,留住了不打算立刻换插电的消费者。
纯电、插混和增程合计 105.48 万辆,新能源渗透率 66.0%,比去年同月提高 9.4 个百分点。
新能源总上险同比仍下降 11.4%,渗透率抬升来自燃油车收缩得更快。
比亚迪吉利合计 44.40 万辆,零跑同比增 44.8%
◎ 比亚迪 10 月上险 24.80 万辆、同比下降 15.9%,吉利 19.61 万辆、同比下降 15.1%,两家合计 44.40 万辆,占乘用车上险总量 27.8%。
比亚迪车型里,元 UP 2.73 万辆,方程豹钛 7 两个动力版本合计 2.22 万辆,海豚 1.72 万辆。
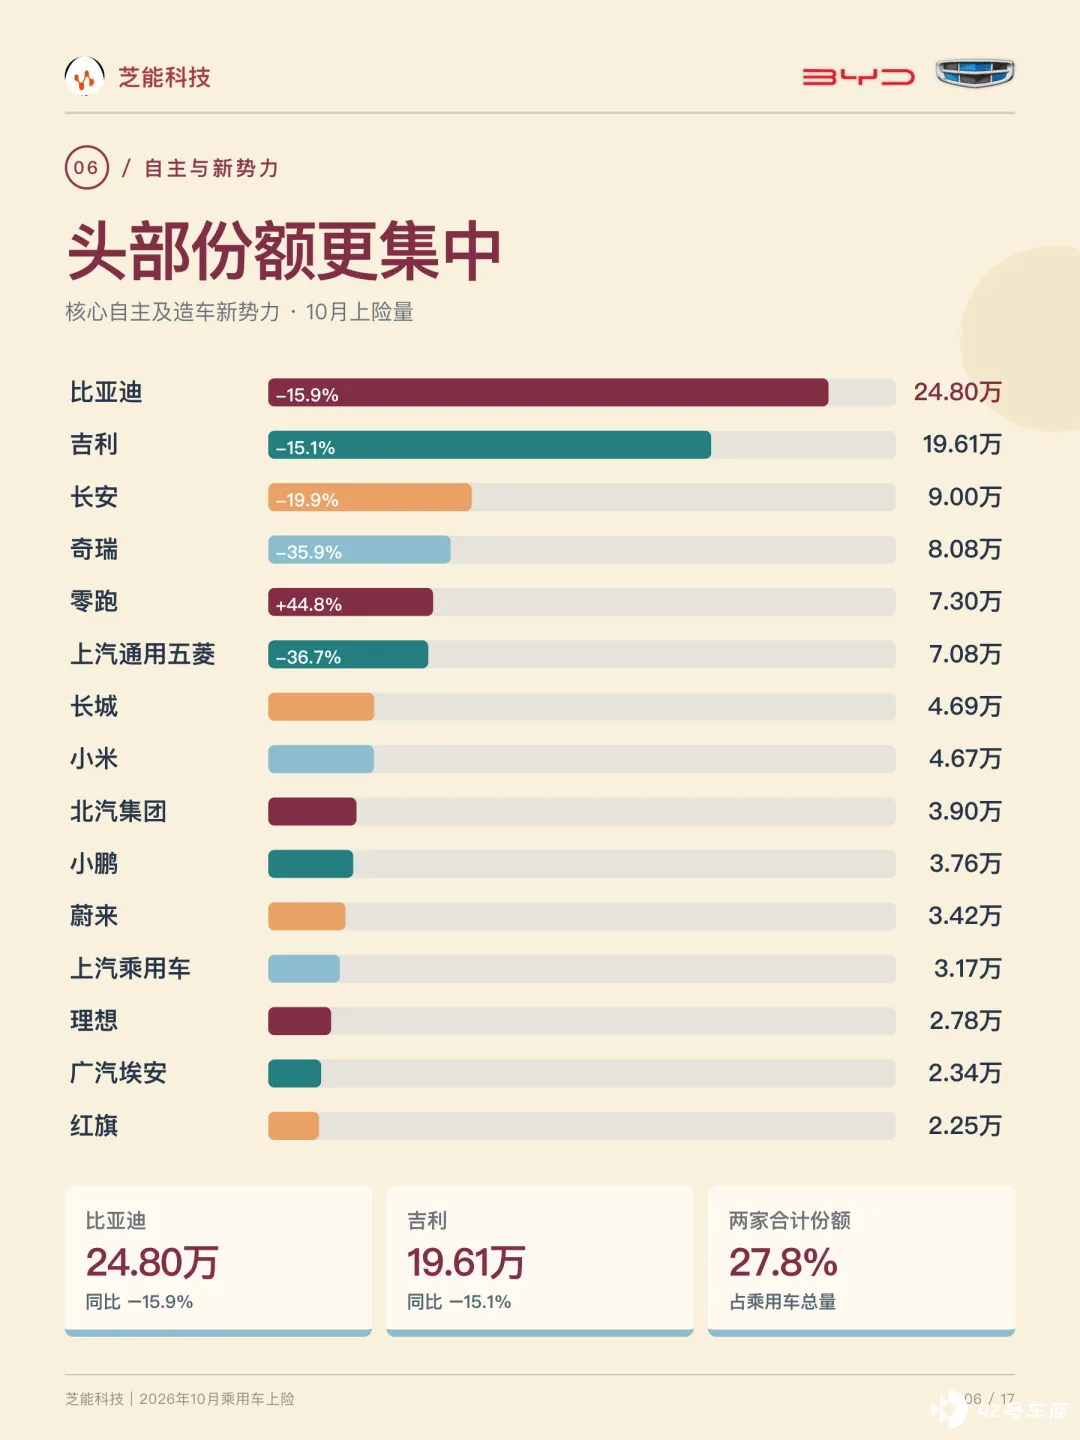
吉利银河 10 月上险 9.71 万辆、占吉利集团 49.5%,吉利主品牌 5.85 万辆,极氪 2.17 万辆,领克 1.85 万辆。星愿单车型 4.97 万辆,银河负责主流新能源规模,领克和极氪往更高价位延展。
◎ 长安集团 10 月上险 9.00 万辆、同比下降 19.9%,长安启源 3.45 万辆、长安主品牌 3.41 万辆、深蓝 1.86 万辆、阿维塔 0.28 万辆,启源已经略高于传统长安主品牌。
◎ 奇瑞 8.08 万辆、同比下降 35.9%,奇瑞主品牌 3.99 万辆,捷途 1.75 万辆,风云 1.55 万辆。
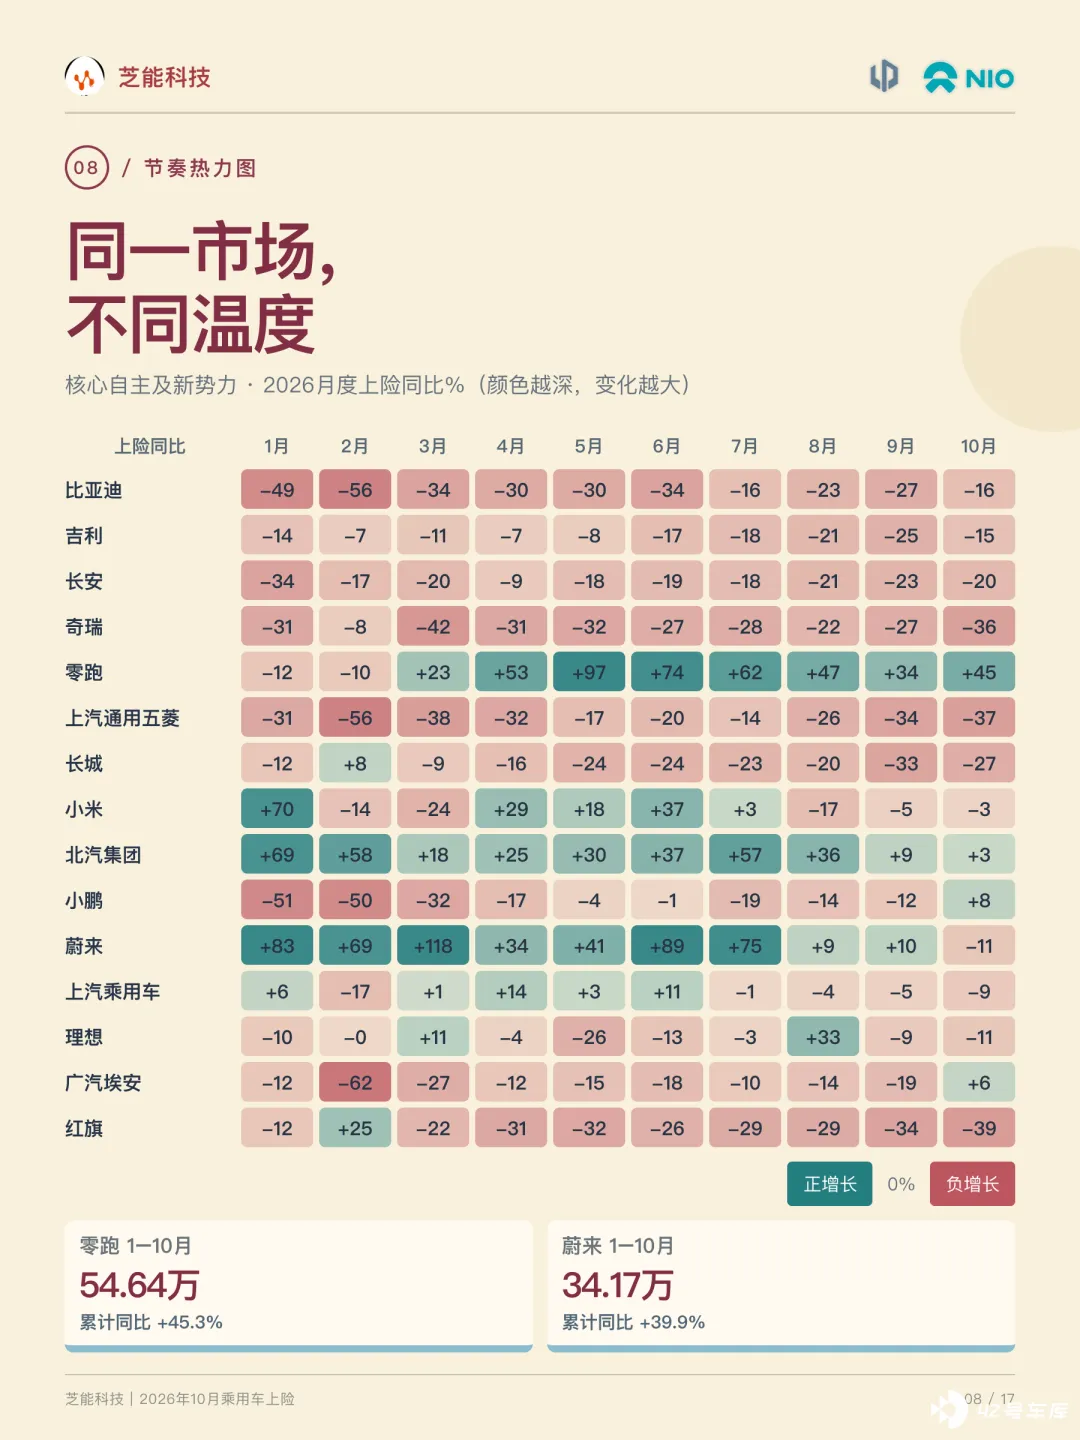
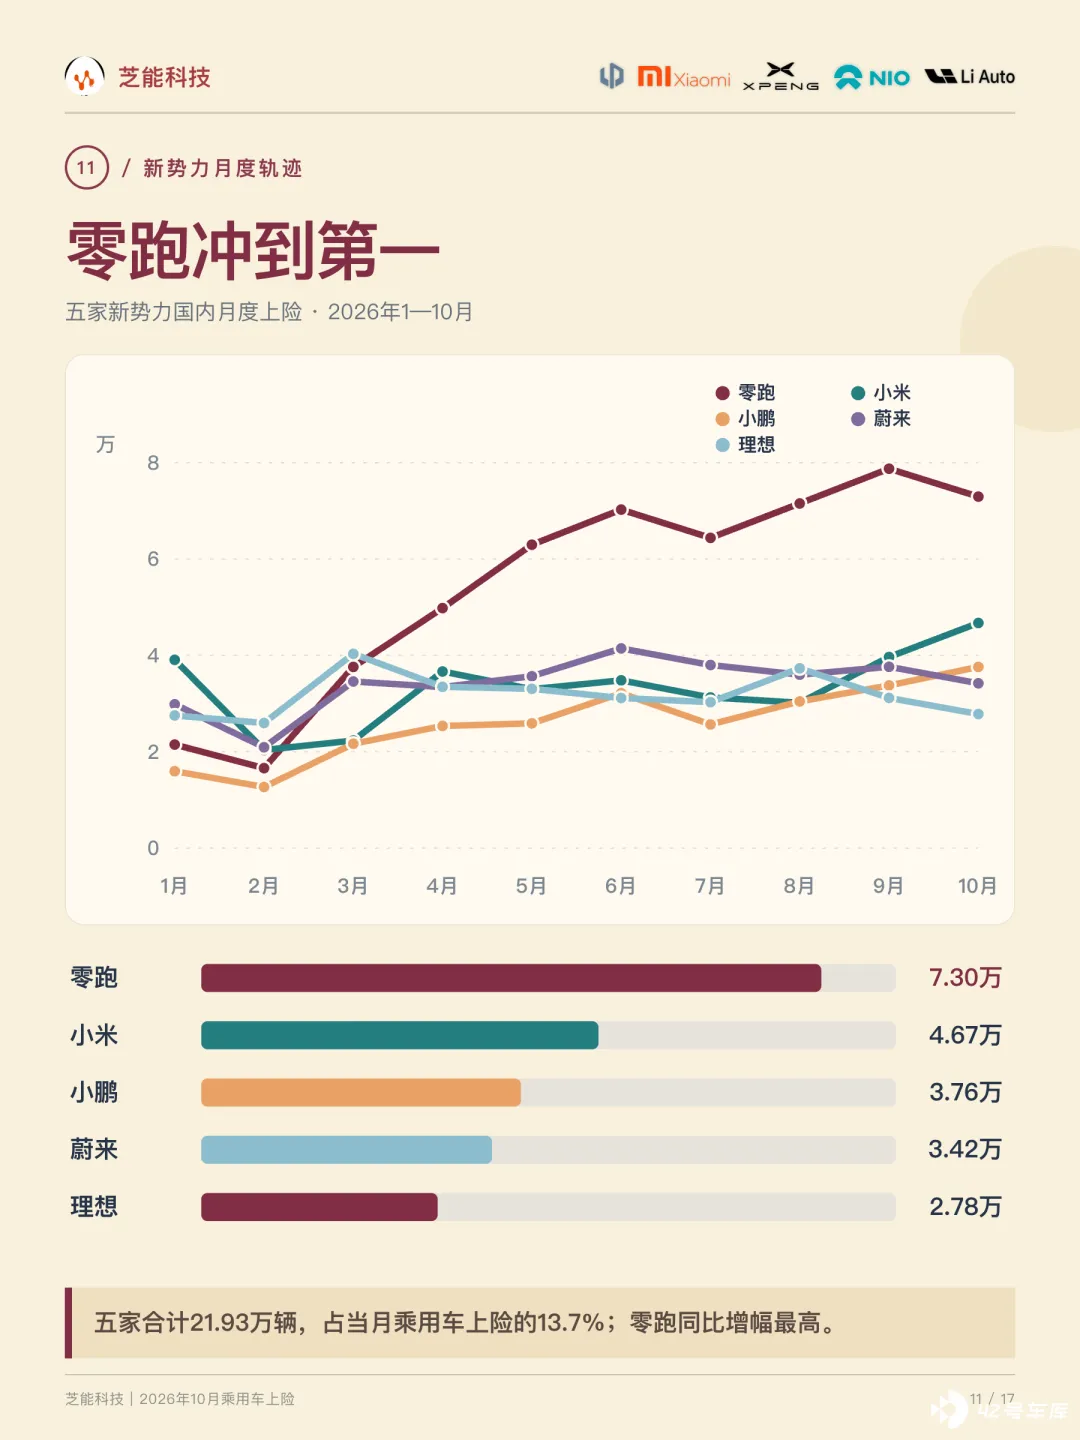
◎ 零跑 10 月 7.30 万辆、同比增长 44.8%,前 10 个月累计同比增长 45.3%,是 10 月唯一两位数正增长的主流品牌。
◎ 长城 4.69 万辆,哈弗占 57.3%,魏牌、坦克和欧拉分掉剩下的细分市场。
◎ 小米 4.67 万辆、同比下降 3.1%,
◎ 小鹏 3.76 万辆、同比增长 8.4%,
◎ 蔚来 3.42 万辆、同比下降 11.1%,
◎ 理想 2.78 万辆、同比下降 10.9%。
五家合计 21.93 万辆、占全市场 13.7%。蔚来内部 NIO 主品牌占 53.2%,乐道 24.0%,萤火虫 22.8%。
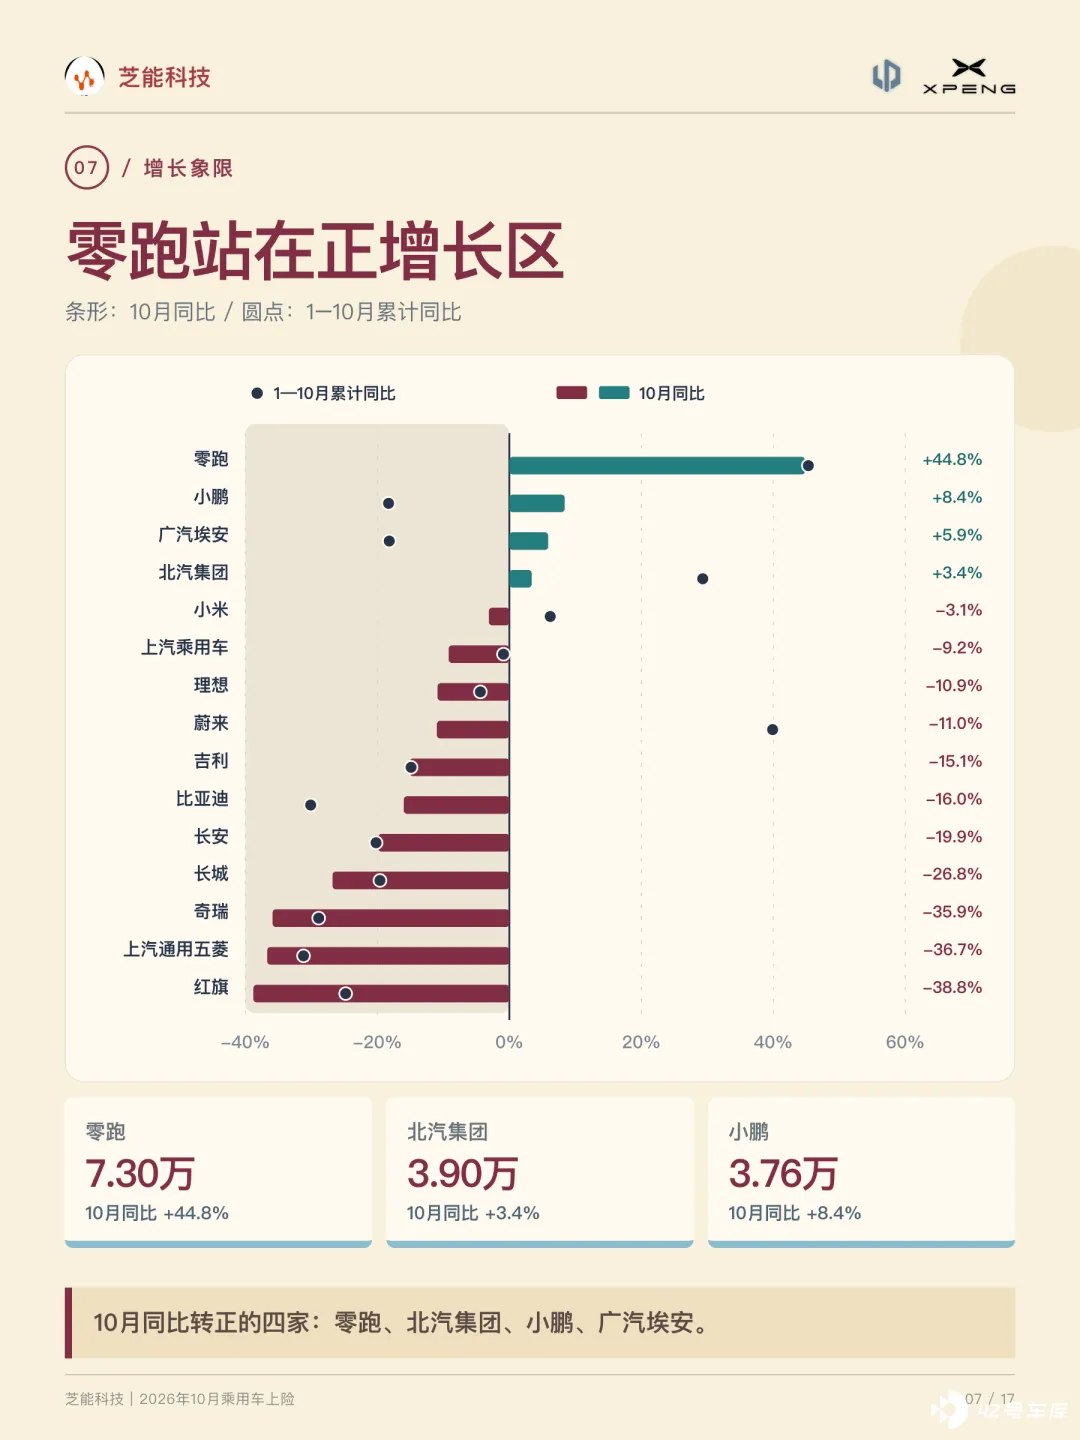
零跑、北汽集团、小鹏、广汽埃安在 10 月转正,其余多数仍在两位数下滑区间。
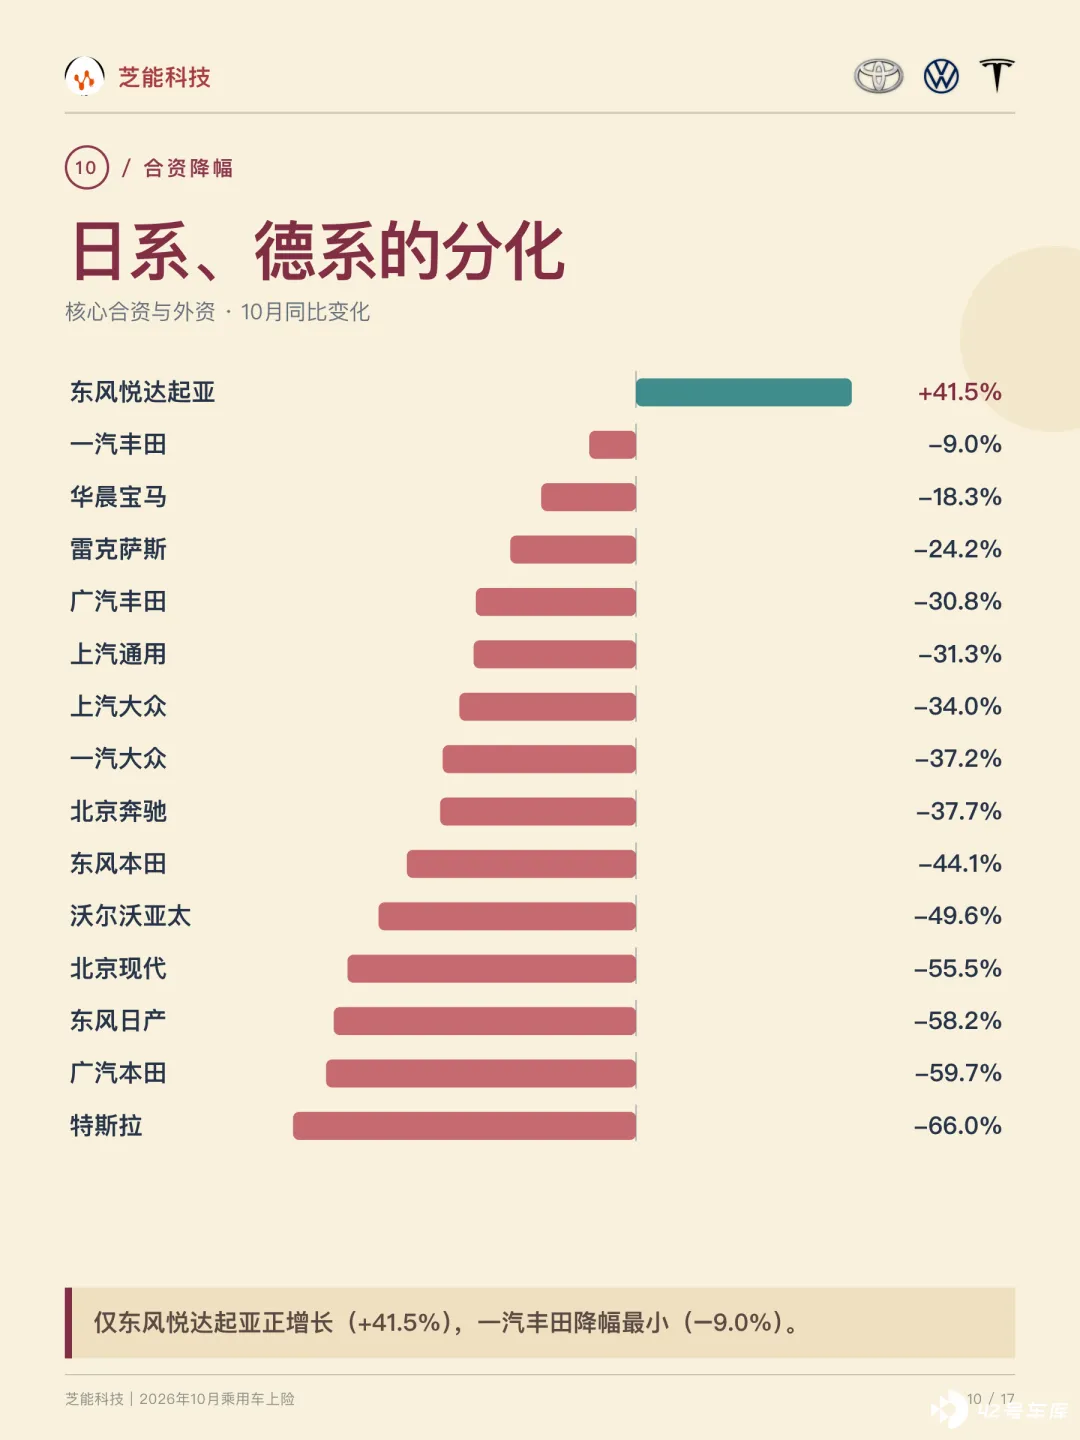
◎ 一汽大众 8.03 万辆、同比下降 37.2%。
◎ 上汽大众 5.86 万辆、下降 34.0%。
◎ 一汽丰田 5.26 万辆、下降 9.0%。
◎ 广汽丰田 4.66 万辆、下降 30.8%。
◎ 东风日产和广汽本田的降幅分别到 58.2%和 59.7%。
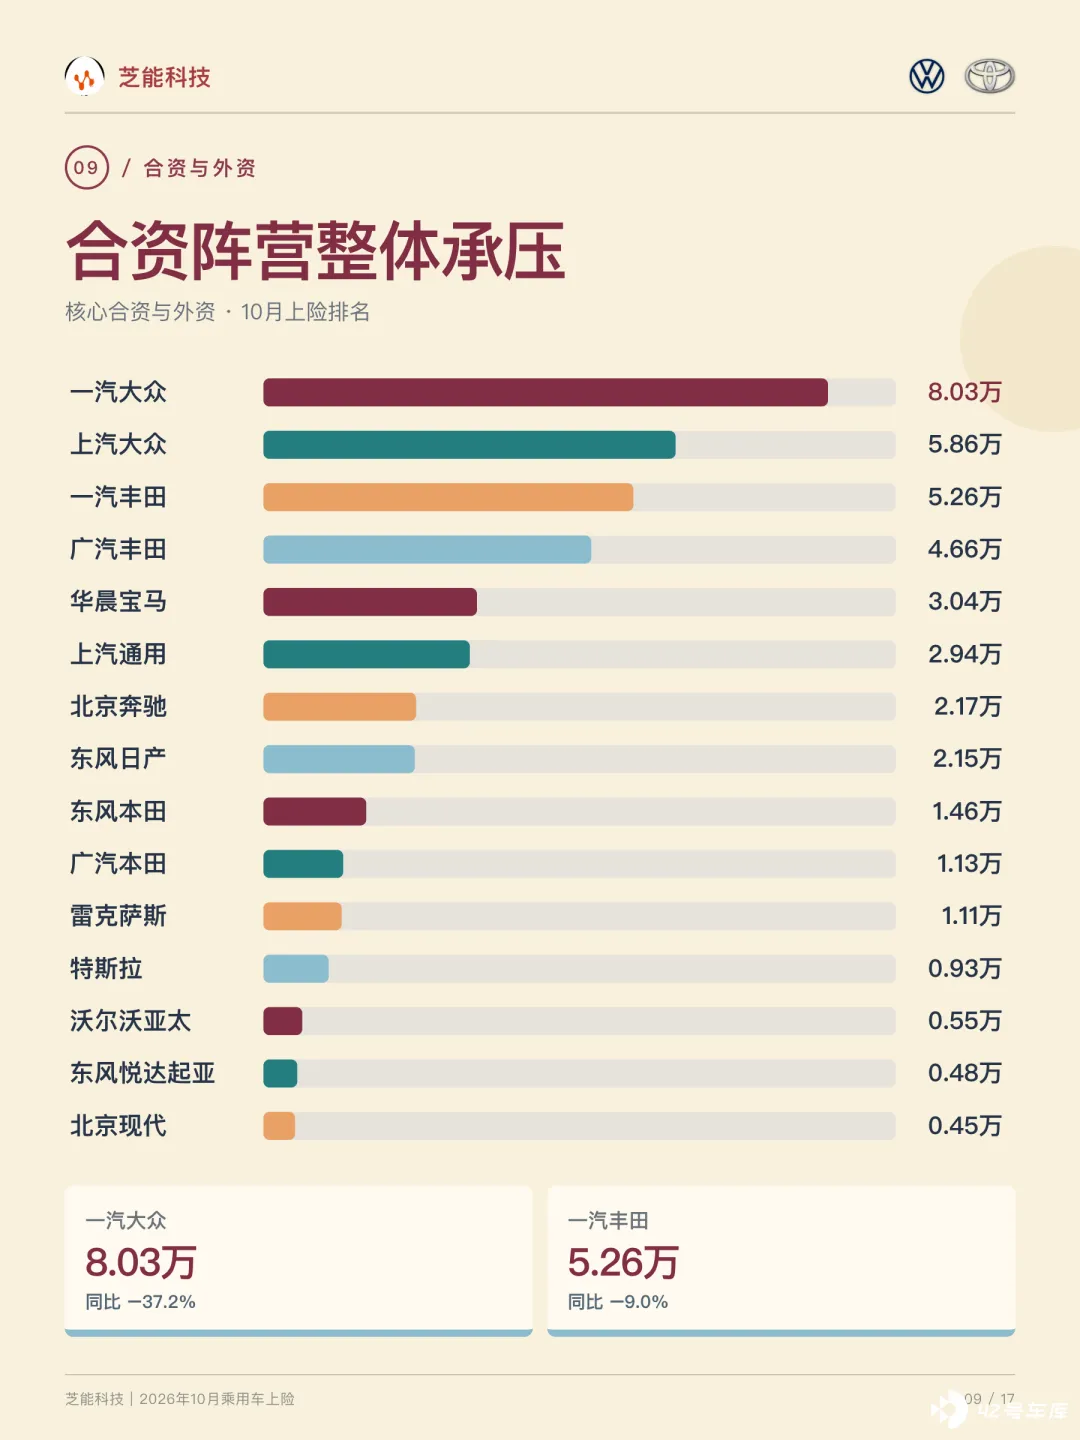
15 家里只有东风悦达起亚正增长 (+41.5%) ,一汽丰田降幅最小 (−9.0%) ,北京奔驰、一汽大众落在−37%附近,特斯拉−66.0%垫底。
乘联分会统计 10 月乘用车出口 92.8 万辆、同比增长 68.5%,占厂商销量 35%。
五家新势力的月度轨迹分化明显: 零跑从年初的低位一路抬升,小米稳定在 4 万辆上下,小鹏、蔚来、理想在 3 万辆附近震荡。
2025 年 11 月上险 203.04 万辆,12 月 231.91 万辆,2024 年 12 月也明显高于 11 月。
年末交付增量在两个年份都出现过。 2026 年 10 月基数低,广州车展、区域促销和部分地方补贴窗口会把客流拉起来。10 月经销商库存预警指数 62.2%,渠道资金和库存压着促销的力度。
◎ 偏弱情景 11 月 155 万辆、12 月 185 万辆,全年 1,840 万辆、同比下降 20.9%。
◎ 基准情景 11 月 168 万辆、12 月 202 万辆,全年 1,870 万辆、同比下降 19.6%。
2026 年与 2027 年新能源汽车购置税连续两年减半征收,单辆新能源乘用车减税额上限 1.5 万元。
购车需求提前释放来自地方以旧换新补贴剩余额度、厂家年终优惠、年度销售目标和车型换代节奏,力度按地区和品牌分开。
11 月新能源占比预计落在 65%到 68%,12 月 66%到 70%,纯电继续承担最大上险体量,HEV 相对稳。
小结
汽油车和纯电在 10 月拉开的差距,今年的上险量估算在 1840 万,可能还会左右波动下。







