*作者:大眼
4 月 30 日,蔚来发布 2021 年一季度财报,正如其在国内市场上的稳健表现一样,蔚来的财务数据也在持续向好的方面发展。
总的来看,公司一季度营收达到 79.8 亿元,同比增长高达 481.8%,环比增长也有 20.2%;整车销售毛利率继续攀升达到 21.2%,综合毛利率 19.5%。利润方面,公司一季度净亏损 4.51 亿元,但相较于去年同期亏损 17.23 亿元,已经大为改观。
此外,蔚来汽车现金储备达 475.5 亿元,这为蔚来持续的新车和核心技术研发提供了足够的弹药。
销量持续攀升,ET7 前景看好
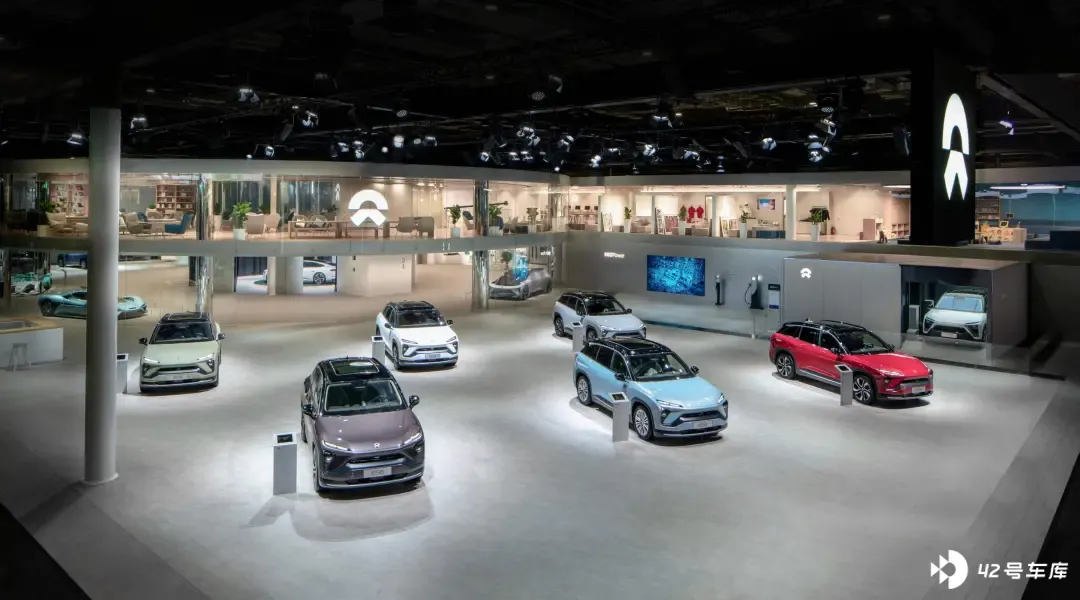
对于车企来说,好的财务数据肯定有赖于节节攀升的销量。蔚来当前在国内销售三款车型,分别是中大型 SUV ES8、中型 SUV ES6 以及轿跑 EC6。三款车型的销量较为均衡。
总的来看,2021 年第一季度,蔚来总计交付了 20060 辆新车,同比增长 422.7%,环比 2020 年第四季度增长 15.6%。其中,蔚来 ES8 销售 4516 辆,蔚来 ES6 销售 8088 辆和蔚来 EC6 销售 7456 辆。蔚来创始人、董事长兼 CEO 李斌表示,受半导体短缺影响,预计 2021 年第二季度交付 21000-22000 辆。
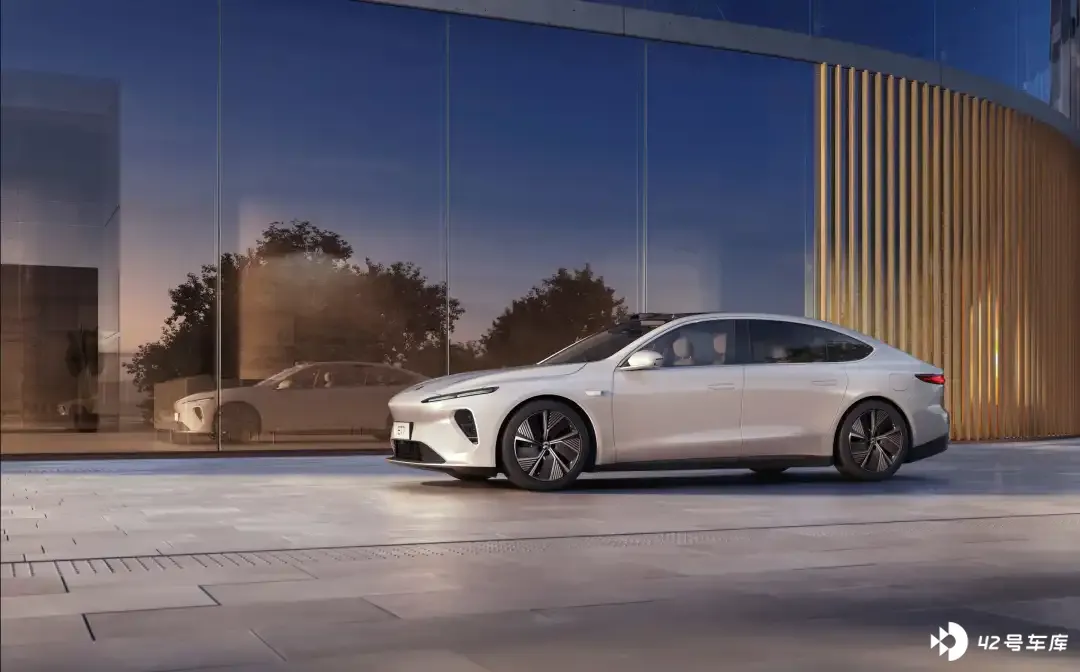
对于蔚来还有一款不得不提的就是其最新亮相旗舰轿车 ET7。该款车型的量产工作目前也已经在紧锣密鼓地筹备中,预计将在 2022 年一季度开始交付。
在续航里程上,蔚来 ET7 上将搭载 70 千瓦时及 100 千瓦时电池组,这两款车型的续航里程分别为 500+km 和 700+km。未来还将搭载 150 千瓦时电池组实现 1000 km 以上的续航里程。
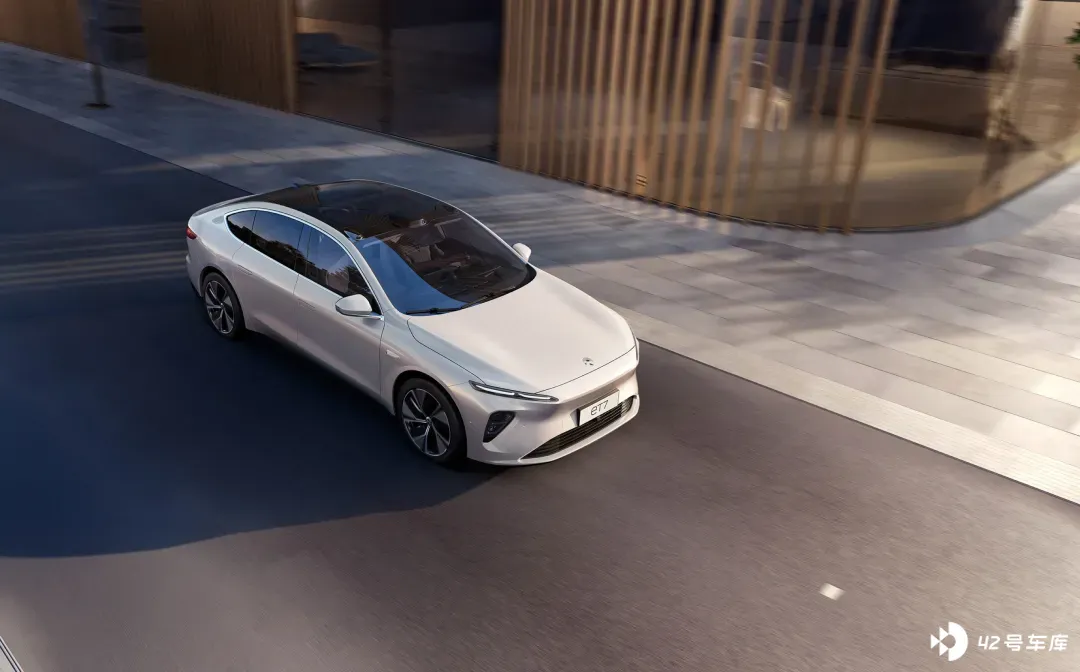
但这款车型最大的亮点在于自动驾驶系统,其包括 11 个 800 万像素摄像头、1 个超远距离高精度激光雷达、5 个毫米波雷达、12 个超声波雷达、2 个高精度定位单元、1 个车路协同感知和 1 个增强主驾感知(DMS)组成的硬件系统。
此外,其配备四颗英伟达 NVIDIA Drive Orin 芯片助力 NIO Adam 蔚来超算平台总算力高达 1016 TOPS,远远超过当前特斯拉 FSD HW 3.0 仅为 144 TOPS 的算力。
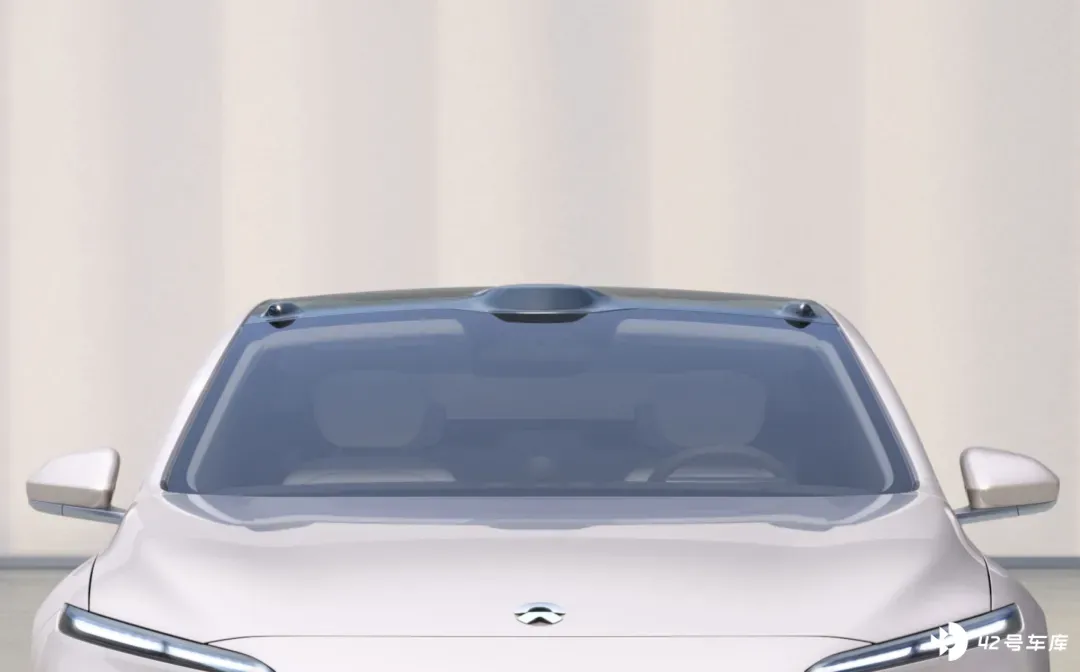
如果再结合其 44.8 万至 52.6 万的售价,蔚来 ET7 销售数据也较为乐观,这点从车展上不低的人气就可见一斑。
高附加值零部件销量攀升,蔚来名利双收
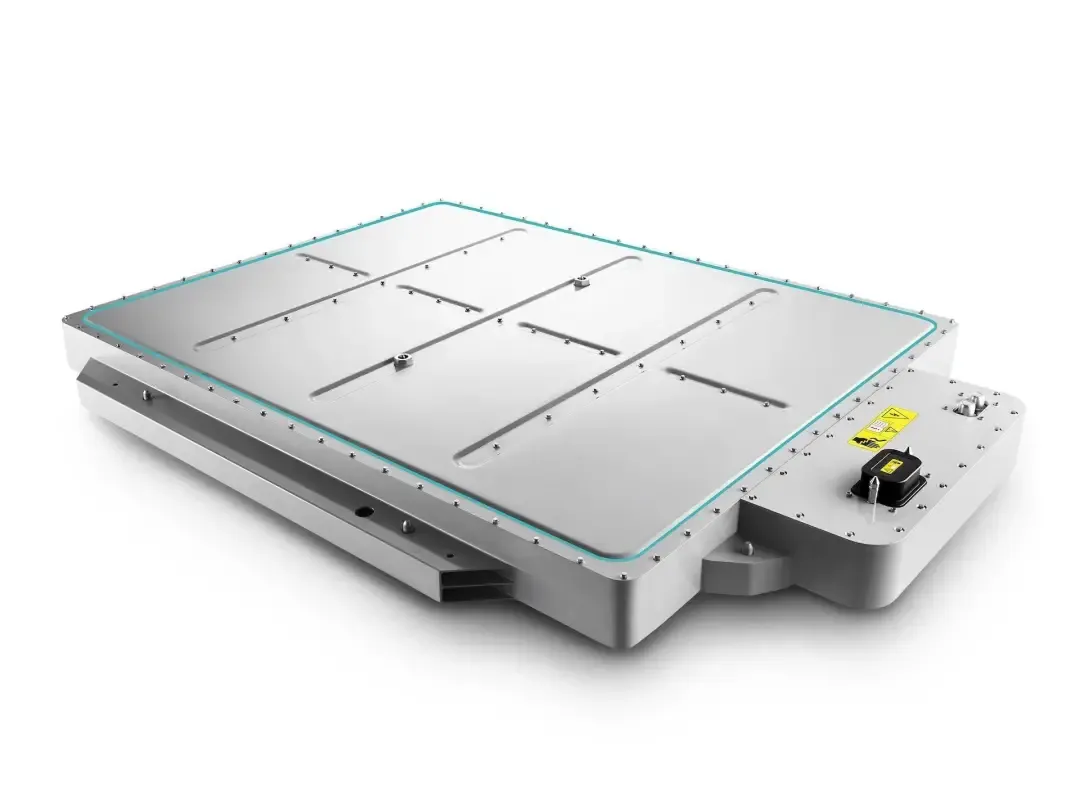
销量持续上涨之外,对蔚来财务数据构成持续利好,并提升单车毛利率的另外一个重要原因在于旗下 100 kW 电池包使用率的上升和 NIO Pilot 采用率的上升,尤其是 100 kW 电池包使用率增加了 25%,不仅成为蔚来盈利方面的利好,也是蔚来技术得到消费者认可的一个重要体现。
对于智能网联汽车来说,软件也会成为日后车企一个重要的收入来源。随着 NIO Pilot 的不断迭代更新,在使用上逐渐能够接近 L4 级别的无人驾驶,蔚来在这一块软件收入同样可期。
对于蔚来来说,其终端售价已经成功在豪华品牌市场中站稳了脚跟,而以当前的表现,蔚来也无须在终端给出折扣。坚定的终端售价,对于维系蔚来品牌声望能够起到重要作用。
而拥有这样的底气,必然是蔚来能够提供给客户更具性价比的产品以及更加超值的服务。在客户愿意支付豪华品牌汽车价格来选择蔚来汽车的局面下,蔚来更多的还是应该在保证客户体验不变的情况下,降低自己的成本来获得更大的收益。
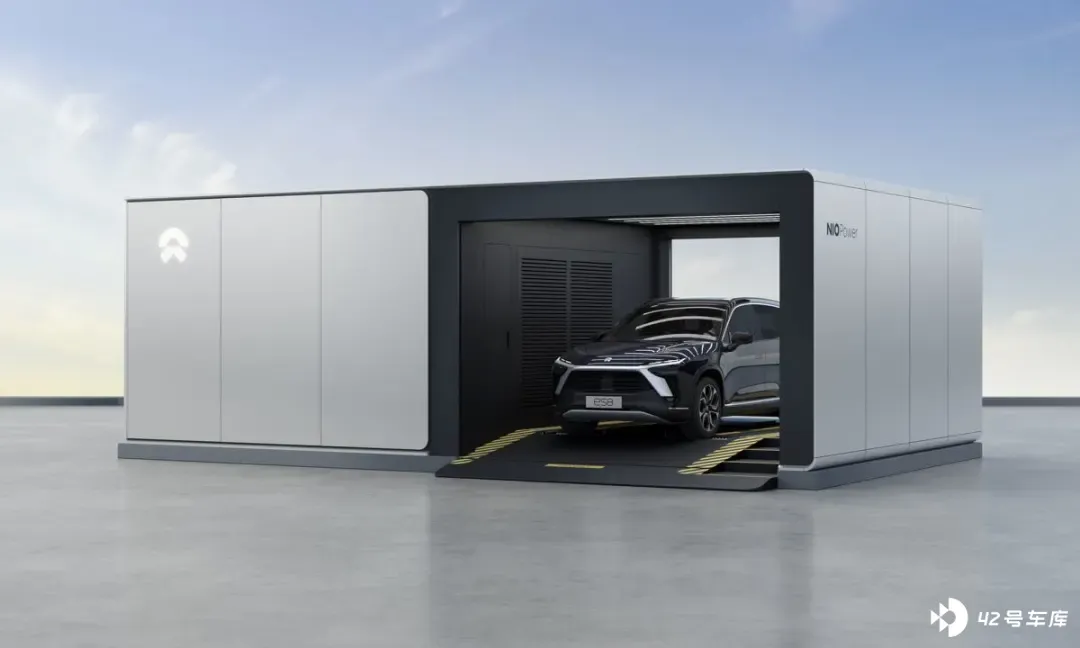
还有一点不得不提的就是,蔚来汽车的二代换电站也已经开始部署。二代换电站电池仓内可容纳多达 13 块电池,单站的日服务能力为 312 次,进一步缩短了换电时间。换电,是国家政策鼓励的发展方向,布局好换电站,实现换电站的盈利,对于蔚来将会是下一个重要课题。
「未来」的隐忧
人无远虑,必有近忧。短期来看,会对蔚来形成最大挑战的是芯片短缺的问题。和其他主机厂一样,蔚来在 3 月底的时候就已经因为芯片问题停产了 5 天;而之前日本瑞萨工厂的着火以及后续的停产事件,也会对全球的汽车芯片供应商再度形成挑战,预计相关的影响会在 5 月份开始显现。短期内,蔚来希望能够将月交付量维持在 7000-7500 台。
不过由于蔚来体量相对较小,因此和那些传统车企巨头相比,芯片对蔚来财务数据的影响会远远小于那些体量规模更大的车企。
对于蔚来财务数据还会有较大的影响在于随着蔚来交付量的持续攀升,最受蔚来客户津津乐道的客户运维还能否维持之前的高水准,也存在一定的变数。过往十几个工作人员服务一个客户的局面想要维系,意味着蔚来需要在客户运维方面投入更多的资源。
在蔚来整车毛利率达到 20%,日后进一步增长的空间相对有限的情况下,寻找到一个可持续的客户运维服务模式,同样是蔚来亟待解决的难题。
从长期来看,蔚来如何进一步提升终端销量是摆在李斌面前的一个难题。
在刚刚过去的三月,Model 3 的单月销量超过 2.5 万台,而刚刚国产化上市不久的 Model Y 也超过 1 万台。赶超特斯拉,应该成为像蔚来这样国内新势力车企义不容辞的责任和担当。
随着智己、集度甚至小米、滴滴这些互联网巨头产品入市,蔚来将来面临的竞争只会越来越残酷。尤其是像百度这种一方面牵手吉利这样拥有深厚整车工程经验的传统车企大厂;另外一方面自己也能够兼具高等级自动驾驶、智能座舱以及互联网大生态的公司进入智能网联汽车行业,对于蔚来的冲击必然不会小。
当前蔚来处在一个较为平稳的发展状态上,各项财务和销量数据正在向一个趋好的方向发展。随着 ET7 的上市,以及 100 kW 电池包和 NIO Pilot 这样一些高附加值子系统普及率的提升,蔚来的单车毛利率还将有进一步的攀升空间。
但对于蔚来来说,在其发展过程中,同时还要解决诸如过高的客户运维的成本,以及面对竞争会更加激烈的国内新能源汽车市场,尤其是随着阿里、百度、华为、滴滴这样的科技巨头纷纷进入智能网联汽车市场,具有先发优势的蔚来,能否巩固自己的领先地位,都还取决于蔚来日后如何扬长避短,形成自己不可复制的核心竞争力。
全球的智能网联汽车市场非常广阔,但赛道必然会越来越窄。在这个巨大的市场风口下,蔚来还需要不断努力,通过寻求包括自动驾驶专属芯片、智能座舱、下一代换电技术等的突破,才能锁定一张入场券,分得一杯羹。