

*作者:李媛媛 电观
4 月底,国际能源署(IEA)发布了《2021 年全球电动汽车展望》(Global EV Outlook 2021)报告,回顾了 2020 年世界电动汽车市场,预测了至 2030 年的趋势。
在这份每年发布一次的报告中,和中国相关最多的词是「主导(dominate)、领导(lead)、最大、最多」等。
比如:
中国是全球电动汽车保有量最多的国家;
中国有最多的电动汽车车型;
中国主导了全球电动巴士和电动重卡市场;
中国是最大的电动轻型商用车市场;
中国占有世界超 70% 的动力电池产能;
中国领导了全球电动汽车的快慢充基础设施……
紧随中国之后,后劲十足的是欧洲。
目前,虽然欧洲的电动汽车保有量和中国还有较大差距,但 2020 年,欧洲首次超过中国,成为当年全球第一大电动汽车消费地区。
IEA 报告预测,到 2030 年,全球上路的电动汽车数量有望达到 1.45 亿辆。中国和欧洲仍将继续成为全球电动汽车的最主要市场。
保有量中国最大 2020 年欧洲夺冠
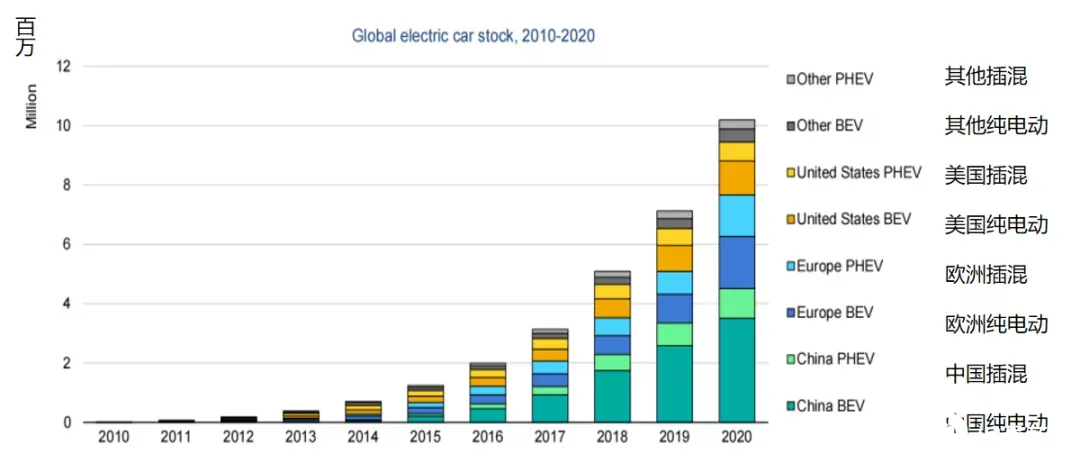
根据 IEA 统计,截至 2020 年底,全球电动汽车保有量超过 1000 万辆。其中,450 万辆在中国,320 万辆在欧洲,170 万辆在美国,剩余电动汽车分散在其他国家和地区。
资料来源:IEA
多年来,中国始终是全球最大的电动汽车市场,直到 2020 年,首次被欧洲反超。
当年,欧洲共有 140 万辆电动汽车新车注册,占全球电动汽车销量近一半。并且,欧洲当年的电动汽车新车注册量市占率已经达到 10%,远超其他国家和地区的水平。
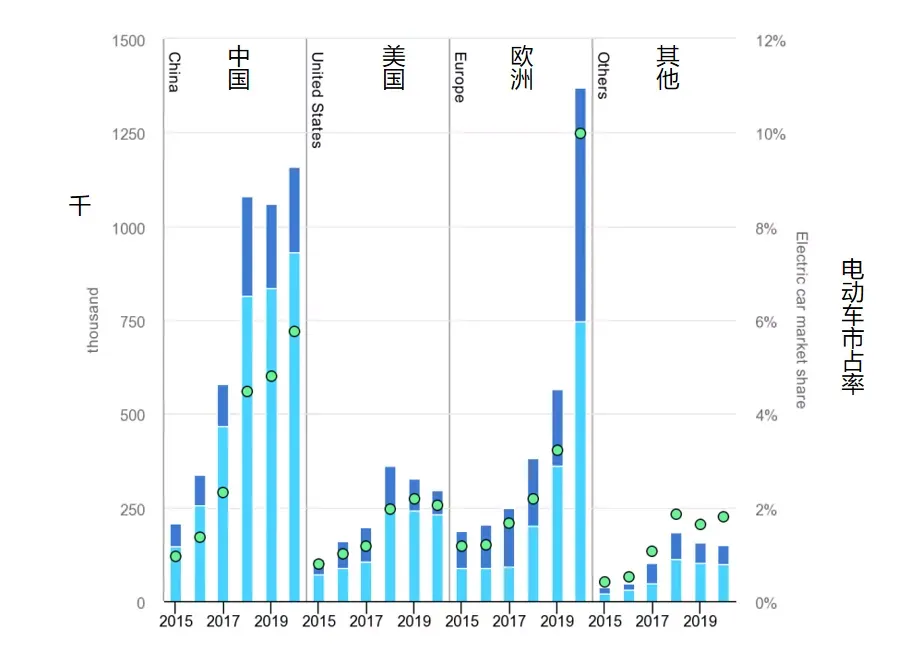
资料来源:IEA,左侧单位:千辆,浅蓝色为纯电动深蓝色为插混;绿点为电动车市占率
除了乘用车,电动商用车近年来也发展迅猛。截至 2020 年底,全球电动巴士和卡车的保有量分别达到了 60 万辆和 3.1 万辆。
随着电动汽车市场扩大,各国消费者和政府在这一领域的支出也水涨船高。
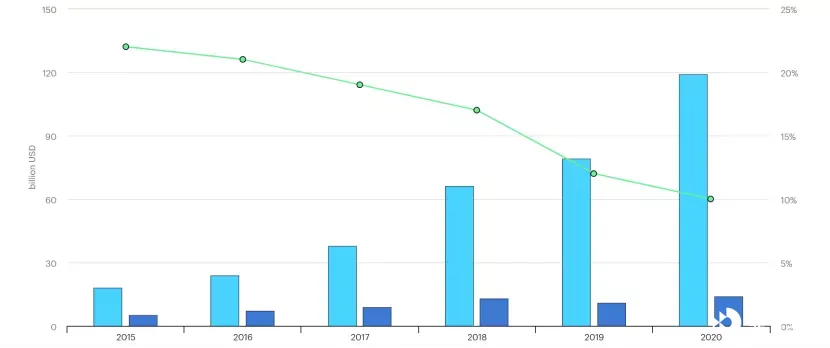
资料来源:IEA,左侧单位:十亿美元,浅蓝色为消费者支出,深蓝色为政府支出,绿点为政府支出占电动汽车支出比例
2020 年,全球消费者为购买电动汽车花费了 1200 亿美元,同比增加了 50%。
当年,各国政府则通过购车补贴和减税优惠等途径,在电动汽车领域支出了 140 亿美元,同比增加了 25%。政府支出增加的国家全部在欧洲,而中国因补贴退坡,政府支出反而减少了。
按车型种类计算,2020 年,全球在售的电动汽车车型有大约 370 款,同比增加了 40%。其中,中国拥有的电动汽车款型最多,是欧洲款型的 2 倍,是美国的 3 倍。
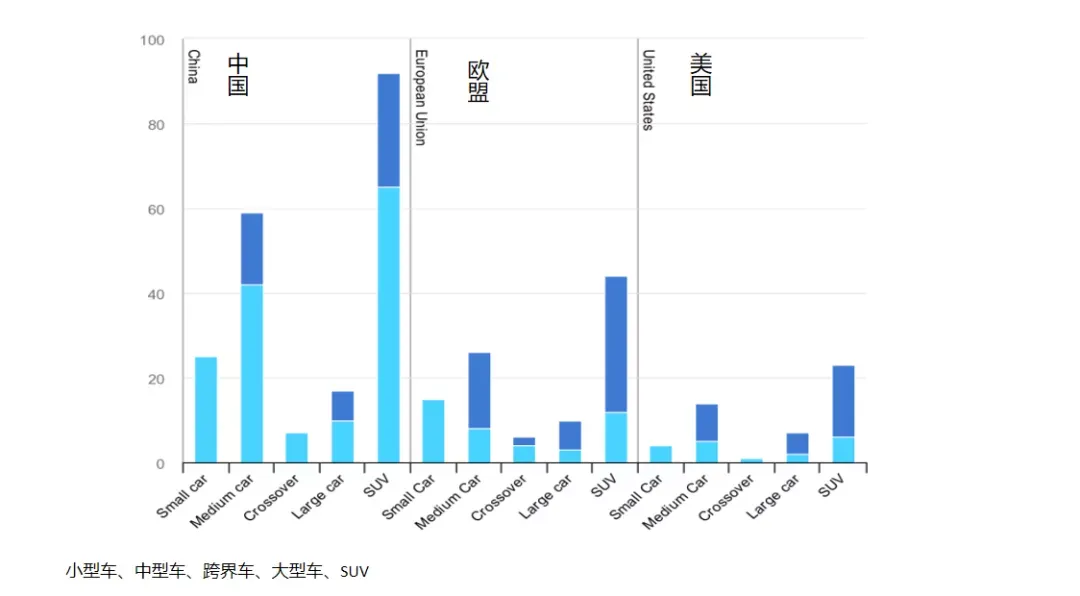
资料来源:IEA,纵坐标为电动汽车款数,浅蓝色为纯电动,深蓝色为插混
可以看出,2020 年增长最快的车型是 SUV,超过 55% 的电动车都是 SUV 和皮卡。
电动轻型商用车:中国最多
目前,全球电动轻型商用车保有量约为 43.5 万辆,中国依然是其最大市场,欧洲紧随其后。
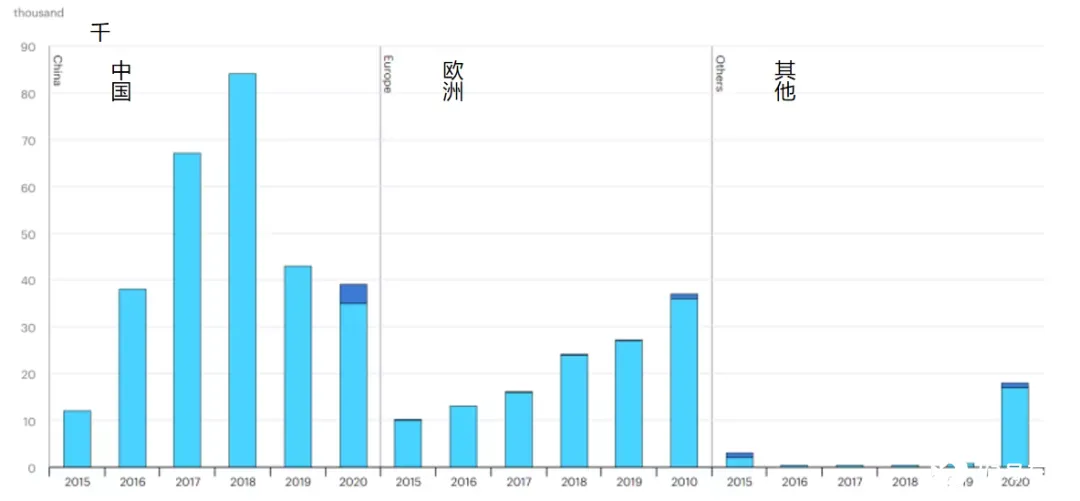
资料来源:IEA,浅蓝色为纯电动,深蓝色为插混
不过,从 2019 年开始,中国的电动轻型商用车注册量连续两年减少,欧洲的注册量则持续上涨。2020 年,欧洲共有 3.7 万辆电动轻型商用车注册,同比增加 40%,仅比中国少 5%。
除了中国和欧洲市场,2020 年,全球剩余新注册的 1.9 万辆电动轻型商用车,多数在韩国,其他国家这类车型的数量则非常有限。
电动巴士和卡车:中国绝对领先
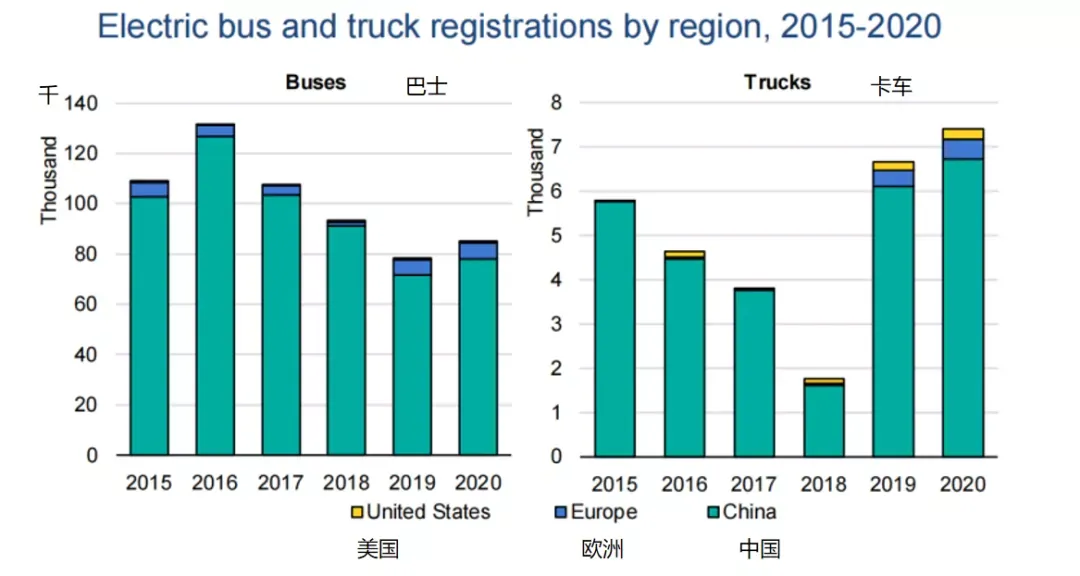
截至 2020 年底,全球电动巴士和卡车的保有量分别为 60 万辆和 3.1 万辆,其中绝大多数车辆都在中国。
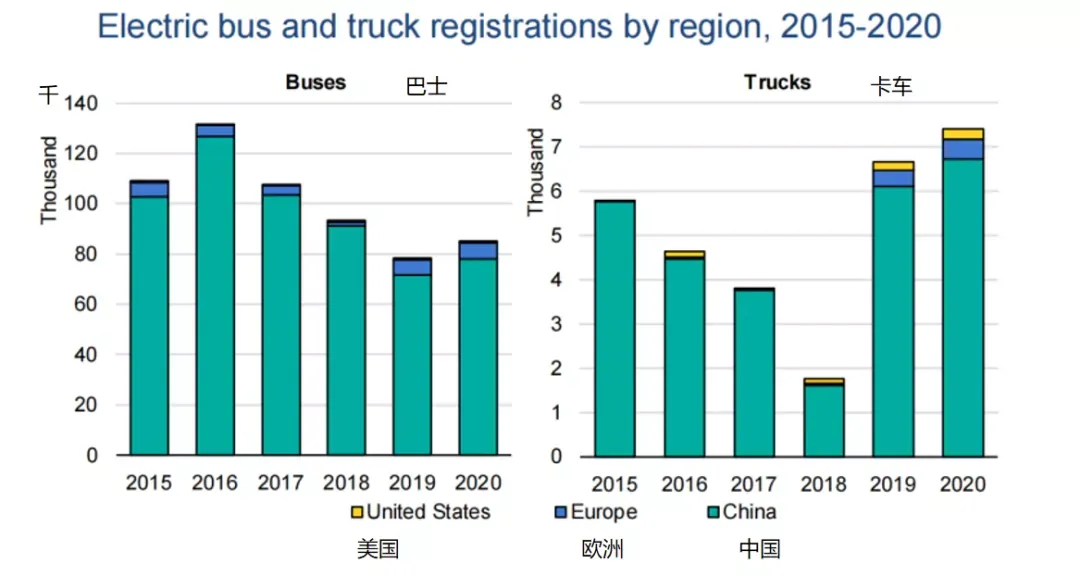
资料来源:IEA
以 2020 年为例,中国共有 7.8 万辆电动巴士注册,同比增加 9%,市占率达到 27%。欧洲和美国当年的电动巴士注册量则分别仅 2100 辆和 580 辆。
电动卡车市场,2020 年,中国新注册的数量为 6700 辆,同比增加 10%。欧洲和美国当年的电动卡车销量则分别只有 450 辆和 240 辆。
动力电池:70% 产在中国
2020 年,全球动力电池产能约为 160 GWh,同比增加 33%。其中,超过 70% 的产能来自中国。
同时,中国也是全球最大的动力电池消费国,2020 年的动力电池需求量约为 80 GWh,欧洲当年的动力电池需求量仅次于中国,为 52 GWh,但其同比增幅达到 110%,高于中国。美国 2020 年的动力电池需求量则仅为 19 GWh。
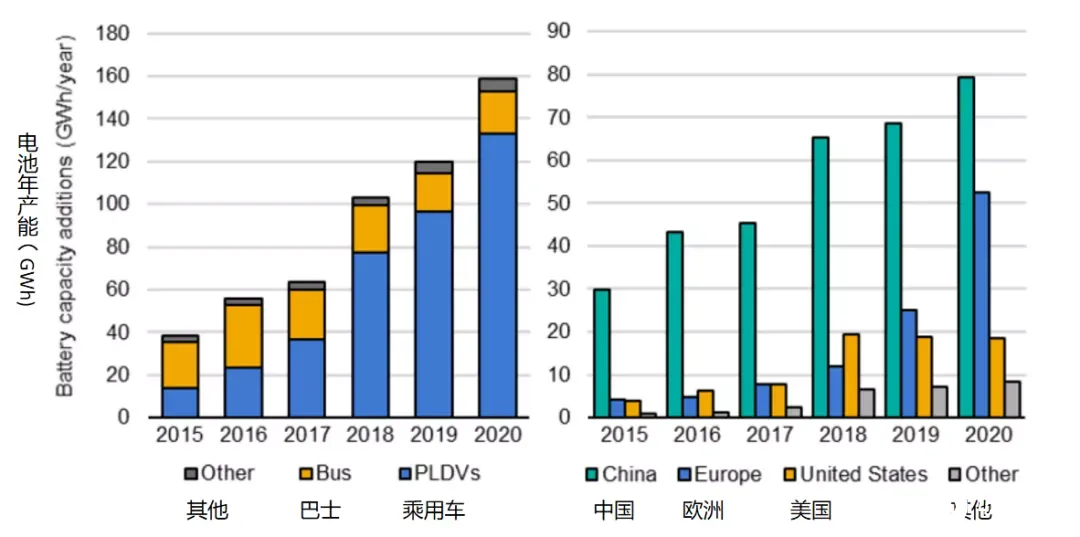
资料来源:IEA
目前,欧洲自产的动力电池无法满足市场需求,年产能仅为 35 GWh。不过,按照规划,到 2025 年,欧洲的动力电池产能要达到 400 GWh。
另外,IEA 报告指出,有赖于规模效应,2020 年,动力电池包的价格降低到 137 美元 / kWh,比 2019 年降低了 13%。
充电桩:快慢充中国都领先
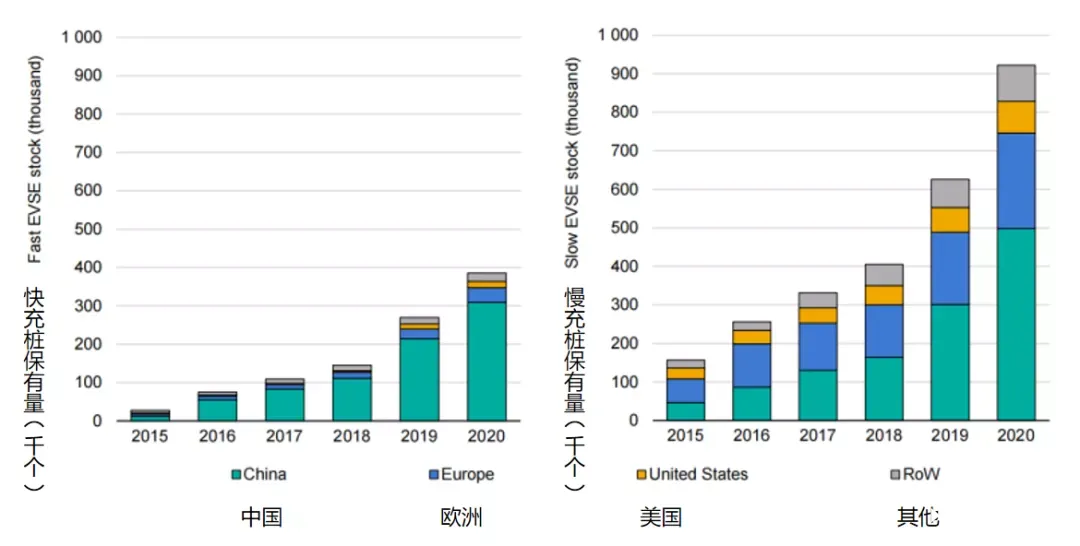
中国领先世界的不仅是电动汽车本身,还有充电基础设施。
资料来源:IEA
IEA 报告称,2020 年,全球公共充电桩数量达到 130 万个,同比增加了 45%,其中 30% 是快充桩。如果没有新冠疫情影响,充电桩数量应该有更快增长。
慢充桩方面,2020 年,中国新建了 50 万个快充桩,同比增幅达到 65%。欧洲当年新建慢充桩 25 万个,同比增加 33% 左右。2020 年,美国的慢充桩新建数量只有 8.2 万个,同比增幅 28%。
快充桩方面,2020 年,中国新建的快充桩为 31 万个,同比增加 44%。欧洲同期的快充桩有 3.8 万个,同比增加了 55%。美国的快充桩新建了 1.7 万个,其中 60% 都是特斯拉的超级充电桩。
预测:2030 年,1.45 亿辆还是 2.3 亿辆?
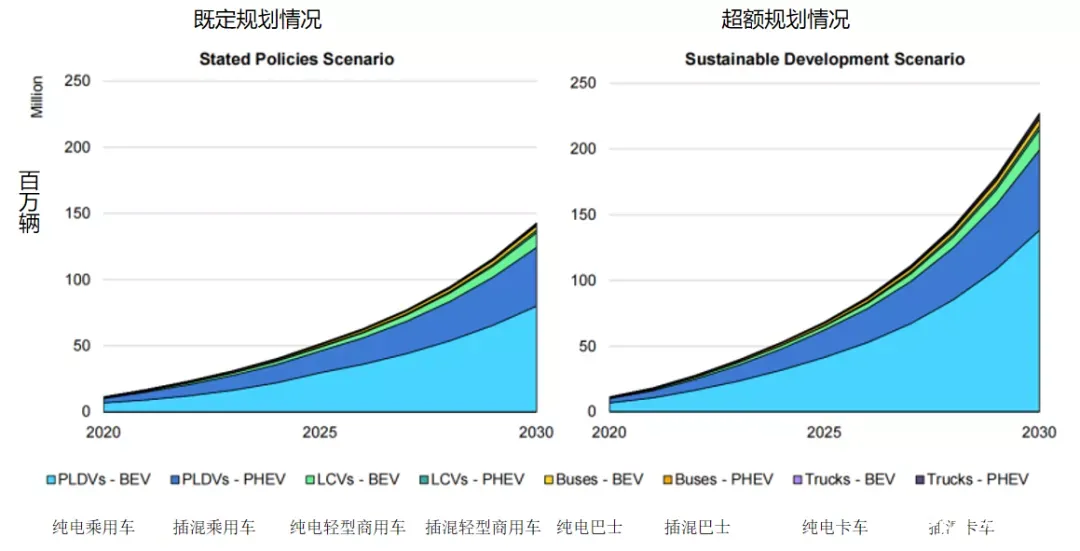
按照 IEA 的预测,从 2020 年开始,全球电动汽车市场将继续快速增长。
资料来源:IEA
IEA 的报告分两种情况,一种情况是按照现有各国政府的电动汽车发展规划预测;另一种情况是以现有规划为基础,施行更加严格的减排减碳措施。
在第一种情况下,IEA 预测,到 2030 年,全球上路的电动汽车数量将达到 1.45 亿辆,年平均增长率 30%。在第二种情况下,2030年全球上路的电动汽车数量或可达到 2.3 亿辆,电动汽车市占率达到 12%。
IEA 报告指出,要达到 2030 年的预期目标,中国和欧洲仍是最重要的推动市场。
中国已经制定了「二氧化碳排放力争于 2030 年前达到峰值」和「努力争取 2060 年前实现碳中和」的目标。根据《节能与新能源汽车技术路线图 2.0》的预测,到2030年,新能源汽车销量占总销量的 40% 左右;到 2035 年,新能源汽车成为主流,占总销量 50% 以上
在欧洲,4 月 21 日,欧盟同意一系列减轻气候变化的目标,包括到 2050 年实现净零排放,并承诺使这些目标具有法律约束力。政府侧如购车补贴、充电基础设施建设,企业侧如新平台、新车型开发的行动已经加速。
在美国,3 月 31 日,美国总统拜登在匹兹堡发表演讲,称未来 8 年,美国政府计划投资 1740 亿美元,赢回落后于中国的电动汽车市场。
虽然全球车市遭受疫情重创,但 2020 年的电动汽车市场依然逆势上扬。在世界几大经济体的政府和企业共同努力下,全球电动汽车市场仍将继续显示出强大的生命力。







