4 月新能源汽车上险数据基本出来了,我结合着几个数据源来整理一下。
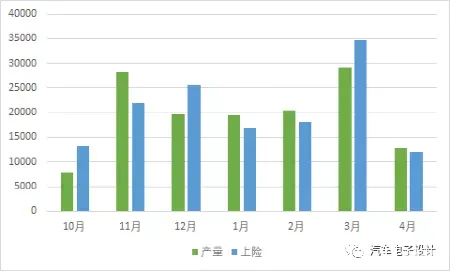
1)特斯拉短期在国内是真的凉了,根据上险和生产两个方面的数据来看,乘联会的 2.5 万不是真实的,实际在 1.2 万左右
2)很多车型的量比如五菱宏光 mini、黑猫、奔奔还是受到供应链端影响了,能冲起来的都受到约束。目前来看传统 OEM 在今年特别积极,估计会有一波复苏,这个事情我们可以单独拿出来探讨,主要围绕着比亚迪、北汽、上汽、吉利和广汽这几家来看
特斯拉的情况
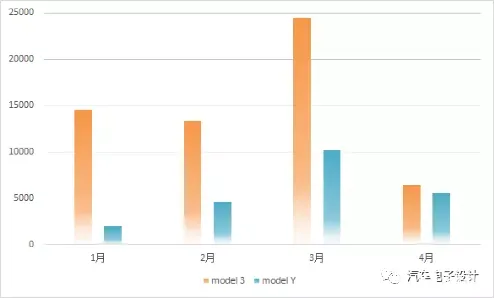
特斯拉是最受关注的,我们先来重点关注下,4 月的上险数据特别难看,如下图所示。Model 3 从 3 月份的 24495 掉到了 6431 台(部分 Model 3 出口到欧洲去),我们都能理解。但是 Model Y 从 3 月的 10140 掉到了 5520 台,这是非常不能理解的事情,订单供不应求的 Model Y 也减半了。
这个问题,其实在产量和上险的数据对比来看非常明显,特斯拉一向是产量和上险基本同步,所以两边的数据核对无误,对于乘联会上报的数据就有点不知所谓了(可能报的数据 25845 台,是包含的 14174 台,国内实际 11670 台)。我觉得有几个原因:
1)特斯拉上个月在上海,3 月份特斯拉在一个地方上牌了 6783 辆,其中 Model 3(4627 辆),特斯拉 Model Y (2156 辆)。随着 5 月新政的落地,这个数据落差就不少
2)特斯拉近期的负面实在是比较厉害,而目前的这一轮还是形成了销量损害
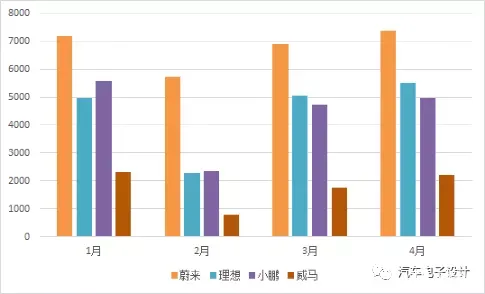
同期的新造企业,如下图所示,总体来说保持稳定,怎么说呢随着舆论和各方面态度的转变,越来越多的需求是在被分流的。
分车型的情况
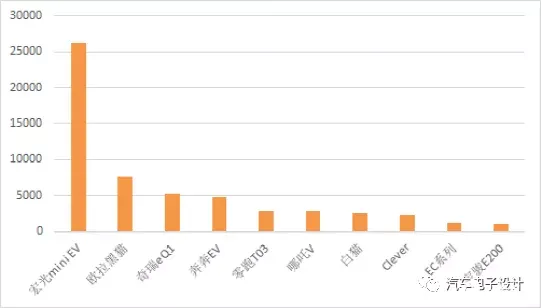
在微车市场上,这些前面前列的数量达到了 5.66 万台,目前在每个月的新能源上险的比例占比非常高。
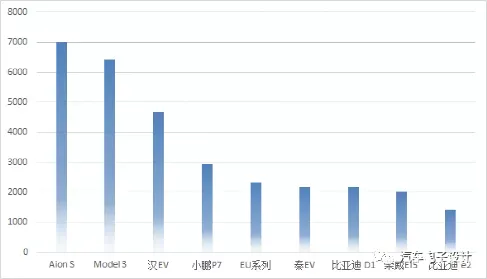
在轿车的市场里面,随着 Model 3 的需求下降,Aion S 冲到了第一位,汉 EV 和小鹏 P7 是分流了一部分 Model 3 的需求,前 10 名为 3.1 万台。2021 年 2B 端的出租车、网约车的需求确确实实在复苏,在接下来私人消费受到舆论的影响时候,估摸着 2B 端的需求是下一步支撑交付的主力。
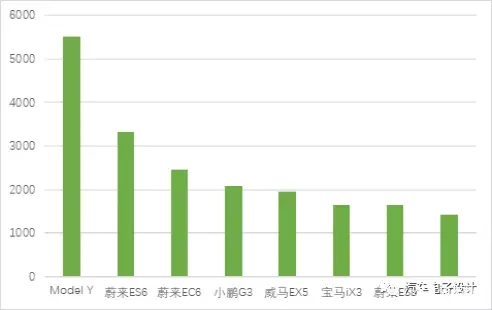
在纯电动 SUV 里面,原本希望看到的 Model Y 一骑绝尘没看到,都是新造车企业的 SUV 排在了前面。目前 BMW 的 iX3 表现还是很优秀的,南北大众的 ID4 还需要加油!
小结:
今天先写到这里,特斯拉近期的事情对新能源汽车发展还是有利有弊,应该说今年的一波流可能要打折扣,对于特斯来说中国成为低成本制造中心没问题,降低成本之后是否能变成一个超级大市场,方方面面需要建设