

2020 年的新造车企业纯电动战略的成功给了几乎所有的传统自主车企很大的压力,我就从 4 月和前四个月的情况做一个总结,看看接下来竞争的格局。
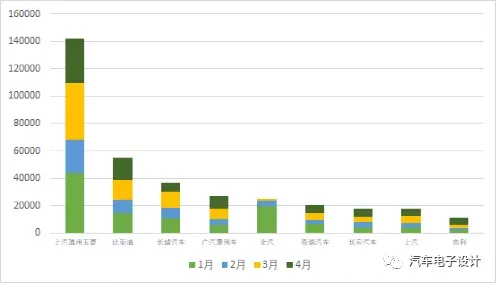
我们首先还是来看一个数据,就是前四个月产量的数据情况,这个反映了当下车企对于接下来一段时间的需求比较前沿的数据(产量比上险大概提前了 1 - 1.5 个月的时间)。
备注:我先把 PHEV 单独分出去了,后面可以对这个细分市场做个综述
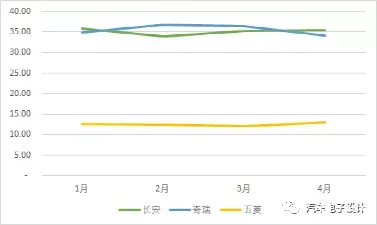
总体来看,上汽通用五菱产销周转比较快,4 月产量略有下滑从 41223 下降到了 32233 台,上险数据 2.9 万左右,数据上是对应起来的,这四个月五菱生产了 14 万台,对应电池需求是 1.778 GWh,平均带电量 12.53 kWh,这种打法确实很难有人完全跟得上,目前奔奔的打法有点相似。
其实看奇瑞和长安两条路线和五菱走的是相似的,奇瑞生产 20691 台,电池装机量为 728.47 MWh,平均带电量为 35 kwh;长安的产量为 18134,电池装载量为 643.63 MWh,都是按照 300 公里带补贴的做法去卖 A00 车的。
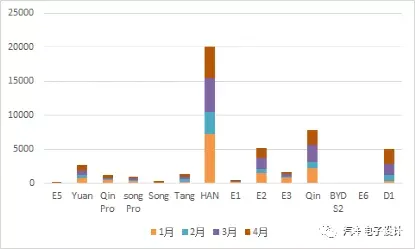
比亚迪的纯电产量也是不错的,前四个月 5.5 万台,电池消耗量为 3.76 GWh,平均带电量为 68 kWh,对应的上险数为 46957,这里有点滞后效应。每个月单车带电量还是在反复,1 月 - 4 月分别为 70.21 kWh、67.91 kWh、72.32 kWh 和 63.52 kWh。
长城汽车 4 月的产量下来了,BEV 的总量为 6420 台(去年峰值的产量 11 月和 12 月都达到了 1.2 万台),前 4 个月总计 3.67 万台,比上险 3.9 万台要少,这是比特殊的情况,估计还是有一些特殊的原因使得产量往下走了。
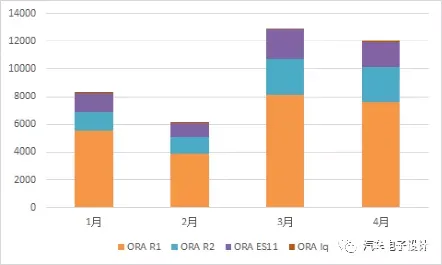
广汽这边近期的产能扩充还是比较快,4 月的产量拉高到了 9478 台,这是近期比较突出的一个企业,从产量来看也是在加库存,大力度往外推。
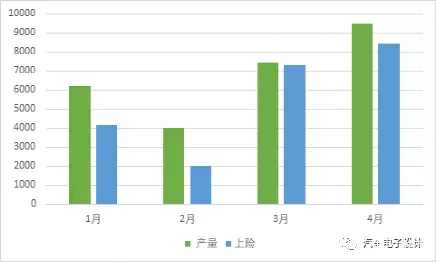
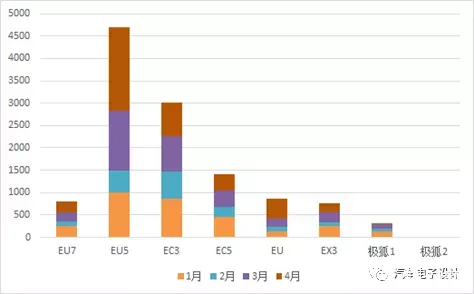
北汽的生产情况有点特殊,1 月份生产了 2 万台,然后 4 个月上险消化 1.2 万台(每个月在 2000 - 4000 台波动),极狐阿尔法T的上牌累积为 293 台。
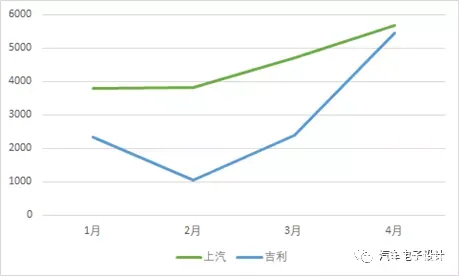
最后把上汽和吉利的纯电产量放在一起来看,这两家在布局方面几乎是相似的。帝豪枫叶对应荣威名爵,几何对应 R 汽车,极氪对应智己,也是从 B 端往品牌向上的 C 端走,从这四个月来看,BEV 的产量规划在持续往上。
小结
写完了这一篇,我们才能就二线电池企业在 2021 年 4 个月的表现做一个系统性的综述,就车企和电池的供应关系的走势做一个分析。







