

6 月 1 日,SNE 的全球动力电池数据终于出来了,结合了韩国几家券商的数据,我把 4 月和 2021 年至今全球动力电池行业的情况做了一些整理,一点点来讲。
动力电池市场的整体情况
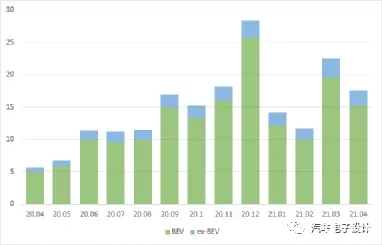
首先看一下概况,今年 4 月全球动力电池装机量达到 17.5GWh,1-4 月累计装机量达到 65.9GWh。从总体态势来看,有以下的特点:
1)纯电动方向安装量为 15.3GWh,维持在高位,HEV 和 PHEV 一共的需求总量为 2.2GWh
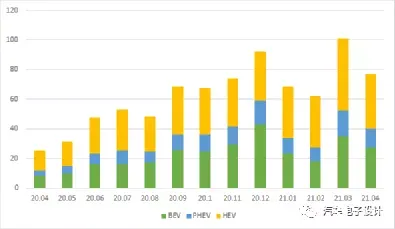
2)从细致的拆分来看,全球 4 月份 xEV(HEV+PHEV+BEV)一共 77.2 万台,其中 BEV 的量为 27.5 万台,在快速拉近和 HEV 37.1 万台的距离,PHEV 全球只有 12.6 万台。结合上面的 27.5 万台 BEV 需求 15.3GWh,非 BEV49.7 万台才 2.2GWh 的需求,你可以理解 BEV 对于资源的需求还是非常大的。从下图来看,同比这几个数据都是很好看的,都在扩张。
3)从分区域的来看,PHEV 超过半数都在欧洲(7.7 万台),中国和美国加起来也只有 4.4 万台。目前中国的 BEV 市场,由于有了 A00 级别的特殊优势和中国在补贴之外的牌照促进,是全球发展最为健康的市场。从 HEV 的发展来看,欧美两地来看相对成熟。国内还没下决心大力气搞 HEV。
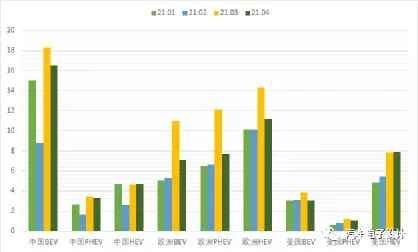
由于历史原因,我们主导的纯电驱动(特别是 BEV)的战略方向还是非常清楚的,反映到市场上就是中国这边的量占了很大的一部分。
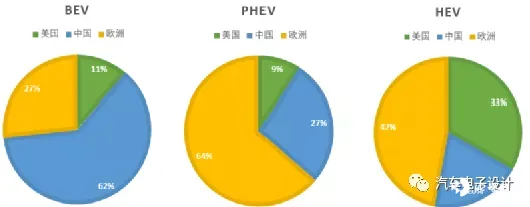
其中宁德时代、比亚迪、中航锂电、国轩高科等中国企业主导了整个市场的增长势头,同比增幅均达到三位数以上,中航锂电同比增长高达 633.3%。
分供应商的表现
动力电池目前的市场出现了在月度 GWh 的很大差距,1-4 月排名前十的企业分别是宁德时代、LG 新能源、松下、比亚迪、三星 SDI、SKI 和中航锂电。4 月份,宁德时代全球安装量为 6.2GWh,领先 LG 化学的 4.2GWh,4 月由于特斯拉的出货量比较少,使得松下只有 1.7Gwh。从累积的数量来看,1-4 月宁德全球安装量为 21.4GWh,这个和中汽协下面的电池联盟给的 16.04GWh 的国内安装量拉出来近 5GWh 的差异。
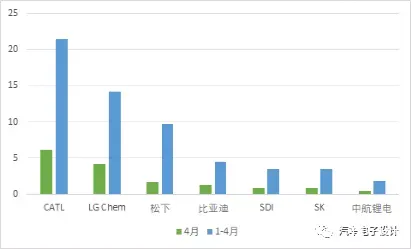
目前的竞争,主要是集中在 LG 和 CATL 之间,LG 的最大问题是去年 KONA 和 Bolt EV 带来了非常大的影响。
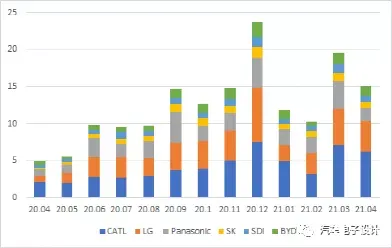
就这个问题,我做了一个表格,对比 LG 和 CATL 的 3 月和 4 月的差异,这里我把 SNE 的数据(全球安装量)- 中汽协的数据(国内合格证)
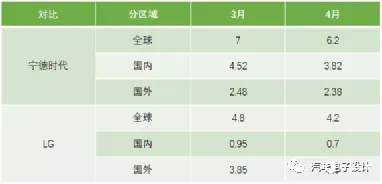
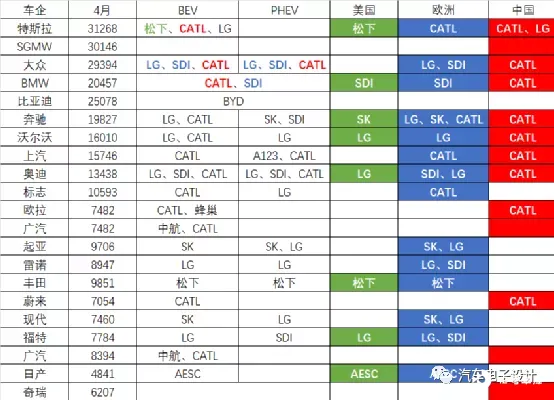
我还做了一个事情,就是把 4 月全球 TOP 的品牌的销量和主要的电池供应商做了排队,从这里分析来看,宁德时代 3 月和 4 月的电池,一种去向就是特斯拉在欧洲上量的 LFP Model 3 版本,上汽名爵、标志和欧宝的纯电还有奔驰的一部分
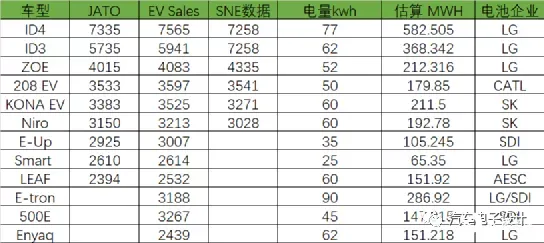
根据欧洲几个主要的数据来源(JATO、EVsales 和 SNE)的数据,可以推算出欧洲的这些主要 BEV 车型,LG 大约 1.52GWh、SDI 0.248GWh、SJ4.04GWh 和 CATL 9.59GWh(这个主要是特斯拉 1.4 万台出口的车型)
备注:我估计 SNE 也是这么根据车的数量 * 带电量来估算的,但是 CATL 的 5GWh 跑到哪些国外的车上,目前看不出来
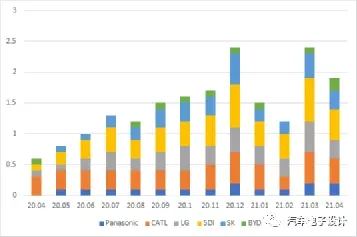
从全球范围来看,SDI 目前是最大的 PHEV 电池提供商,虽然出了 BMW 和福特的电池事故,但是随着生产方面的改进,目前基本恢复到之前的需求,欧洲的 PHEV 电池也没有特别好的选择,SDI 的 PHEV 电池也是唯一一家比 BEV 量还大的企业。
小结
我们目前看到的还是全球 20 万 + 的纯电对应每个月 10 几个 GWh 的量,我想很快全球月度的 BEV 数量会突破 50 万往 100 万进发,到时候对应的月度需求就会拉高到 100GWh,从这个层面来看整体的材料需求不可能由少数电池企业压制住。想想看多少电池企业扩大产能来填补这个坑,回到图 3 来看,美国的 BEV 目前 3 万台月产的水平,欧洲的 BEV 月产 7-8 万台水平,等他们各自往 15-25 万走的时候(对应月产 20GWh 的需求),电池产业链确实也是能就近建立起来的







