最近动力电池有很多的新闻,关于国内一线和二线电池企业的:
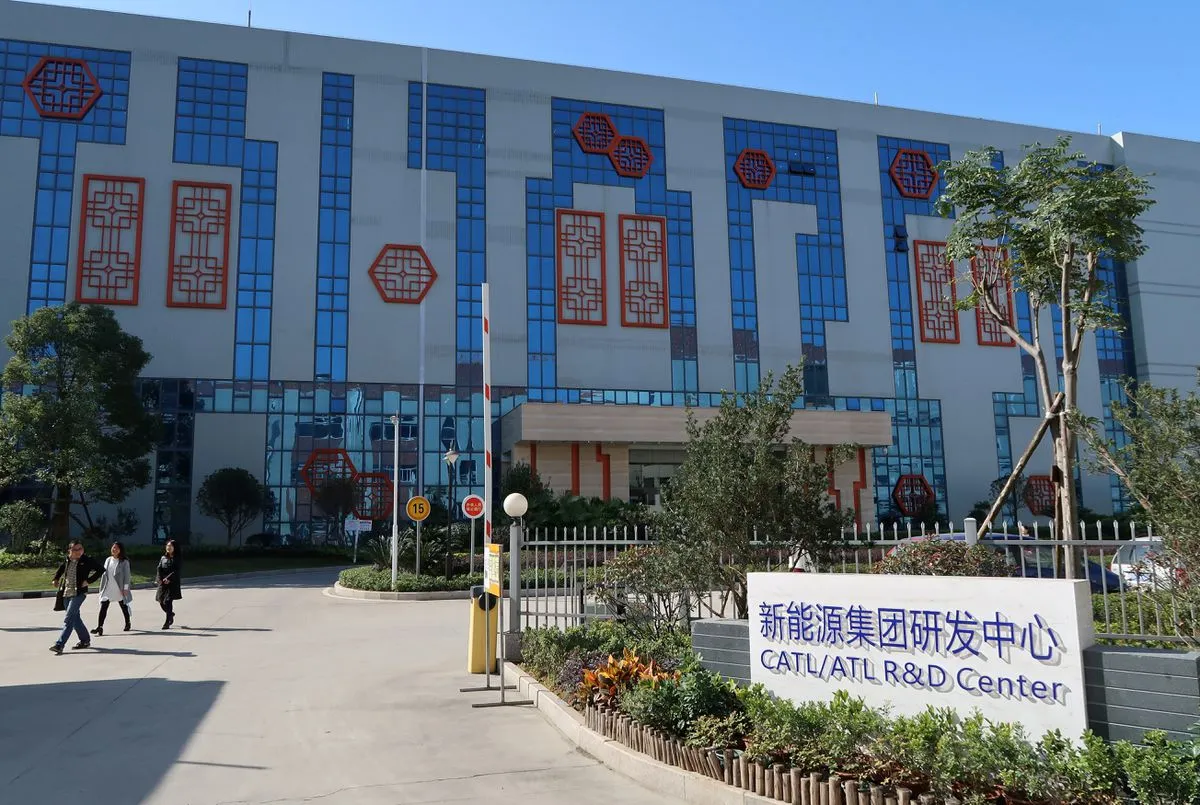
1)宁德时代计划在上海建一座大型电池厂,为特斯拉供应全球一半的动力电池和储能电芯
2)长城汽车与宁德时代签署十年长期战略合作协议
有两个事情看上去存在矛盾,核心的议题是,特斯拉是第一个冲出来要自建电池产线,而长城是号称要自己做 200GWh 的电池工厂,怎么看着国内外两家立志要在电池干一番大事业的汽车企业都要让 CATL 来保供呢?但是实际是兼容的,从 2021 年的角度来看,对于车企的动力电池的投建,会遇到很多实际的困难。目前在汽车的竞争端,是要努力上量的阶段,有订单供不上电池,这就错过了很大的势头,给其他竞争者留下来空间。在这段爬坡期,产品有价格竞争力和保证供应链安全是第一位的。
特斯拉的电池供应
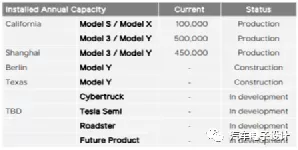
特斯拉在美国一直处在缺电池的状态,某种意义上特斯拉的产能扩展在解决了钱的问题以后,最大的瓶颈是电池产能。来中国以后,解决了很大的一部分问题,中国有了 CATL 和 LG 两家的供应,一下子把产能给拉起来了。
如果按照路透社的报道,CATL 新建 80GWh 的产能,也就是按照 55kwh 和 78kwh 两种 2:1 的规格来算,对应每台车 62kWh 为 127 万台。按照这里的分配,估计有相当一部分是分给储能领域的。在这里的逻辑,一定是需要和特斯拉现有工厂产能相匹配的,也就是说,和前面特斯拉在上海没有拿地有直接关系(这个新闻是 5 月 10 日爆出来的,特斯拉放弃中国组为全球出口枢纽的计划)。
所以我个人判断,如果特斯拉在中美欧三个工厂进行定位,把中国扩展为 100 万甚至全球储能的出口基地,这个事情是能匹配上的。如果特斯拉暂停这个定位,特别是在美国本土的需求飙升以后,在美国自建 4680 和 LG + 松下在美国建设产能的事情就是另外一个选择。这是在中国和美国博弈全球新能源汽车领导地位中要做个选择。
长城的电池供应
今年三月份,长城汽车董事长魏建军透露到 2023 年长城汽车电池产能规划为 200GWh(这是规划不是在 2023 年就达到)
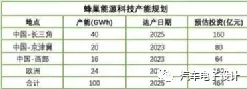
按照蜂巢的规划是在 2025 年形成 200GWh 的产能,我们可以从最早的规划来看,从早先 2021 年规划的金坛工厂 1 期年化产能是 4GWh(2020 年 2 月投产),后面开工的 2 期 8Gwh 是 2021 年 1 月投产,到 3 期是加到 18GWh(这个数字后面在湖州南太湖新区建立年产 20GWh,把长三角的需求拉高到 40GWh,翻倍来建)。这个从 100GWh 到 200GWh 的建设,可能后面会有详细的规划。
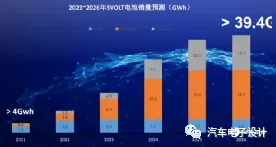
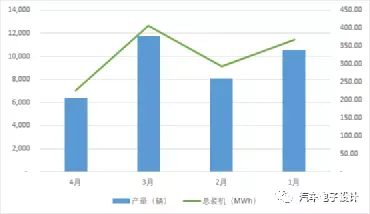
现实来看,长城在 2021 年前 4 个月新能源汽车产量为 26799 台,对应的电池需求为 1293.29MWh,能够看到 4 月的产能明显受到抑制。以至于欧拉系列的交付存在延迟。
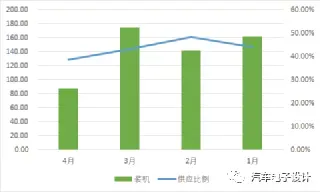
根据数据来看,蜂巢给长城汽车的供应为 565.6MWh(年化大概在 1.6GWh 左右),占了 43.7% 的比例,而根据中汽协的数据蜂巢今年总共的装机量为 0.57GWh,基本绝大部分是给了长城的。这里存在两种可能性:
1)在蜂巢能源爬坡的时候,按照每个月 150MWh 的采购需求,和当下宁德时代 8GWh 左右的采购需求,在整体的材料成本上是存在差异的,总体的电芯成本是存在很大的差异
2)更是由于这种特点,对于长城就是蜂巢的电池状态和价格,还有 CATL 的电池状态和价格是需要做个取舍。由于当下欧拉所在的细分市场处在价格敏感地带,这方面是需要仔细权衡的
3)往前看几步,接下来在大家都需要电池来装车的时候,拿不到电池意味着丢失订单,这就需要长期为短期服务。车企再牛逼,也是需要在终端拿车出来的。
小结
在群雄逐鹿的阶段,整个产业链的中游,也就是电池供应是最关键的。这也是直接导致在新能源汽车里面没有好的分配机制,没有形成二供的原因。在供应不紧张的时候你找了二供,到供应紧张的时候二供不一定顶得上。实际车企和电池企业的博弈,只有最开始建立稳定供应的关系产能放大到 50 万(按照 60kwh 来算,大概在 30GWh)级别,类似特斯拉这种才有话语权。