这个月上险数据出来比较早,我想周五的一早给大家看一下具体的情况。多的也不说了,重点关注整体乘用车、特斯拉、比亚迪还有几个传统车企的情况。
总体概览
首先还是花一点笔墨来看下总体的行业情况,从总的情况来看,2021 年 5 月上险数据为 168.59 万台,同比 6.4%。这是 2021 年相比去年疫情首次降到同比两位数增长以内,按照趋势来看 6 月大概率要低于 2020 年。
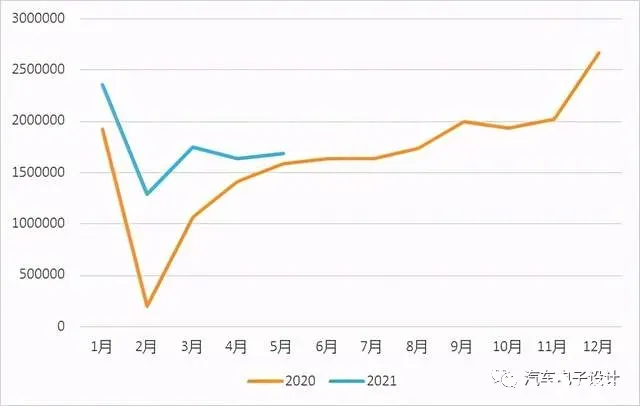
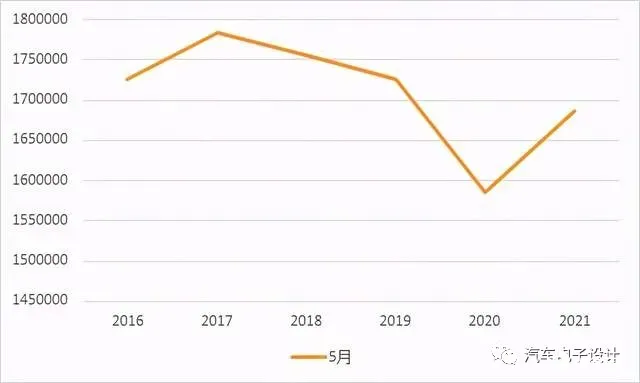
但是需要注意的是,从大的趋势来看,5 月是个转折点。往年 5 月是传统的旺季,除了 2020 年情况特殊,5 月没有低于 170 万的,2021 年确实跌破了这个数据。从实际情况来看,就是整个行业大面积缺芯,在 Q2 的末尾最为直接的体现出来了。
自主车企,上险可以分为 9 万等级的长安和吉利,7 万等级的长城和五菱,4 万等级的比亚迪、上汽乘用车、奇瑞和广汽,这前 8 名还是努力在维持整体的规模。
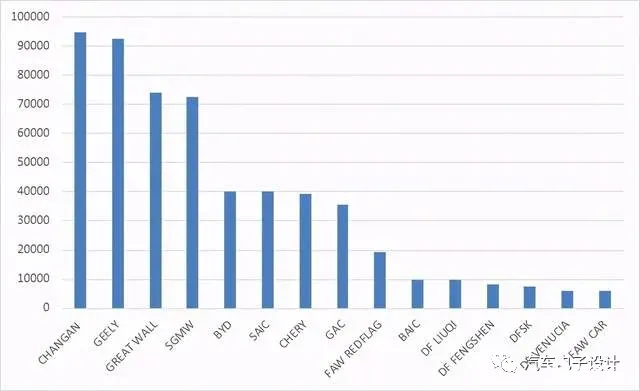
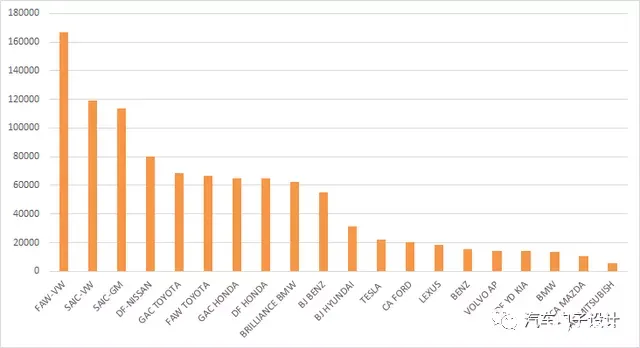
豪车的上险数据还是一如既往的牛叉,但是可以看到能够维持规模的合资企业主要是大众、通用和日系三家车企,后面的合资难度还是在逐步加大的。
这部分不耗费笔墨了,还是转到新能源汽车上险数据。
新能源汽车
1)特斯拉
我们最关心的还是特斯拉,这个我昨天发了一些想法
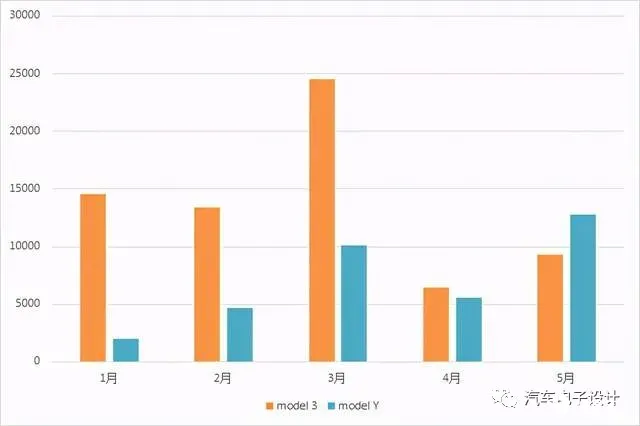
上险数据出来了,5 月特斯拉国产车销量 2.2 万,环比增 85%,同比增 94%。5 月 Model 3 在国内市场销量为 9352,环比 4 月的 6438 增长了 45%,同比去年 5 月的 11,362 下降了 18%。Model Y 在 5 月交付了 12,744(和上个月相比,产能上去以后开始大量交付了),环比 4 月的 5516 增长了 131%。
从当前的形势来看:
1、30 万 + 的 Model Y 销量在国内首次超过 25 万的 Model 3,这个趋势应该是长期存在的
2、Model Y 的交付量主要是和之前积压订单的交付有关系,舆论对于特斯拉品牌的伤害风险释放,需要等到 6 月才能充分展示出来
3、特斯拉在中国的长期发展充满了挑战和变数
2)比亚迪
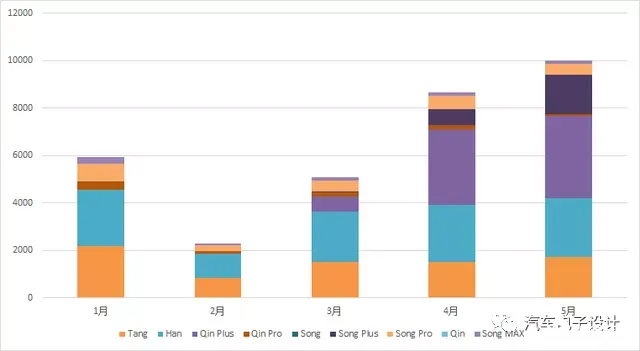
从 5 月的数据来看,比亚迪 BEV 的上险数据为 14545 台,PHEV 的数量为 1 万台,加起来 2.45 万台。乘联会的批发零售数据是高于上险的,可以理解为交付的情况比较晚。纯电里面汉还是保持在 5 千的规模,其他的一些车都在 1 千 - 2 千之间,目前来看比亚迪的纯电还是靠车海战术。
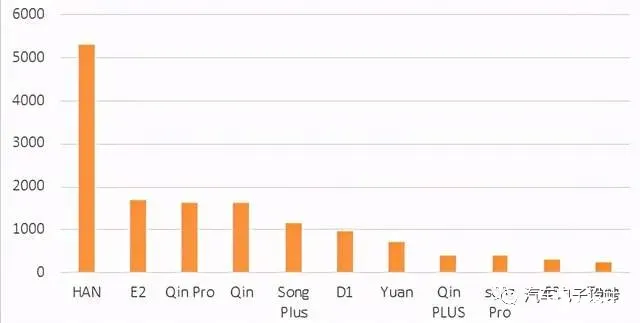
我觉得接下来有必要对 DMi 的 PHEV 做一个专题的讨论,我接下来做点功课吧,5 月秦 Plus 上量还是可以的。基于 DMi 的秦 Plus 做到了月度 3.4 千的输出,宋 Plus 也开始拉高到 1.6 千,两台 DM-i 车型就占了一半。
备注:如果没有 DM-i 比亚迪的 PHEV 大概徘徊在 5-6K,围绕汉 DM 和唐 DM 在销售,目前两款 DM-i 和这两个车型的定位有差异,所以造成了叠加,当然对于比亚迪的汽油车是毁灭性的打击
3)新势力的情况
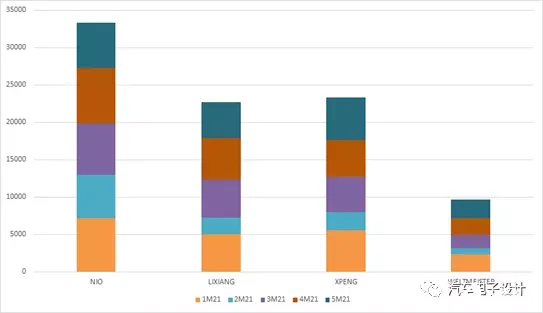
我还是习惯把蔚来、小鹏、理想和威马放在一起,5 月这几家的上险数据分别为 6078、5737、4844 和 2552,威马掉队的情况还是比较明显的。