

周末我想写两篇有关国内乘用车整体状态和下半年的展望,目前上半年的新能源汽车的数据是超过之前的预期的,当然也证明我之前相对的保守预期是错误的。本文针对车企微观的情况,而明天针对宏观来看。
整体上险情况
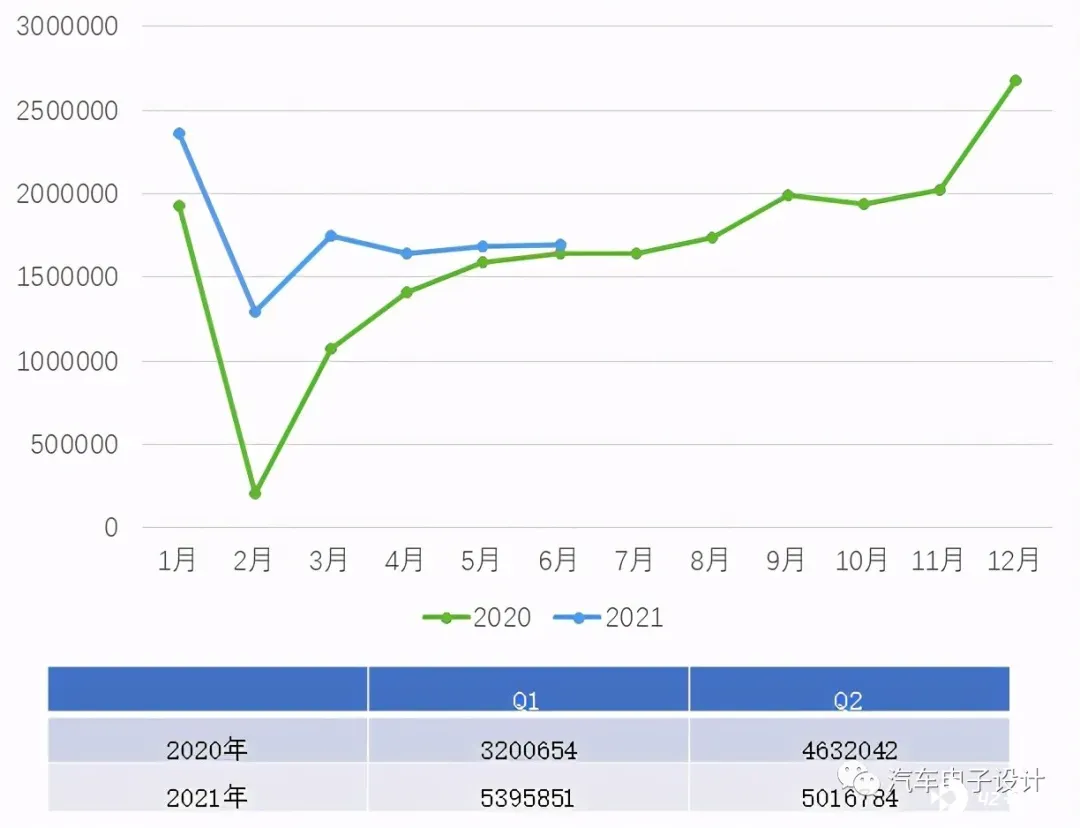
从整体数据来看,6 月乘用车上险 168.88 万,芯片紧缺对于车企的影响还是很大的,以致于月度同比已经和去年持平了,因此从季度来看 Q2 为 501 万,比 Q1 少了 38 万台。而 7 月和 8 月,是传统的淡季,从整体数据来看并不是很乐观。
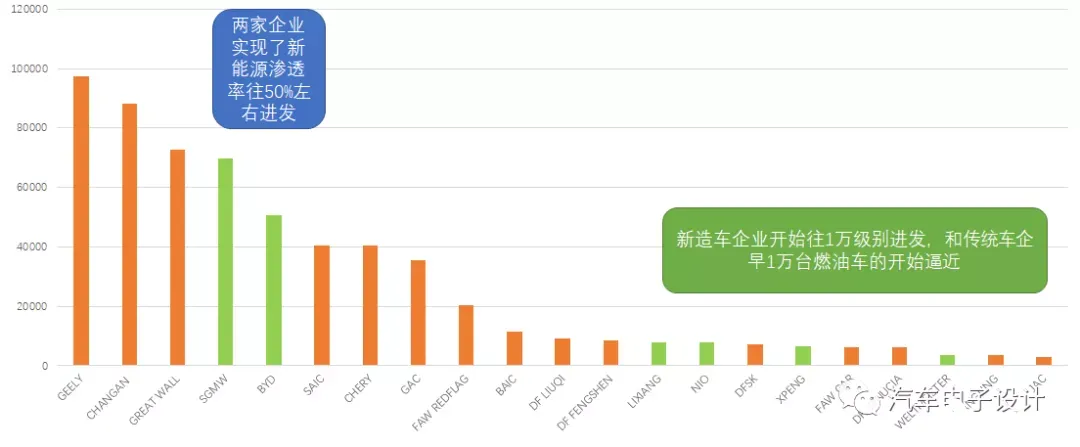
在自主车企里面,上线数据快往 50% 或者已经达到 50% 以上的有五菱(五菱的 7 万台左右,里面有 3.5 万左右小纯电,一方面展示了 A00 小车的潜力,但是传统燃油车的情况也能客观地反应出来)和比亚迪,后面几个造车企业和传统上险 1 万台燃油车的很接近。从自主车企的运行情况来看,整个电动化进程是非常快的。从 2022 年开始,主要的吉利、长安和长城电气化步伐也会加快,到时候自主的电气化渗透率会进一步提升。
重点的新能源汽车车企上险情况
1)特斯拉
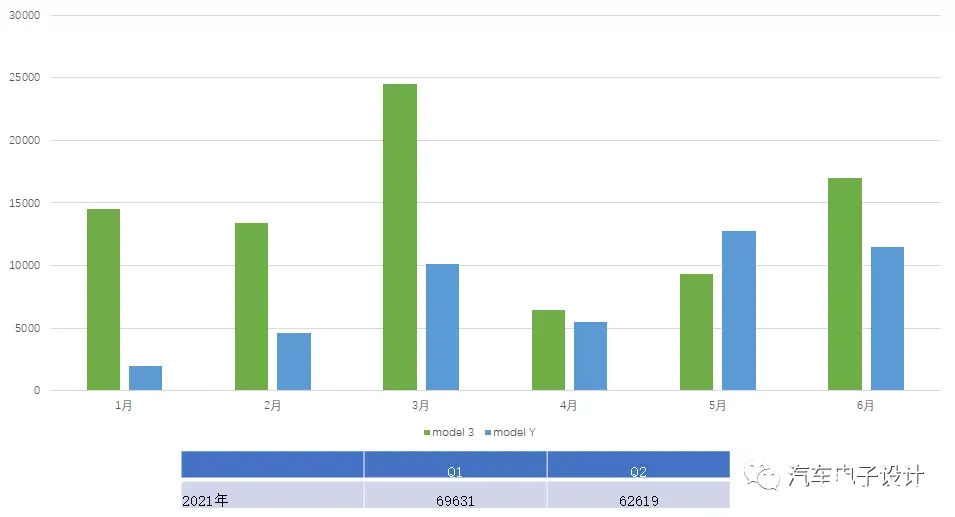
6 月的 2.8 万台上险,使得 Q2 在中国的上险维持在 6.26 万台。从当前的情况,特斯拉在芯片短缺的情况下,也会开启降价周期,会对当前 B 级车产品的价格体系出现进一步的挑战。随着特斯拉价格逐渐往下打,其实对于油车的基本盘影响挺大的。我觉得特斯拉的最大价值,是推动中国新能源汽车的性价比去与之匹配,并且把很多消费者从油车转化过来并且影响了相当一大部分人。
2)比亚迪
做这个图比较清晰,比亚迪的油车目前比例从上半年整体占 46%,把 DMi 推出来以后,油车的占比到了 30%(也就是新能源汽车占了 70%)。
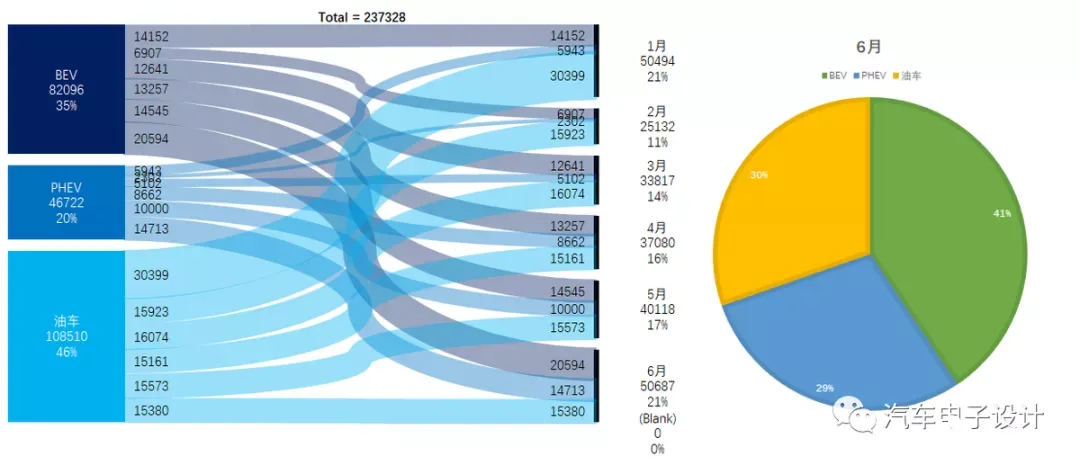
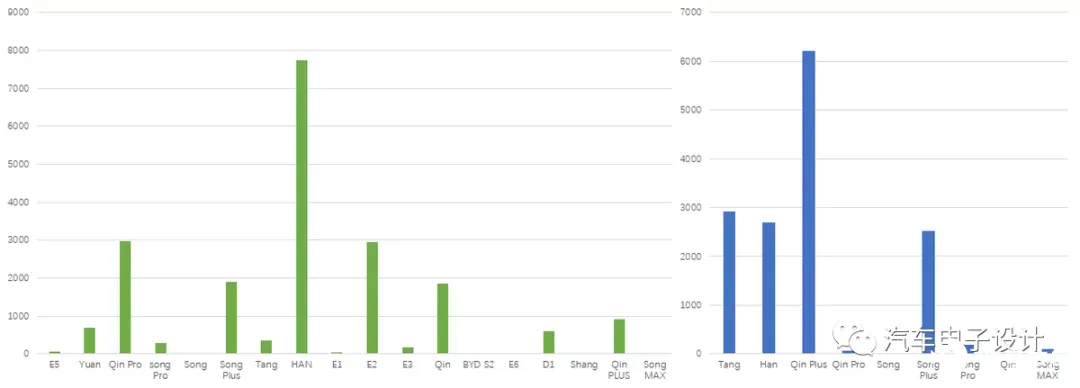
汉 EV 意外的在 6 月上了 7k,我的理解广东这边有地方扶持的政策在 6 月推出,挤压了一部分需求。而 DMi 的几款上险数据提升了不少,秦 DMi 6212 台,宋 DMi2518 台,唐整体从 1720 提升到了 2930 台,这个上量的速度还是挺快的。
3)长城
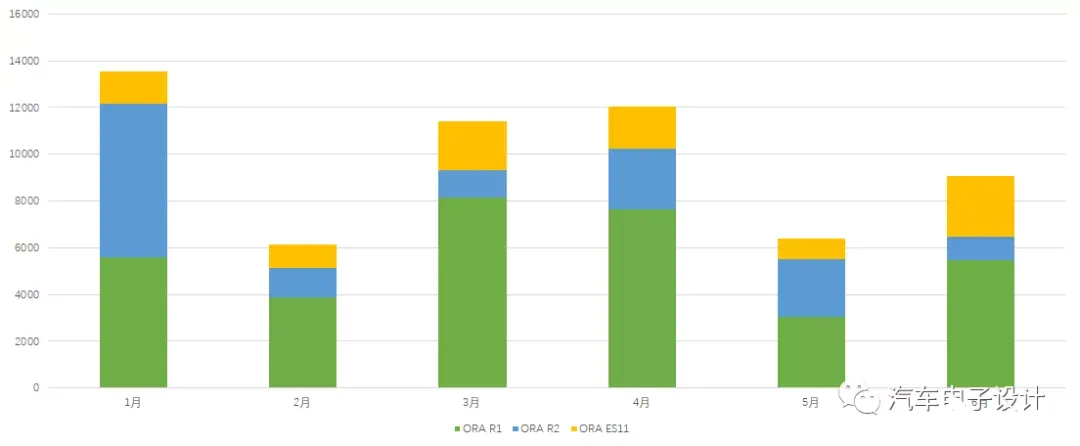
6 月长城的新能源汽车环比开始恢复了,比较有意思的事情是好猫应该受到了优待。当前也是要往 1 万的格局。比较有意思的消息,是长城很快要出对标 Model 3 的车型,也就是要从现有的价格体系直接盯着 B 级车来。因此接下来 2022 年左右,纯电车在 B 级集中投放,其实会进一步吸引油车客户。
4)大众
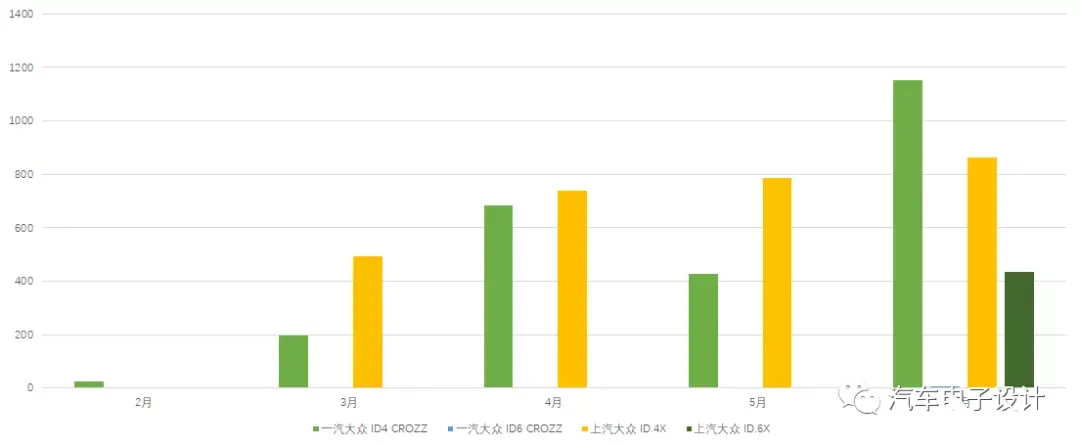
大众的几台 MEB 产品的情况,向上还是在向上的,一汽大众首先突破了 1 千台。上汽大众的 ID.6X 还是可以期待下。目前加起来一共 2 千多。预期下半年冲一冲,第一步在 2-3 个月内 4 台车往 5 千走,年末冲量看能不能破万。
5)广汽
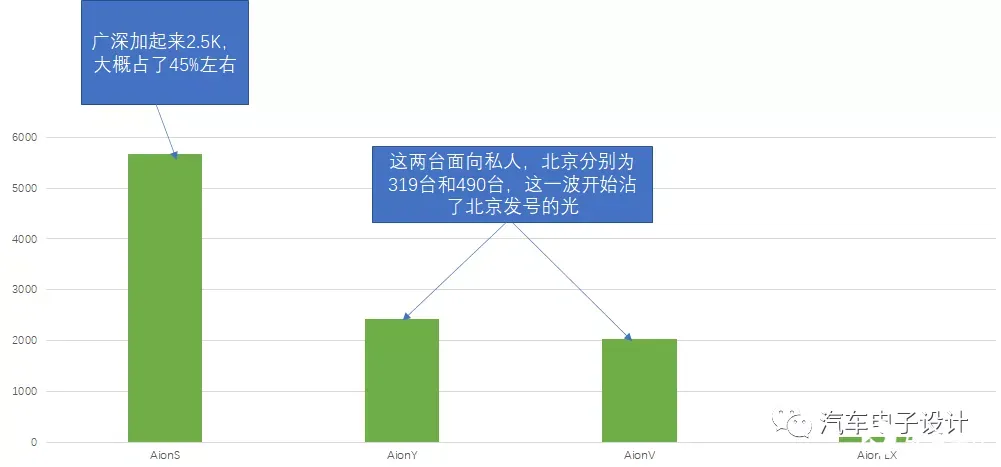
今年广汽是新能源汽车里面的靓仔了,这是 6 月的情况,上险的数据如下图所示,目前来看 Aion S 还是围绕广东省和 2B 的打法。Aion Y 和 Aion V 有点破圈的意思。
6)华为效应
6 月份赛里斯 SF5 的效率达到了 455 台,在华为店面里面的效果还是客观存在的,开始慢慢转化为交付了。北汽极光的两台车分别为 135 台和 124 台,后续还是要观察那个加价 10 万的套装车是否能被市场接受。
小结:6 月份的上险数据还是包含了很多有效的信息,我们明天来探讨下下半年的走势,是否能如我们的期望进一步打上去。







