

周末我们来回顾一下大众集团在 2030 战略日正式发布的最新一代电动平台 SSP(Scalable Systems Platform)。事实上,大众集团的 PPE 平台还没进入到量产阶段,就赶着在这个时间点发布新的机电(Mechatroincs)的平台。
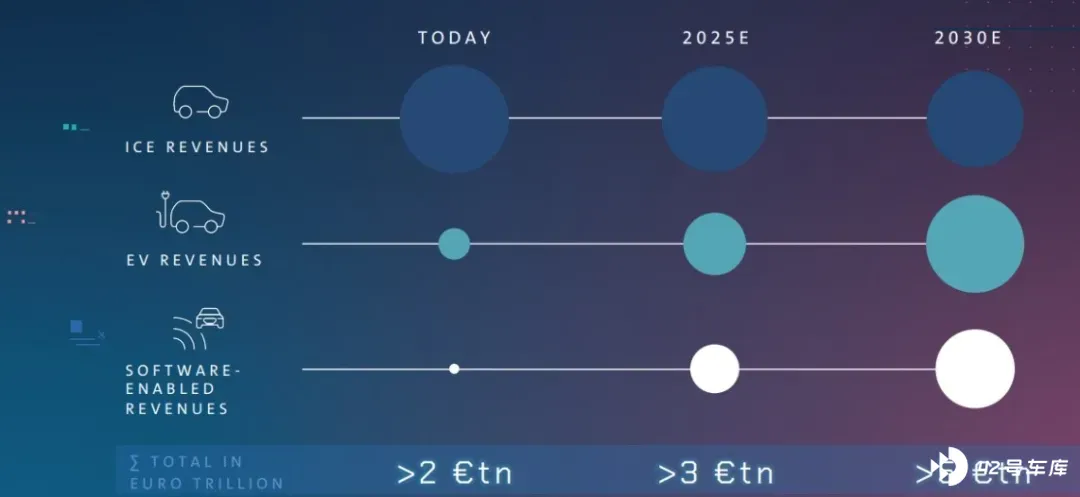
在 2021 年发布 SSP 平台,这事我觉得还是非常有意思的,可以看出折射了几个问题:
1)基于传统思维费时 4-5 年打造的 MEB,在欧洲取得了一定的成功,但是在中国总体来说是没有达到之前的预期。随着欧洲不断加码零碳排,要保证大众集团的战斗力,一定要从汽车平台的角度进行改善。
2)SSP 平台,是在之前模块基础上,想要进一步降低整个大众集团各平台间的复杂性,用类似搭积木的方式加强了模块式的可拓展性。SSP 主要在电池和软件两个未来智能汽车最内核的方面发力。
旧有盈利来源如何保持
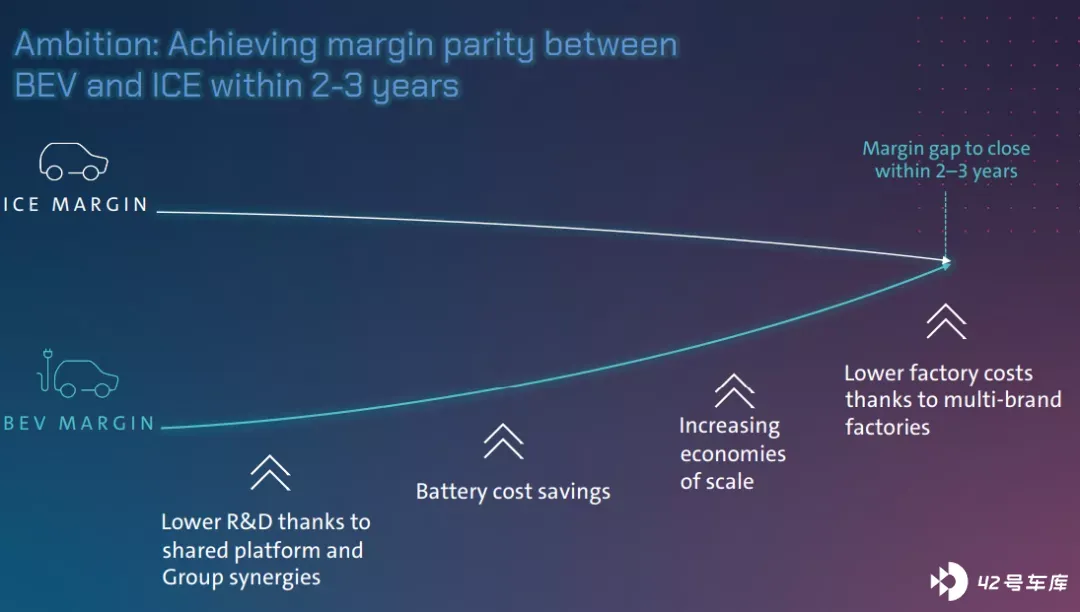
传统汽车企业根深蒂固的问题,是赚钱的业务是来自于原有的燃油车。所以往前走的第一步,是如何处理自身的燃油车业务。在所有投资者和企业管理人员来看,燃油车最大的挑战有三个,需求下降、排放法规继续增加和税务方面的惩罚措施,这使得当前赚钱的业务在未来的利润率是逐年下降的。
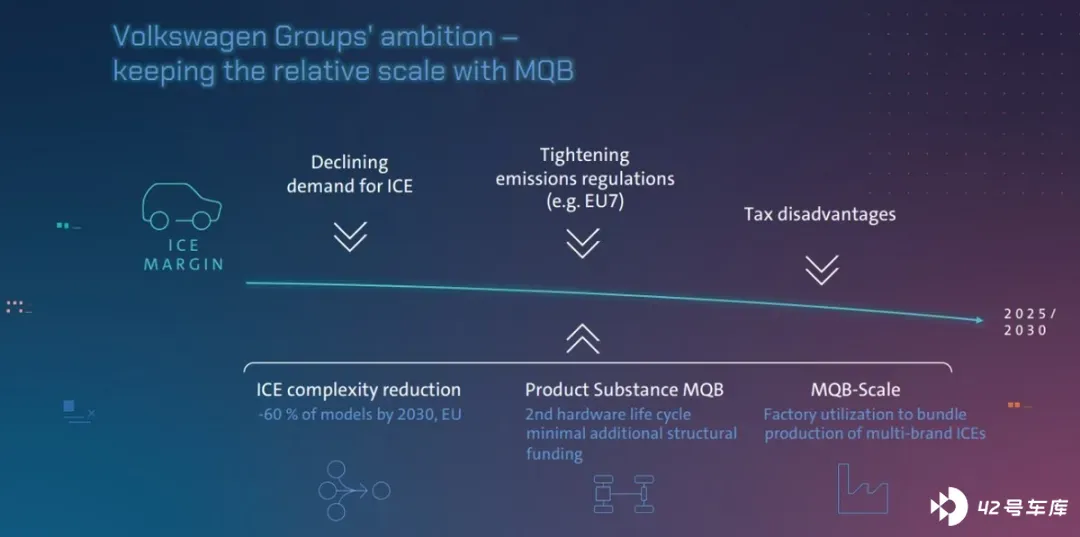
所以首要的措施,还是在更少的投入下维持燃油车的一定产量,以便支撑起在上述不利条件下的规模效应。如下图所示,大众最重要的是持续把集团内的资源不断投给未来。欧洲汽车企业里面,目前没有人再认为之前全力推进 MEB 纯电动平台是错误的选择。在这帮同僚面前,大众是做了正确的判断并且占据了先手,可是目前来踢馆的可是前进、前进、再前进的特斯拉啊。所以能看到大众集团的研发资源大部分还是继续往电气化和软件两个方向投入,哪怕纯电动只是占据销售数量的 3%、6%,甚至 2025 年也只有 20%。从规划上,资源配置的比例逐步从 40%,提高到 50%,甚至更高。
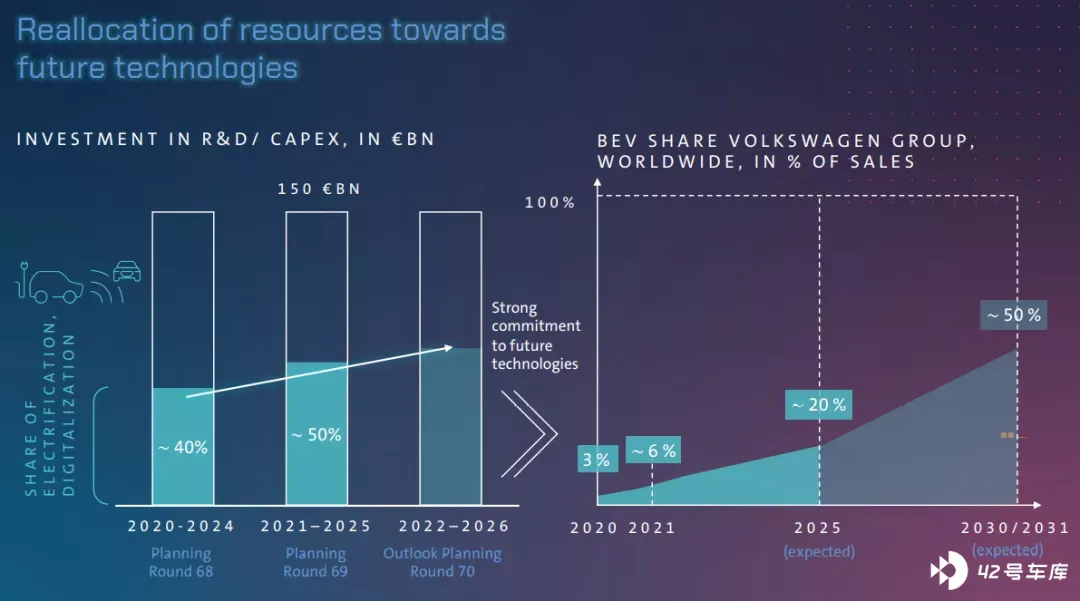
所以很明确,我们确实看到时代在变化,大众的管理层也很清醒地在分配资源。内燃机感觉像是大家庭里面默默工作的中年人,随着时代的变化,被给到的资源和配给越来越少。电池和软件就像是两个未成年的小儿子,死命砸钱以后要成为大众集团的未来核心竞争力。这一切都是由特斯拉的飞速发展,倒逼了欧洲和美国的政府高层,再来倒逼企业的战略调整。是从长周期上来看的,这是一个确定性的趋势。
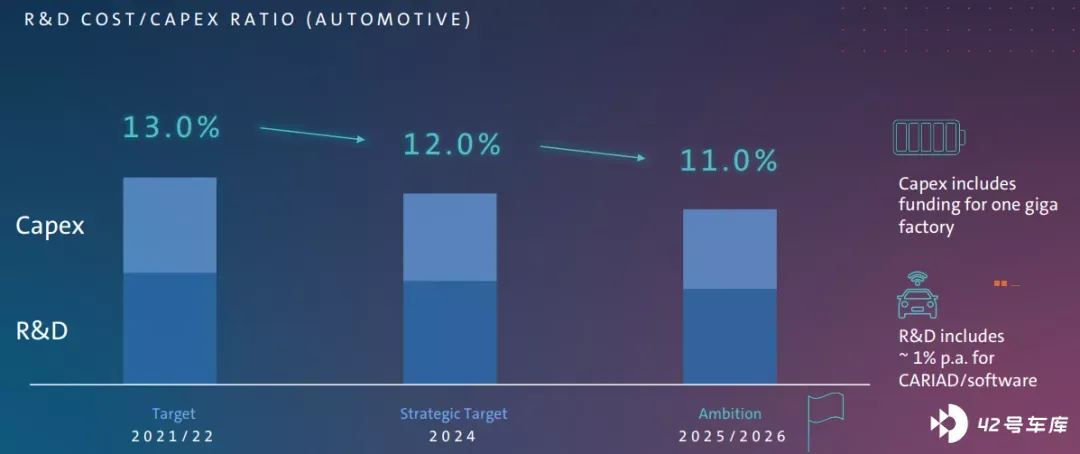
当然大众集团的钱也不是白给的,电动汽车这个小儿子,需要在 2-3 年与内燃机的收益率达到一致。我唯一的想法,就是大众做电池到底是为了什么。核心应该还是想要在电动汽车的业务上赚钱。从大众的产品定价和大规模来看,不能自己把电池成本降下来,根本上是因为无法说服供应商把电池采购价降下来。所以这个是一定要自己攻克的难题。
电池和软件
1.软件
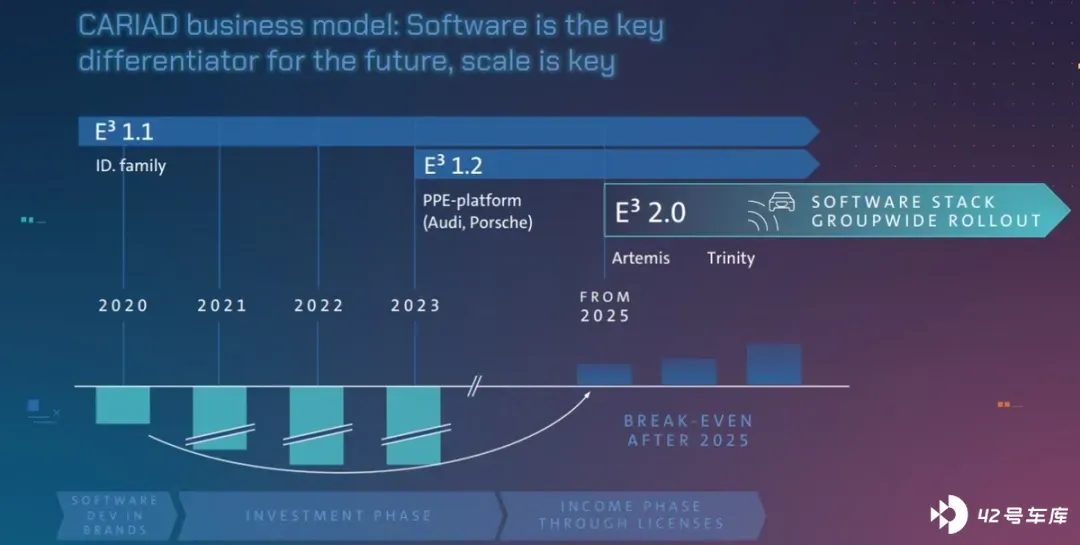
目前来看,大众已经在规划未来的软件平台复用了。对 MEB、PPE 平台上的软件架构的演化在往更有效率的方向进行。
大众在进行中的主要有三种电子电气架构,
E³1.1 首先解决的问题是 OTA 无线升级和更新;
2023 年,CARIAD 将推出高级软件平台 1.2 (E³1.2),这里主要革新的还是智能座舱和自动驾驶的功能;
2025 年,CARIAD 的将可扩展的软件平台和电子架构 2.0 (E³ 2.0) ,将包含有竞争力的统一操作系统,并为自动驾驶 Level4 做好准备;
2.电芯
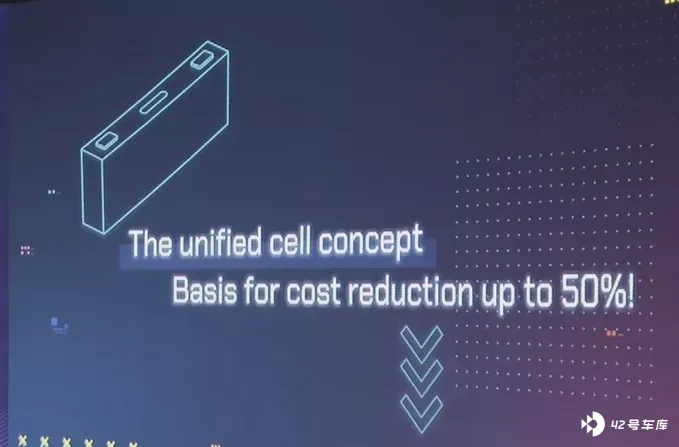
在上次 Power Day 上,大众其实已经讲了自己标准化电芯的规划。这一次主要详细阐述了它对于标准电芯和产能的规划。标准化电芯的目标,其实是让大众的电动汽车要实现和内燃机相当的利润率,所以目标是实现电池系统成本降低 50%。
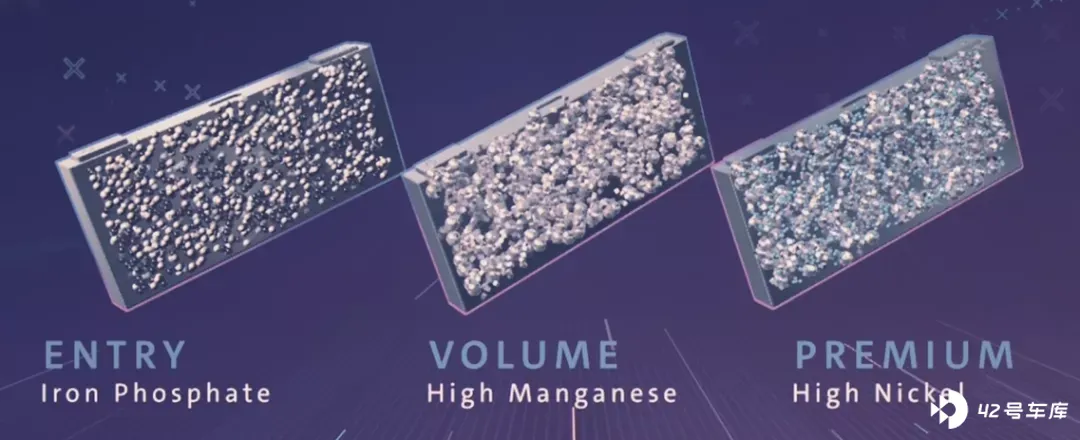
根据大众集团不同品牌的定位和产品序列,大众的技术路线是采用 3 种不同的材料体系来应对不同的市场定位,分别为入门级磷酸铁锂、走量型的高锰、高端型的高镍。
大众目前能看到的,也是跟着特斯拉的电芯技术降本路线,干法(Dry Coating)和硅负极技术。从 MEB 和 PPE 的模组的设计,系统到 SSP 阶段是快速转向 CTP 和 CTC 切换。
备注:我理解 CTP,如果大众没自己独立的电池生产能力,主动权是完全交到电池企业手里;到了 CTC 阶段,如果再没 In-house 的电芯,那真的只能从电池企业那边采购底盘了,那基本离车企的沦陷只有一步之遥。
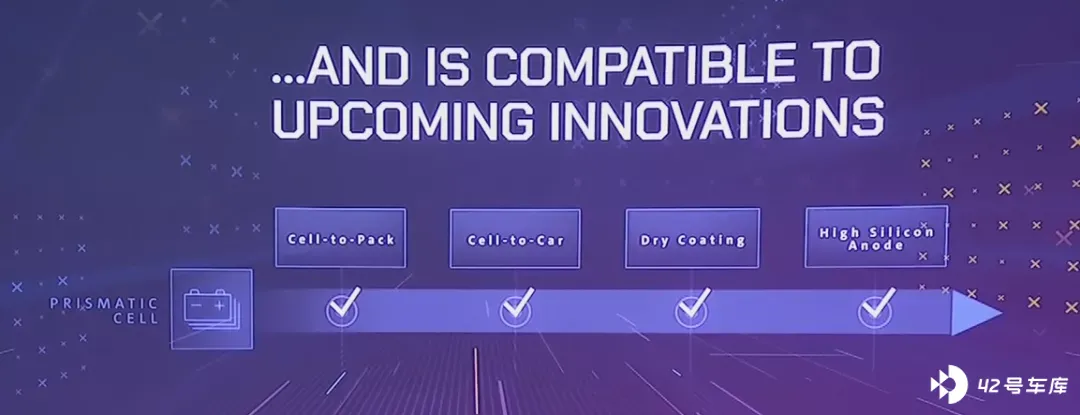
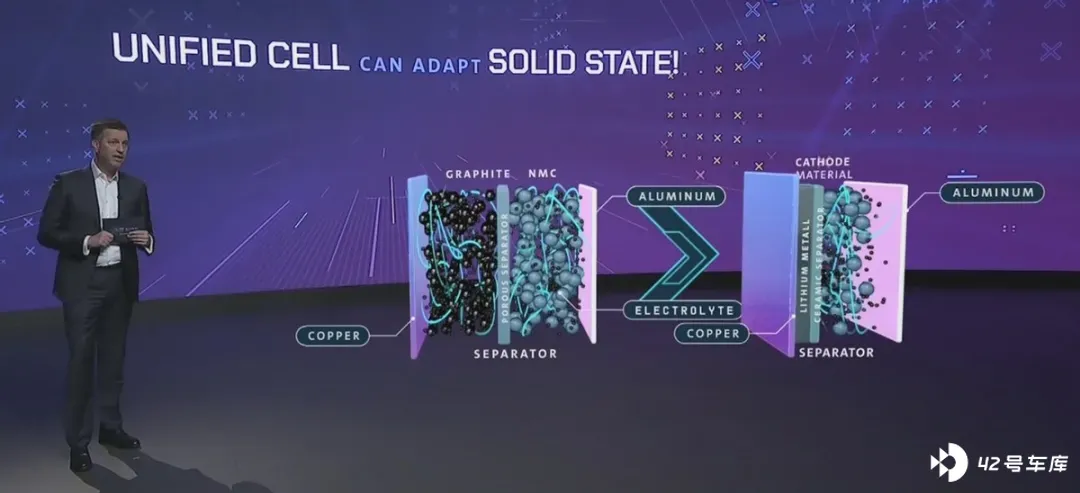
大众集团在美国的 QS 上面可是花费了不少的资源,所以标准电芯的演进方向一定是包含固态电池的,这点是在不同场合反复强调的。
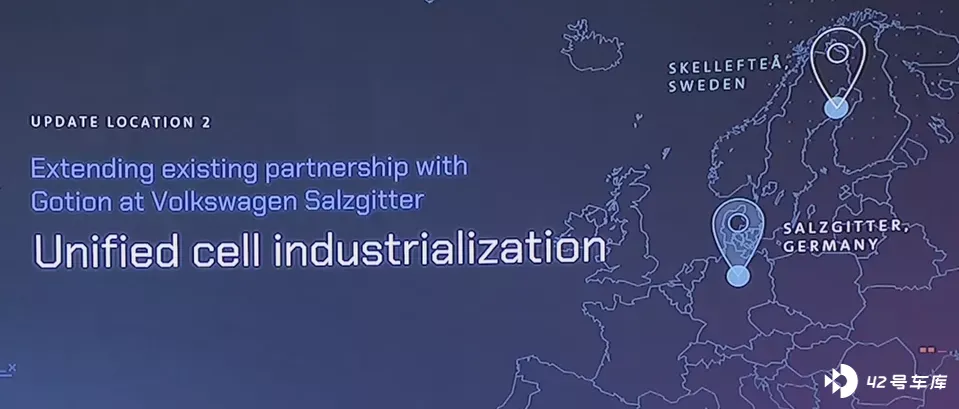
在这次策略会上,大众再次强调了自身 240GWh 的规划,为了维持股份比例,大众继续投资了 5 亿欧元在瑞典的 Northvolt——2023 年开始量产。这是大众的 Leading 项目。而在萨尔茨吉,大众把国轩带到了德国作为主打,计划从 2025 年开始量产。
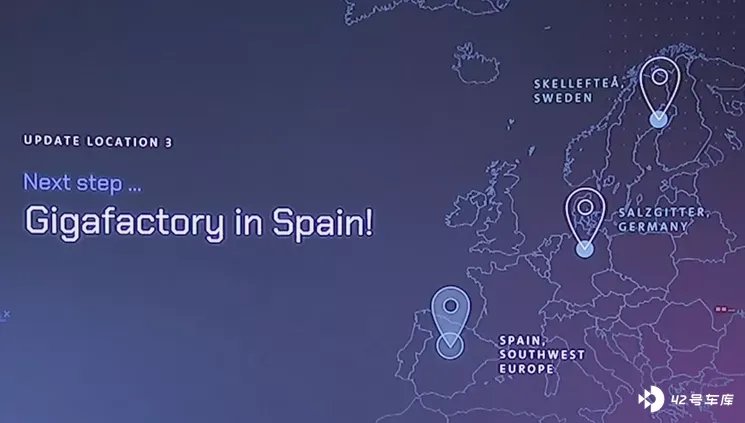
大众确认的第三电池工厂在西班牙,计划产能 40GWh,这也是大众在北欧、西欧和南欧三个区域内分步实施的必然落脚点,建立这么三个电池工厂没有欧洲政府的支持是不可能的。
小结:目前特斯拉的柏林工厂还在延迟,我个人觉得随着特斯拉的欧洲工厂在 2022 年初开出全力,确实在倒逼欧洲车企做出应对。这个效果类似于特斯拉的上海工厂对于中国车企的鞭策,再不打起十二分精神应对,车企可能真的就没有 “以后” 这个概念了。





