

出行百人会旗下媒体,关注汽车出行产业链进化
作者:郑文
苏菁估计没有想到,他因为 「敢讲」 出圈,也因 「敢讲」 而 「获罪」。
这位华为智能驾驶产品部部长、华为自动驾驶团队负责人,前华为终端公司首席架构师、华为达芬奇 AI 架构研发负责人…… 在最新调整中被罢免,需要到华为战略预备队接受训练和重新分配。
官方给出的回应是:针对特斯拉,发表了不当言论。
苏菁很受媒体欢迎,华为有这样一位敢说、且能抓住媒体眼球的人,就等于直接掌握了 「流量密码」。
「特斯拉这几年下来,事故率还是挺高的,而且是从‘杀’第一个人到最近‘杀’的人,它的事故类型非常像。」
「华为自动驾驶绝对第一。」
「现阶段做 Robotaxi 的企业都得完蛋。」
客观来说,苏菁出圈的话很多,有的讲出了大实话,有的展示了他的绝对自信,有的则比较偏激,但无论如何都足够吸睛。
问题是,当下的华为需要站在舞台中央吗?
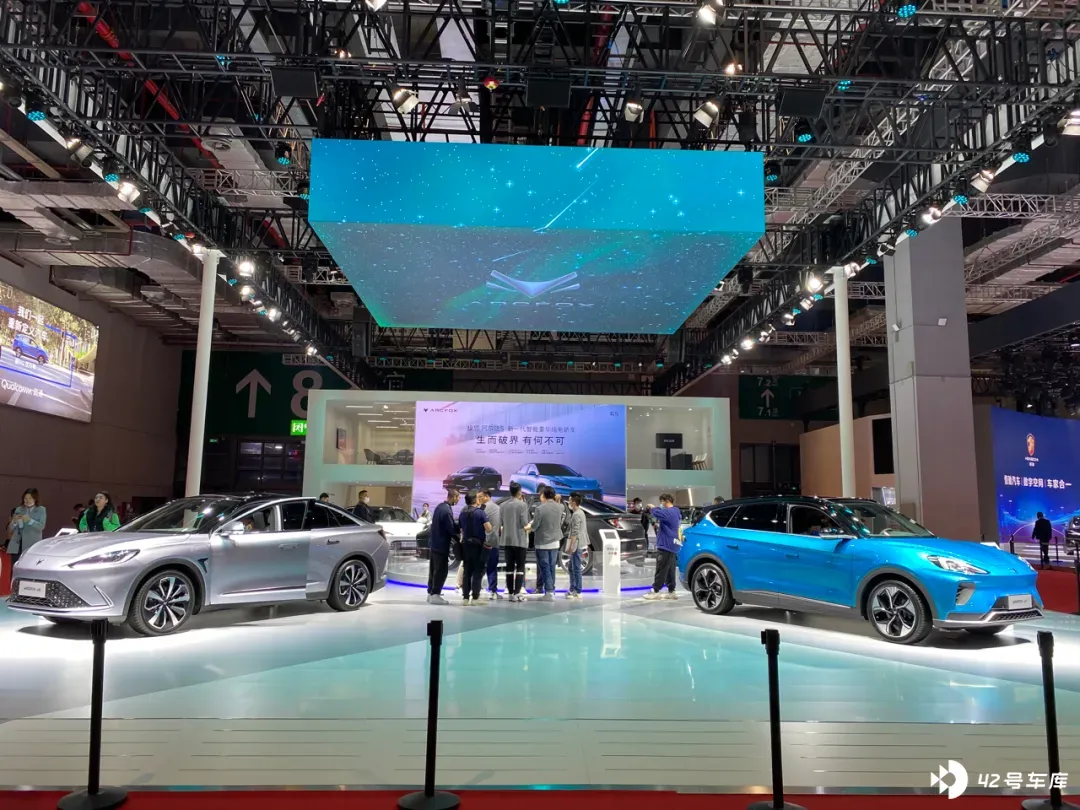
任哪个主机厂,看到上海车展上华为像携吉祥物般,左手揽 ARCFOX,右手抱赛力斯,并抢走所有关注度,都会手心冒汗。
任正非应该已经意识到,华为智能驾驶解决方案供应商的角色并不好立,外界的感知与华为的角色定位出现了明显的偏差。因华为牵涉出的尖锐的 「灵魂论」 发酵至今还持续着高讨论热度。
而苏菁被罢免的背后,映射出的是一场没有硝烟的战争。自动驾驶赛道上暗流涌动。
赛道上的保守派、开放派
华为不想再高调了,它只想低调赚汽车行业 「增量」 的钱,但客观条件不允许。
有一个问题需要抛出来思考,为什么华为一再强调不造车,却依然盖不住外界的一再猜测,甚至内部员工的躁动也需要下禁令才能够压住。
原因就在华为呈给主机厂的形象,是否使主机厂感受到 「危机」。华为面临的一个切实困境就是供应商角色持续得不到认可。你告诉别人你不造车,不会与车企形成正面竞争,可车企认为你拿走了车的灵魂,这可比正面竞争更有威慑力啊。
6 月 30 日,在上汽股东大会上,上汽董事长陈虹的一席话刺痛了太多人的敏感神经。「华为提供整体解决方案,它成了灵魂,上汽成了躯体。对于这样的结果,上汽是不能接受的,要把灵魂掌握在自己手中。」
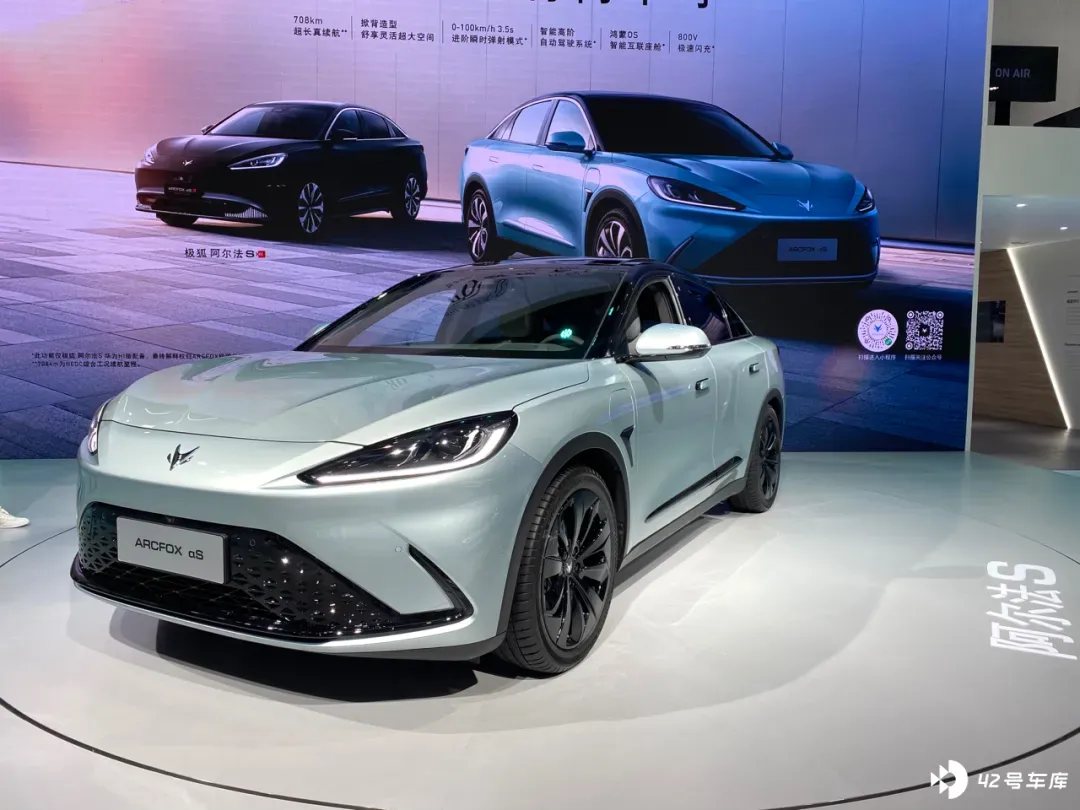
陈虹所说的 「华为提供整体解决方案」 是指华为的 Huawei inside 模式,全栈提供自动驾驶解决方案。选择了打包的整体解决方案,意味着主机厂基本失去了话语权。为了配合整体方案,不仅自动驾驶相关的芯片、传感器,连核心的硬件零部件也不能自主选择。车企失去对汽车市场的掌控权。
某一线零部件厂商工程师透露,华为与某车企的车型项目上,转向系统的选型都是与华为工程师对接的,项目执行完全服务于整包方案。
事实上,华为也很难在这样的一段合作关系中完全发挥出优势,曾参与过极狐项目的前 BU 员工透露,「合作期间,华为的生态并没有很好地应用,传统车企对华为还有提防的心态,这导致华为很多优势发挥不出来。」
华为与特斯拉一样,都用 「影子模式」 来收集大量的驾驶行为数据,以便加强自动驾驶算法的迭代和执行。但这需要一个先决条件,那就是大量真实运行的车辆。然而,目前华为的合作伙伴显然体量不够。
比亚迪技术部门的一位员工指出,「华为这样的模式,数据获取高度依赖主机厂。」 在他看来,华为目前的模式,很难持续。
一位主机厂自动驾驶业务负责人则认为,传统的 「黑盒」 交付模式让主机厂变得很被动,软硬件全都包了,给主机厂留存的余地很少,他们所能做的仅仅只有供应商管理。
如果华为的模式很难被主机厂接受,那么主机厂还能有什么选择呢?
两家头部造车新势力选择自己动手,丰衣足食。
蔚来汽车董事长李斌表示,凡是软件,蔚来一定要自研,靠合作获得不了体系能力。「我们也会和别人合作,但是核心的东西肯定要自己做,就像全世界手机公司赚的钱加起来都没有苹果一家多,是因为苹果体验最好。所以一体化的研发是很重要的。」
坚定要全栈自研的小鹏汽车董事长何小鹏则一直认为,无人驾驶的核心在于硬件、软件和数据,而不仅仅是软件。对于极狐将自动驾驶全栈能力交给华为,他直言,「这种模式我以前在 UC 做过,后来死得很惨。」
相对于上述两种路径,比亚迪技术部门员工表示,其实他更看好另一家自动驾驶解决方案企业百度,它不需要依赖主机厂的生态构建,而是有自己的生态圈。
以自动驾驶的 「燃料」 数据来说,华为提升算法需要基于合作伙伴完成路测,而百度则有自己的 Robotaxi 业务,源源不断地供给 「燃料」,对百度来说,ASD(Apollo Self-Driving)不过是自动驾驶事业的其中一环。
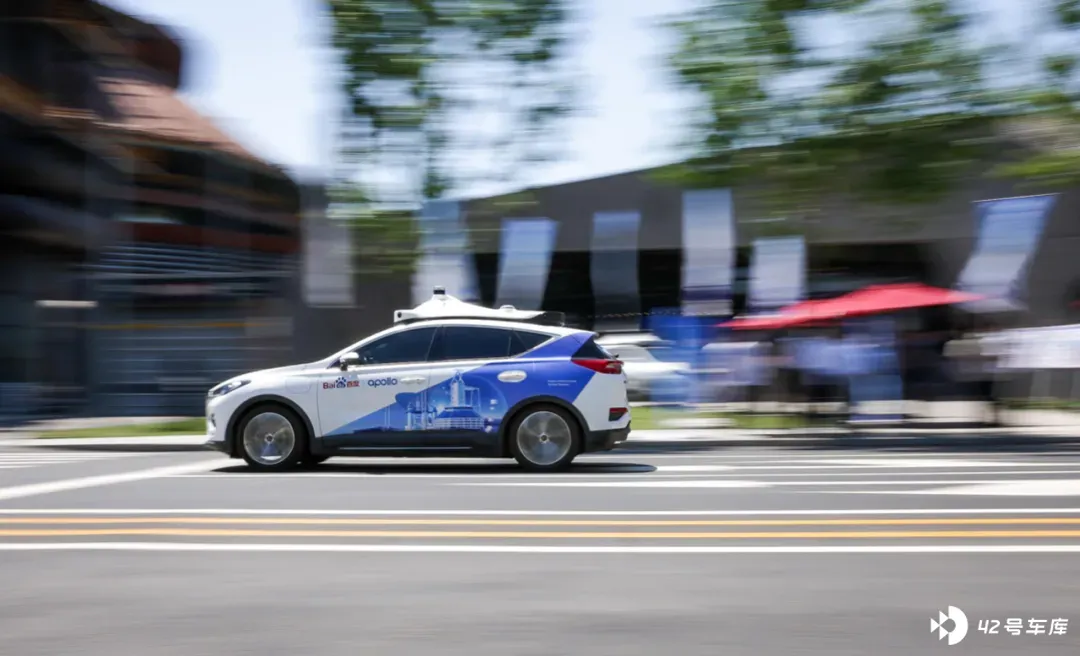
正因此,在与主机厂合作时,百度的风格与华为截然不同。「百度拥有自己完整的生态,所以它的合作姿态更开放。」
随着 IT 科技和互联网的融合,百度和华为正在用两种姿态横跨同一条河流。
OEM 不用害怕失去灵魂?
我们先来看看智能手机的生态,苹果显然开创了一个软硬件一体化的生态,所有的东西都是我自己的。然而谷歌横空出世,安卓系统创造了更好的生态。
想全栈自研的主机厂,心里装着汽车界 「苹果」 的梦。但这种方式其实并不推荐。
业内人士告诉《出行百人会 / AutocarMax》:「与手机行业不同,没有免费的 Android 可以利用;因此 OEM 将不得不投入所需的一切(大量)来支持他们的 ASD 之类的功能;从长远来看,OEM 只有前 1 名,最多前 2 名玩家,有能力自研,其它企业都需要从百度或华为购买。」
这话很残酷,也很现实。对于主机厂全栈自研的方式,为什么说不推荐?
从企业研发投入成本看,如果考虑到要开发支持智能驾驶、包含 E/E 架构的多车型平台,投入成本量级在 100-200 亿左右;而自动驾驶软件的技术研发投入也在数百亿级别以上,需要累计销售 100-200 万台才能实现成本摊销。
除了高额的资金成本投入,自动驾驶软件开发时间成本同样巨大,需要经历能力构建、形成有效研发能力再到产品化输出的过程。业内自主研发自动驾驶软件的企业,通常至少需要 6 年以上的时间。最重要的是,高昂的研发成本投入,并不能保证得到可用的技术成果。
另外,在英伟达自动驾驶专家看来,人才储备、组织架构都是制约传统车企的重要因素。一家智能驾驶解决方案供应商的 HR 表示,优秀的软件算法工程师很难找,与此同时,车企对人才的吸引力更逊于他们。
需要指出的是,对于以 「智能车」 为产品亮点的汽车初创公司而言,或许在自动驾驶方面的技术积累并没有想象中积淀深厚。
2020 年年中时,理想汽车的自动驾驶团队只有 30 多人;以全栈自研为品牌优势的小鹏汽车 2019 年称其自动驾驶团队规模达到 300 人。相比来看,华为自动驾驶相关的研发人员超过 2000 人,一年花费约 10 亿美元,未来投入还要保持 30% 左右的增长速度。百度在无人驾驶方面的投入则超过 500 多亿元。
相对来说,选择比较开放的供应商会是更优选。
中汽协专务副秘书长许艳华指出,「OEM 绝对主导的转型理想虽然很丰满,但它颠覆了供应链和生态,风险很大;由供应商主导的肯定是绝大多数 OEM 不愿意看到的;还有一种模式就是 OEM 基于自己的架构,在开放的系统、开放的标准软件和各种供应链的前提下,专注于为自己的用户带来新的价值体验,同时提升软件竞争力。」
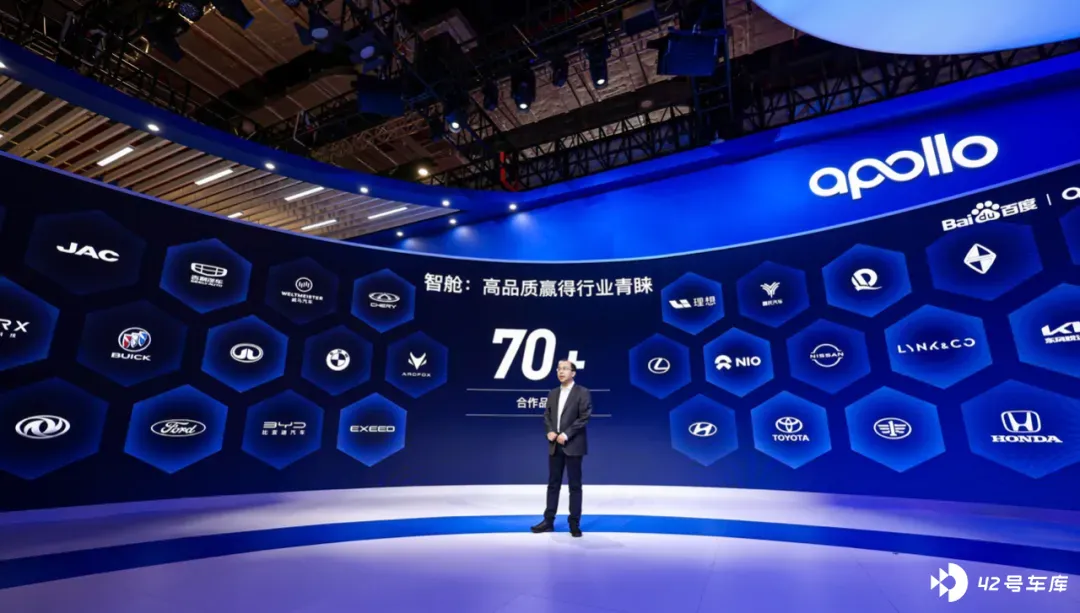
看起来,百度是最贴切于许艳华所说的,开放合作模式供应商。Apollo 乐高式智能化解决方案,说明它与主机厂的合作方式坚持高品质、开放、可组装。
「百度 Apollo 可以利用确定性更高的技术和解决方案,为 OEM 客户在有限的时间窗口,去加速智能技术上车,避免大家重复造轮子。」
更重要的是,百度还有 Robotaxi 的强大数据支撑。路测里程达到 1300 万公里,相当于全球自动驾驶领域的无人区。目前,全球路测里程超过 1000 万公里的只有百度和美国的 Waymo。此外,中美的交通形态不同,美国的出行以高速路和快速路为主,里程积累速度快,驾驶场景相对简单。而百度在国内的测试,90% 都是城市复杂场景。
值得一提的是,百度的路测数据都是高质量数据。数据本身是用算法催生的,低阶系统本身复杂度导致数据本身质量比较低,而百度都是基于 L4 级别的路测数据。
基于新一代的自动驾驶系统,百度 Apollo Robotaxi 将与前装量产的车型实现技术方案打通,真正实现量产车与 Robotaxi 的数据协同。
理性看待,开放的百度,平台化技术路线赋能车企,优于全栈自主研发。
当然,对于百度造车,主机厂其实并不需要有太多顾虑。造车公司与 Apollo,都是百度布局智能出行大赛道的关键组成部分。新的造车公司将独立于百度母公司独立运营,面向 C 端市场生产制造私家车。而 Apollo 则坚持开放平台路线,为 OEM 客户提供汽车智能化产品和技术,帮助车企合作伙伴造好车。
无论是造车新品牌集度,还是百度 Apollo,本质上都在加速中国智能出行的变革。不过这方面估计主机厂也不会太过顾虑,毕竟,他们忌惮的是 「篡位」,而非 「竞争」。
2017 年,Android 应用商店的收益第一次超过了 iOS 应用商店,无论你是否愿意承认,它的确是互联网行业,一次真正意义上 「开放」 对 「封闭」 的超越。这会不会对多年以后的汽车行业形成另一个隐喻?
前摩尔定律时代的点灯人
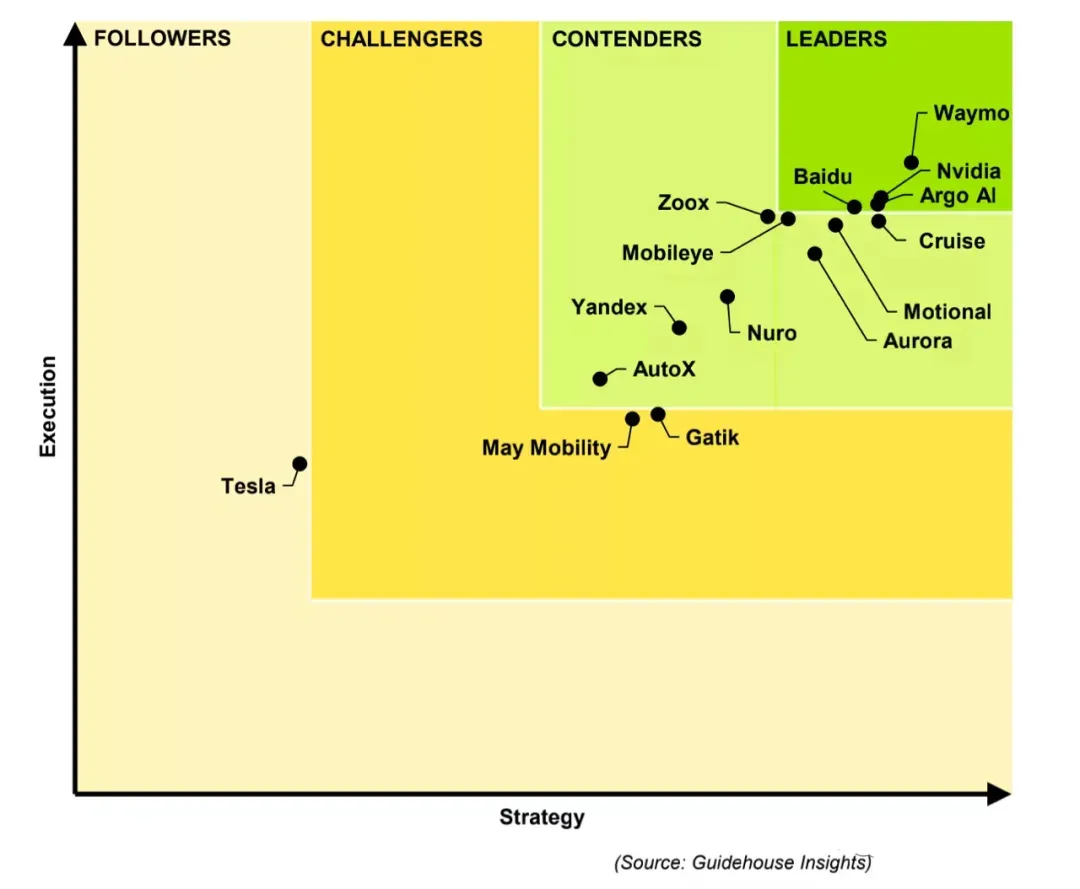
4 月 27 日,全球领先的公共及商业咨询公司 Guidehouse 发布了最新自动驾驶竞争力榜单,上榜的有 15 家公司。在评估体系里,这些公司按照策略、执行得分被划分为领导者(75 分以上)、竞争者(50~75 分)、挑战者(25~50 分)和追随者(低于 25 分)。
得分最高的 4 家公司处于 「领导者」 区间,分别是 Waymo、英伟达、Argo AI、百度。百度成为唯一上榜 「领导者」 的中国玩家,而备受关注的特斯拉排在最后。
回望 8 年前,中国自动驾驶先驱者百度眼前所见是一片荒芜,那时没有人知道前路该怎么走。
2012 年,余凯与李彦宏聊了半小时后决定回国,加入百度。他的任务是组建百度深度学习研究院,这是百度最具战略意义的技术布局之一,也是孕育自动驾驶的摇篮。当然,彼时也是中国自动驾驶发展的起点。
2017 年 3 月,百度一封内部邮件让自动驾驶事业部、智能汽车事业部、车联网业务三大部门走到一起,成为智能驾驶事业群组(IDG)。紧接着,百度在 4 月 19 日正式发布 「Apollo 计划」,志在将无人驾驶发展成下一个文明里程碑。
在另一条赛道上,大拨 「梦想家」 则以电动化、智能化为名,相继进入汽车行业,名单很长,有李斌、李想、何小鹏、沈晖、沈海寅、黄希鸣、戴雷、张海亮、贾跃亭……
几年过去,造车梦想家名单里熬过第一阶段的已经寥寥无几,而百度则在不断攀登的过程中,陆续下了三个蛋:Robotaxi、ASD(Apollo Self-Driving)、集度。
2020 年 4 月 20 日,在百度 Apollo 平台开放三周年之际,百度集团资深副总裁、智能驾驶事业群组总经理李震宇发出内部信,用 8 个字概括了百度 Apollo 面向未来的商业化路径,「攀登珠峰,沿途下蛋」。换言之,终极目标是自动驾驶,沿途场景落地。
百度的这番蓄力、布局,让两条脉络在经历近十个年头的奋斗,捱过前摩尔定律时代的 「寒冬」 后,最终竟神奇般地在智能化应用普及阶段,相交。而且,它逐渐找到自己的节奏。
在 Robotaxi 约车服务上,百度更是一骑绝尘。
去年 4 月,百度在长沙向所有市民开放了 Robotaxi 约车服务。
今年上海车展结束后,百度在北京联合首钢园区启动无人化 Robotaxi 面向公众的商业化开放运营,打响中国全无人驾驶 Robotaxi 商业付费运营第一枪。
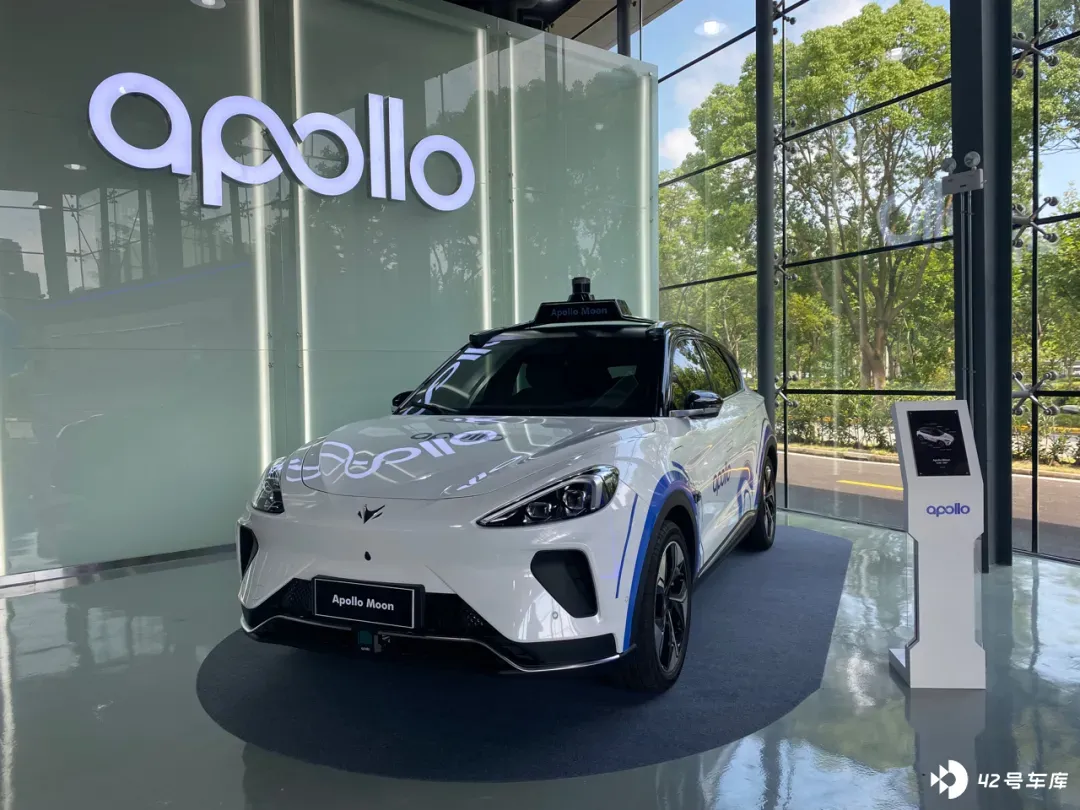
6 月 17 日,百度 Apollo 携手 ARCFOX 共同发布新一代量产共享无人车 Apollo Moon。作为一款可投入规模化运营的无人驾驶车,Apollo Moon 的成本压缩至 48 万元,是行业 L4 级别自动驾驶车型平均成本的三分之一。
有趣的是,此后不久,国内一家自动驾驶初创公司 AutoX 走了另一个极端。7 月份,其在上海发布的无人驾驶系统 AutoX Gen5 搭载了多达 50 个传感器,包括 28 个 800 万像素的摄像头、6 个高线束激光雷达和 2200Tops 算力的计算平台,集成于克莱斯勒大捷龙,整车价格算下来直奔 200 万元。
这恰恰体现出,要实现规模量产的无人驾驶能力,成本压缩并不是一件容易的事。
正如百度副总裁、自动驾驶技术部总经理王云鹏所说,第五代共享无人驾驶车型的发布,成为共享无人车真正走向大规模商业化的全新里程碑。
如今,百度的确活成了别人家的孩子。
以 「自动驾驶」 为核心,第三波合资潮将来临
其实,今天汽车企业和百度这样的科技公司,就如同航线交叉的巨型邮轮,双方都在逐渐驶向共同目的地,那就是从新一代的自动化汽车中攫取最大的利益。
在人们每年的行程中藏着一座等待发掘的金矿。通用汽车研发及战略规划副总裁 Larry Burns 认为,「在美国,如果率先进入无人驾驶汽车领域的公司能够从每年 3 万亿英里的行程中获取 10% 的份额,并且每英里收取 10 美分费用,那么它的年收益就能达到 300 亿美元,大致相当于苹果公司、埃克森美孚石油公司这些世界最赚钱公司的丰收之年的收益。」
作为这一赛道的重要角色,事实上,汽车企业也不是仅仅只会拖后腿,它们在壁垒高立的行业,激烈的同业竞争中,能获得一席之地,必然有其非常重要的优势。
一位车企高管表示:「行业以外的人根本不了解现今研发一款新车的复杂性,将新技术嵌入车体架构的困难度,而且人们对监管部门的严苛要求和滞后反应也所知甚少。」
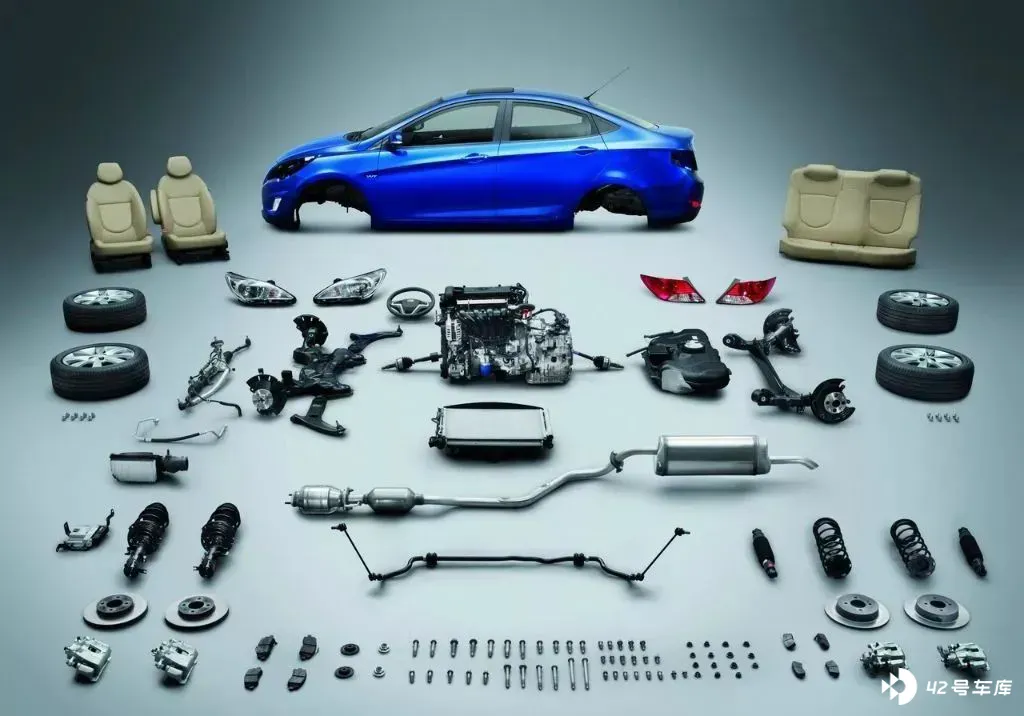
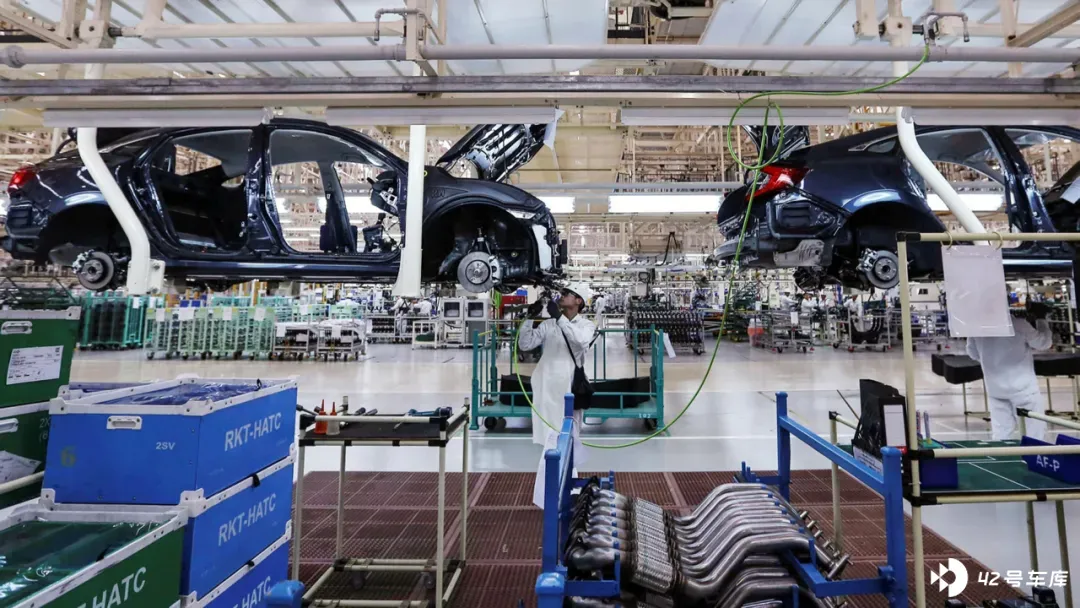
即使只是一辆简单的汽车,制造起来也十分困难,它需要先进的物流系统、高端的技术和精准的制造工艺,这是一个世纪以来人们在汽车制造过程中大量宝贵经验的汇聚。为了采购所需的原材料和零部件,每个汽车公司都与全球数千家供应商有着商业往来。
一辆汽车上零部件多达 3 万个,单是将这些零部件组装成一辆车就需要十七八个小时。即便电动车零部件数量较传统燃油车减少约 40%,它也依旧还有 1.8 万个零部件之多。
很多造车新势力已经意识到,随着产品交付的增多,在硬件领域的短板越来越难遮掩。激进的特斯拉是一个非常典型的例子,它虽然充当智能化的急先锋和引领者,但问题也非常突出。
大陆集团的一位信息安全领域的工程师,对《出行百人会 / AutocarMax》透露:「2019 年之前,特斯拉在行业里,不做 「功能安全」 是众所周知的。」
什么是汽车功能安全?这个称为 ISO26262 的《道路车辆功能安全》国际标准,是汽车系统设计的关键要素,也是主机厂需要遵循的功能安全要求。百度的相关技术专家的另一个说法是,特斯拉没有按照 ISO26262 标准做功能安全,它按照自己的标准做。
令车企无奈的是,由于传统汽车行业在制造汽车主要硬件上优势过大,最终它们也许只能是依靠此类业务维持生计,但仍然需要对消费者安全负全部责任,科技公司们反而可以在赚得盆满钵满时,高高翘起二郎腿。
主机厂必然不会坐以待毙,尽管它们似乎在这一轮竞争中陷入了被动局面,但不要忘了,其资本累积不容小觑。
这也就很容易预见一个未来的行业形态:将会出现一批新型汽车公司,它们由软件公司和汽车企业联合组建而成,双方各展所长以实现互补。
在国外,一些尝试性的联合已经出现,比如谷歌和福特、沃尔沃和微软等。在国内,这样的联合也已初见端倪。
事实上,集度汽车就是一个很好的例子。百度与吉利共同出资,基于吉利最新研发的全球领先纯电动架构 —— 浩瀚 SEA 智能进化体验架构,在智能汽车制造相关领域展开紧密合作,共同打造下一代智能汽车。同时,百度将人工智能、Apollo 自动驾驶、小度车载、百度地图等核心技术全面赋能汽车公司,支持其快速成长。
另外也有消息传出,长安、华为、宁德时代的合资公司已开发、储备了多款车型,三方共同打造的全新高端品牌将很快公布。
「未来,主机厂收购自动驾驶初创公司、与自动驾驶公司头部企业合资,或许将成为一种非常常见的模式。」 一位主机厂高管如此表示。
可喜的是,自动驾驶科技公司和主机厂正在试着彼此理解。双方都在寻找一种共赢的方式,他们已经意识到,双方在驶向同一个目的地……
参考书目:《无人驾驶》胡迪・利普森、梅尔芭・库曼著







