财报数据
今天早上,蔚来正式发布了 2021 年第二季度财务报表,多项数据再创新高。
关于交付:
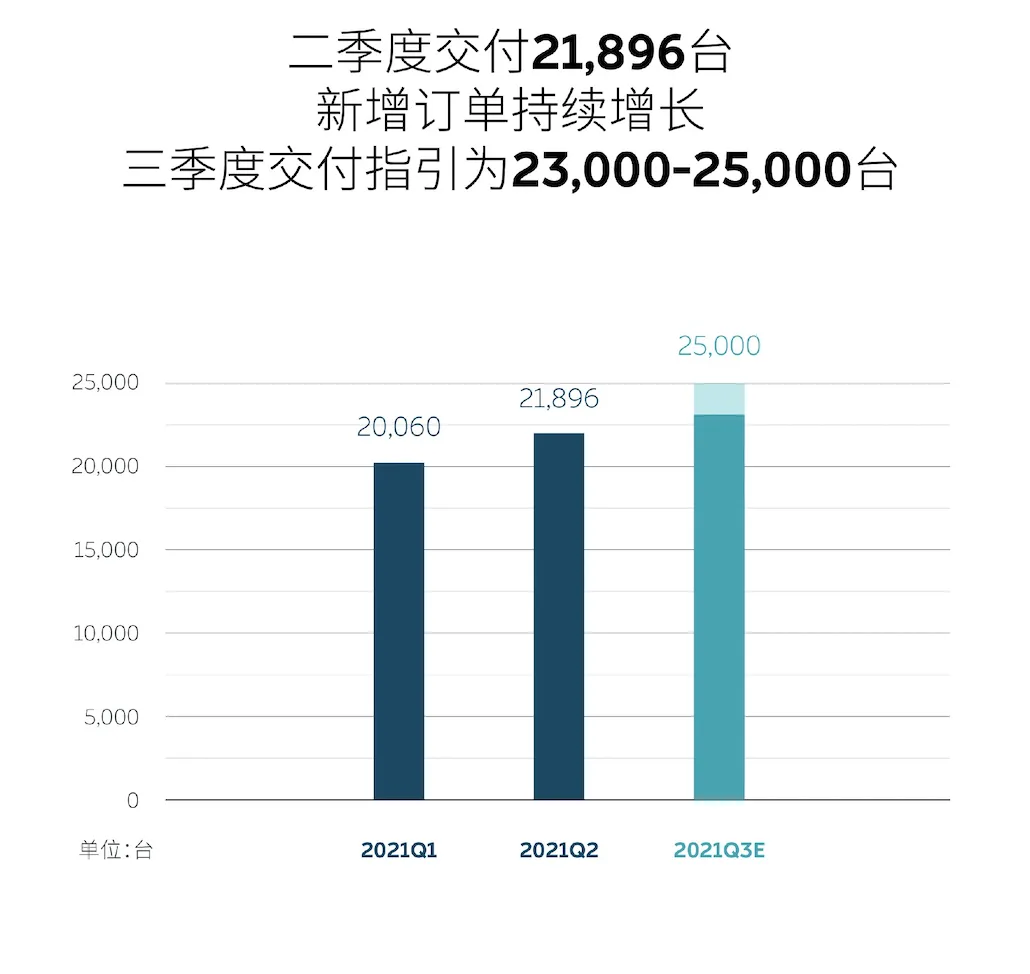
蔚来 2021 年第二季度一共交付了 21,896 辆新车,其中ES8 4,433 辆,ES6 9,935 辆,EC6 7,528 辆。
这个交付量再一次刷新了蔚来的记录(环比增长 9.2%,同比增长 111.9%),印证了李斌在第一季度财报中的判断「预计 2021 年第二季度将交付 21,000 至 22,000 辆汽车。」
作为对比在这里放出之前 5 个季度的交付数据作为对比:
- 2021Q1 交付 20,060 辆
- 2020Q4 交付 17,353 辆
- 2020Q3 交付 12,206 辆
- 2020Q2 交付 10,331 辆
- 2020Q1 交付 3,838 辆
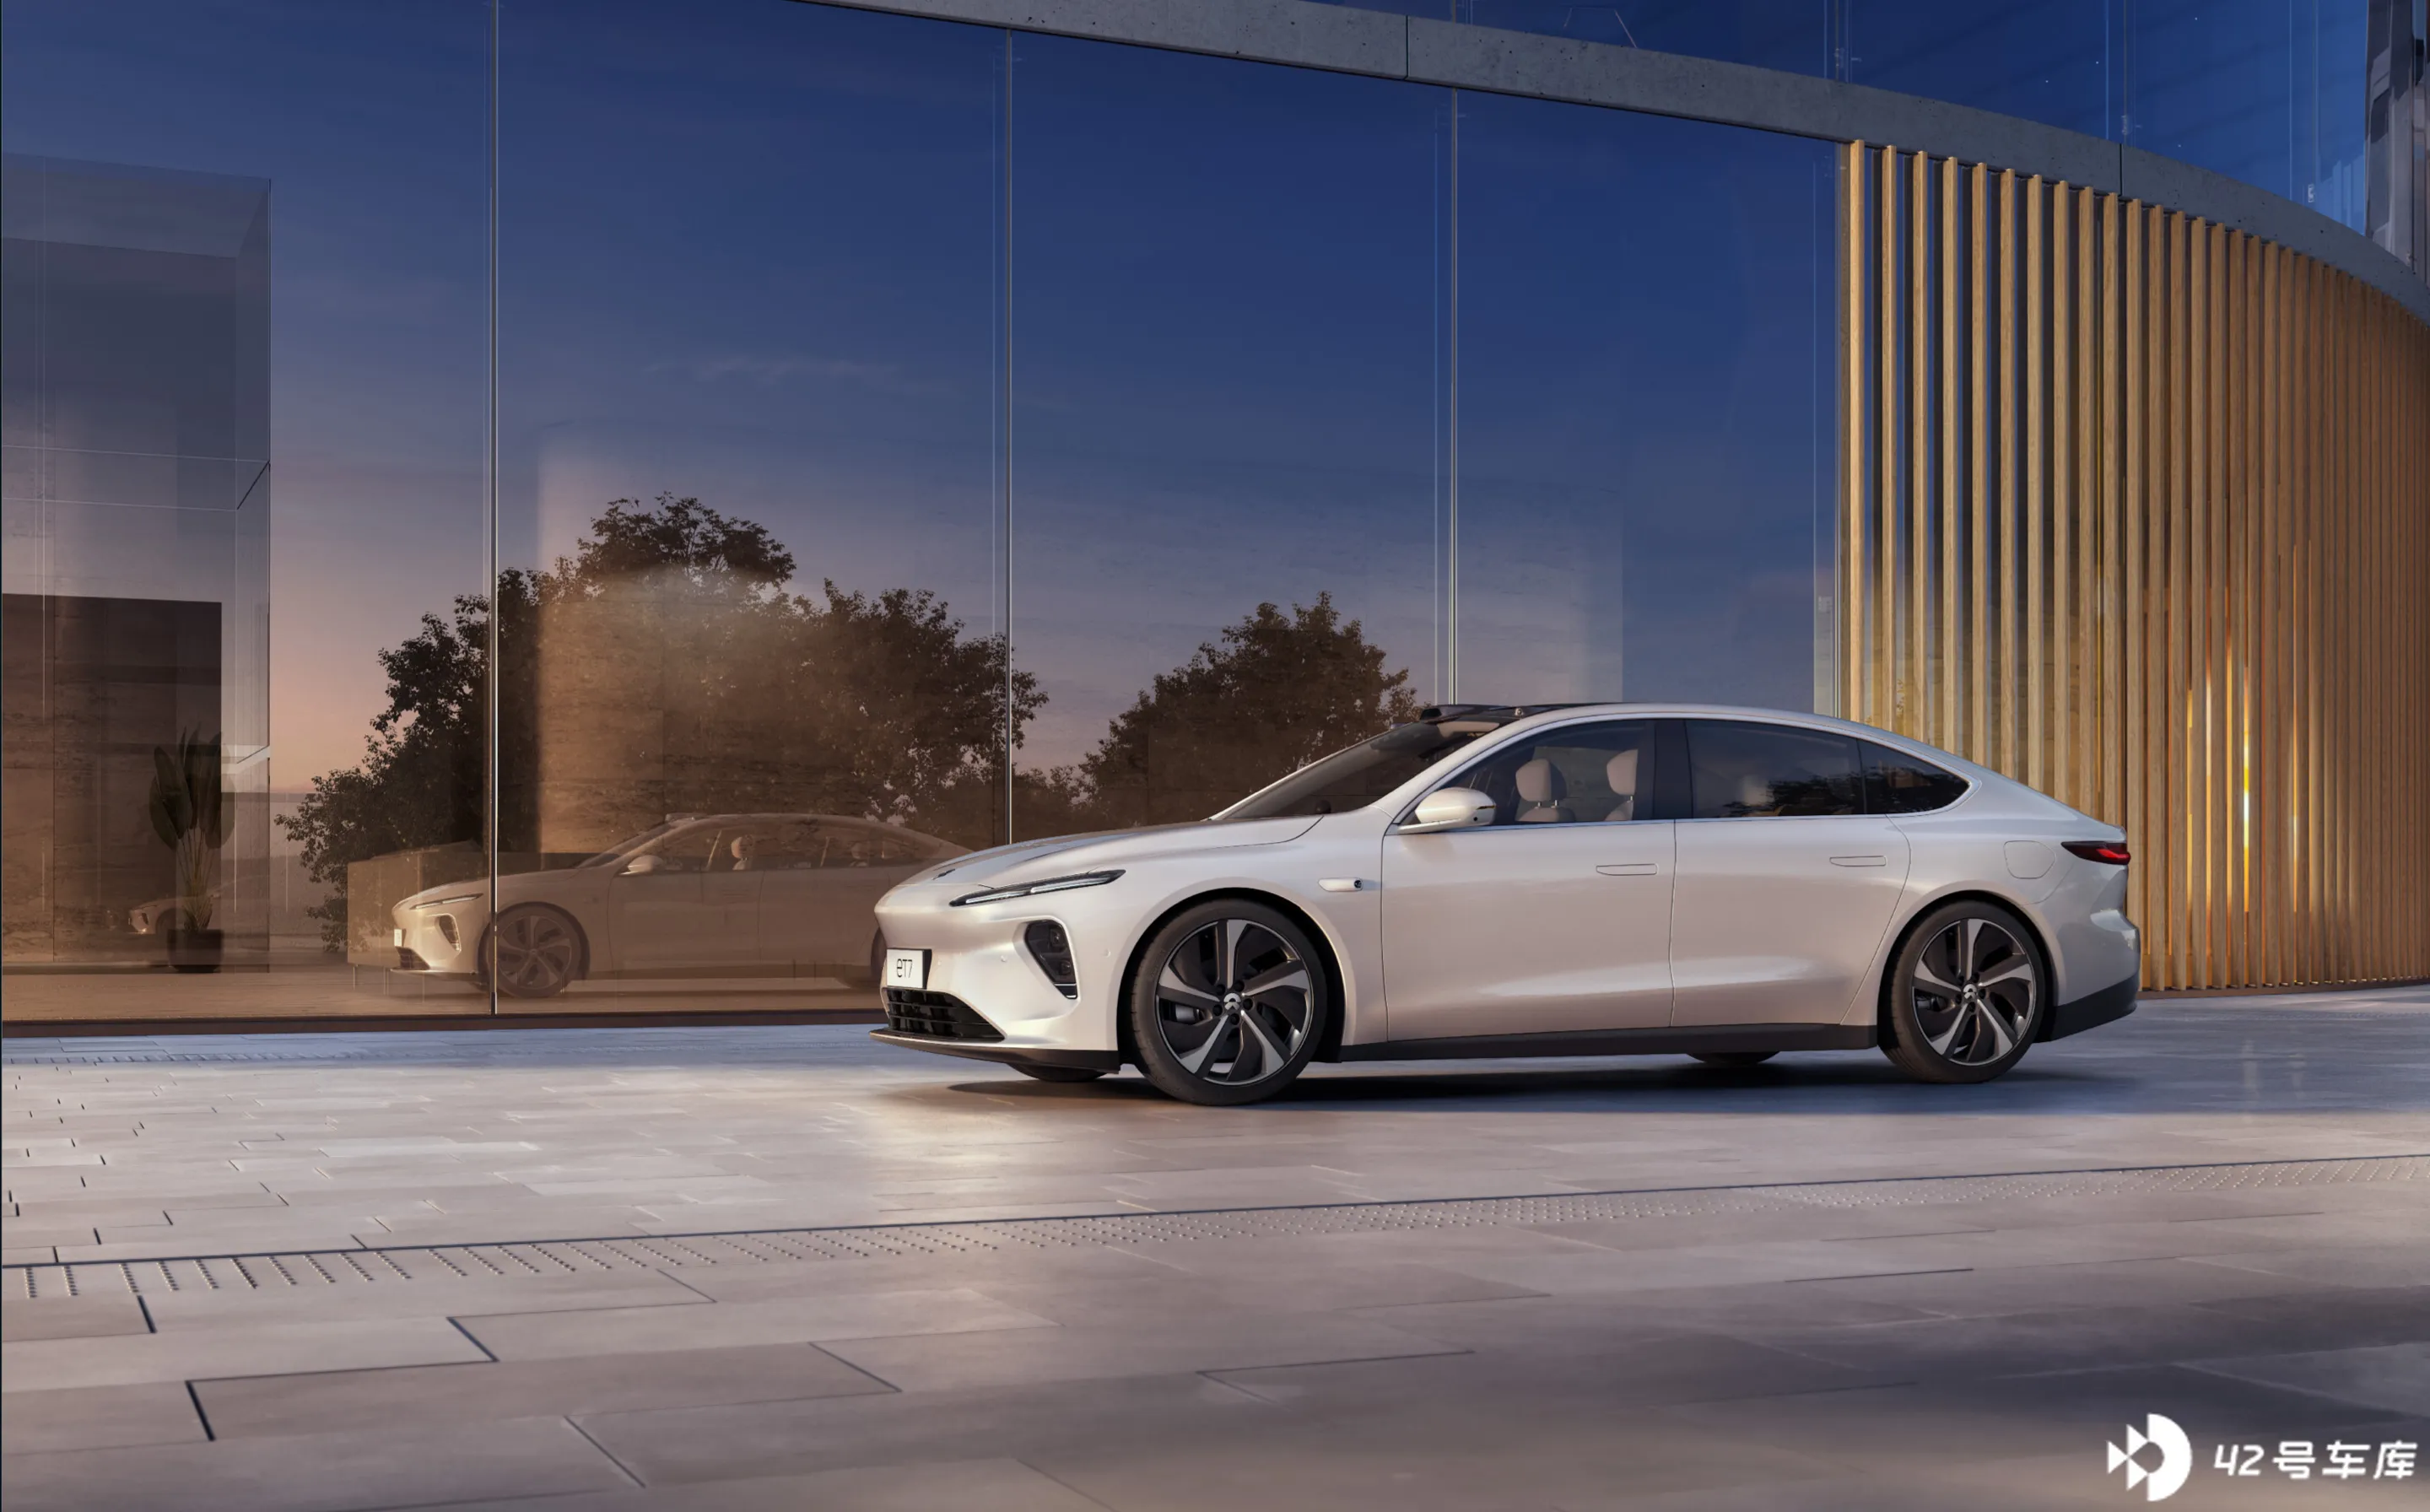
在财报中,李斌表示:「在 2022 年推出三款基于蔚来技术平台 2.0 的新产品,其中包括旗舰高级智能电动轿车 ET7。」
关于财务数据:
2021Q2 汽车销售收入 79.118 亿人民币,环比增长 6.8%,同比增长 127.0%。(总收入为人民币 84.48 亿人民币,环比增长 5.8%,同比增长 127.2%)。达到 2021Q1 预测目标。
2021Q2 蔚来的总毛利为 18.6%,单车毛利 20.3%,小幅收窄,2021Q1 蔚来总毛利为 19.5%,单车毛利达21.2%。(作为对比,特斯拉 2021Q1 总毛利 24.1%,车辆毛利率 28.4%。)
2021Q2 净亏损 5.872 亿人民币,同比减少了 50.1%,环比增加了 30.2%。
其他数据:
蔚来汽车预计 2021Q3 总收入在 89.130-96.311 亿人民币之间,环比增长 5.5% - 14.0%。
蔚来预计 2021Q3 交付量达到 2.3 万至 2.5 万辆,同比增长约 88.4% - 104.8%,环比增长约 5.0% - 14.2%。
2021Q2 研发投入 8.837 亿元人民币,同比增加 62.1%,环比增加 28.7%。
2021Q2 销售及管理费用 14.978 亿人民币,同比增长 59.9%,环比增长 25.1%。
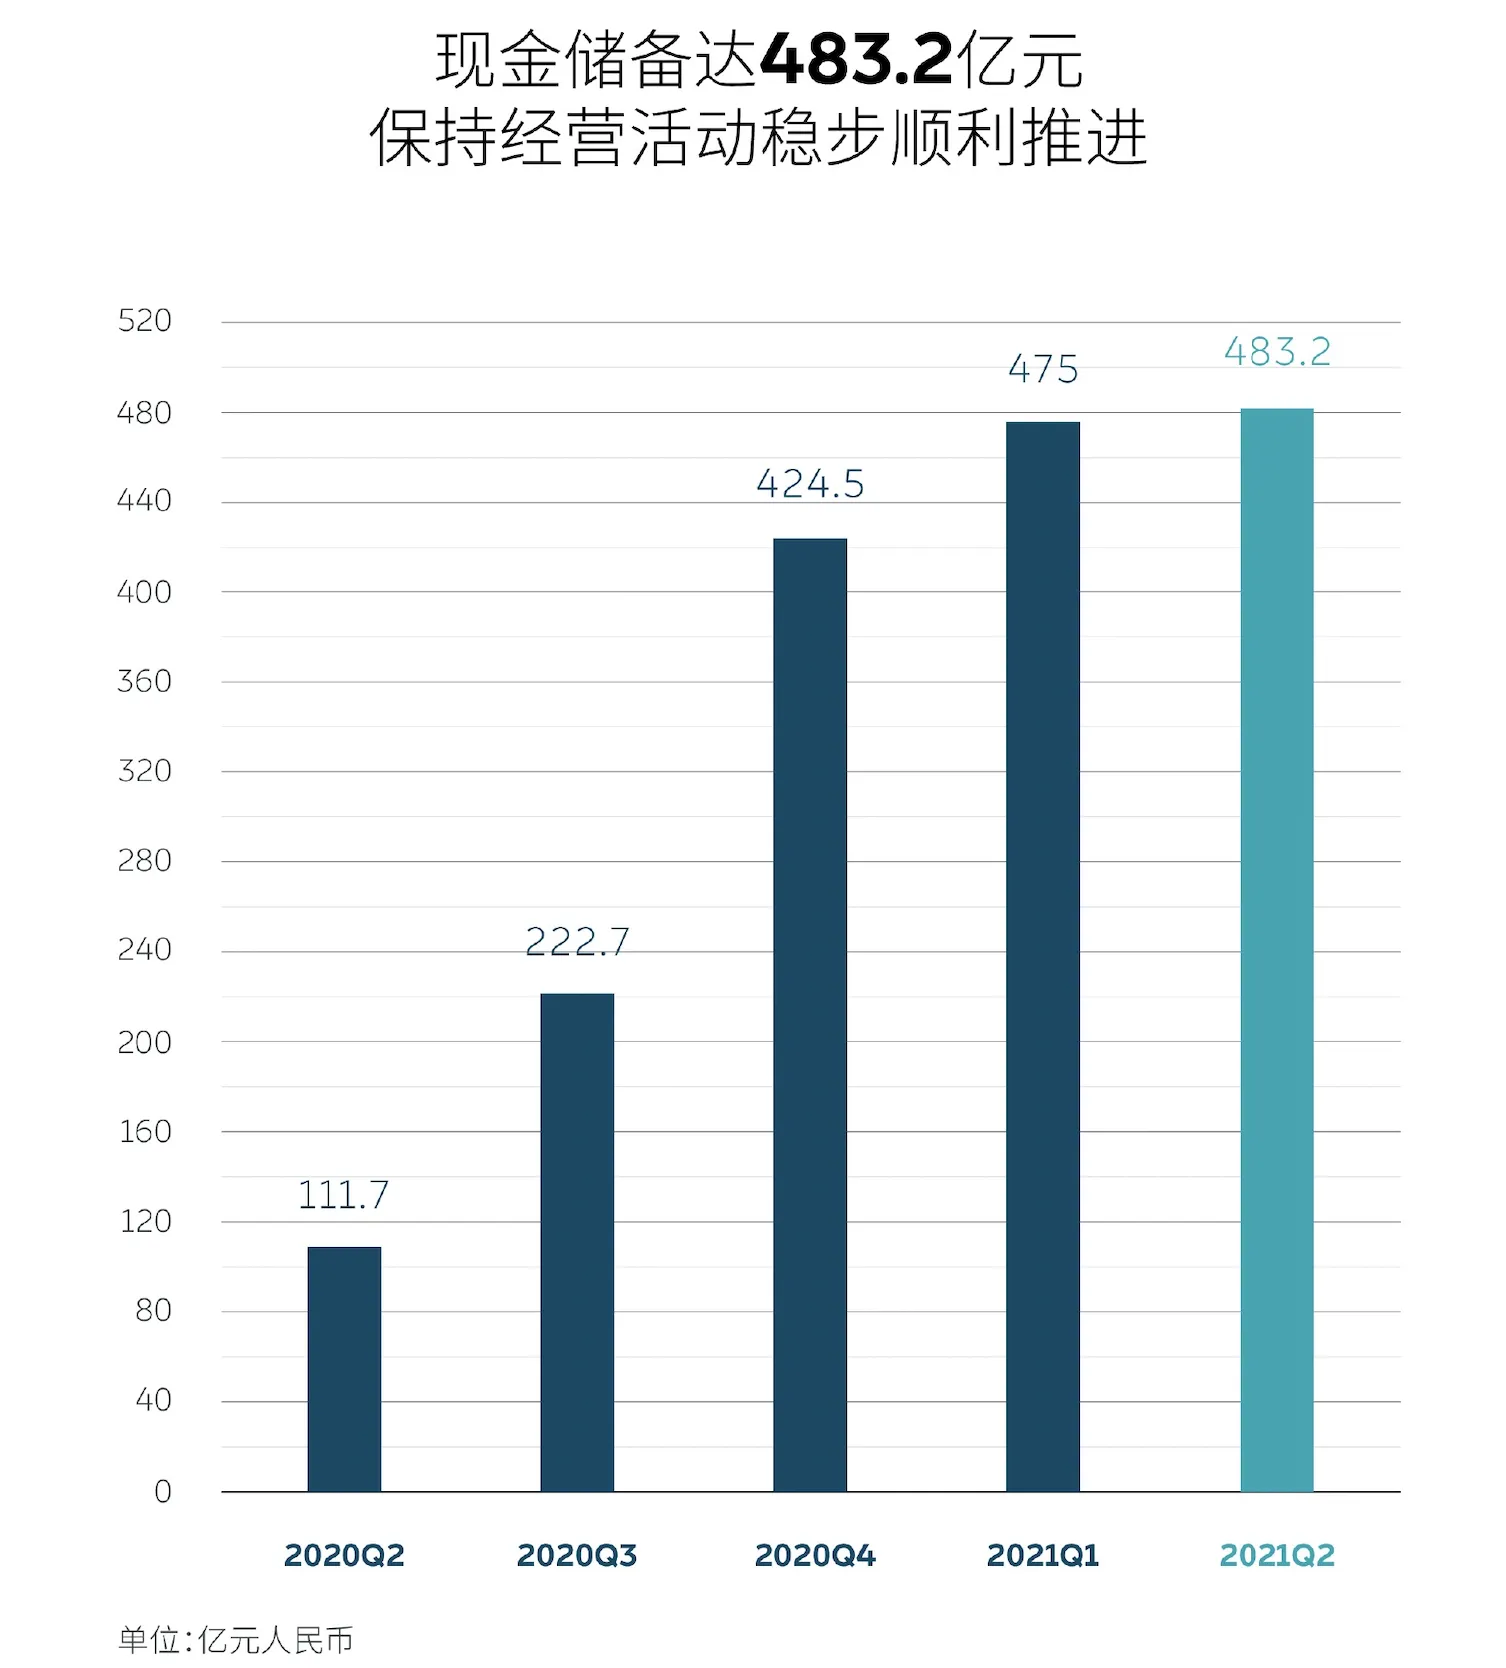
蔚来汽车现金储备达到 483 亿元人民币。
其他
今年 5 月,蔚来与江淮续订制造协议。从今年 5 月到 2024 年 5 月,江淮汽车将继续生产 ES8、ES6、EC6、ET7 和潜在的其他 NIO 车型。此外,江淮汽车将扩大年产能至 24 万辆(以每年 4,000 工作小时计算),以满足对蔚来汽车不断增长的需求。
今年 7 月 12 日,蔚来任命于龙女士(龙宇)为新的独立董事,自 7 月 12 日起生效。同时公司创始人、董事长兼首席执行官李斌,辞去董事会提名及企业管治委员会职务。
电话会议
关于进入大众市场
李斌在会议一开始就确认,蔚来进入大众市场的动作会提速,将使用新的品牌。
Q1:2022 两个新车型的具体信息?在电池方面策略有何变化?
李斌:ET7 上是第一个用 NT2.0 的车型,但有信心如期交付。明年的两款新车信息,不方便透露太多。但价格方面,由于电池成本的下降,会比目前所有的 NIO 都便宜,但又不会太便宜。
未来对电池的需求会显著增长,宁德时代依然是主要合伙伴。
Q2:疫情对生产有何影响?Q3 交付预期中,有多少会交付到挪威?海外市场的计划是怎样的?
李斌:疫情确实有影响。但去年开始,蔚来和供应商合作伙伴,已经被「训练」出来了。国内疫情反弹的影响目前已经产生,一家合作伙伴正好在南京高风险地区。交付主要受到了来自供应链影响。Q3 交付预期的上限,主要就是受供应链制约。
马来西亚的疫情,导致芯片工厂停产,但影响可控。另外,供应链德国受洪水影响,但正与合作伙伴协商解决,影响可控。
挪威的交付,在 Q3 不会很多量,挪威市场主要是搭建品牌主体和品牌满意度为最优先目标,希望投资者保持耐心。早期 UAB (用户顾问团)对蔚来帮助很大。从挪威 UAB 的反馈来看,大家对 BaaS 的服务模式以及换电都比较认可、比较期待。
Q3:能否更多地分享介绍 Q2 的利润数据,以及蔚来利用现金储备的策略?
曲玉:ES6 第二季度售出量比一季度高,该车型毛利相对低一些,所以车辆毛利数字有变动。接下来 2022 年会有三款新车、产品线更新,并且将缩短现有产品的折旧期。蔚来会持续在研发上投资,是接下来的重点策略之一。
Q4:NIO PILOT 的发展?2025 市场份额目标?2023 进入大众市场的具体信息能否更多分享?
李斌:订阅费方面会归入其他毛利率里面。NT2 的毛利情况比现在会有提升,其他毛利长期会越来越好。电池升级、碳排放、NIO LIFE 都是毛利收入。
ES8 在中大型 SUV、ES6 在中型 SUV 市场中,份额一直增加,蔚来目标是成为用户最满意的品牌。说数据要看价格,跟五菱 Mini EV 比没有意义,跟特斯拉 Model S/X、宝马、奥迪、奔驰比,蔚来占据了超过一般市场,在市场份额进一步在高端 SUV 会进一步扩大。
蔚来在 18 年下半年,19 年上半年,进行了代理模式,对蔚来的快速发展起到了很好的作用,但也带来了挑战。Q3 开始蔚来采用直营模式。在 100 位 NIO Space 伙伴中,绝大多数已经与蔚来达成协议,将在未来转为直营,并且蔚来新开的 NIO SPACE 也都全部直营。
关于进入大众市场的产品,蔚来推出产品的速度很快了,所以具体推出的时间需要再议。
Q5:关于研发团队,蔚来在吸引人才方面有何优势?目前的团队规模?Baas 和 NP 的渗透率如何?
李斌:AD 是我们的重要的研发投入方向,从硬件、系统、集成、运营,不是一个部门的事情。与 AD 相关的人员有 500 人,年底会增加 300-800 人。蔚来对 AD 投入的决心很大。2016 年,蔚来就开始搭载 AD,与 Mobileye Q4 第一个量产,整个 AD 团队竞争力很强。
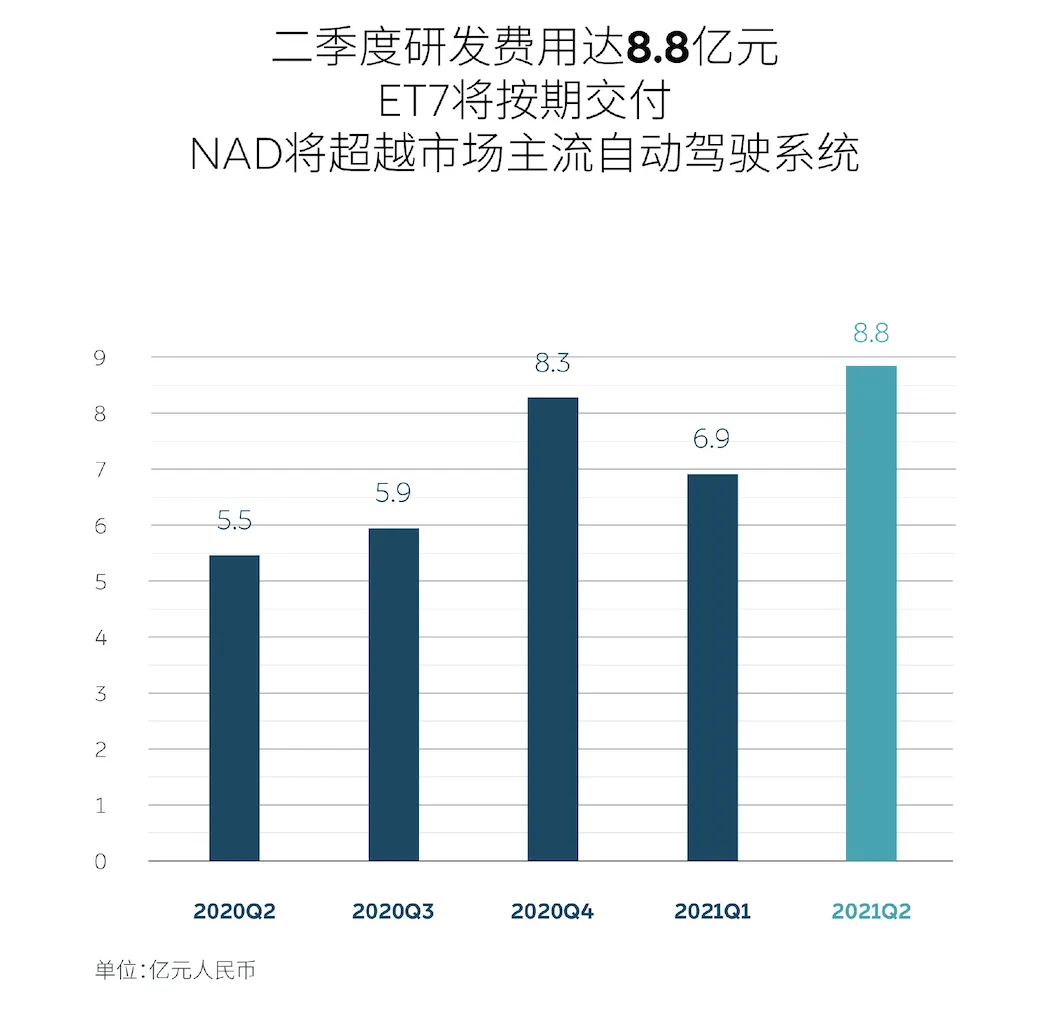
在研发费用上,Q2 研发开始提速,明年除 ET7 外,还有两款车交付。今年新项目开展得多,Q3 开始研发费用、团队规模会增加,今年研发费用大体会在 50 亿人民币左右,要尽量花完。年底相关研发人员人数会是年初的两倍。
BaaS 在 7 月选装率 60%,NP 选装率 80%。
Q6:在挪威市场会有什么与国内市场不同的战略?
目前蔚来在挪威已经有了 40 人的团队,是我们进军国际市场的第一步,接下来会到其他的欧洲市场,人员规模也会有所增加。
蔚来在 Q2 任命了欧洲 CEO,正在组建欧洲团队。包括德国在内,会使用二代平台,除了在挪威销售的 ES8 以外,海外市场的产品,都会基于 NT2.0 平台。
用户的支持和参与是重要的组成部分,作为原则会坚持。根据不同地区的文化,会做调整。用户体验、用户利益作为第一位,这个原则在每个市场都是有效的。在挪威招募 200 名用户顾问团时,有 7、800 人报名。所以我们可以看到这种用户社区的参与度,其实在全世界都是一样的。
Q7:第一代车型是否会逐渐退市?进军大众市场的产品,会不会是像奔驰 smart 那样的产品?你之前提过 MINI EV,是否有去对标的想法?
李斌:
总体来说,蔚来对车的认知,是给用户稍微多的选择,不会推两三款,也不会很多款。会给用户有限的丰富性的选择,不会搞很多车型。NT1.0 NT2.0 与宝马奥迪比,依然有很强竞争力,NT1.0 与燃油车比是代际差异,明年会继续销售。
新的品牌,像是燃油车中的雷车与丰田的关系。期望提供比特斯拉更便宜的车型,但不会去抢五菱的市场。(李斌还特意提醒翻译要翻出「to have much better services compared with Tesla」,然后背景音听到了一片笑声。)
Q8: ET7 整车毛利目标?出口的毛利情况?关于研发,单车成本增加 3% 对于财务数据有何影响?
李斌:
蔚来整车毛利在 NT2.0 期望做到 25% 的毛利,明年的 ET7 可以达到,具体多少还需要量产后在看。随着 NAD、NIO Space、换电等服务规模效应显现,毛利会进一步上升。对于出口的价格是统一的,但具体要看当地补贴、税收。
🔗信息来源:蔚来官方
🔗港美股开户(送 1 股蔚来股票,送 90 天美股免佣交易)