

今天拿到国内汽车上险数据简版:7 月整个乘用车市场的上险数据为 1645572 台,和去年的 1641644 台完全持平的。
先针对 7 月整体的情况做一个梳理。后面更完整的数据出来后,可以再梳理这三个月新能源汽车的销售区域分布情况。
乘用车上险数据概览
2021 年累计的上险数据是 1205.8 万,如下图所示。2021 年的走势,可以和 2019 年相比(前 7 个月累计为 1212 万)。随着进入 5 月份,乘用车的上险数就进入了持平的阶段。这里一方面是季节性的原因,在暑期本来就是汽车消费的淡季,叠加缺芯引发合资车企的系统性供给减少,使得车市的销量增长停滞。如果按照 2019 年的趋势预测 2021 年总量,乘用车的上险量约在 2100 万左右。
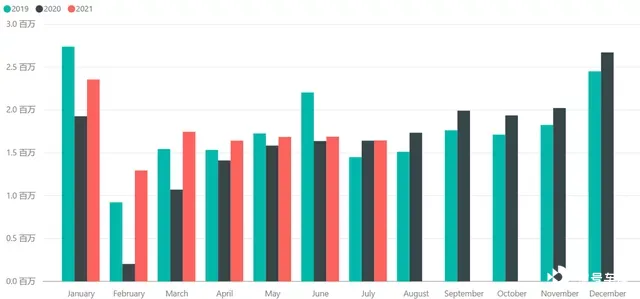
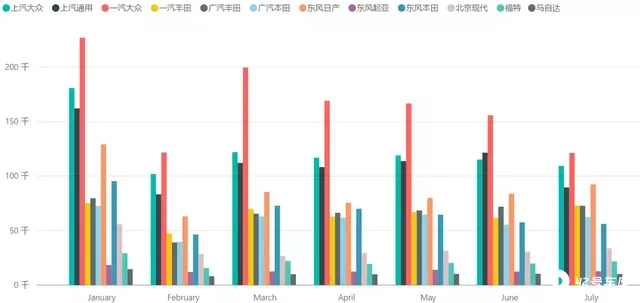
芯片的供给对于合资车企来说影响很大,这也是从 4 月份开始很多合资车企的上险数从高峰开始是一路往下走的核心原因。目前解决芯片供给的问题,有很多的办法,包括采用 Cash 购买炒货交给供应商来补缺口;紧急从不同的芯片平台进行切换;当然也有准备上国产芯片的方案,这些对于合资车企来说并不是特别能实现的方案。
备注:一汽大众去掉奥迪的 5.8 万,这个月也就只有 6.3 万台上险
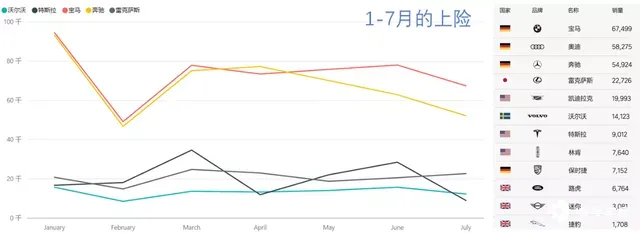
再看国外的豪华品牌,总体的趋势来看,到了 7 月都是下降的。
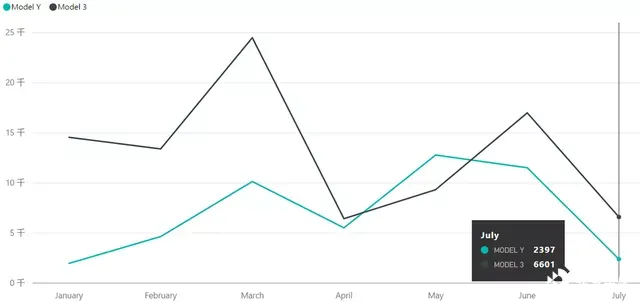
大家都很关心的特斯拉,包括我自己昨天也在知乎探讨这个问题:7 月份在国内的上险并不高,Model Y 2397 台,Model 3 6601 台,合计 8998 台 —— 这样的数据说明什么?我假设在于:
特斯拉在有意识地引导国内的订单池变化:在上个月 8 日,特斯拉发布了 Model Y 标准续航版,巨大的差价让很多消费者直接放弃现有的 Model Y 版本来等标续版。这也就造成了在 CATL 提供的铁锂版 Model Y 交付前,国内的 30 万 + 的 Model Y 订单池枯竭了。而月初 Model Y 降价,加上消费者对于这两台车的对比,使得 Model 3 的订单增加量并不快,所以 Model 3 在月底进行降价的,属于正常的加速累计订单的反应,所以这个数据加起来只有 8998 台。
在知乎有一部分观点认为,是出口导致上险量小于产量,认为特斯拉把 2.4 万台以上的车出口了,由于其他地区的订单数量高,而国内的订单池有限,所以季度初的第一个月优先交付国外的。
其实不管什么原因导致这个缺口,对比 Q1、Q2 和 7 月份的国内需求,我们能看到国内新能源汽车的整体需求是一路往上走的。但是特斯拉在国内的交付是持平甚至往下走的。对比 1 月、4 月和 7 月的需求,是低于整体新能源汽车环比增速的。
国内车企
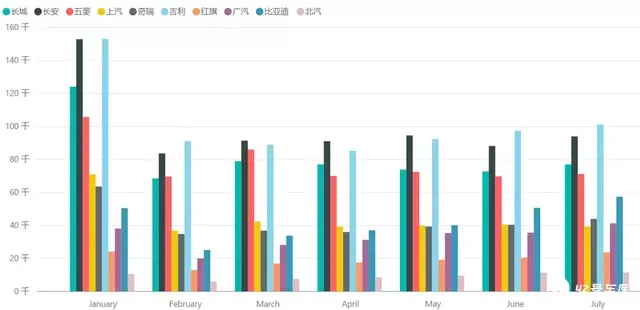
从总数来看,7 月份自主品牌也缺芯,但是整体的供给是相对平稳的,这个和各个车企在供应链上的持续努力分不开。基本都是各个车企的芯片的供给都是由供应链管理最高层直接负责。
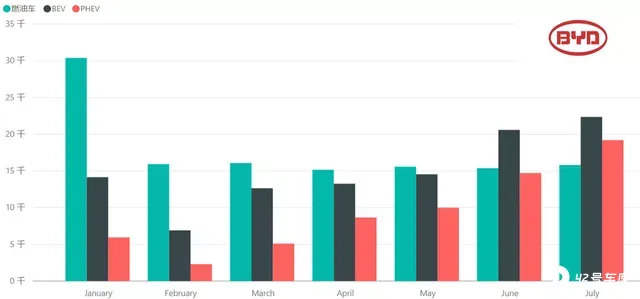
在当前这个状态下,比亚迪的表现是很令人瞩目。如下所示,比亚迪燃油车从 1 月份有一波高峰以后,逐渐平稳在 1.5 万的上险数据(5 月份燃油车产了 1.7 万台,后面 6 月 - 7 月份燃油车的产量降低到了 8601 台、8862 台,已经把重心转到了 PHEV 这块)。从 DM-i 的初衷来看,就是要取代自己的燃油车,从这个月的数据来看,比亚迪 BEV 的上险数在 2 万左右,PHEV 的上险数据往 2 万突破,有一个很大大的爬升:从 2 月份的 2302 台,到 7 月变成快 10 倍的 19205 台。
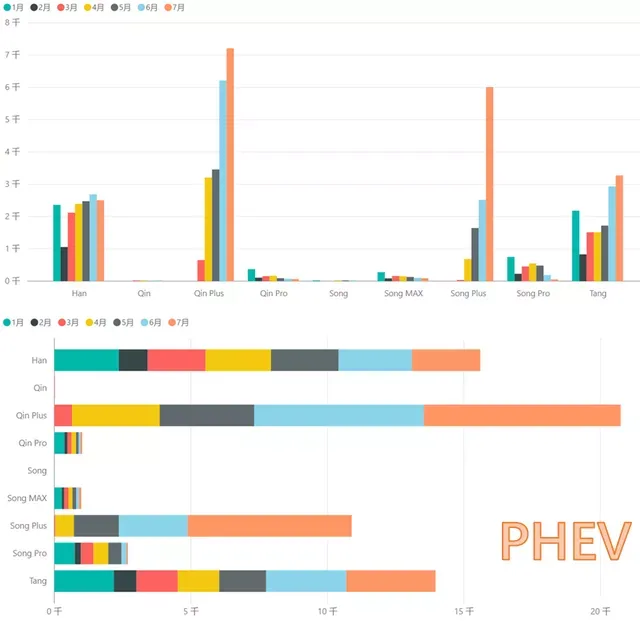
PHEV 里面,DMi 对原有的 DMp 是完全的取代作用。目前秦 Plus 和宋 Plus 每个月上险分别往 7K 和 6K 走,加起来就是 1.3W;而汉和唐还是维持在 2.5K 左右,增量还是在秦 DMi 和宋 DMi 两台车上。
备注:我认为 DM-i 开辟出的这条路,主要的问题在于,是否会分化 BEV 的需求,也就是说按照当前 DM-i 的销售分布是加速往 2 线以下扩张的,销售逻辑是一台省油的动力强劲的混动车(有没有充电环境都可以)
比亚迪 BEV 的总体数据,目前维持在 2 万台左右。7 月的主要增量,是在降价以后的元 EV 上面。随着汉 EV 开始步入 4-5K 的正常销量,比亚迪正在回归到我们熟悉的模式。需要关注的是 D1 的量后续很难有突破,目前 Qin、Qin Pro、Song Plus 和元 EV 的组合还是大头,E 网的纯电动只有 E2 还可以。
还有一个事情值得关注,随着比亚迪铁锂刀片的导入,它的 SoC 上限和下限都可以做得比较开放,而不用像当前三元一样做一些保留。所以它目前的方案在 2B 的车辆里面评价是比较高的。产品竞价和实际续航的折损率是比较有竞争力的,这也是当前铁锂方案一个比较让人意外的结论 —— 我们以前比较担心铁锂在低 SoC 辨识错误导致突然趴窝。
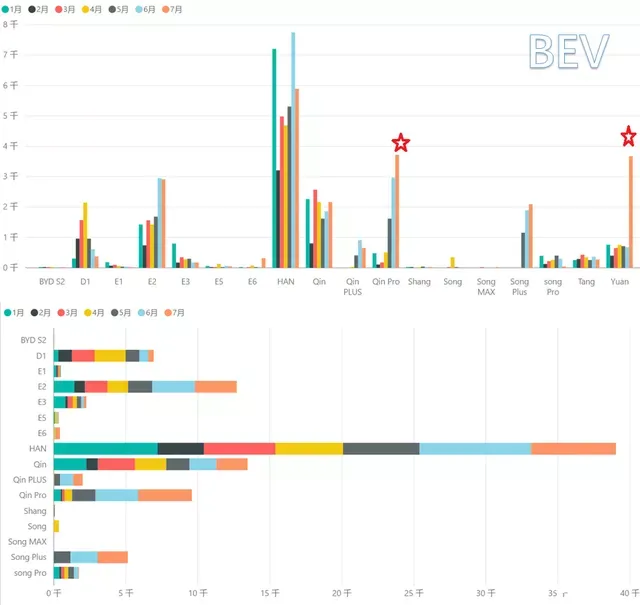
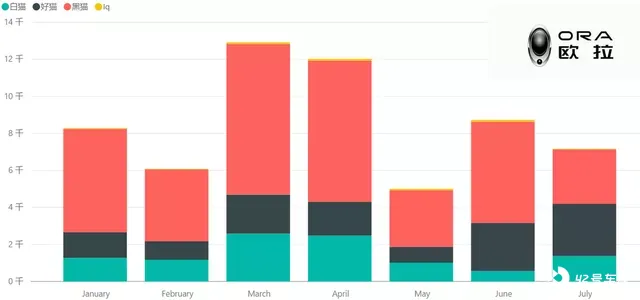
接下来单独分析上险数据的是长城,目前长城的欧拉新能源是优先保住好猫,7 月份的上险数为 7171 台,芯片问题对长城的系统性影响可能过两月才能过去。
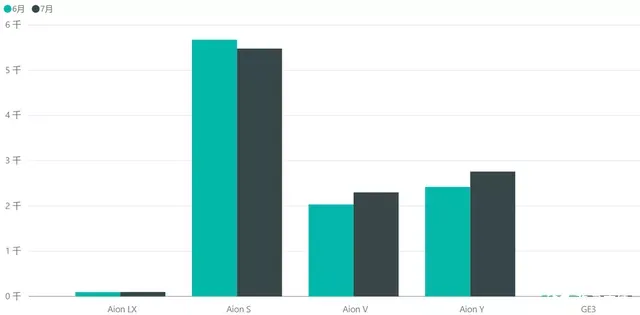
广汽目前受到小鹏近在咫尺的持续刺激,在这段时间里面的量还是非常稳定的。
小结:有关新造车和合资车的销量情况,我想在以后的文章谈分布的时候重点来说一下。这几个月新能源汽车渗透率暴涨,确实是建立在总体的供给有限的基础上的。不过从 2022 年开始,新能源汽车的供给的优先级确实会持续变高,但是总体的车价,不管是自主还是合资都在把低价的燃油车给优化掉,整体的乘用车的车价会随着供给调整往上走。





