

作者:鐵西區的李子
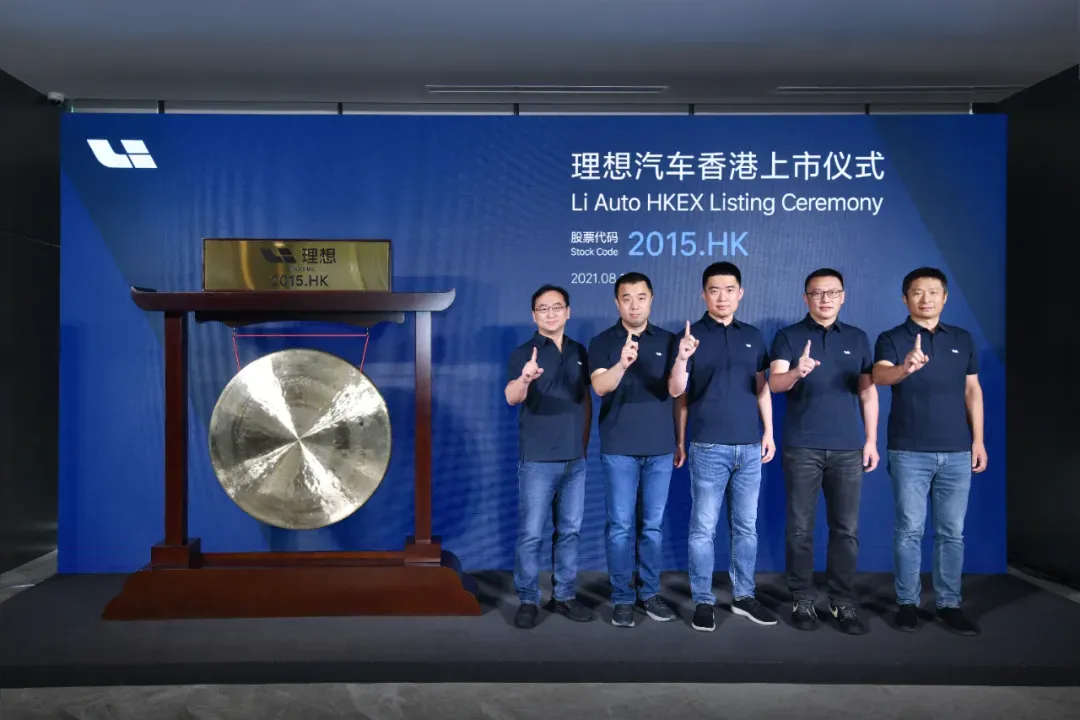
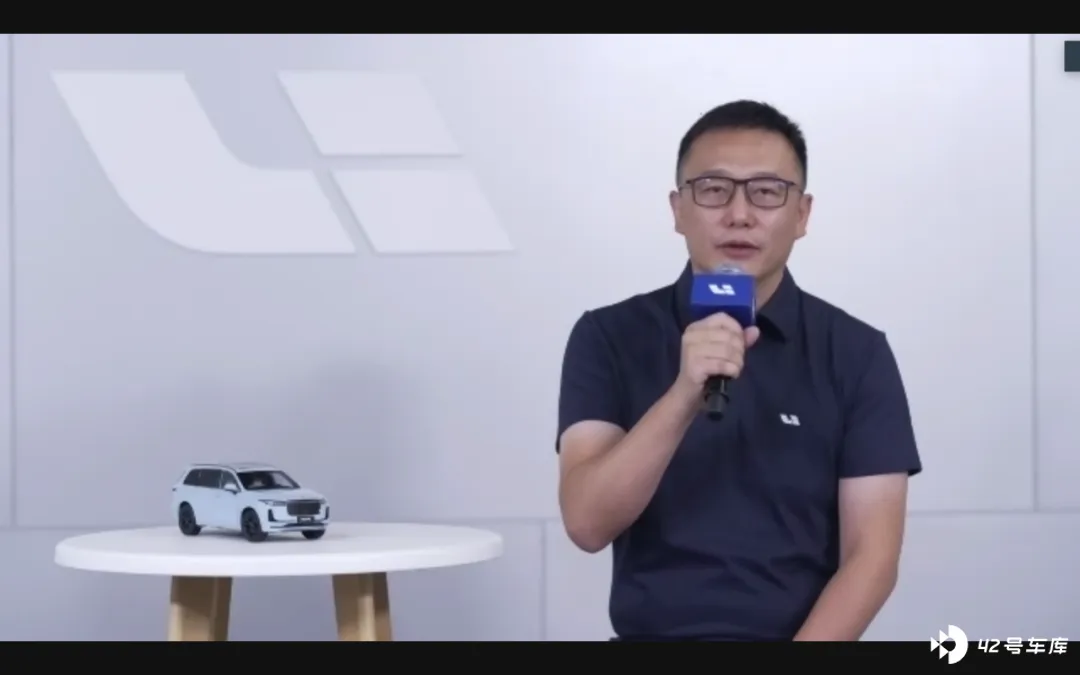
8 月 12 日,理想汽车正式于港交所挂牌。因疫情原因,挂牌仪式以直播方式在线上进行,规模小,流程简单:创始人、董事长、CEO 李想简短发言,团队敲钟(上图),联合创始人 & 总裁沈亚楠接受采访。
此番赴港上市,理想汽车共计发行 1 亿股,每股发行价 118 港元,相比此前公告 150 港元每股的价格有所下调,想来与近期汽车板块动荡有关。就在理想汽车确定港股发行价的那天,小鹏刚刚经历了近 5% 的下跌,7 月 30 日行情最惨淡时甚至一度下探到 131.20 港元,跌幅接近 20%。
理想港股上市当天,汽车板块延续着动荡,小鹏收盘价相比前一天跌去 6.5 港元每股。理想首日也告破发,收盘价每股 117 港元。
如同一切都在预料之中,沈亚楠在接受采访时便提前打了预防针:「我们并不是特别关注短期股价,更多考虑的是有效开辟高效融资渠道,有效地进入下一阶段的竞争。」
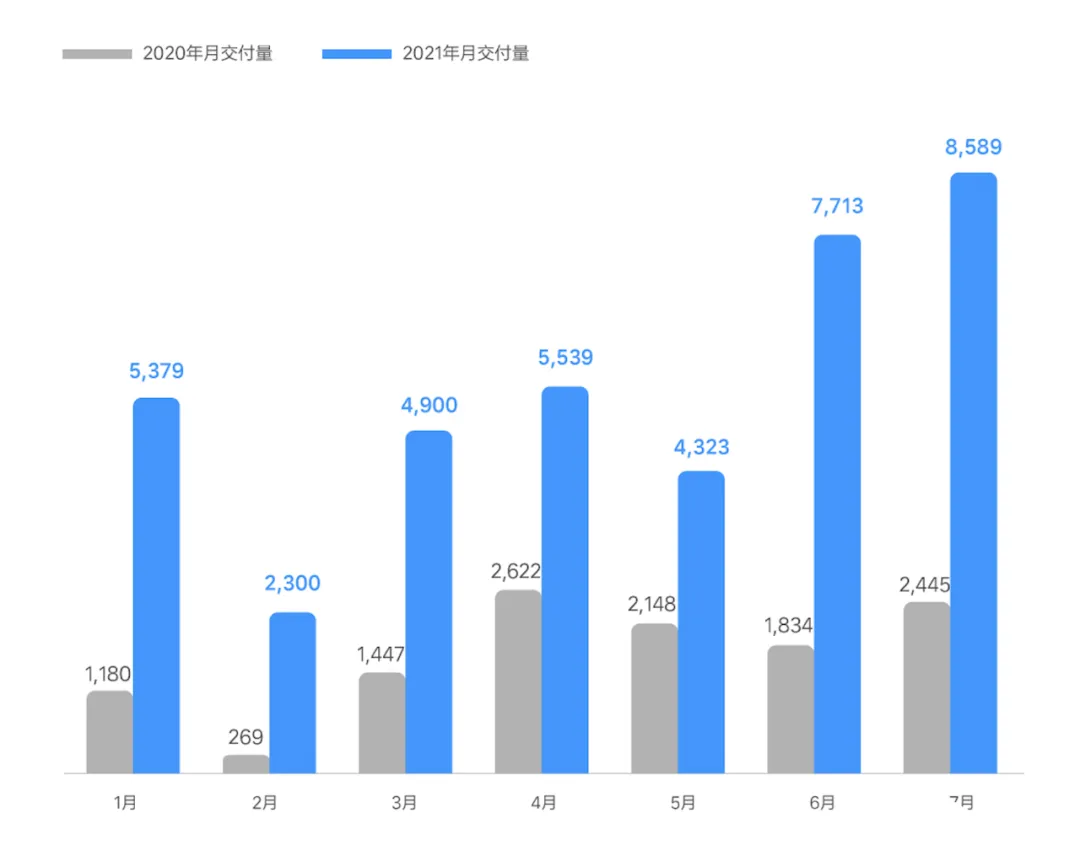
这番话也为此次赴港上市定下基调:一切的着眼点都是下一个阶段的竞争,而非当下。事实上,当下理想的市场表现非常理想,沈亚楠透露,ONE 的订单已经破万,乐观估计会在 9 月实现交付破万,「根据之前的预估,今年整体毛利会达到 19-20%…… 我们的经营性现金流从去年的第二季度开始就是正的了」。
翻译过来就是:如果不是加大对未来的投资,早已经连续盈利了。
那么,未来究竟会发生什么,为何如此紧迫地融资加大投入?
内战即将打响
这次敲钟仪式的采访环节(下图)里,沈亚楠做了一个分量极重的表态:「我们把更多的钱投入到了研发,所以从净利的角度,会有比较长的一段时间处于没有盈利的状态。」
早在今年初李想发布的公司内部信里,就已经为当下的形势做好了定调:
「中国到 2025 年,将会销售超过 800 万辆智能电动车,获取 20% 以上的市场份额才是成为头部企业的必要条件。而理想届时会拥有 20% 的市场份额,成为中国第一的智能电动车企业。」
也恰恰是今年一季度,理想由去年四季度的小幅盈利突然转向亏损,紧接着便是蔚小理相继传出的港股上市消息。甚至,理想港股上市也不意味着资金储备就算完成 ——「不排除回归 A 股的可能性,内部已在探讨。」 沈亚楠说。
似乎理想汽车的竞争形势在一瞬间变得极为严峻,要抓住一切能融资的机会。究竟发生了什么?
VIVO、华为接连传出造车传闻,小米正式宣布入局,这些举动能够为我们揭开谜团:巨头们的涌入很可能在业内早有风声。
然而随着巨头涌入,竞争将进入非理性阶段(此前文章《蔚来的摩拜困境》中有过阐述),参与者在这个阶段必须紧紧盯着 「提升份额」 这个目标去狂奔。这就要求理想必须进入到更加大众化的市场,投放更多产品。
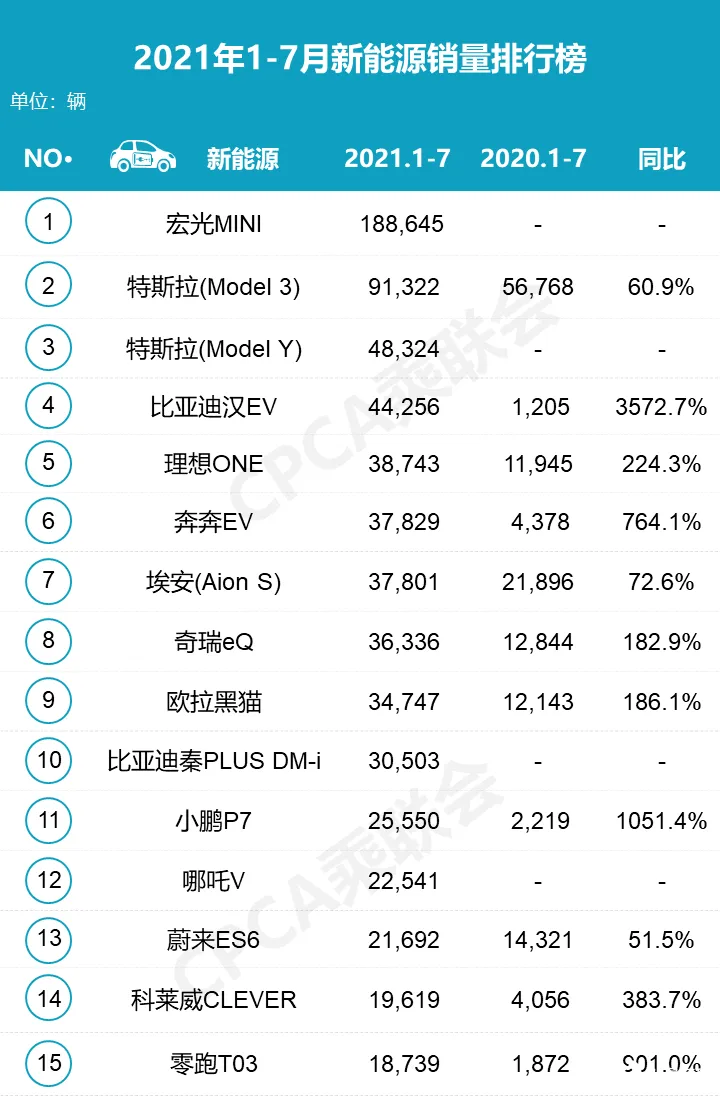
这也就意味着,理想必须走出如今的舒适区。ONE 单枪匹马的当下,其 30 万的价位避开了几乎所有 EV 品牌,小鹏主攻 20 万价位,比亚迪汉同样,而即便价格稍有接近的 Model Y 与蔚来 ES6,产品定位又比 ONE 低一级。因此理想得以在这个价位市场里直接与合资燃油车竞争,并且凭借性价比和新造车身份形成差异化优势。
招股说明书显示,理想计划在 2022 年推出 3 款增程车型,2023 年起每年推出两款 EV。蔚来 8 月 12 日已确定将推出副品牌进入平价车市场,而随着理想进入平价市场、高压充电 EV 投放,其与蔚来、小鹏、比亚迪等本土 EV 厂商的内战将会全面打响。
到那时,ONE 的成绩便不再作数,理想要迈出新的脚步、踩出新的脚印。
内战的策略
面对残酷且全新的形势,沈亚楠解释了理想的竞争策略:「理想汽车对于市场的看法是,我们并不是在纯电车市场竞争,我们看的是整个乘用车市场。不论增程或纯电,要更多地替代燃油车,这是我们的出发点。」
焦点并不是抢夺 EV 同胞的份额,而是要抢夺燃油车份额,比 EV 同胞们抢得更多。
这一切建立在充分的自信之上,沈亚楠大胆表态:「替代燃油车的瓶颈是什么?现在大家公认的无论是增程还是纯电,在驾乘感受方面、智能化方面都是领先的,之所以没有更多消费者选择新能源汽车,还是由于充电体验的问题。」
从增程到高压充电,整个技术演化的思路其实一脉相承,「希望补能体验基本等同于燃油车,和加油一样方便」。沈亚楠同时透露,为确保这一思路能够如实呈现在用车体验中,理想会提前对充电网络进行布局,「可能在今年晚一些时候,大家就会看到我们有一些动作了。」
当竞争的基础逻辑确定下来,具体的市场选择便相对简单,寻找有规模的,且燃油车实力薄弱的区域。在招股说明书里,理想已经进行了清晰的规划:针对家庭用车,20-50 万价格区间。
家庭用车相对容易理解,这是本土购车的主流文化,也已经在理想 ONE 出众的销量上得到过验证。而 20-50 万价格区间的选择,则有更大的学问。如果单纯谈论规模,15-20 万级别细分市场显然是更大的蛋糕,只是长期以来大众、丰田等主流合资品牌已经将这片细分市场培育得极为成熟。但 20 万级别市场则是主流合资品牌与豪华品牌之间的相对真空地带,大众、丰田冲上去有难度,BBA 看这里则 「食之无味,弃之可惜」,另一方面,消费升级又切实发生着,这一级别市场因此成了 EV 厂商的金矿。对此,小鹏 P7、比亚迪汉已经有过重复验证。
一个有趣的细节是:采访时有媒体提到不久前低速电动车迎来利好政策,理想是否考虑重启 SEV 项目。沈亚楠斩钉截铁地说:「我们的专注点是 20-50 万之间的家庭用车。因此虽然低速电动车有了明确的政策,但是我们不会在 SEV 上做投入了。」
过去的已经过去了。所谓计划,就是要按照它去严格执行的东西。
冲冲冲
再来回顾一下理想今后数年的产品投放节奏:2022 年推出第二代增程平台,即 X 平台,推出 3 款增程车型;两个 EV 平台,Whale 与 Shark,2023 年起每年推出两款 EV。
来做个简单的统计:从 2015 创立到 2019 年底 ONE 交付,共用时 4 年;从 2019 到 2022 年 3 款增程新车交付(按照上市即交付来算),共用时 3 年;从 2022 到 2023 年两款 EV 上市,用时 1 年;且从 2023 年起,将每年推出两款 EV。按阶段划分:最起初 4 年,理想只造了 1 款车;之后 3 年,理想造 3 款车;再之后,理想每年造 2 款 EV。
节奏加速显而易见,至于投入规模,沈亚楠在采访时透露:「每款车的投资大概在 25 亿左右。」
上文中说过,李想对 2025 年的预测是市场规模 800 万辆、理想占 20% 份额。为了支撑这一目标,这种产品投放的节奏,这种数额的投入规模,显然是必要的,并且,显然也是不足够的。事实上我们都已经看到,蔚小理近期展开了新一轮动向,也就是产能升级,这是一种近乎赤裸的表态:「我们清楚自己想要多大的市场,我们清楚自己能得到多大的市场。」
4 月 29 日,蔚来位于合肥的新桥智能电动汽车产业园区正式开工,先期建设投入 500 亿人民币,规划产能 100 万辆。
7 月 31 日,小鹏武汉工厂项目启动,投资超 47 亿人民币,产能 10 万,加上肇庆与在建的广州工厂,合计产能达到 30 万辆。
理想常州工厂现阶段产能有 10 万辆,2022 年新车间完工之后将扩充到 20 万辆。同时,沈亚楠证实了接洽北京现代第一工厂的消息,此前有知情人士称该项目产能约 25 万辆至 30 万辆,总投资约 60 亿人民币。
800 万本土总销量,按照 20% 份额计算,每年销量将达到 160 万辆。换句话说,理想现在这满打满算每年 50 万的产能,连零头都不够。
至于投入,5 款新车、每款 25 亿,加起来 125 亿,再加上顺义工厂预估的 60 亿,总共 185 亿人民币。这次登陆港股计划募资 118 亿港元,约合人民币 98.27 亿元,不过是 185 亿的一半多一点。
故事才刚开始呢。

