

出行百人会旗下媒体,关注汽车出行产业链进化
作者:郑文
「五年前,我们每到一家主机厂,都要花很长时间解释什么是智能座舱。没想到,现在这个概念已经人尽皆知,还成了很多新车的卖点。」
谈到智能座舱的发展史,伟世通座舱域控制器产品经理洪怡雯很是感慨。
以 7 月下旬上市的吉利旗舰 SUV 星越 L 为例,其卖点之一就是智能座舱,这款车上市仅 10 天,销量已达 6059 辆,预定订单更是早就超过了 3 万辆。
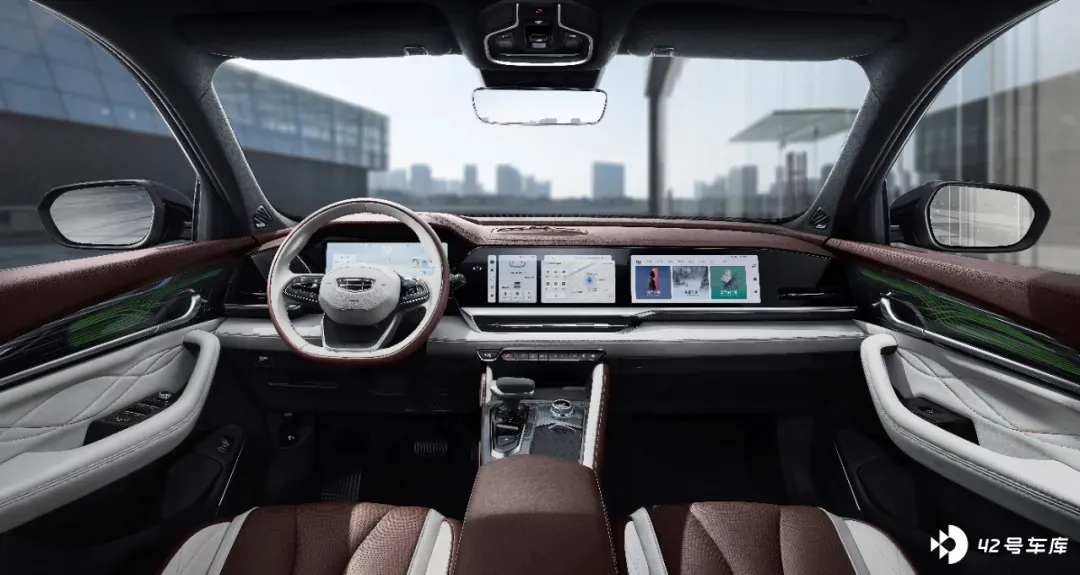
星越 L 的智能座舱充满科技感,由 25.6 寸的 AR-HUD、12.3 寸的全液晶仪表盘、12.3 寸的中控触屏,以及 12.3 寸的副驾专属触屏组成的座舱 「巨幕」 中,用户可以在仪表、中控屏、副驾屏之间实现信息、导航、娱乐功能的顺畅交互,也可以在中控屏上实现分屏功能,实现立体化联动功能。
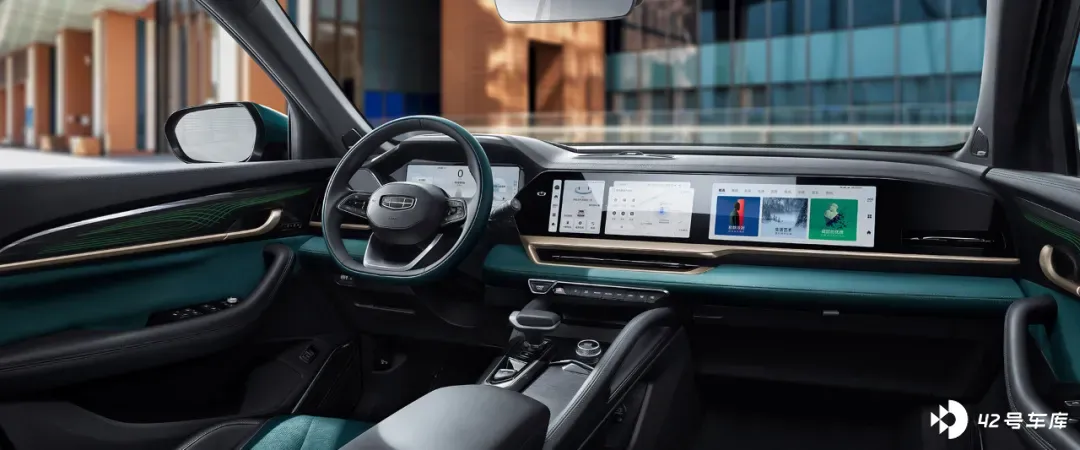
「这款智能座舱是高通、伟世通、亿咖通‘三通’通力合作的结晶,但我们的分工是非常明确的。」 洪怡雯介绍,高通是芯片供应商,伟世通承担了从驱动到操作系统的底层软件部分,亿咖通负责顶层软件。
值得一提的是,星越 L 是一款燃油车型,它的发布,意味着智能座舱已经不再是高端电动车的专利。
我们不妨以这款车的上市为契机,来看看智能座舱产业的前世今生和竞争格局。
智能座舱:软件定义汽车的入口
上世纪 60~90 年代,汽车座舱内主要是由机械式仪表盘和简单的音频播放设备组成,基本都是物理按键。
2000 年之后,中控液晶屏开始出现,屏幕从 6 寸到 8 寸逐渐变大。2009 年,随着安吉星进入中国,车联网概念开始出现,推动了汽车与科技的第一次融合。
最先嗅到新趋势带来的金钱味道的是深圳华强北。
2015 年之后,各种车载导航迅速出现在后装市场,一款搭载 Wince 或 Linux 系统,仅仅具有导航、音乐等简单功能的后装车机,可以卖到 2000~3000 元,比做山寨手机更暴利。然而,「分布式离散控制」 的生意注定走不远,华强北的商人也显然没有能力改变座舱的整体底层逻辑。
与此同时,「电动化、网联化、智能化、共享化」 的 「新四化」 概念开始甚嚣尘上,在电动车新贵特斯拉掀起的 「鲶鱼效应」 带动下,传统车企们也行动起来,唯恐自己变革不够快,成为汽车行业的 「诺基亚」。
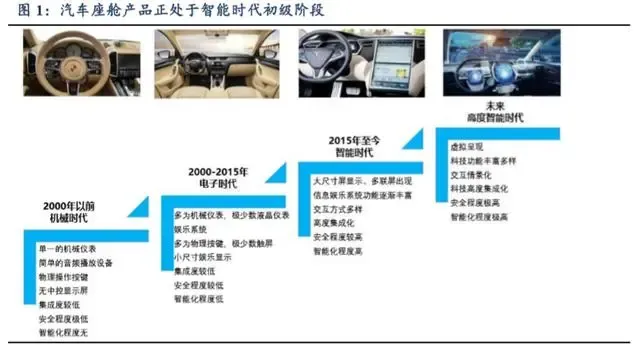
彼时,虽然智能座舱的概念还没有被明确提出,但是汽车内部空间几个融合的趋势已经越来越明显:
-
中控屏幕变大,随后从一个到多个,从单纯的液晶屏到 HUD 等多种形式出现;
-
与用户交互的触点从传统的按键,到触摸,再到智能化语音、手势、表情等;
-
内饰与座椅系统的安全、舒适进化方向也与智能化方向一致。
2018 年,伟世通再次引领科技潮流,在 CES 上发布智能座舱系统 SmartCore,将主流域控制器方案推向市场。次年,奔驰全新 A 级成为第一个吃螃蟹的,由此,座舱正式迈向智能时代初级阶段。
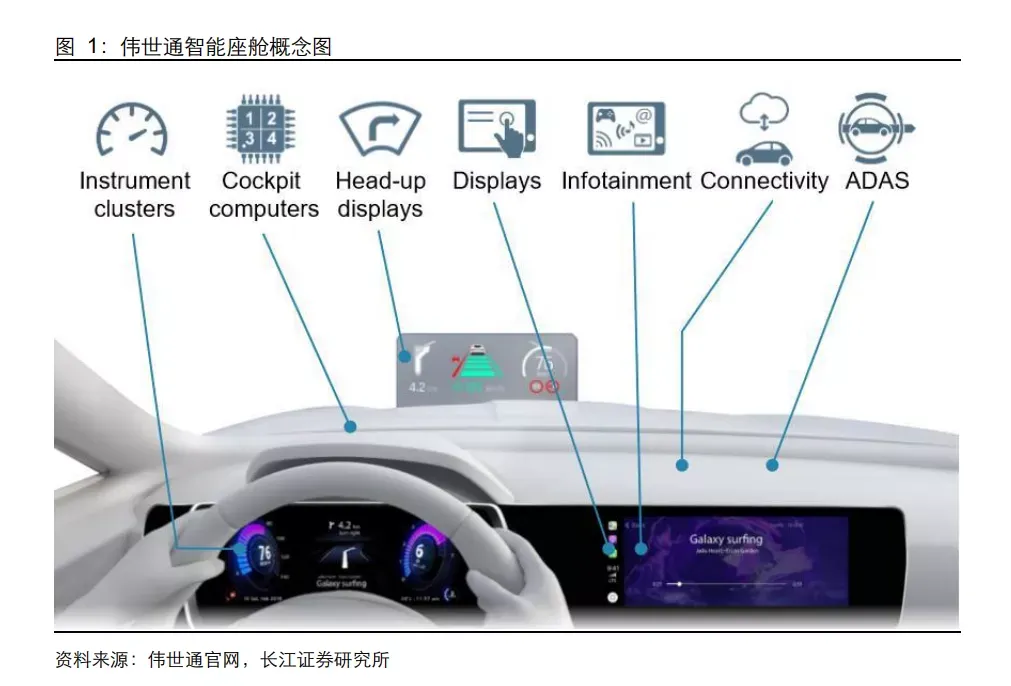
在这股浪潮中,整个智能座舱产业链如同一株茁壮成长的大树,根系发达,枝繁叶茂。
根据伟世通的数据,包括中控显示屏、信息娱乐解决方案、仪表盘、HUD 等在内的智能座舱主要产品,2022 年全球市场规模有望达到 461 亿美元。
在智能座舱产业链条里,上游产品主要涵盖:芯片层、底层操作系统及虚拟层、中间件层、应用程序层、功率半导体等传统电子类、显示面板 / PCB 等机械电子类……
在智能座舱芯片 SoC(System on Chip 的缩写,称为系统级芯片)方面,高端市场布局的有高通、英特尔、瑞萨等,高通几乎垄断高端市场;低端市场则有恩智浦、德州仪器、意法半导体等。
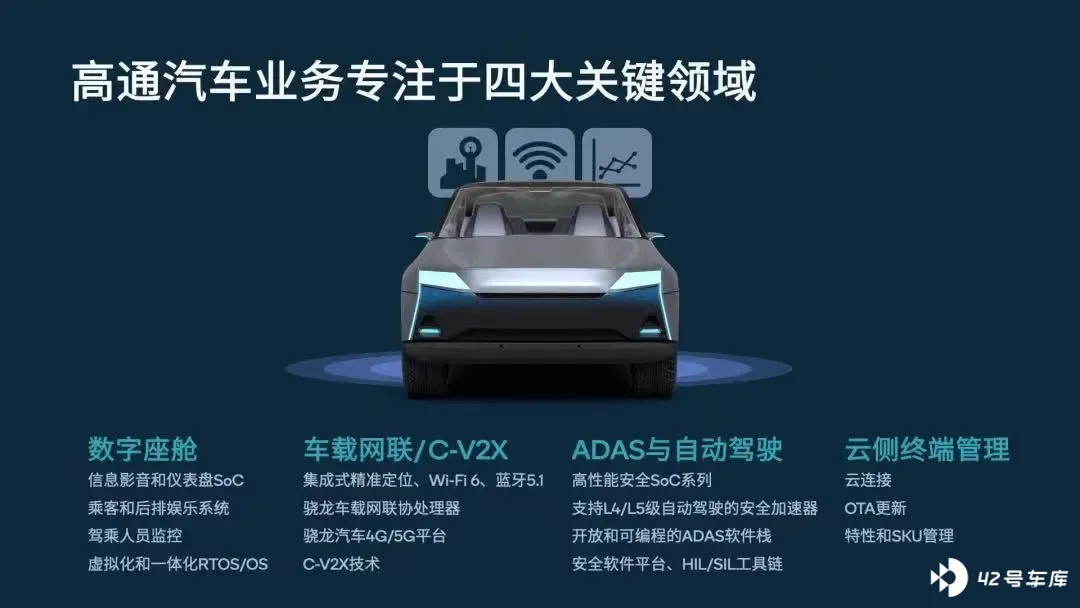
星越 L 搭载的是高通骁龙 8155 芯片,这款数字座舱 SoC 采用 7 纳米工艺打造,其中 CPU、GPU 算力分别达到 105K DMIPS 和 1000GFLPOS。据悉,骁龙芯片已经配置于包括理想 ONE、奥迪 A4L、蔚来 ET7 等高价位车型。
此外,国内多家互联网科技头部公司纷纷切入底层操作系统,比如,最近比较火的华为鸿蒙系统,以及早前的阿里 AliOS。
应用层程序位于智能座舱软件层次的顶层,直面用户,影响用户直观体验。它包括地图导航、语音助手、车载通讯模块、车载应用商城 APP 等。
比如,打造星越 L 座舱应用层的亿咖通结合语法与深度神经网络,研发了相当于 AI 智能语音核心大脑的 NLP(自然语言处理系统),在丰富且庞大的语音知识库基础上,将语音唤醒、语音识别、上下文理解、语音打断、多轮对话、分区识别等技术进行全面整合。
中游的产品主要涵盖:车载信息娱乐系统(即中控屏 + 车载信息系统)、驾驶信息显示系统(即仪表)、HUD 抬头显示、流媒体后视镜、行车记录仪、后排液晶显示……
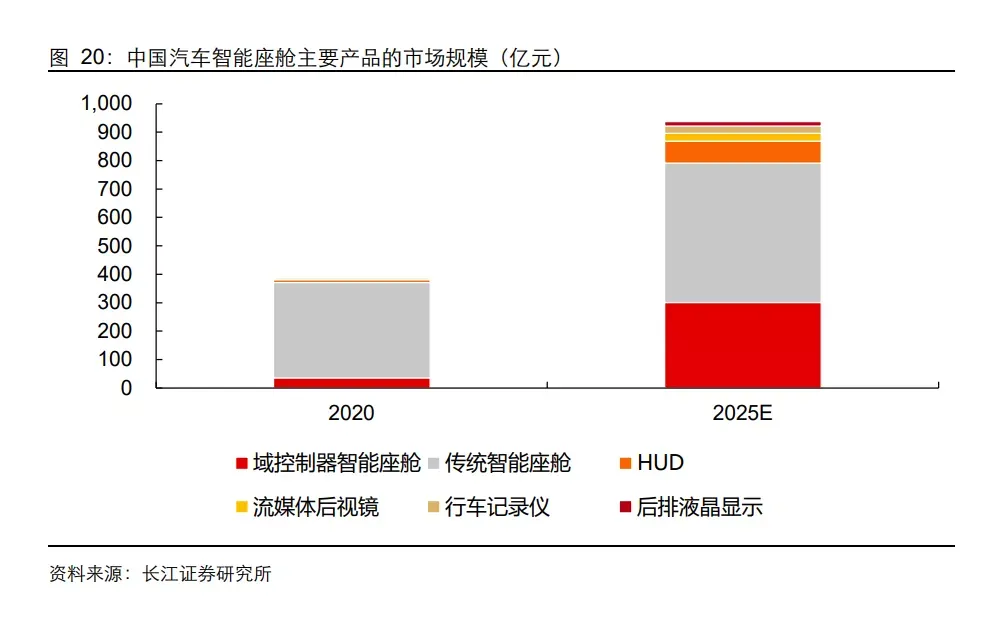
毫无疑问,智能座舱是软件定义汽车大洪流的一个入口。它的进化,基本符合整车架构演变趋势,与其同频变化。
一辆传统汽车有 70 多个电子控制单元(ECU),但各自独立,来自于不同供应商,彼此之间没有信息交互,也无法像手机一样进行 OTA 升级。这样的传统汽车来自于分布式 E/E 架构。
特斯拉之所以被称之为变革者,是由于它从电子电气架构上就与传统车企不同。其架构领先之处,就是将 70 多个 ECU 进行整合,将各自工作的 ECU 模块进行系统管理,由此产生了 「域」 的概念。
从技术实现层面来看,每一个域,都会用一个高性能的 ECU 来管理复杂的功能调配、分发工作,而负责这些 「琐事」 的大统领 ECU 就是 「域控制器」。域控制的出现,直接简化了汽车电子功能实现的逻辑。
它把所有的 ECU 分门别类放到三个域中:中央计算模块(CCM)、左车身控制模块(BCM LH)、右车身控制模块(BCM RH)。
其中,中央计算模块可以实现驾驶辅助系统(ADAS)、信息娱乐系统(IVI)、外部连接和车内通信系统域的功能。而左、右车身控制模块则是用来实现传统的车身与便利性系统、底盘安全系统和部分动力系统的功能。
而在行业共识中,座舱域相对而言比较独立且安全等级较低,即使在燃油车内,座舱域的电气化程度也最高、整合也比较容易。因此,智能座舱域成为汽车智能化趋势下最先迎来快速发展的方向之一。
域架构下的新竞争格局
可以预见,「域控制器」 引爆的智能座舱时代正在加速到来,智能座舱将成为全球汽车产业的重要锚点。
纵观整个智能座舱行业,除了传统汽车零部件公司,很多科技公司也加入到了竞赛中,参与者众多。与此同时,热钱持续涌入,进入围场的企业 「军备竞赛」 已经打响。
博世、大陆、德赛西威等在内的传统汽车零部件公司,从驾驶舱零部件起步,逐步拓展至 HUD、智能仪表、车载信息娱乐系统和驾驶安全系统。而高科技芯片公司则是聚焦智能座舱芯片,并延伸至车载信息娱乐等系统,使得一部分交叉领域的竞争逐步趋于白热化。
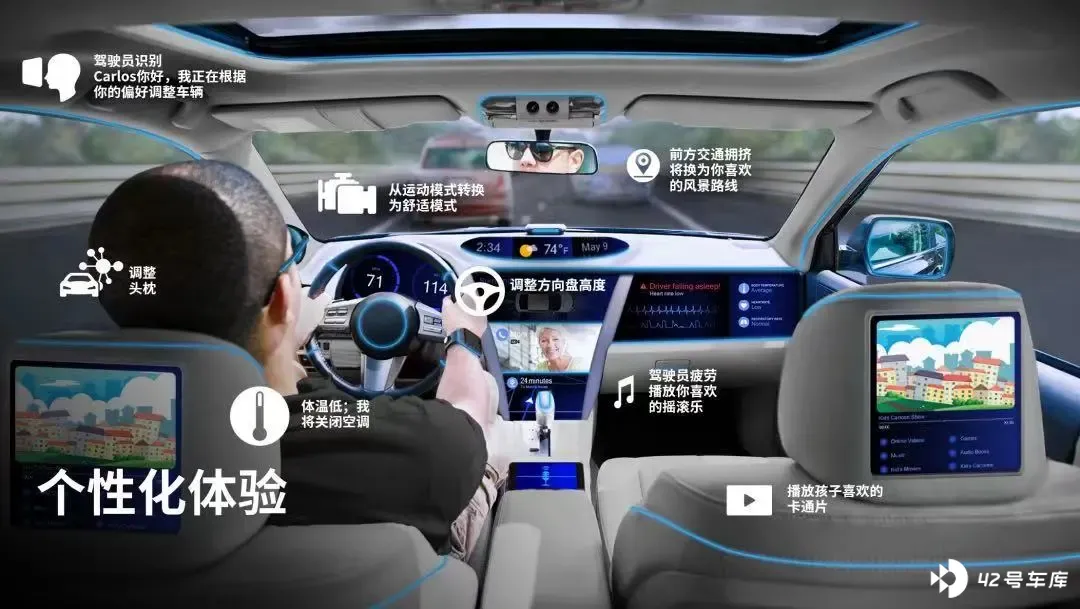
传统 Tier 1 压力重重。它们以不同方式,积极地切入到转型赛道中,唯恐在新的发展趋势下失去竞争优势和市场份额:
-
以大陆为代表的企业,通过兼并、收购的方式,投入资金和人力,去研发智能座舱产品;
-
以博世为主的内生型公司,则是自己做技术研发;
-
以伟世通为代表的公司,则专注于座舱内更细化的赛道。
伟世通中国区总裁韦巍告诉《出行百人会 / AutocarMax》:「这些年,随着我们越来越做小而美、专而精的模式,我们把有限的资源和能力都集中在了智能座舱。」
在增量市场中,除了芯片,很多供应商都不约而同地锚定了座舱域控制器细分市场。相比传统中控、仪表 ECU,座舱域控制器的技术门槛体现在更高的软件、硬件开发难度,以及后续的软硬件测试能力。作为智能座舱的必备部件,其增长确定性高。
以伟世通推出的 SmartCore 为例,基于域控制整合仪表和车机大屏,不同的操作系统可在同一 SoC 上并行,带来体积、功耗、重量以及成本上的优势。
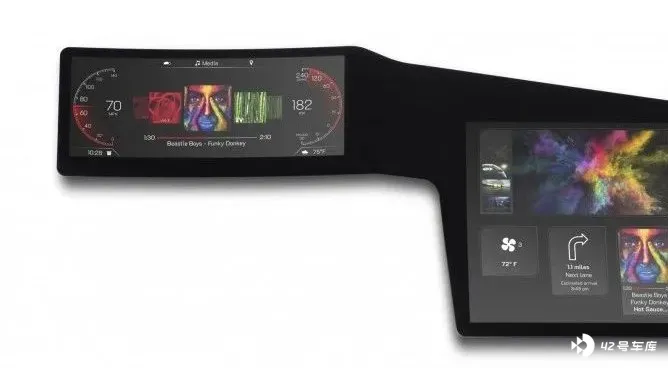
在汽车座舱内的屏幕、底层应用的运行到安全系统的保障过程中,SmartCore™是驾驶员需求与车机之间的信息 「摆渡者」,在车载 SOC 与车载系统层之间架起了沟通的桥梁,因此座舱域控制器成为了智能座舱解决方案中必不可少的一环。
它能够独立操作座舱内的多个显示屏和应用程序,在保障驾驶安全的同时,提供多样化的信息和娱乐服务。在消费者眼中,则是流畅的舱内多屏联动体验。
全球座舱域控制器集成供应商以传统 Tier 1 为主,包括博世、大陆、安波福、伟世通等供应商巨头。国内具备资金、研发实力的头部企业也积极卡位座舱域控制器赛道,它们包括德赛西威、均胜电子、航盛电子等,也具有一定的竞争实力。
目前量产的主流车型中,配置座舱域控制器方案的包括:特斯拉全系车型,奔驰全系车型,红旗 H9、ESH9,广汽 Aion S、LX、V,小鹏 P7,瑞虎 8 Plus 等。根据车企公开披露的信息,大众 MEB 全系车型、奥迪全系车型、智己汽车、蔚来 ET7、长城摩卡等车型都将配备座舱域控制器方案。
根据《高工智能汽车研究院》的数据显示,2020 年国内新车搭载座舱域控制器上险量为 62.74 万辆,预计 2021~2022 年将是国内座舱域控制器搭载上车的高峰期。
智能座舱拐点已至。







