

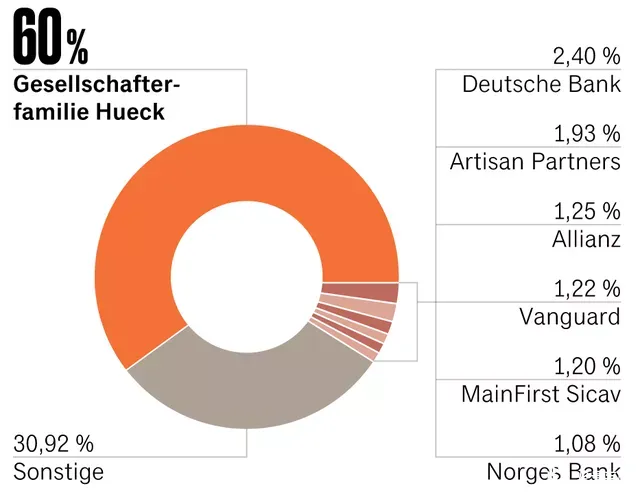
最近的零部件行业特别热闹,较早以前全球排名第四的 Manga 买 Veoneer 没买成,半路杀出来高通来,开始往 Tier 1 寻求整合方案。而昨天的消息是,佛吉亚(Faurecia)和海拉(Hella)正式签署了合并协议,佛吉亚总共预计付出 67 亿欧元,将收购海拉控股家族持有的 60% 的股份,并且将以每股 60 欧元收购其他的股份(自愿公开的收购要约),待监管部门批准后,将于 2022 年初完成整合。
关于这个并购的更新在今天欧洲时间上午 10:30 会有详细的披露,我们先写个前瞻的梳理,等后续信息出来我们再来把详细内容加上来。
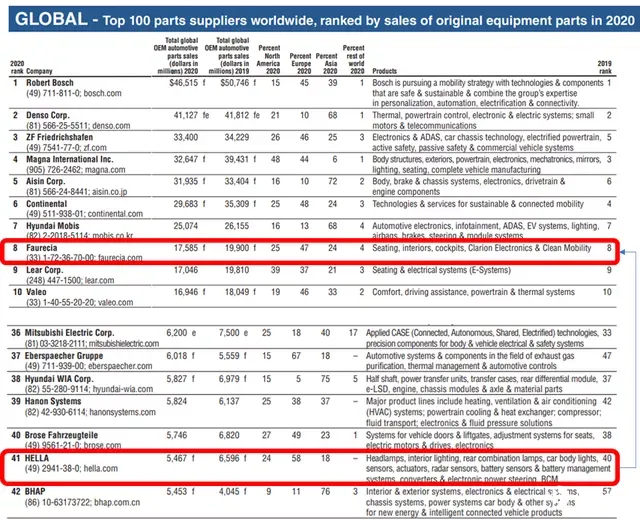
如下图所示,根据《Automotive News》的排名,这是全球第 8 大汽车零部件供应商对第 41 位的收购,两家的营收分别为 175.85 亿美金和 54.67 亿美金,加起来以后再 230 亿美金,位列全球第 8 大供应商。
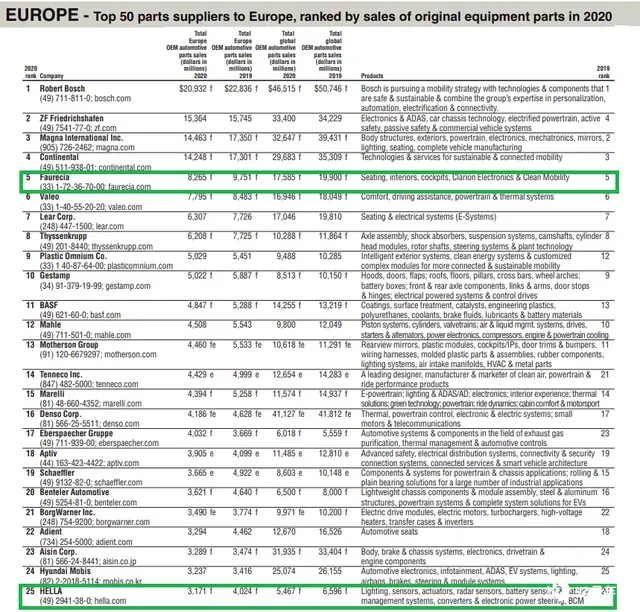
当然这可以理解为一家法国的零部件企业对德国的零部件企业进行整合,两家份额的大头都在欧洲,分别为 82.65 亿美金(占其全球份额的 47%)和 31.71 亿美金(占其全球份额的 54.67%),加起来欧洲的销售额为 114.36 亿美金。虽然排名没变,但是与前 4 名(博世、ZF、Magna 和大陆)的差距大大缩小。
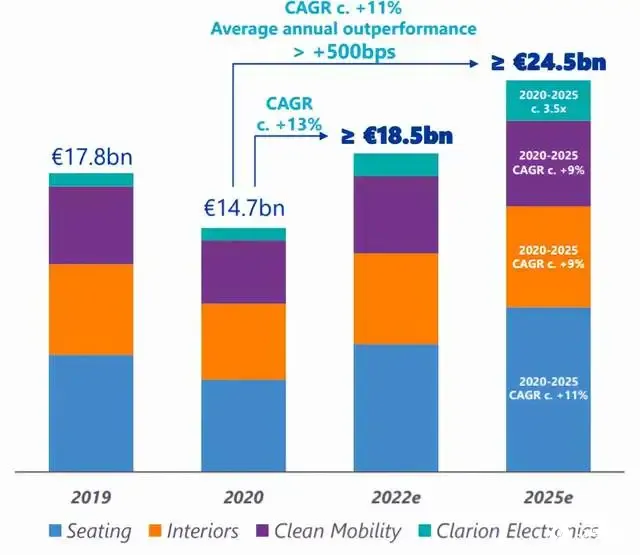
我觉得并购主要的原因,还是佛吉亚的业务没有爆发性,但是由于主要集中在座椅和内饰方面,相对受电气化和智能化影响比较小,从业务长期来看有稳定性。根据半年报的信息,佛吉亚 2021 年上半年电子这块的销售额 13 亿欧元,全年展望 25 亿欧元;氢能方面的收入为 2.8 亿欧元,预计 2021 年目标为 5 亿美金,在不收购的情况下展望 2022 年能达到 185 亿欧元,而在座椅和内饰之外的销售额,就需要靠电子和氢能方面去拉动。
而海拉的情况,整体的产品线包含车灯、雨刮、电气和电子部分,但目前面临的情况是,在车灯、电气方面是受到全球供应商持续挑战的,不断有更有性价比的供应商来对海拉的业务进行替代。
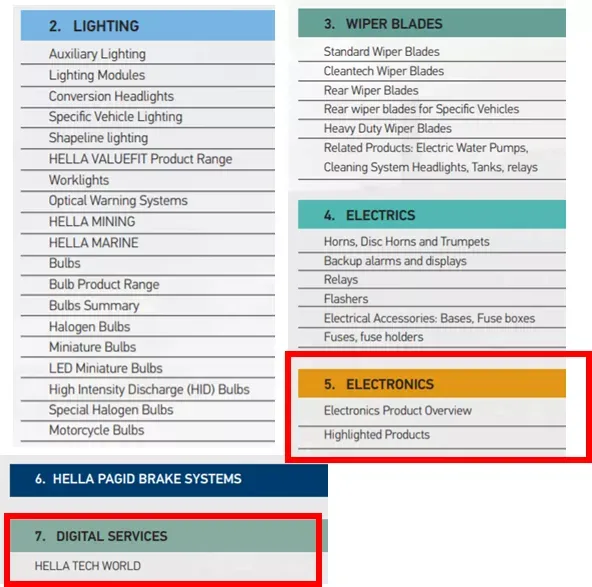
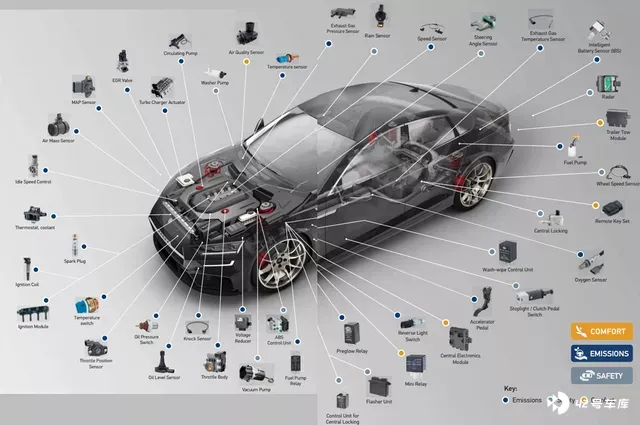
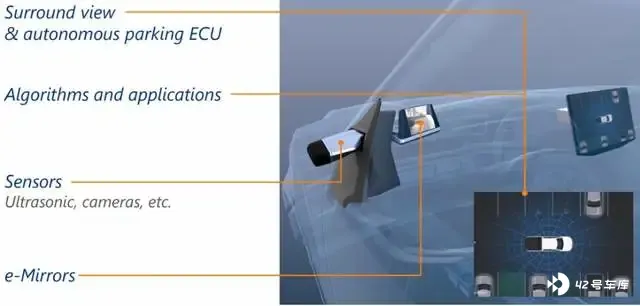
两家合并以后,海拉的主要产品线包括能源管理(IBS)、传感器(包括毫米波雷达)和 ECU 控制模块(海拉也能做 ABS 控制器、LED 控制器和中央网关控制器)等产品线,在组合上还是不错的,特别是海拉有比较全的传感器产品线。
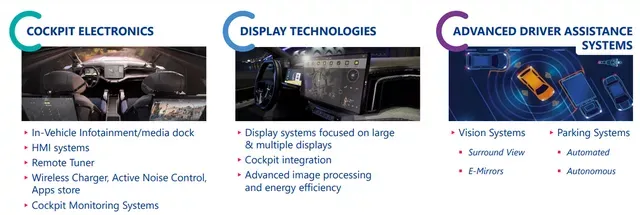
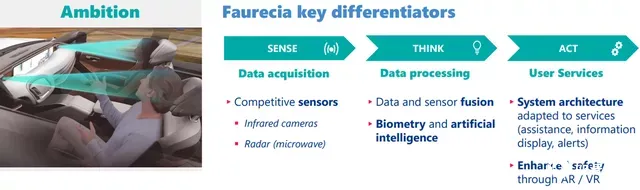
这些产品再搭配上佛吉亚原有的座舱电子、显示系统和 ADAS 系统,效果会更好一些,特别是这些传感器和电子能力的整合,两家供应商之间的协同还是会有一些正向作用的。
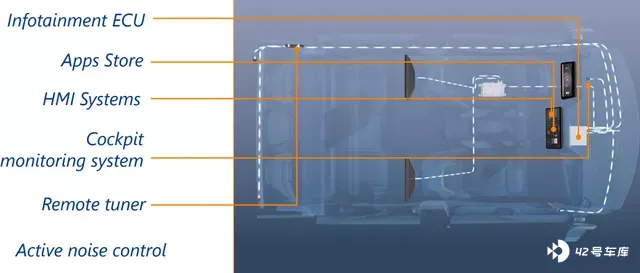
原本佛吉亚在座舱域控制器方面可能做得还行,加入了感知部分以后,系统架构能更完整和更有竞争力。
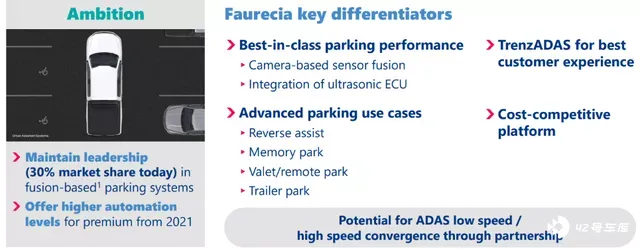
ADAS 这块,佛吉亚相对做得比较少,融合了海拉的积累后,可能会有新的增长点。
小结:如之前其他文章所说的,小的汽车零部件(营收在 50 亿美金以内的)下一步被进行整合的可能性还是挺大的。由于全球范围内电动汽车的加速导入,很多基于传统业务的零部件企业失去了增长机会,新的选择一方面是通过拆分,另一方面是通过并购整合的方式。全球范围内投出去这么多钱,必然有人套现有人接盘。







