

在上险数据出来以前,我把乘联会的 8 月数据做一些梳理:
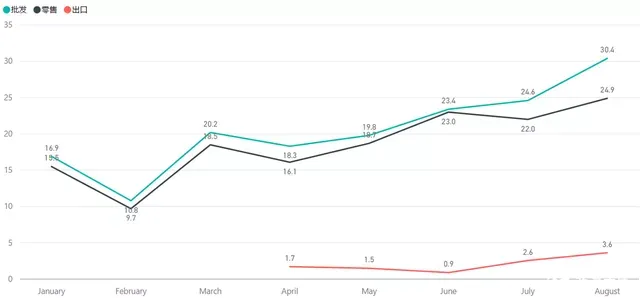
8 月份批发的新能源汽车数量达到 30.4 万,1-8 月份新能源乘用车批发达到 164 万台
8 月新能源乘用车零售销量为 24.9 万辆,这个数据比较强
8 月新能源汽车出口的数量达到了 3.6 万台
根据这些数据我们可以细分看看各家情况,8 月的数据这么好,到底是怎么回事。
关于批发增量的解读
在这里一定要搞清楚到底哪部分增加了。
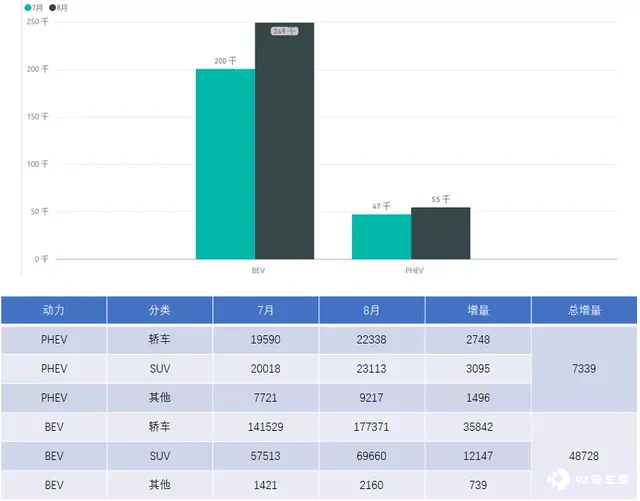
从数据来看,PHEV 从 4.7 万增加到了 5.5 万台,8 月的增加量为 7339 台;BEV 的增量主要从 20 万增加到了 24.9 万,增加量为 48728 台。
按车辆分级的数据解读
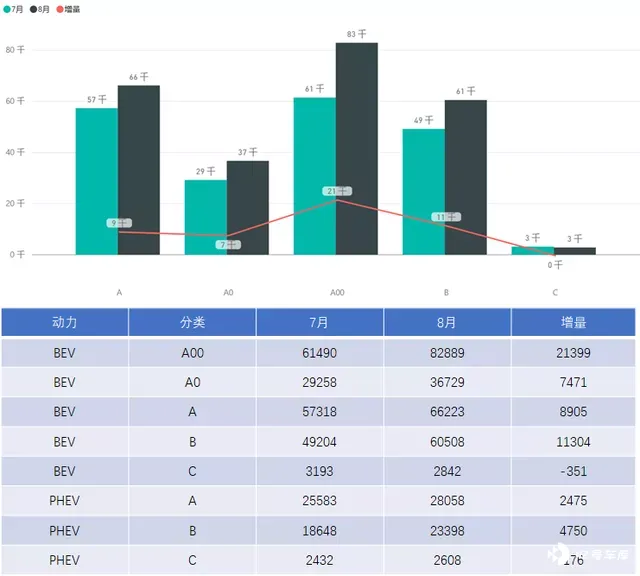
如果我们按不同车辆分级来梳理的话,能看到最大的变化是 A00 级别的车辆从 61490 台上升到了 82889 台,增量为 21399 台。根据车企的分类数据,A00 的增加主要是上汽通用五菱 8 月的数据 43,783 辆,相比 7 月的 27,347 辆增加了 16436 辆。所以 8 月 SGWM 虽然在 A00 级别占据了 52.8% 的市场份额,但是增加量却占了 76.8%,五菱的产量直接拉高了增长数据。
A0 级别的量也从 29258 台增加了 7471 台,到 36729 台。相对来说,A 级的增量也还跟得上节奏,为 8905 台,B 级为 11304 台。唯一减少的还是 C 级的车辆,减少了 351 台。
联系下面按品牌分解的数据,B 级增加的数量大都是特斯拉带来的,这两个数据吻合。而且扣除特斯拉这个月出口 31379 台,B 级的增量差不多和特斯拉在国内的销量相当。
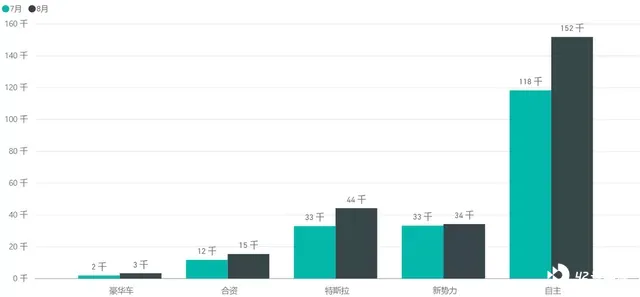
从下面这个图理解来看,这一次的增量主要是由自主车企(3.35 万台)在 A00、A0 和 A 级车上所增加的数据,合资品牌的纯电只增加 3681 台,新势力是几乎持平的,自主增加 33555 台,如果把五菱的 1.64 万剔除掉,这个增量就只有 1.64 万。
目前发布的数据,上汽乘用车 16,998 辆、广汽埃安 11,613 辆都相对比较稳定,也使得 A 级的市场多了稳定因素。
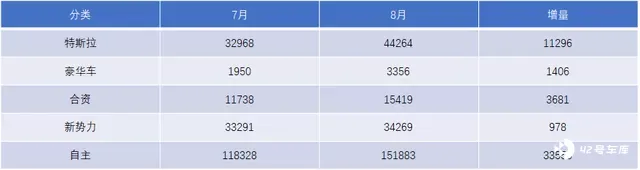
如果看 PHEV 的话,比较能反应问题
8 月和 7 月比主要的增量全部在比亚迪的车型,其他的增加量可以忽略不计。
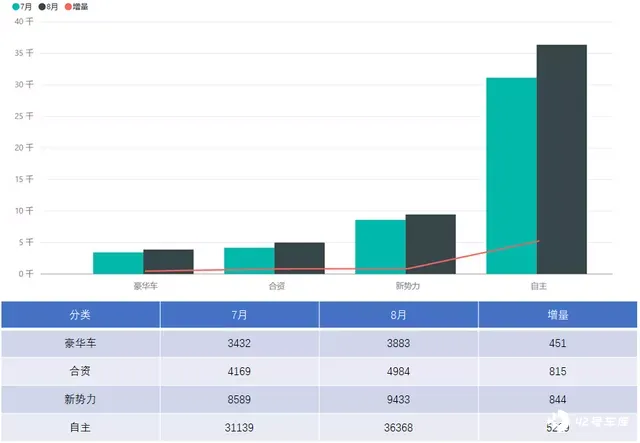
小结:我感觉 8 月,不受 ESP 供应影响的五菱拉起了整体的量(1.6 万台),加上比亚迪增加的 1 万台,这 2.6 万台基本是零售的差异。而特斯拉出口 3 万台,在国内销售 1 万多的策略也让整体的批售数据拉高到 30 万台。实际上 8 月的数据还受芯片影响很大,但算一算 A00 级别的 8 万台,已经占据了零售的 1/3(36%)以上;往后三个月如果还是这样的趋势,A00 级占比还会进一步拉高。






