刚拿到 8 月的上险数据,这个月有很多的事情值得我们关注。
从大的方面来看:
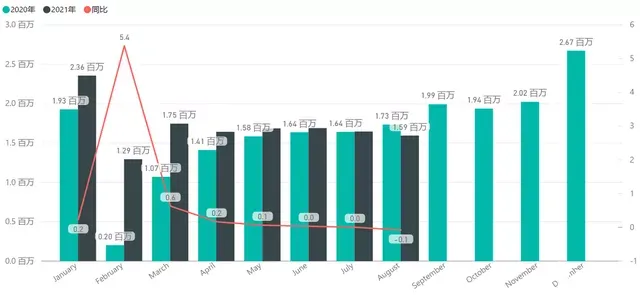
1)8 月乘用车整体的上险数据为 159.4 万,同比下降 8.1%,这是从 2020 年 7 月以来,首次同比下降。而 9 月 2020 年的基数是 199.2 万,未来的 9-12 月,增速肯定受到巨大的挑战
2)新能源汽车的上险情况还是非常不错的,总计 23 万台,其中纯电动汽车 17.8 万(渗透率 11.11%)、插电式混动 PHEV 5.21 万(3.54%),这使得渗透率提升到了 14.37%,这是一个非常优秀的数据。
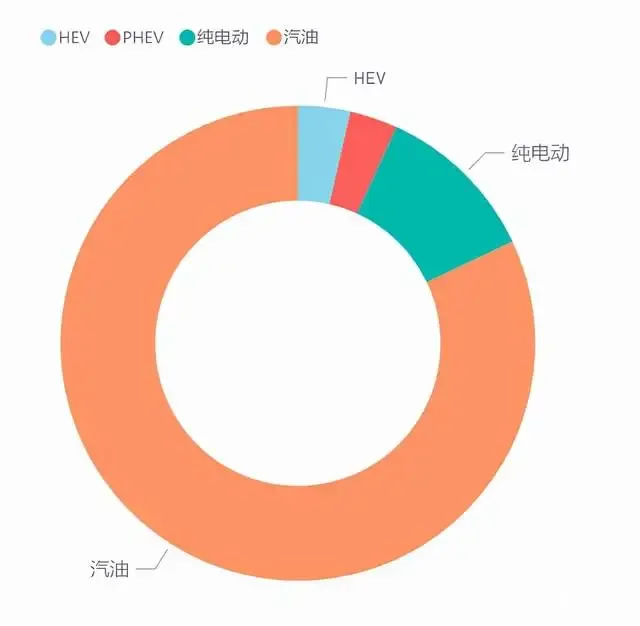
行业整体的上险数据
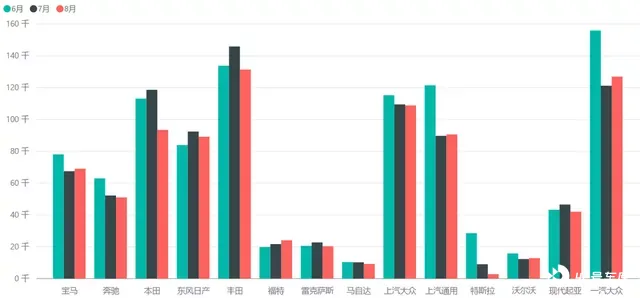
自主车企的上险数据,整体相对平稳,各个车企从终端数据来看并没有受太多的芯片影响,如吉利、比亚迪、奇瑞都在一路小幅上扬。
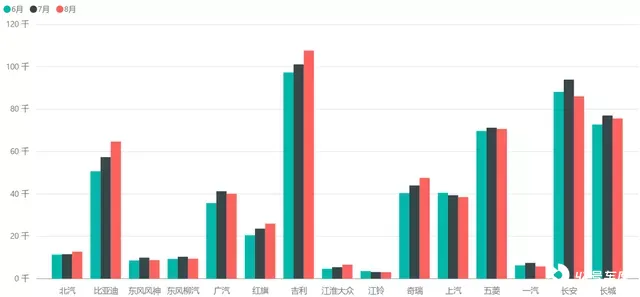
而外资企业总体的状态是逐月往下,而且下降幅度还比较大,可能这种趋势在后面几个月会更加明显地体现出来。
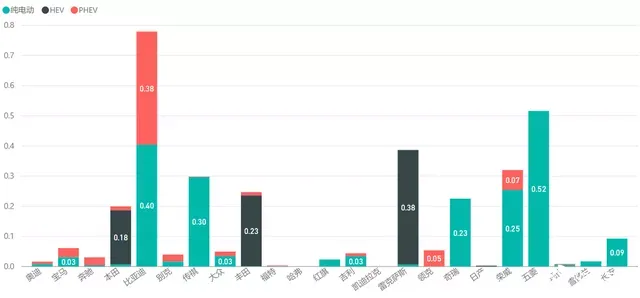
我把各个月销超过 1.5 万的品牌做了一个新能源汽车渗透率的对比,如下图所示。最高的是比亚迪,非常成功地做到了 BEV 40% 和 PHEV 38% 的成绩;第二名是五菱,通过 Mini EV 实现了 BEV 的渗透率 52%,是传统车企里面纯电比例最高的品牌。接下来是排第三的荣威,纯电做了 25%,PHEV 7%。传祺和奇瑞的表现也比较突出,达到 20%-30%。除此之外,其他主流品牌还在非常低的渗透率水平。
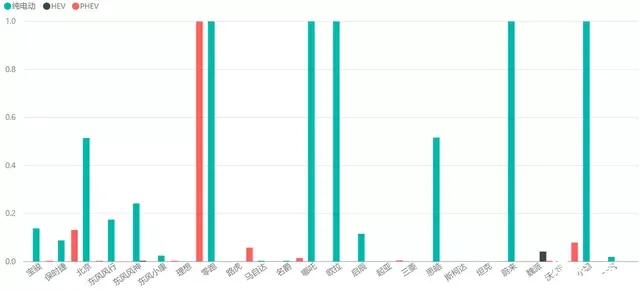
销量低于 1.5 万的品牌中,北京、思皓的纯电渗透率还是非常不错的。新造车企业当然都是 100%。
新能源汽车的情况
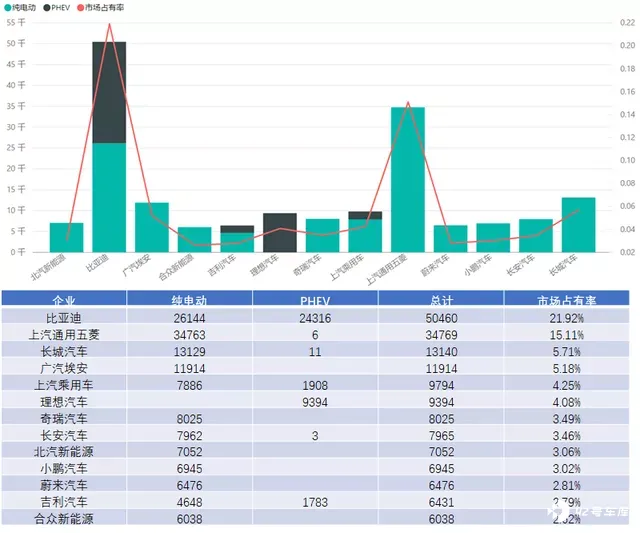
八月的数据最让我感到惊讶的是,在上险数量的前十名都没看到特斯拉,比亚迪的 5 万台使得比亚迪的市场占有率超过了 21.92%。排在第二名的五菱市占率为 15.11%,长城排在第三,总量为 13140 台,占比 5.71%。
备注:我对于比亚迪 2021 年的崛起是有些估计不足的,很多地方需要思考整体的逻辑,今年比亚迪的冲劲真的和往年有很大的差异
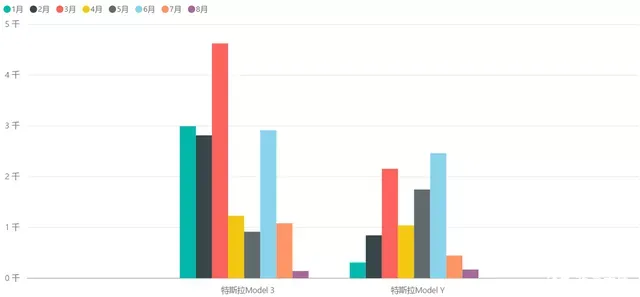
8 月特斯拉的上险数据有点让人觉得不可思议,Model 3 1273 台(环比减少 5300 台),Model Y 1529 台(环比减少 800 台)。
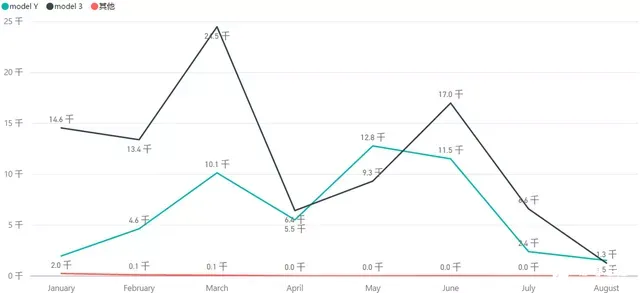
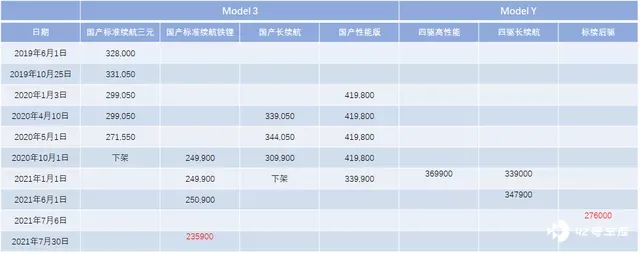
我理解,这个阶段是特斯拉价格体系的切换很有关系。如下图所示,切换的时间点是 7 月 6 日和 7 月 30 日,也就是说 6 日的 Model Y 降价促使了 Model Y 的上险数据从 6 月的 1.15 万台,在 7-8 月 Model Y 标续交付前的 2.4K 和 1.3K。7 月 30 日的降价,其实对 Model 3 7 月的 6.6K 影响并不大,而对于 8 月 1.3K 影响很大。
根据 Ann 给我的数据来看,这里的差异最主要是 Model Y 标续的交付在 8 月已经启动,乘联会的数据记载了快 1 万台,而上险只有 1.5K,这里造成了数据的差异,有 8.5K 的 Model Y 标续没上牌,所以这部分差值数据会在 9 月加上去。
我们接下来需要跟踪 9-11 月的数据,来评估特斯拉的销量需求。我个人判断 Model 3 即使降价,影响也不会特别大,可能月度的需求在 6-17K 波动(也就是平均 1.1 万台左右),我有理由相信 Q2 的 Model 3 的需求是正常水平,Q1 是上海的需求挤压效应(部分限购区域也是相似的);Model Y 呢,由于降入了 30 万的区间,在 Q4 可能有一波新高。