出行百人会旗下媒体,关注汽车出行产业链进化
作者:郑文
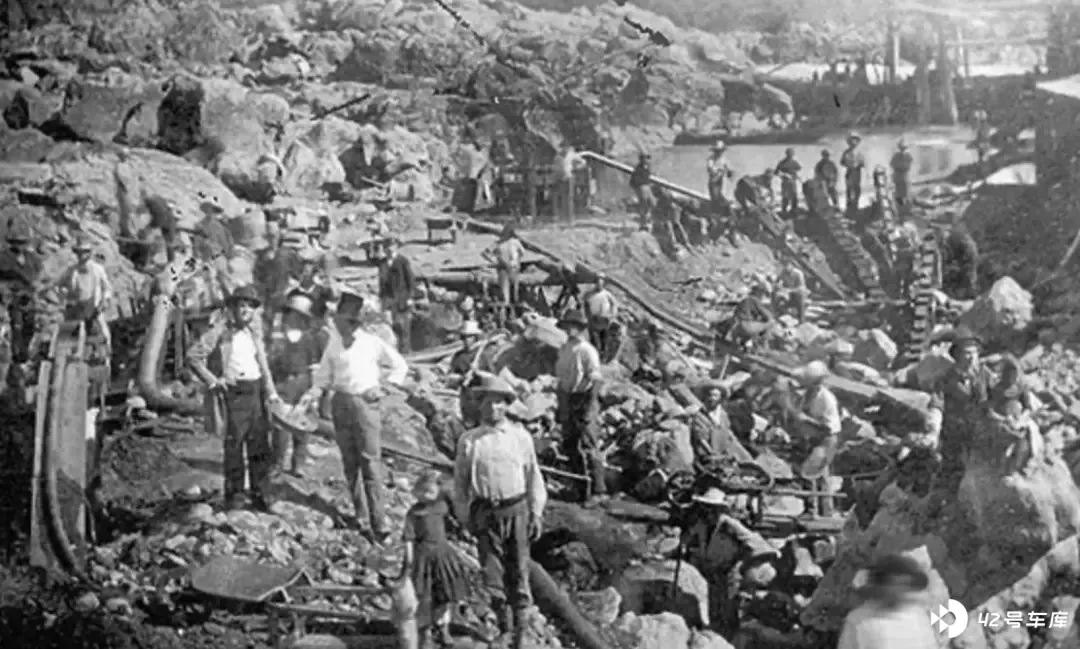
19 世纪,一个名叫萨姆・布兰纳的人来到了圣弗兰西斯科(今旧金山),挥动着手中的瓶子四处向人们展示,大喊:「金子,金子!这是美洲河里的金子!」
于是,美国西部的一场淘金热,开始酝酿、发酵,以致狂热。人们立刻打点行装,放弃工作,赶往美洲河淘金。几个月后,美国纽约《先驱报》刊载了发现黄金的消息,世界沸腾了,无数人千里迢迢来到荒凉的加利福尼亚。
农民离开土地,工人离开工厂,士兵离开营房,公务员离开办公室……
后来,那些淘金者们有多少比例一夜暴富已无从追溯,但可以肯定的是淘金区的经济一夜拔地而起,愈渐繁盛,悲喜交杂的故事不断在这里发生。
一个多世纪之后,在一个叫特斯拉的新兴汽车品牌的横冲直撞下,另一个关于 「美洲河」 的故事诞生。这个财富密码比 「淘金热」 的诱惑更大、更饱满。
于是,房地产商、互联网企业、原本的汽车行业人、科技公司,打包行囊,上路。不知道会发生什么……
仿佛为了给这个 「万亿市场空间」 增加一点故事厚度,疫情、缺芯、电池产能不够、人才储备不足等问题不约而至,再加上一些叫 「吹牛」 的催化剂,一个个具象的事例轮番上演。
毫无疑问,芯片的短缺,在后疫情时代直接切断了车企 「疫情后尽快弥补损失」 的希冀。
IHS Markit 的一项新预测显示,芯片供应将在 2022 年下半年稳定下来,汽车行业直到 2023 年上半年才会进入复苏阶段。这依旧意味着可能是整整一年的库存紧缺和高采购成本。
理想为了应对 「缺芯」 对新车交付带来的影响,发布了一个 「理想 ONE 交付方案沟通」。由于马来西亚遭受疫情影响,在不可抗力的影响下,理想汽车的毫米波雷达芯片供应严重短缺,影响了理想 ONE 的生产和交付。
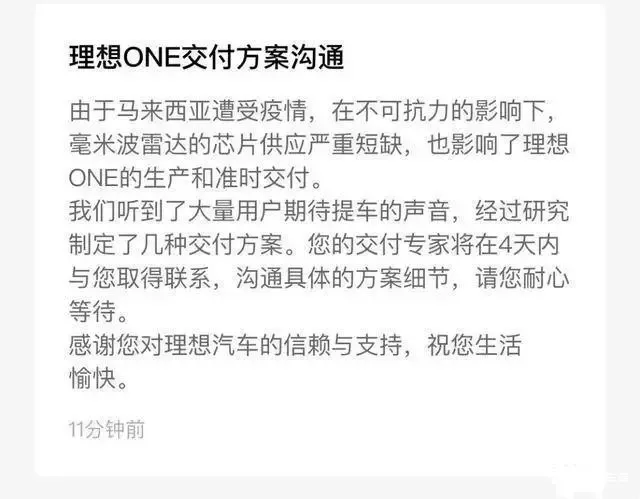
理想汽车方面称,经过研究开启了 「先交付后补装雷达」 的特别交付方案。通过将交付流程进行拆分,来缩短用户的新车交付时间。
根据交付方案:原定于今年 10 月和 11 月交付的车辆将仅安装一个前正向毫米波雷达和两个后角毫米波雷达,剩余两个毫米波雷达计划在今年 12 月到明年春节前补装。仅安装 3 个毫米波雷达的车型暂不开放自动并线和前方横穿车辆预警功能。
车企为了尽快交付,可谓是想尽花招,简配应对也是一个常见的策略。
比如,凯迪拉克 Escalade 车型上取消超级巡航功能,奥迪两把遥控钥匙也配不出了,通用也宣布生产一批不配备燃油管理模块的轻型和全尺寸 2021 款皮卡。
美国咨询公司 AlixPartners 发布的最新预测显示,半导体短缺将导致 2021 年全球汽车行业的收入损失 2100 亿美元,全球汽车净产量总计将减少 770 万辆。
这场关于供需的拉扯还在继续,车企们就只好八仙过海,各显神通喽。
在特斯拉的 2021 股东大会上,一贯口出狂言的马斯克也不得不在大目标下加一个前提,大饼是锁着锁链的。
马斯克说特斯拉很有信心保持差不多每年 50% 的增长率,到 2030 年实现 2000 万辆的年销量,但要基于芯片供应没有问题的前提下。「目前供应端的挑战就在于芯片,如果我们芯片供应没问题就能实现增长预期。」
马斯克显然极度乐观,年销量 2000 万辆是什么概念?是汽车巨头丰田 + 大众的年销售量级。回看特斯拉自有销量以来的年交付情况:
2013 年 ——2650 辆;
2014 年 ——31,655 辆;
2015 年 ——50,658 辆;
2016 年 ——76,295 辆;
2017 年 ——103,181 辆;
2018 年 ——245,240 辆;
2019 年 ——379,247 辆;
2020 年 ——499,550 辆;
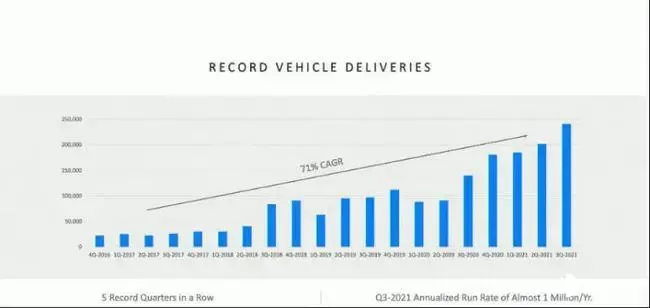
由于前期基数小,每年的同比增长高得惊人,但是随着基数变大,增幅已经在逐渐放缓。马斯克率性脱口而出的每年保持 50% 的增长率谈何容易?
不过,跳票这件事虽然在传统车企不多见,但却是马斯克的常规操作,至少目前芯片不得不为马斯克背锅了。
即便如此多的困境和麻烦,车企们依旧在积极加入到这场最原始的拓荒之旅中,恐屈于人后。
不断被媒体质疑,已经落后 「蔚小理」 一大截的威马,就在最近完成了对舆论的反击。威马汽车宣布,预计将获得超过 3 亿美元的 D1 轮融资,由电讯盈科和信德集团领投,此外加上 D2 轮融资协议,预计本轮融资总金额将达约 5 亿美元。
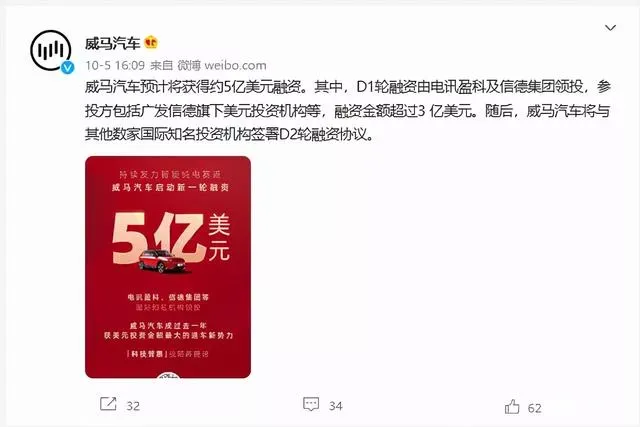
5 亿美元的融资金额是国内车企近一年以来获得的最大一笔融资,本轮融资或将为威马汽车无人驾驶等技术的持续研发带来关键支撑。
那么,这次的喜讯足以让 「掉队」 的威马重新开足马力上路吗?
作为最早一批入局造车事业的新势力,威马曾与蔚来、小鹏并称三强,背后分别站着百度、腾讯、阿里,却在 2020 年被异军突起的理想汽车挤出三强位置,销量与前三者的差距逐渐拉开。
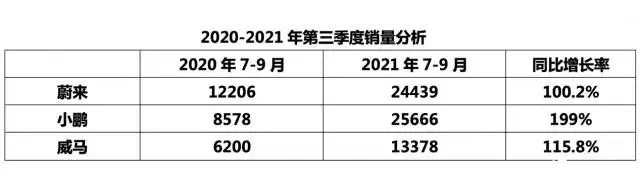
除了直观的销量数据的后劲乏力,资本市场进展缓慢也是一个重要的维度。蔚来、小鹏陆续在美国上市,而威马在科创板上市的计划却一再受阻。不过,从一些迹象表明,威马或许正在为境外上市搭建新的股权架构。
威马的真正困境,事实上还是要回归到产品定位。威马提倡的品牌理念是 「科技普惠」,所以它与其它主打中高端客户的品牌不同,产品切入了更主流的消费市场(15 万元~25 万元市场),直面的是庞大的燃油车竞争格局。
理想很丰满,现实很骨感,这个细分市场并不容易被撼动。在很长一段时间,新能源市场持续着哑铃形态,高端品牌在高品牌溢价中突围,如五菱宏光 MINI EV 这样的车型则在低端市场引爆,就连哪吒品牌主打的 7 万元~10 万元的价格区间市场也开始稍有起色,但主流市场静悄悄。
尽管,在不久前,威马汽车创始人、董事长兼 CEO 沈晖在接受采访时称,未来我国新能源汽车市场结构将从 「哑铃型」 向 「纺锤型」 加速优化。预计到 2030 年,15 万元~25 万元价格区间的电动车将占据 60% 的市场份额,渗透率将从 3% 增长至 40%。
然而从事市场研究的乘联会秘书长崔东树,却给出了另一个判断,那就是 「哑铃型」 结构将会走向 「金字塔型」 结构。当然,结构演变的时间跨度,在市场竞争中也不可能忽视。
何时才能被引爆?不知!这是威马最大的困顿。
一方面不知道黎明的曙光何时来临,一方面第二梯队的品牌都开始迎头赶超,威马的压力一日重似一日。只不过,一切还没到裁夺的终局,威马的故事还在顽强续写。
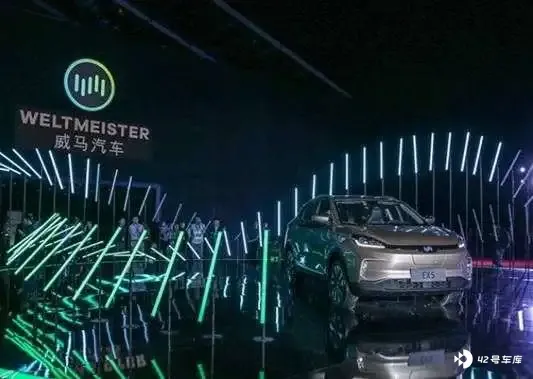
同样在水中扑棱的不仅是造车新势力,还有传统车企。沃尔沃汽车近日也表示,公司计划在纳斯达克斯德哥尔摩证券交易所进行首次公开募股。沃尔沃汽车发行的新股将筹集总计约 250 亿瑞典克朗(约合人民币 184 亿元)。
沃尔沃的 IPO 计划同样一波三折,关键原因是估值未能达到理想预期。消息人士称,这次 IPO 吉利正与银行进行深入讨论,目标估值约为 200 亿美元。另外也有媒体认为估值可能为 250 亿美元。
整体来看,估值虽然有望超过 200 亿美元,但从行业来看,这个估值并不算高。近年来,沃尔沃的盈利性一直在持续走高,但并不代表它能获得资本市场的追捧。「新能源与科技属性」 作为资本市场考量的重要维度,沃尔沃在这方面似乎并未令人满意。
这也直接点出,沃尔沃的转型迫在眉睫,也在此次 IPO 之后打响。尽管它是全球电动化转型最为积极的车企之一,但从实践步伐来看,却并不尽人意。
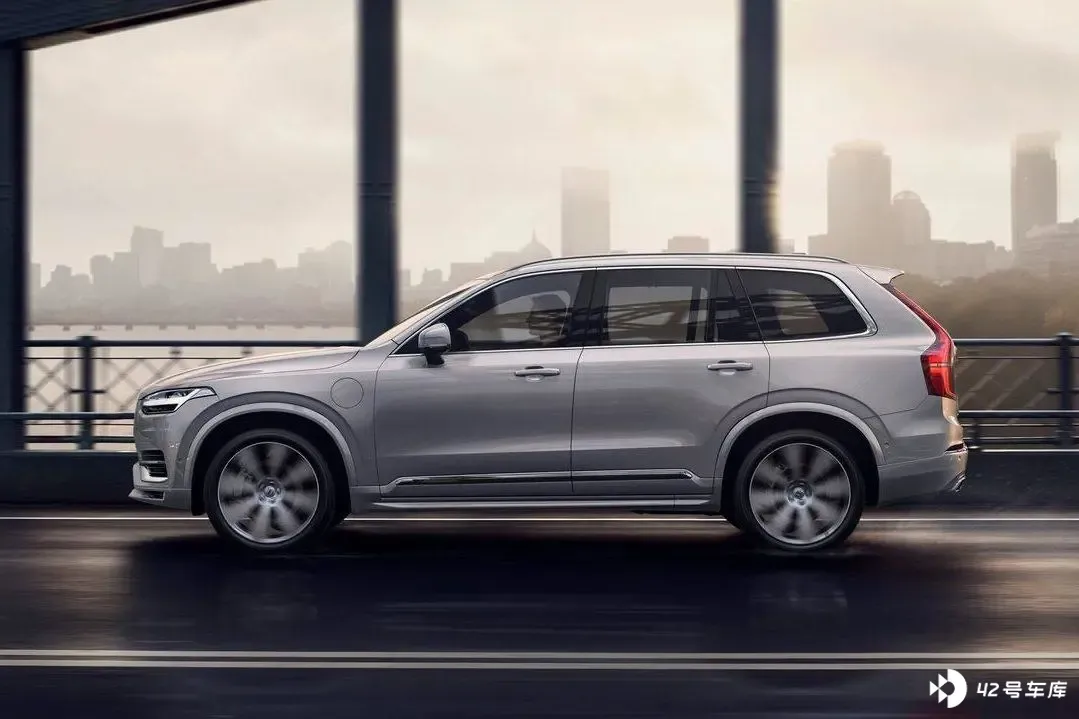
2017 年,沃尔沃宣布全面电气化战略,自 2019 年起所有新上市的车型都将配备电动机,承诺到 2025 年累计交付 100 万辆新能源汽车;后又在次年宣布到 2025 年纯电动汽车占公司总销量的 50%;今年再次宣布到 2030 年成为纯电豪华车企。
现实是,2020 年沃尔沃全球 Recharge 系列(包括纯电、插混)销量占整体销量 17%,目前国内在售的一款还是 「油改电」,市场反响平平。另外,智能化这一重要的领域也需要补上功课。
21 世纪,另一场 「淘金热」 还在继续,而缺芯、电池产能不足、融资、IPO…… 都将成为这个 「黄金时代」 的插曲与故事。
「我俯身把那耀眼的东西捡起来,仔细看了看,心脏简直要跳出来,因为我肯定那是金子,足足有半颗豌豆大小……」
世纪更迭、身份转变,如今的汽车商业版图中,企业的竞争、合作关系早已经不再如楚河汉界那样泾渭分明,只不过,即便纠缠复杂,奔赴的依旧是同一个方向。
「淘金者们」 正在赶赴一场叫 「新能源汽车」 的西部世界。