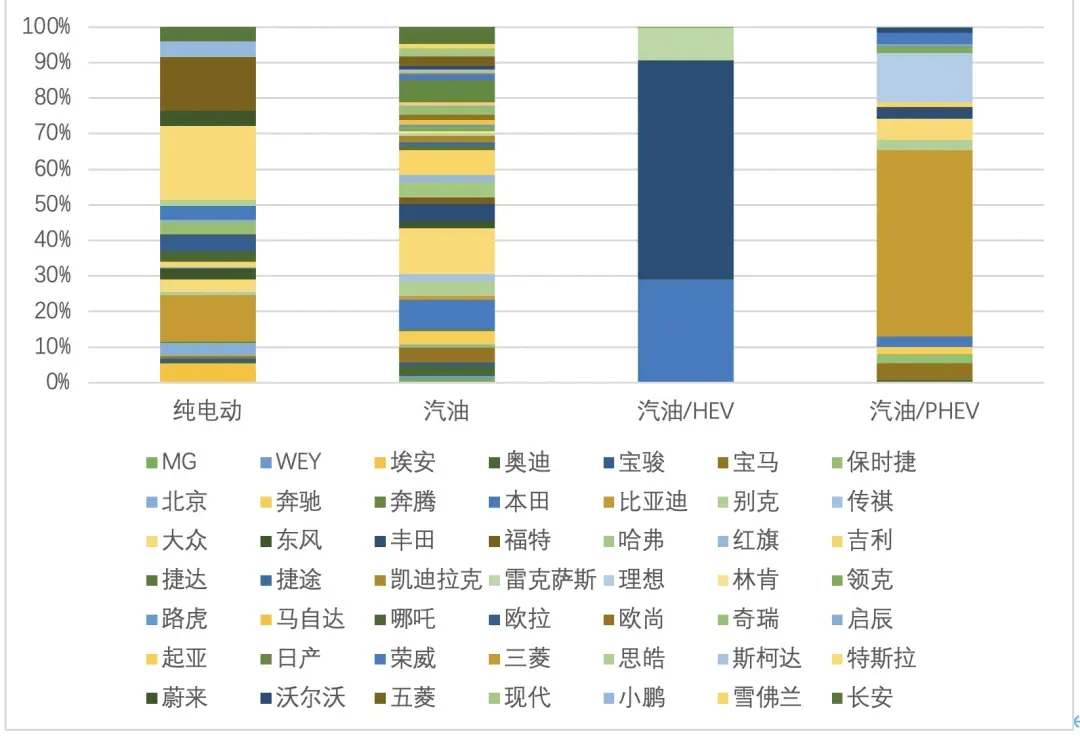
随着上险数据出来,我觉得有必要单独开一个做专题分析,首先上篇是针对整体的格局来做一个梳理,然后下篇针对具体车企和具体车型格局进行一些梳理。其实在这个里面我们可以带着一些问题去思考:
整体数据来看,9 月的零售上险是否受到了芯片供给的很大影响,每个车企不同价格段是否在芯片上做了一些分配?
从渗透率来看,各个车企是否在做一些调配和均衡?
9 月整体格局概览
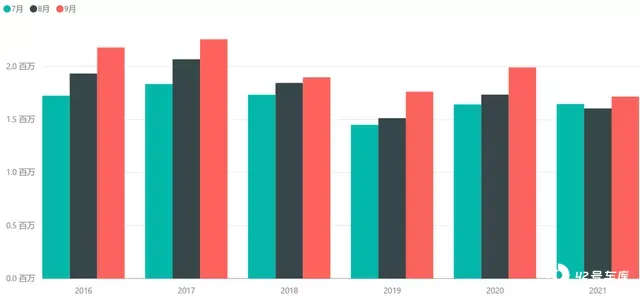
9 月份所有的上险数据为 172 万台,从下面的这根 2021 年的黑线看, 4 月份开始,整体的市场供给能力就一直卡在 165-170 万这个范围段波动。参考比较 2020 年 Q4 的乘用车需求快速复苏, 2021 年 9 月份已经实现了 200 万的量能,今年 Q4 还想要冲上去对于芯片的需求很有挑战。
2021 年累计乘用车上险数据为 1538 万,按照第四季度 600 万来估算,今年乘用车上险数据为 2138 万左右。
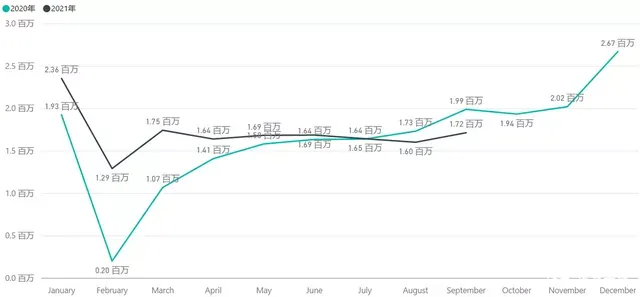
今年其实乘用车市场并不太景气,整体的量能大概和 2019 年相似,如果 Q4 芯片还是很难符合上量的需求,大概在 2020 年被压缩的需求也很难恢复。
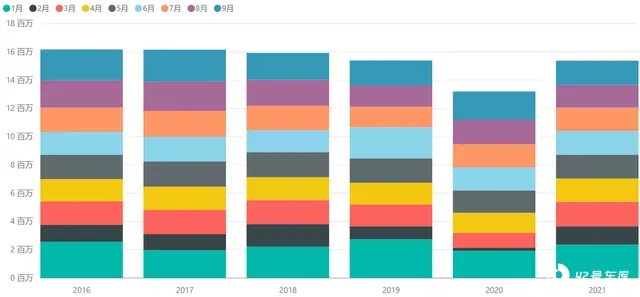
从 Q3 来看,2021 年是近几年非常弱势的一个年份,只比 2019 年的淡季稍微高一点,季度交付在 500 万左右。
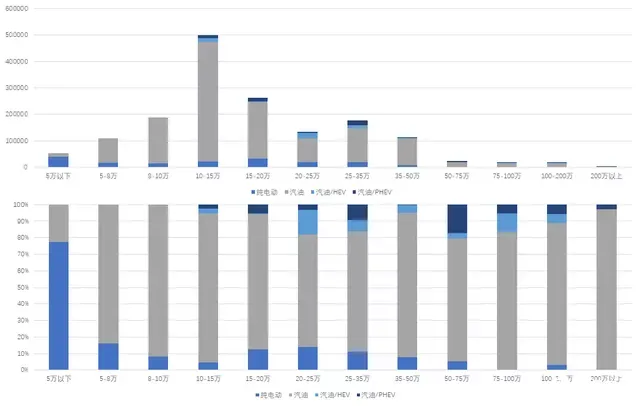
在这个过程中,我们能看到中国市场 15 万以上的车型(最近打折少了,这个数据开始有参考意义)占比达到了 47.38%。这能看到,在整体产量受限的情况下,乘用车的价格中位线是在强制上移的。
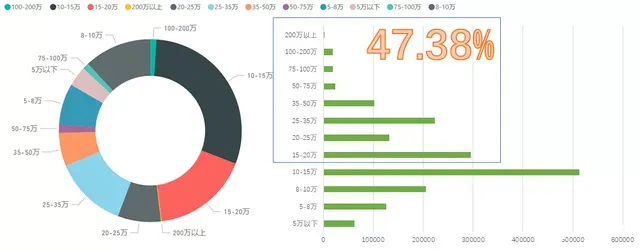
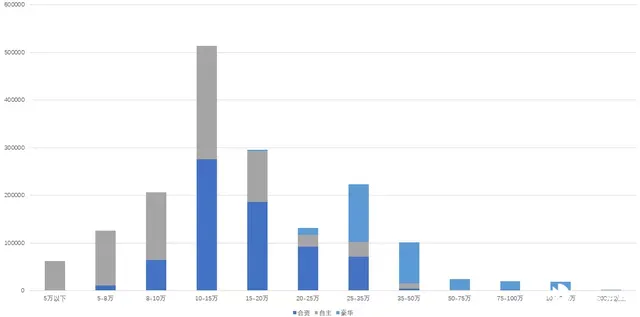
目前在争夺芯片过程中,是存在一定的考虑,是需要保住哪些东西,目前来看各个企业还是围绕一种配额式的方式。
新能源汽车的渗透率分析
9 月纯电动汽车的上险数据为 27 万台,BEV 单车型渗透率已经超过了 15.73%,PHEV 为 5.6 万台,渗透率为 3.27%,HEV 为 3.59%。
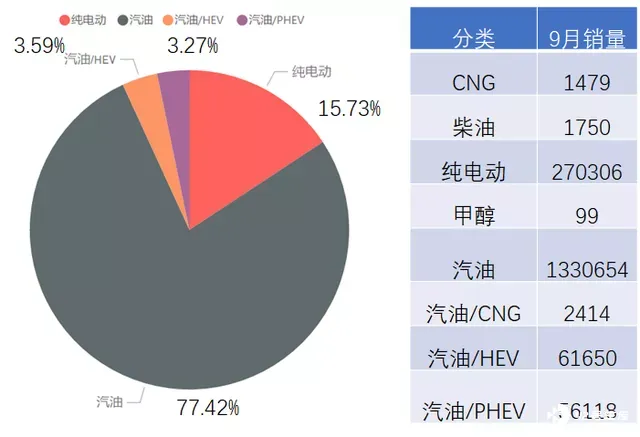
但是仔细看渗透率,A00 级别所在的 5 万以下,5-8 万渗透率分别为 80% 和 20%,目前只有在 A00 级别神车带领下才能打出绝对的统治力。2B 车型的主力区间 A 级大概在 18%,这部分其实是围绕公共燃油车辆替代的玩法。真正明显得到有效提升的,还是 20-25 万,25 万 - 35 万两个区隔段。因为 8 月份特斯拉的数据错了,如果我们比较这两个数据来看,能看到特斯拉在这个小众市场里面提升了不少的占比,但是没有特斯拉其实国内纯电动车辆也做得还可以,站住脚了。
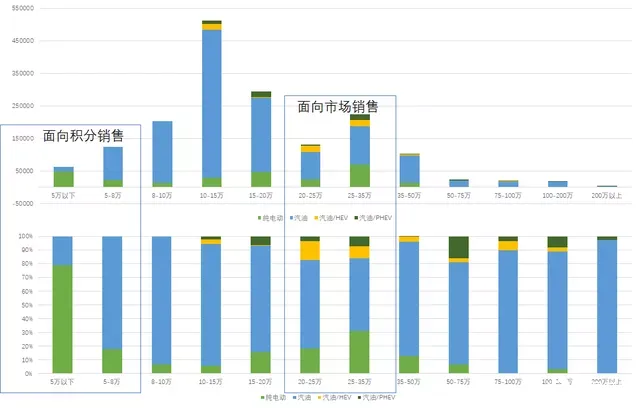
比较这两个月的差异,主要在 25-35 万的 Model Y 区间段,有特斯拉能拉高到 30%,没特斯拉守在 10% 左右。Model 3 的冲击效应已经结束,也就是后续哪怕继续降价对于我们新能源汽车发展的影响并不大。