

要评价合资品牌在新能源汽车领域的战斗力,以及到底自主品牌有多牛,这个问题一定要仔细去分解和思考,盲目乐观是要不得的。这里客观评估起来比较费劲,做数据的透视是比较有价值的。
2021 年 9 月份,自主品牌在新能源汽车的上险数据为 23.49 万台,在整体上险的 32.64 万台里面,占比为 72%;其中 BEV 为 19.34 万台(总数为 27 万台),市场占比 71.55%;PHEV 为 4.15 万台(总数为 5.6 万台),占比 73.89%。
围绕自主品牌大概在什么价格区间和什么细分市场,我觉得有必要把各家的情况系统梳理下。
整体的情况
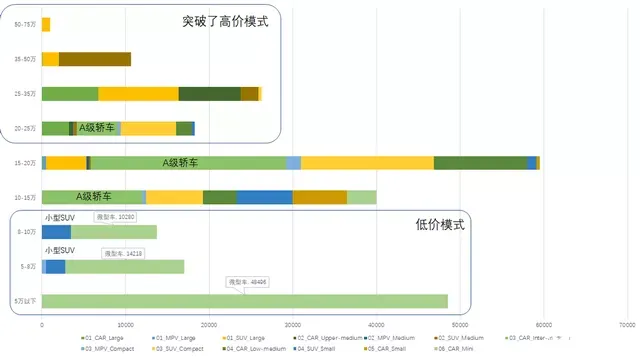
下面是这个 23.49 万的分布情况,主要分为三类:
低价车:10 万以下的车型数量为 7.92 万台,占所有自主品牌新能源汽车的 33.74%,因为这个区间段其实没有 PHEV,所以在真实的纯电动占比在 41%;也就是说其实自主品牌有 41% 的车辆是 10 万以下的纯电,采用的销售模式是围绕微型 A00 轿车和小型 SUV 两种车型。这策略怎么说呢,其实是受到补贴影响,算是车企为了合规必然要做的一种措施,而这种模式得到了中国车企的一致认同。
家用车:10-15 万和 15-20 万这两类加起来 9.9 万台,是新能源汽车里面的大头,占比为 42.35%。这里比较复杂,一定要分 PHEV 和 BEV 两种模式来看:其中 BEV 为 7.2 万台,占比 37.22%,这块是我们重点要分析竞争格局的,特别是补贴对这部分车型影响很大,也是 2022 年受电池价格影响最大的一个品类。
20 万以上的车型:一共有 5.61 万台,占比为 23.91%,这种定价车企还是能赚到钱的,所以这部分我们重点分析到底哪些车企已经在这里能赚到钱了。其中,在这项分类里 BEV 车型为 4.21 万台,占比 21.81%。这个领域因为不太受补贴影响,能站住的企业其实非常不错了。
PHEV
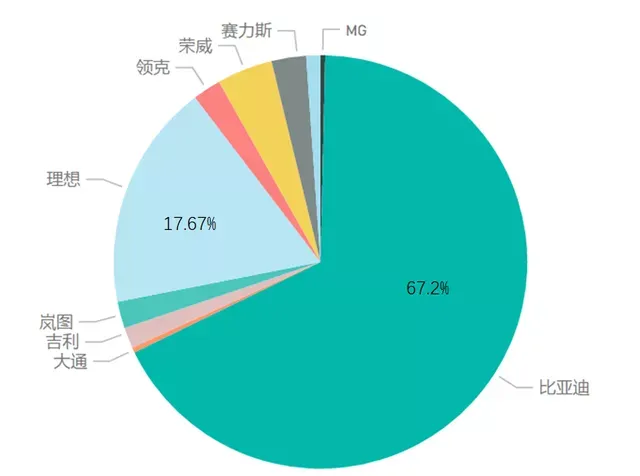
在 PHEV 这个市场,目前来看比亚迪一家占到了 67.2%,理想 17.67%,可能随着明年华为在赛力斯的发力,这三家总体前进状态会比较明朗。
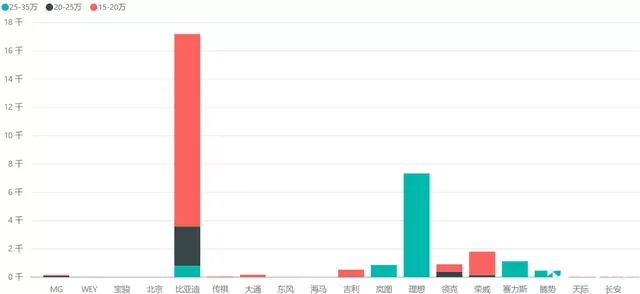
我的理解,比亚迪把 PHEV 价格定在的 15-20 万区间段,就是按照单车非常低的毛利来做的,这完全拉开了和普通的 PHEV 的差距,更和 25-35 万区间段的理想拉开了差距。
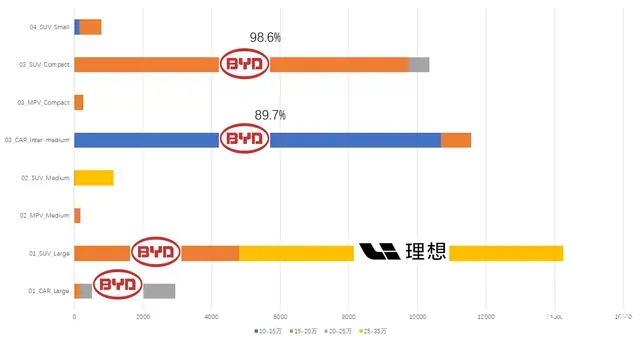
在下面这个具体的细分车型和车价图里面,主要是比亚迪的四台车和理想一台车的故事,从数据含金量来看,其实受后续补贴影响是很低的(本身 PHEV 就没多少钱补贴了)。
BEV 的分级情况
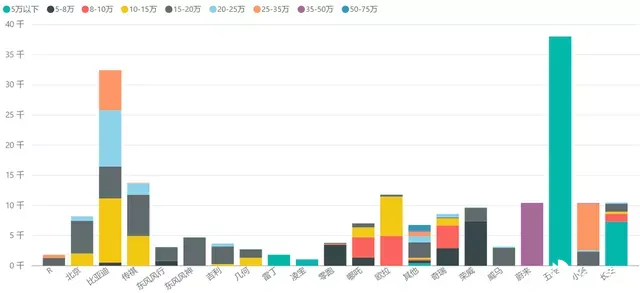
在不同品牌的结构占比图里面,我们能看到各自的玩法:
(一)10 万以下的车型是怎么个玩法?
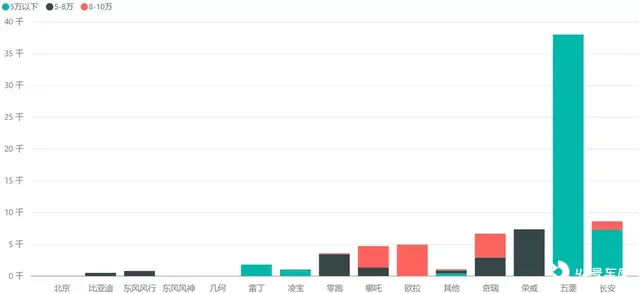
1)5 万以下和 10 万以下的 BEV:主要是五菱、长安、雷丁和凌宝在提供,这个没啥好说的,神车起头大家跟着做就可以了。
2)5-8 万的车:在这里的主要提供商是荣威、奇瑞和零跑三家,打法是围绕 300 + 公里高配的车型,当然这个其实还是建议零售价,其实打完价格下来比五菱的 2.88 万要高点,但是可能是贴着 5 万的线走的。
3)8-10 万车:主要包括欧拉、哪吒和奇瑞三家,这里也存在一些真实的价格折扣的问题,但是这里配置相对更高端一些。
(二)10-20 万的玩法
在这里面主要的玩家包括比亚迪、埃安、欧拉、北汽、东风和吉利几家。
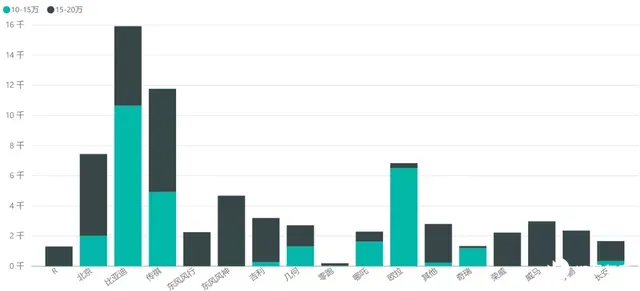
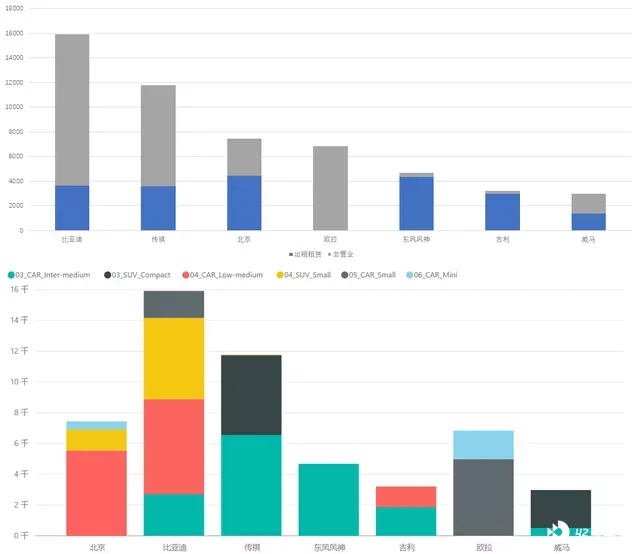
吉利、北汽和东风都是拿轿车来做 B 端出行市场的策略,目前这个价位的车型有一大部分是定位在出行,每家都差不多。欧拉的好猫面对一个自己创造出来的市场还是最为成功的。比亚迪在这个领域用了中级轿车、小型 SUV 和紧凑型 SUV 几种车型集中投放,取得了一定的效果。埃安基本一部分 Aion S 出行,一部分个人用户使用,比较好的是,今年 Aion Y 在个人市场比较成功。
我个人觉得自主品牌在这个领域的挖掘空间最大,需要想很多办法,能不能把纯电玩好,其实就看这个市场的努力。
(三)20 万以上的玩法
我觉得今年比亚迪通过汉 EV 在 20 万以上的 BEV 上获得突破,这个数据基本压过了小鹏了;还有蔚来也是不错的状态。
备注:我把具体的车型数据拉出来看,秦和宋的 EV 的指导价是 20 万以上,实际交易价格会下来点,我估计这个按照指导价的数据也是有意为之,实际成交价没这么高。
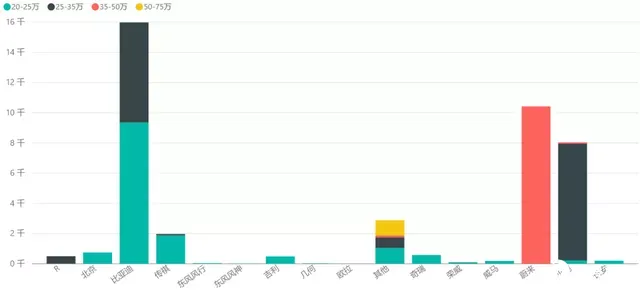
请注意看以下车型的价格细节,可能上面这个图还会有一些调整。
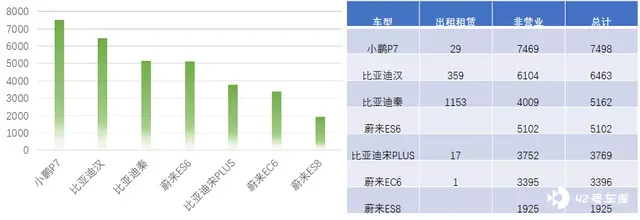
小结:目前整体自主品牌纯电动在 20 万以上的市场,能突破的主要是蔚来的三台车、小鹏 P7 和比亚迪汉;在 10-20 万的市场,各家其实费了好大的劲,其中欧拉是探索了一点路出来,主要还是 10 万以下 A00 为主。(所有的价格都是未扣除补贴的价格)
真实地思考整体的市场状态能让我们更为清醒。






