

最近有两个的信息值得联系起来关注:一个是铁锂的量能持续超过三元,另一个是特斯拉在三季报中表示,对于标准续航版 Model 3 和 Moderl Y,全球范围内都将改用磷酸铁锂电池,说到底这是特斯拉降本和拉高毛利的手段。
如何看待这条磷酸铁锂技术路线就变得很有意思了。
由于每天写作时间有限,我先复下盘,然后看下专利的情况,到明天我们就比亚迪刀片电芯和宁德铁锂电芯的部分性能做一些对比。
我觉得特斯拉太牛叉了 —— 先用 LG 博弈松下,然后让宁德 PK LG 把价格继续往下拉,然后就是拉 BYD 和后面一众国内铁锂能做的企业继续博弈,不断降低成本。
我们不光需要看有效产能,还需要看有效订单,市场上还是有效订单最牛!
铁锂的市场情况
9 月国内动力电池装机数据显示:9 月三元电池装车 6.14GWh,磷酸铁锂电池共计装车 9.54Wh,磷酸铁锂电池连续 3 个月在装车量方面领先于三元电池,而且我们看这个增长速度也完全不一样。
产量方面,9 月三元电池产量 9.63GWh,占总产量 41.56%;磷酸铁锂电池产量 13.51GWh,占总产量 58.31%,这是连续第五个月磷酸铁锂电池产量超过三元电池。
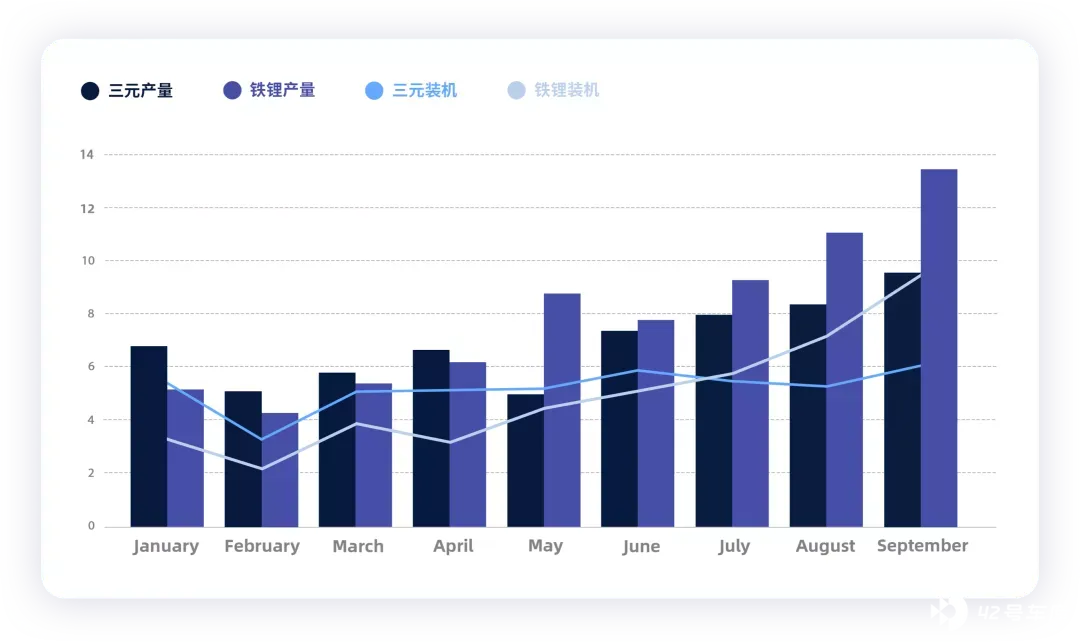
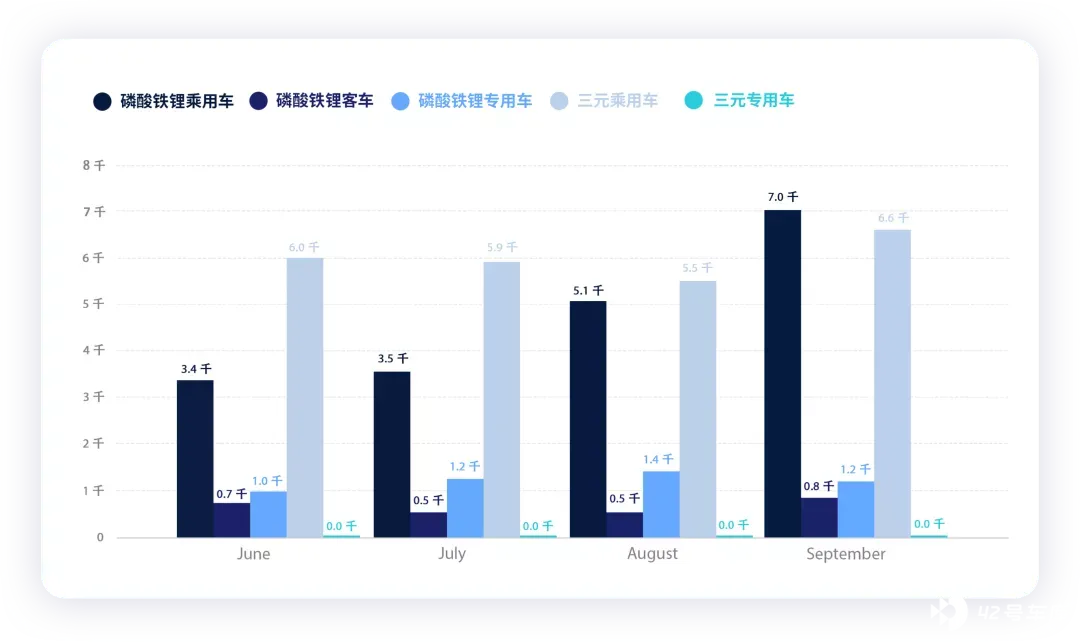
我做了数据分拆,实际上这里的核心的变化还是乘用车的磷酸铁锂用量从 6 月的 3.4GWh 上升到了 9 月的 7GWh,而三元的电池目前仅仅集中于乘用车领域。而导致变化的主要原因,是特斯拉一家磷酸铁锂的用量达到了 2.5GWh 以上,基本上带着铁锂在飞。
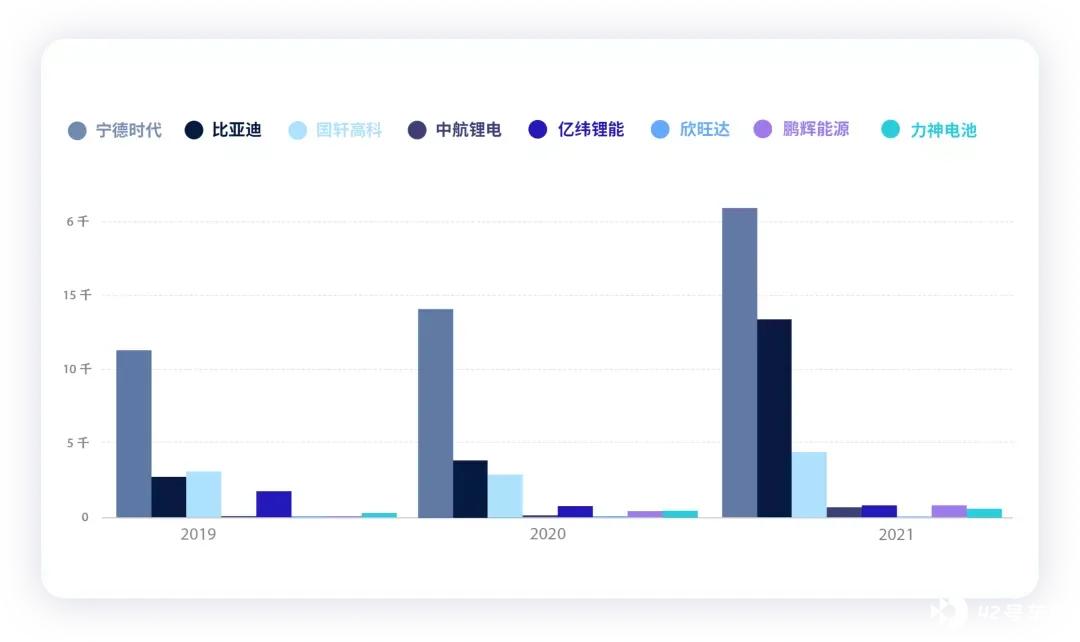
如果我们进一步分拆来看,在比亚迪转向刀片电池、乘用车狂推磷酸铁锂以后,宁德时代的跟进速度也是有目共睹 —— 依靠特斯拉带动起很大的量。
目前 2021 年 1-9 月,宁德的铁锂是最多的,快有 21GWh,其中供给特斯拉国内的占比大概在 37% 左右(这是加上专用车和商用车之后的比例,单算乘用车可能 60% 都不止)。
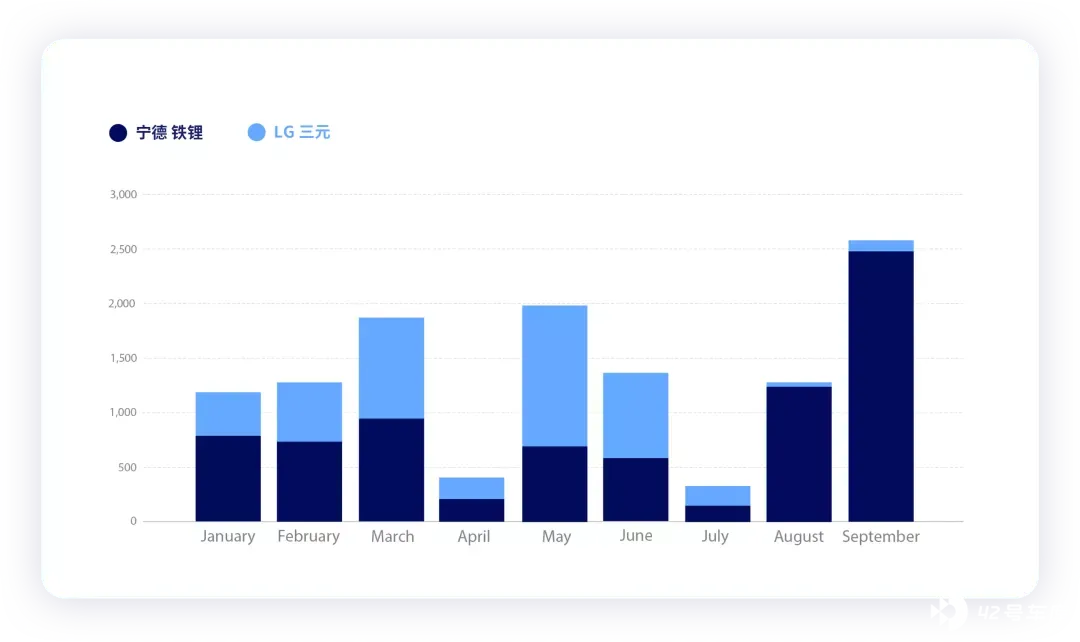
经过估算,宁德时代给特斯拉 2021 年在国内安装大概在 7.8GWh,LG 大概在 4.5GWh,如果算上国外的 10 万台车出口,估计宁德有 80% 的份额,估算一下大概在 4GWh 左右。
磷酸铁锂的专利问题
磷酸铁锂在全球的使用受限于专利。发明专利法定保护期为 20 年,专利使用期限均从申请日起计算,并且到期不能续展,超过这个期限将被公开,可以无偿使用。
从全球范围来看,欧洲 2021 年开始首先过了保护阶段,美国的时间节点在 2022 年。
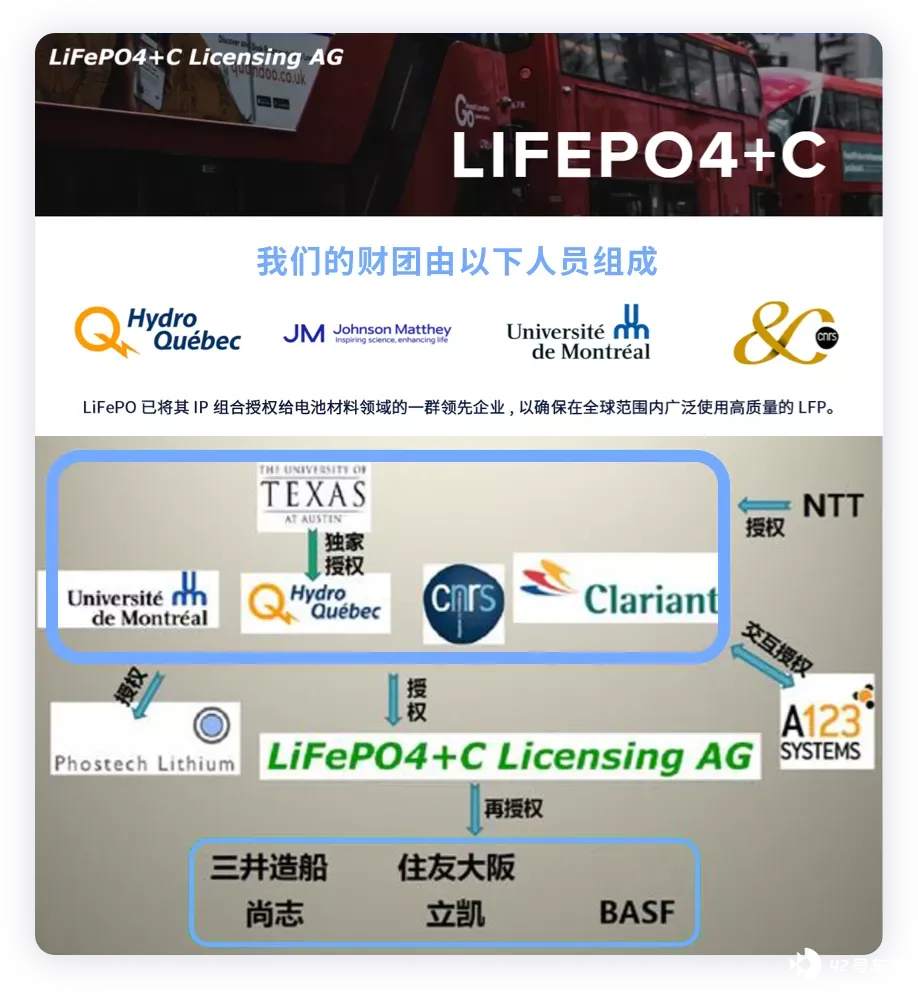
磷酸铁锂正极材料发明人为美国德克萨斯大学的 John B.Goodenough 教授,Goodenough 教授 1997 年申请美国专利 US5910382,专利申请获批准的时间是 1999 年;在 2003 年又得到了美国专利 US6514640。
法国锂电科学家 Michel Armand 提出了用 1% 的碳对磷酸铁锂进行包覆,有效解决了磷酸铁锂材料导电性的问题。
经过包碳之后,具有较好的导电性能,让磷酸铁锂电池从实验室走向市场。德州大学随后将磷酸铁锂专利独家授权给加拿大魁北克公共事业水力公司(Hydro-Quebec,H-Q),H-Q 又将磷酸铁锂的独家商业授权给其转投资子公司 Phostech Lithium 公司。HQ 主要具备这两个磷酸铁锂的基础专利。
磷酸铁锂的核心专利还有美国的 Valence 公司,1997 年就开始在欧洲、日本和美国提交有关 Fe 位掺杂或取代磷酸铁锂活性材料的专利申请。
Valence 在磷酸铁锂合成方法的研究主要集中在碳热还原法,少数涉及前驱体制备和水热合成法、机械固相法、高温固相法。
国内磷酸铁锂的发展,主要归功于中国在 2011 年宣告核心专利无效,为国内磷酸铁锂的蓬勃发展奠立了基础。
2003 年, 魁北克水力等专利权利人在国际专利的基础上向中国国家知识产权局提出发明专 利申请 「控制尺寸的涂覆碳的氧化还原材料的合成方法」,并于 2008 年获得专利授权。
2010 年 8 月,中国电池工业协会针对以上专利向国家专利复审委员会提出无效请求。
2011 年 5 月底,国家专利复审委员会作出无效决定,判决结果打消了需要付高额专利费的顾虑,为国内磷酸铁锂行业的壮大发展奠立了基础。
小结:我觉得磷酸铁锂的技术路线能在中国走出来,专利保护还是比较重要的因素之一。
从全球来看,这么大的扩产规模,也是基于未来的需求。从当下来看,技术壁垒不再是主要的问题。「白菜化」 确实是中国工业的特殊能力,我最近看了不少产业链上端的企业,很多东西真的是只有吃苦才能做出来,这点欧美做不到。

