

作者:聂一尧
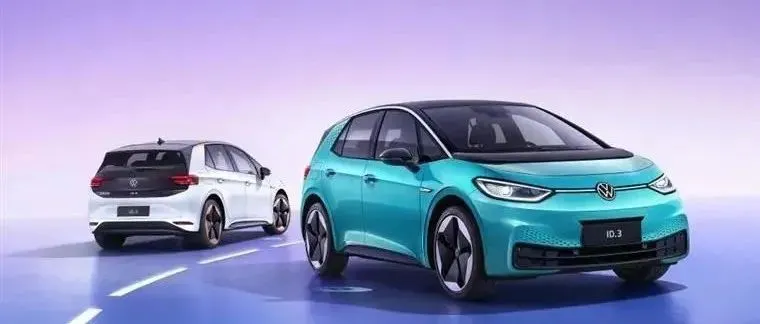
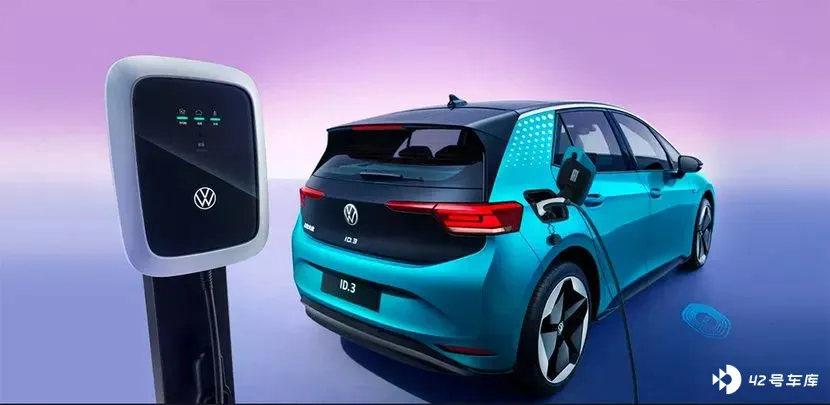
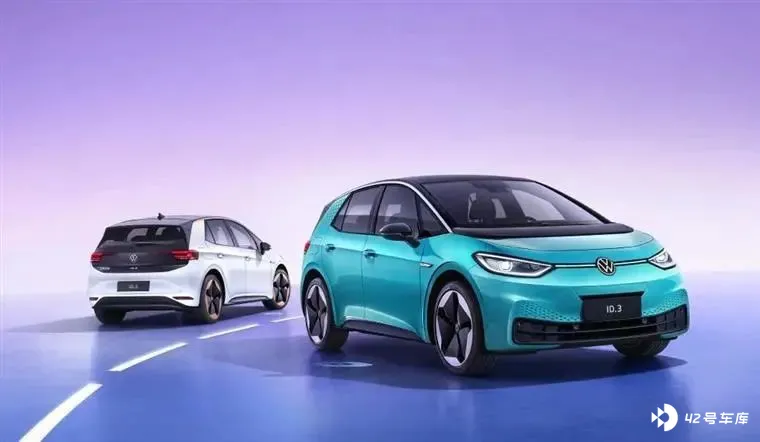
大众面向中国的电动化征程又一次加码,这次上场 battle 的是 ID.3,一款紧凑型纯电动两厢车。
10 月 22 日,ID.3 在上汽大众麾下正式进军中国市场。与 ID.4 和 ID.6 一样,ID.3 出自大众 MEB 纯电动平台,同时也是大众 MEB 平台首款车型。只不过,在大众面向全球发起电动化总攻的排兵布阵中,鉴于中国和欧洲市场消费者对不同车型消费偏好的差异,ID.3 并没有像在欧洲市场一样也率先于中国打头阵。而是在紧凑型纯电动 SUV ID.4 和中大型纯电动 SUV ID.6 相继登陆中国市场之后,大众才派出其在欧洲市场最具竞争力的 ID.3,「东征」 中国市场。
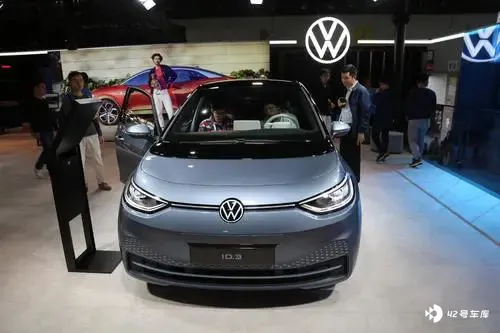
如此一来,大众 ID. 系列在国内市场形成了 ID.3+ ID.4+ ID.6,面向年轻女性或小家庭 + 年轻家庭 + 多人家庭的产品布局,互为补益。当然,三款产品的队列面对国内新能源汽车市场的激烈交锋不能谓之为强悍,但根据大众在中国市场加强 MEB 平台布局(新增上汽大众 MEB 长沙工厂,年产能 10 万辆),南北大众 MEB 产能已达 75 万辆来看,这只是开始。
ID.3 在欧洲市场表现不错,上市仅 1 个月即被外媒报道摘得欧洲纯电动汽车月度销冠,随后又被誉为欧洲市场 「电动车之王」。就在今年 10 月 ID.3 欧洲上市一周年之际,大众官方公布了其第一年战绩:全球交付了约 7 万辆新车;同时,订单总数已超过 14.4 万份。根据外媒的报道,ID.3 在欧洲市场的月销量排名一直保持前五。
ID.3 在欧洲市场能打,有什么自身优势和外在因素?
ID.3 定位被赋予重要意义,甲壳虫、高尔夫之后,谁来续写大众的下一个传奇?也许就是 ID.3。比甲壳虫、高尔夫更具使命的是,ID.3 将在不同于前两者的新赛道上奔跑,有机遇也更具挑战。
ID.3 出自大众 MEB 平台这一可扩展的模块化架构,获得了车身和内饰设计更富有想象力和操作空间的灵活性,这对于车辆的风格特征具有决定性意义,比如轴距 ——2765mm 的轴距让 ID.3 拥有前后更优越的 A + 级车内空间。而 ID.3 的跨界两厢造型,也将其作为纯电动汽车更具活泼及个性化的特征,很好地呈现了出来。
ID.3 的 ADAS 和电气系统或许并不超前,但大部分来自与高尔夫 8 相同的供应商,且在多数情况下使用相同的组件,让 ID.3 在这些方面的配置成熟而稳定。比如前方碰撞警告系统的前置摄像头,都采用了法雷奥最新一代前置摄像头板、豪威科技的传感器和瑞萨电子的微控制器,传感器支持 1280×1080 像素的主动阵列和每秒 60 帧的图像输出。来自大陆集团第五代 77 GHz 技术的前置雷达,具有盲点监控、变道监控和后方交叉路口警报功能。ID.3 电气系统的四个主要部分则分别是博世的 DC/DC 转换器、Huber Automotive 的电池管理系统 (BMS)、法雷奥 - 西门子的逆变器和科世达的车载充电器。
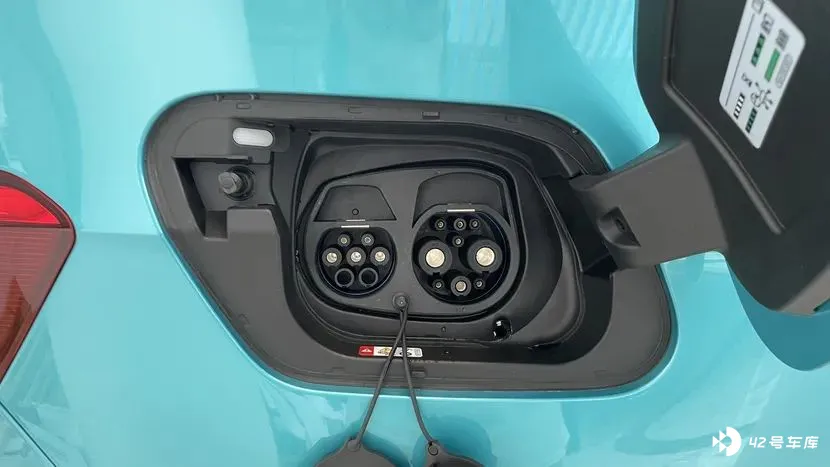
ID.3 身上电动版高尔夫的映像,和欧洲消费者普遍对于 「小车」 的青睐,以及并不及中国用户对于 「智能化」 和 「长续航」 的追求,令 ID.3 在欧洲市场有了迅速成长的土壤。据悉,ID.3 在欧洲的起售价达到 3.7 万欧元,折合人民币 27 万多元,可见欧洲消费者对于 ID.3 是真爱。
ID.3 勇闯中国,将面临怎样的市场环境?
2020 年,欧洲新能源汽车市场在政策强力作用下,销量首次超过中国。公开数据显示,2020 年欧洲新能源汽车新车注册量共达 139.5 万辆,同比增长 137%,同期中国新能源汽车销量为 133.7 万辆,同比增长 12%。
不过这一数据在今年很快发生大逆转。中汽协数据显示,2021 年 1-9 月,国内新能源汽车累计销量 215.7 万辆,同比增长 185.3%。其中,纯电动汽车销量为 178.9 万辆,增长超过 200%。与此同时,根据欧洲汽车制造商协会(ACEA)公布的数据,2021 年 1-9 月,欧洲新能源汽车新车注册量超过 143.8 万辆。其中,约有 70.4 万辆纯电动汽车和 73.4 万辆插电混动汽车。
可见,在疫情和芯片短缺的不利因素叠加影响下,今年欧洲市场新能源汽车销量增长远远不敌中国市场。整体增量是一方面,消费偏好也在决定着纯电动汽车在两大不同市场的冰火两重天。从以上数据可以发现,欧洲消费者对于纯电动汽车的购买意愿依旧与插电混动汽车持平,这一结构已延续多时,并且估计短期内并不会有所改变。
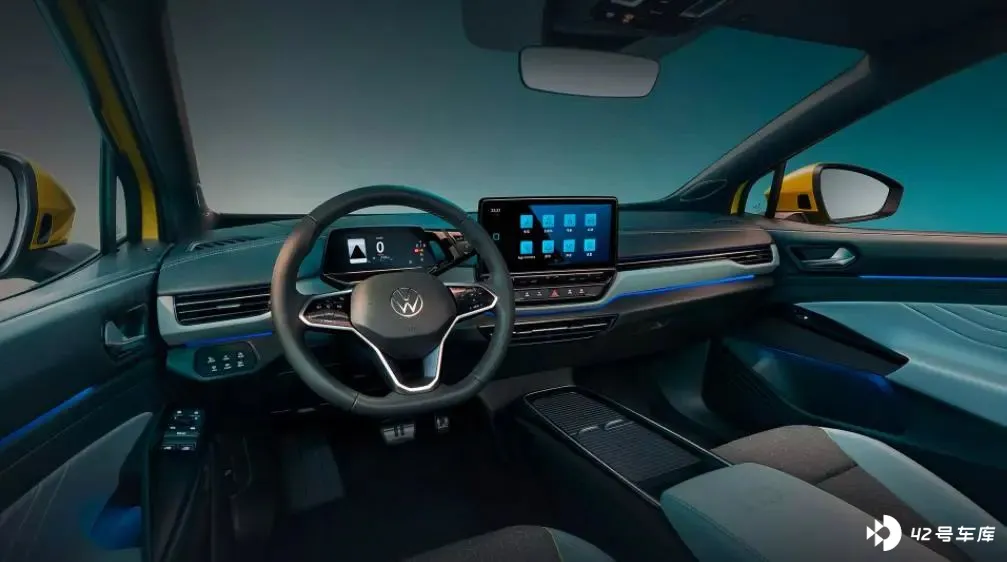
但中国市场则完全不同,不仅新能源汽车整体增量在今年前三季度得到了巨大释放,还可以说这一释放几乎完全由于纯电动汽车销量的突飞猛涨。国内消费者对纯电动汽车的购买意愿开始呈现井喷趋势,在这一过程中,微型和小型纯电动汽车的销量在萎缩,取而代之的是紧凑型新能源汽车的销量在增加。乘联会 1-9 月新能源汽车销量排名前 15 车型中,微型和小型纯电动汽车的占比从 47% 下降到 34.5%,而以比亚迪秦、宋系列为代表的紧凑型新能源汽车热销,即可佐证。
不管怎样,纯电动汽车引领的国内新能源汽车市场需求增长旺盛,紧凑型新能源汽车的需求增长正在打开,尽管目前紧凑型新能源汽车的市场销量还并非完全由纯电动汽车支撑,但 ID.3 这样的 A + 级紧凑型纯电动汽车总归是赶上了市场开启井喷的好时候,天时地利已经具备。
ID.3 在中国会遇到哪些劲敌?
强大的市场必然有强大的对手。国内新能源汽车市场目前仍然处在各大品牌割据争雄的 「战国时代」,但头部效应显现,自主、合资、新势力三大体系中的强者分食市场,腰部企业岌岌可危,尾部企业则不是已经消亡就是濒临消亡。
如此残酷争夺中,身上带有欧洲人偏好属性的 ID.3 能否杀开一条血路,结果还不得而知。能肯定的是,战也是攻坚战,不简单。首先不同于传统燃油车,国内消费者对于新能源汽车更认可自主品牌和新势力,对于合资品牌反而诸多不看好。
其次,自主品牌深耕国内大本营多年,了解国内消费者喜好,在电池续航补能、智能座舱、驾驶辅助等方面颇有建树,而新势力则激进地在智能网联、自动驾驶方面不断带动着消费者的探索欲,在营销方式方面,新势力也颇敢大胆创新,这一点,自主品牌也借鉴掌握得驾轻就熟。
第三,具体到 ID.3 的对手,紧凑型新能源汽车如:比亚迪秦 PLUS、埃安 AION S、小鹏 P5,以及大众自己给 ID.3 找的对手特斯拉 MODEL 3(欧洲市场),实话实话,哪个对手都不好惹。
有网友把比亚迪海豚拿来跟 ID.3 比较,这样其实不严谨,两款车不是同一个级别。ID.3 首先要面对来自比亚迪的强大对手就是秦 PLUS,这款车在刚刚过去的 9 月创造了新能源汽车销量排名第三的业绩,仅次于宏光 MINI EV 和特斯拉 MODEL Y,实力能打。
埃安 AION S、小鹏 P5 也都有不俗的用户基础和好评,埃安 AION S 自不必说,月均销量均能跻身前十,小鹏 P5 则在 9 月以 「百变舒适智能家轿」 的定位新款上市。两款车在主打年轻人使用场景方面也都很有一套。
特斯拉 MODEL 3,说实话,ID.3 在欧洲市场一招制敌,打得 MODEL 3 找不着北,但在中国市场,MODEL 3 不应该被列为 ID.3 的对手。虽说取法其上得乎中,取法其中得乎下,树立远大目标对于品牌很重要,但眼下除了去跟 MODEL 3 作比较,ID.3 更急切地需要体现自己的优势和特点,网罗自己的目标消费者,毕竟这是一个强者如林的市场,而商场如战场。
大众电动化 「东征」 能否藉由 ID.3 迅速攻城略地,暂不得而知。但根据大众电动化转型的决心,以及上汽大众深耕中国市场多年,在资金、研发、营销网络等方面储备的雄厚实力,结合国内新能源汽车消费井喷的大好趋势来看,ID.3 这一战将很有看点。







