作者:邱锴俊 王凌方
宁德时代又签了一个大单。
这一单与以往不同:宁德时代卖的不是电池,而是技术。
10 月 27 日,宁德时代与现代摩比斯(下称摩比斯)签署技术许可与合作意向协议。宁德时代将授权摩比斯使用 CTP(高效成组)技术,并支持摩比斯在韩国乃至全球范围内的 CTP 相关电池产品供应。
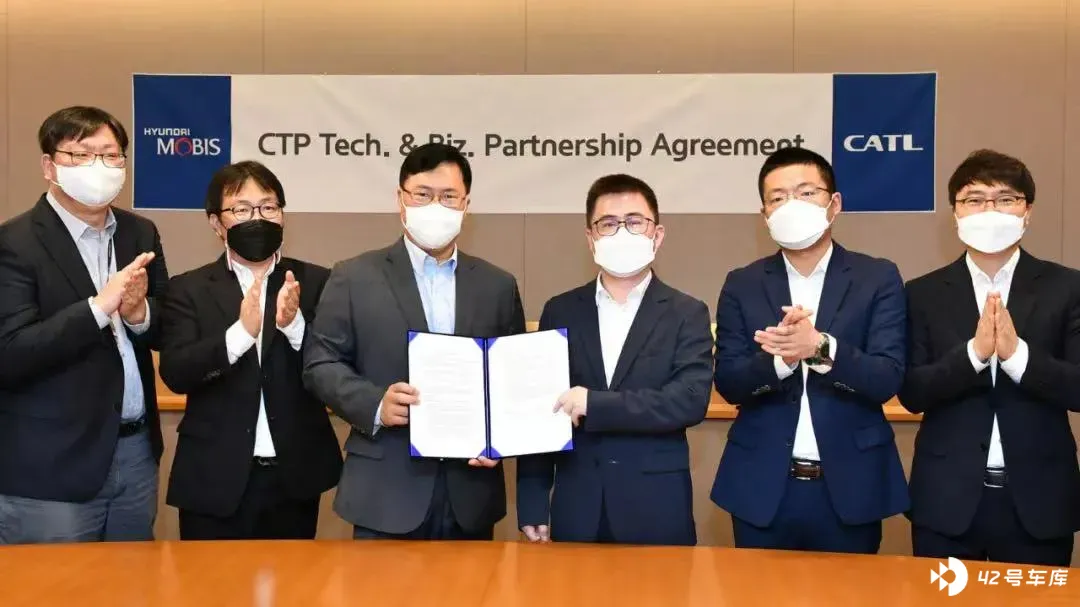
摩比斯是世界排名第七的汽车零部件供应商,也是现代起亚最重要的供应商。现代汽车集团旗下的电池包也由摩比斯供应。
这一举动意味着宁德时代不仅产品获得了国际车企的认可,而且技术也胜韩国同行一筹,以至于摩比斯不惜舍近求远。
这对韩国动力电池企业而言,是沉重一击。
也可以说是雪上加霜。因为,此前宁德时代已经成为了现代汽车集团纯电动汽车专用底盘平台 「E-GMP」 的电芯主要供货商。宁德时代拿下现代汽车集团电芯订单又输出 CTP 成组技术,可以说攻入了韩国电池企业的腹地。
宁德时代刚刚在今年三季度全球市场中,抢下 31% 的份额。摩比斯项目,可以说是宁德时代的又一个 「加冕礼」。在中国动力电池发展史上,这也是值得记录的时刻 —— 中国电池企业,也开始收 「学费」 了。
CTP 电池:性能大幅提升,成本大幅下降
摩比斯为什么要获得宁德时代 CTP 技术授权?
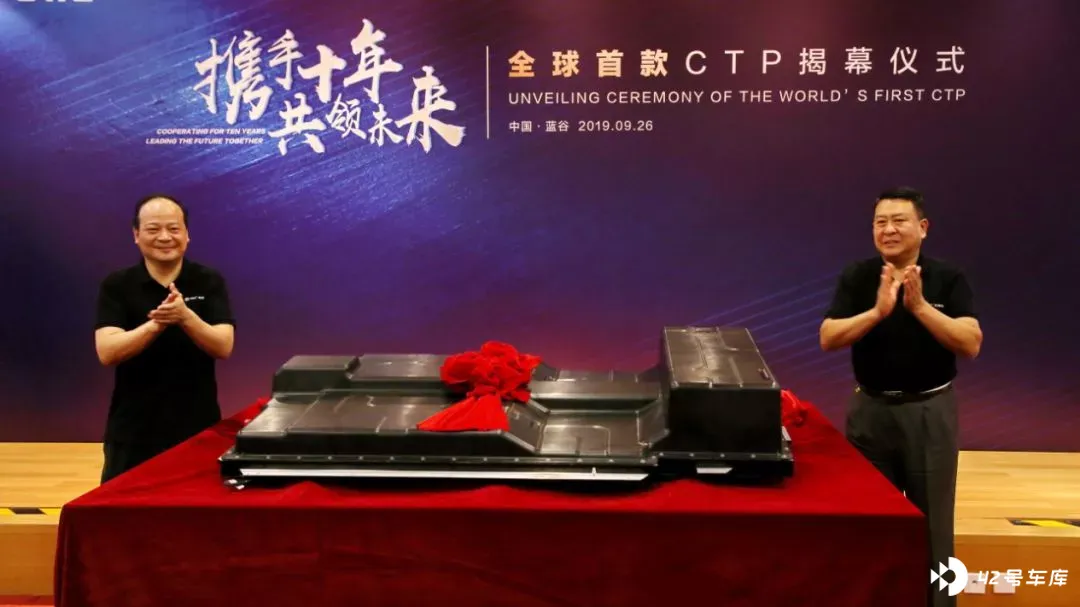
CTP 问世已经两年多。2019 年,宁德时代在法兰克福展第一次公开展示了 CTP(Cell to Pack)高效成组技术。
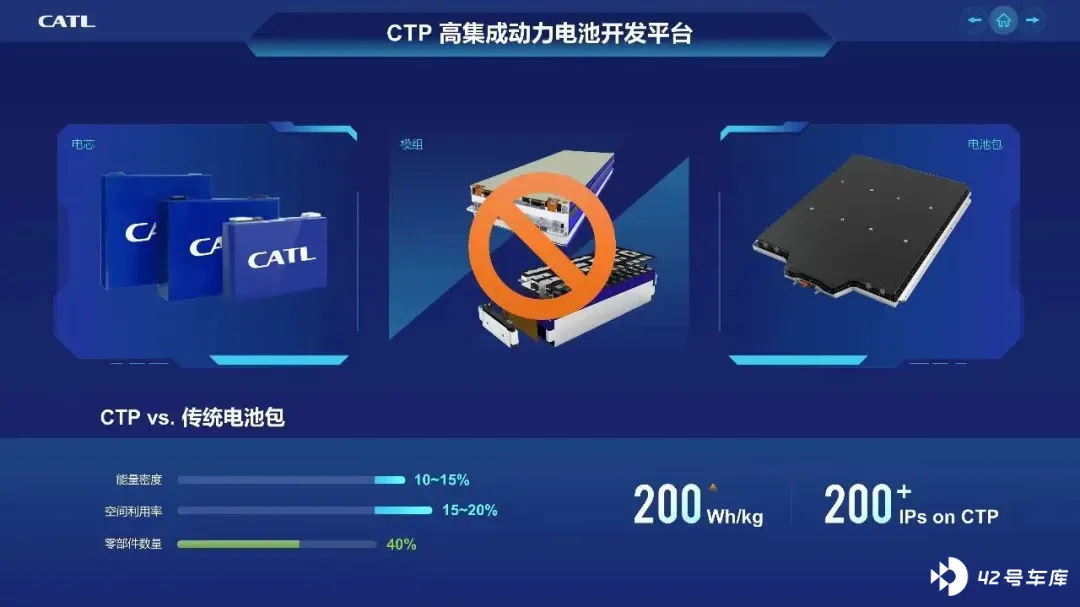
CTP 电池包较传统电池包而言,性能大幅提升,成本大幅降低。性能方面,传统的电池包能量密度平均为 140-150Wh/kg,而 CTP 电池包在宁德时代近期将落地的一些项目中,结合高比能电芯等技术,系统密度有望超过 250Wh/kg,大幅领先行业平均水平。
成本方面,CTP 电池包零部件数量减少 40%,生产效率提升 50%。
好处显而易见,但是同行疑问也不少。比如,简化模组环节之后、能量密度上升,安全性会不会受损?采用 CTP 技术,车企在电池包的设计当中话语权变小,愿不愿意配合?
其实,在简化模组结构时,宁德时代也充分考虑了结构强度、安全性等问题。它的电池包箱体是注塑成型,可收容多电芯;在电池包壳体内部,填充了导热胶,易于散热;另外,电芯和 BMS 单独加强防护等级,可降低电池包外壳的防护等级。
从 CTP 后续发展看,这些同行疑问并没有成为其扩展的障碍。在与摩比斯合作之前,宁德时代的 CTP 产品已经在国内外有了很多客户。
中国方面,北汽新能源就是该技术的第一个尝鲜者,其畅销车型 EU5 搭载的就是这一技术。
此后,蔚来汽车、小鹏汽车等新势力企业也推出搭载该技术的车型,其中不乏爆款。
国际方面:2019 年 10 月,宁德时代与大众(拉美)卡客车公司(Volkswagen Caminhões e Ônibus)签订的长期战略合作协议,引入的技术就包括 CTP。
2020 年 4 月,宁德时代与荷兰 VDL Bus&Coach 签署合作协议,为后者电动巴士供应基于 CTP 技术的电池系统。
2020 年 8 月奔驰宣布宁德时代达成协议,其 EQ 系列轻型商务车产品,将采用宁德时代电芯及模组或整体电池包。协议内容就包括宁德时代为部分项目提供的 CTP 设计。
可以说,宁德时代的 CTP 产品已经被车企广泛接受。在摩比斯应用之前,宁德时代的 CTP 产品已经在市场上经受了实践检验。
采用宁德时代 CTP 技术,能让摩比斯的电池包,既拥有更好的性能,又保证安全性和稳定性,以满足现代汽车等客户推出有竞争力电动车型的需求。
特别是此前摩比斯和 LG 电池合资公司,采用 LG 电池组成电池包,搭载在现代的 Kona 等车型上,遭遇起火困扰而触发召回。摩比斯急于寻找稳妥解决方案、重竖信心,宁德时代的 CTP 技术,可以说解了摩比斯燃眉之急。
全球市场份额 31%
宁德时代在全球动力电池竞争中,已经抢得了领头羊的位置 —— 自 2017 年以来,宁德时代连续位居全球动力电池装机量排名第一。
这一趋势还在延续。据 SNE Research 统计,2021 年前三季度,全球电动汽车电池总装机容量为 195.4GWh。宁德时代动力电池装机量达到 60.9GWh,位居第一。市场占有率为 31%,领先第二名近 7 个百分点。
全球客户方面,宁德时代自 2018 年至今几乎囊括所有一线国际品牌,包括特斯拉、宝马、大众、通用、PSA、现代、丰田等。今年以来,宁德时代与一线车企合作再度深化:包括获得现代 2023 年纯电平台主供;与特斯拉续签 4 年供货协议等等。
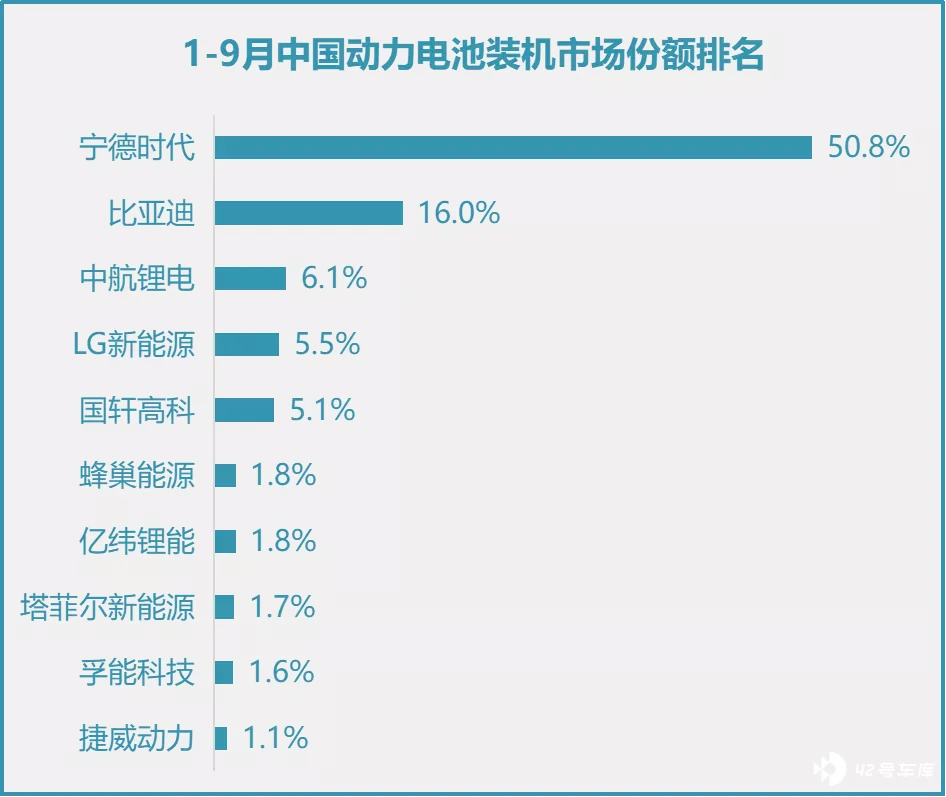
在国内,宁德时代领先优势更加明显,近两年一直拥有半壁江山。根据中国汽车动力电池产业创新联盟数据,今年 1-9 月,宁德时代动力电池市场占有率为 50.8%。
在重点客户方面,宁德时代对蔚来、理想、北汽新能源、上汽、长城、吉利、东风、 宇通等车企供货占比均超 50%,是当前新能源汽车企业不可或缺的核心供应商。
面向未来,宁德时代朝着 TWh 时代进发,正在加速扩充产能。
截至上半年,宁德时代年化产能 131GWh,在建 92.5GWh。而根据此前已公告规划,宁德时代规划总产能约 770GWh。实际达产的节奏,根据天风证券预测,2021-2023 年,宁德时代产能将达 125、197、398GWh。
宁德时代不仅在自身产能上加速布局,而且涉足上游,是电池企业中布局上游最深的厂商之一。
现有的产能和出货,为将来准备的产能和原材料保障,都预示着宁德时代,希望继续在全球竞争中保持领先地位,全球三成市场和中国一半市场,宁德时代绝不想假手于人。
从交学费到收学费
宁德时代面对的挑战,无疑也是巨大的。
国际方面,堪称前辈的日本松下、AESC,韩国的 LG、三星、SKI,都对后辈宁德时代不服,还有新对手,特别是车企自己下场造电池或者扶植企业做电池:像特斯拉自产电池即将登场,梅赛德斯奔驰 2023 年开始自产电池,戴姆勒、大众、宝马、雷诺等车企扶持的 Northvolt 计划今年量产……
国内方面,老对手比亚迪借着磷酸铁锂回潮试图重新树立领先地位,蜂巢能源、中航锂电、亿纬锂能、欣旺达等都试图扩展市场份额,盯着的都是宁德时代的客户。
打江山难,守江山更难。宁德时代如何抵御对手的进攻?
抛开规模、成本、供应链优势不说,在研发方面,宁德时代已经明显构筑了一条长且深的护城河。
宁德时代研发出 CTP 这一技术绝不是偶然,宁德时代一直在持续、高投入地研发。
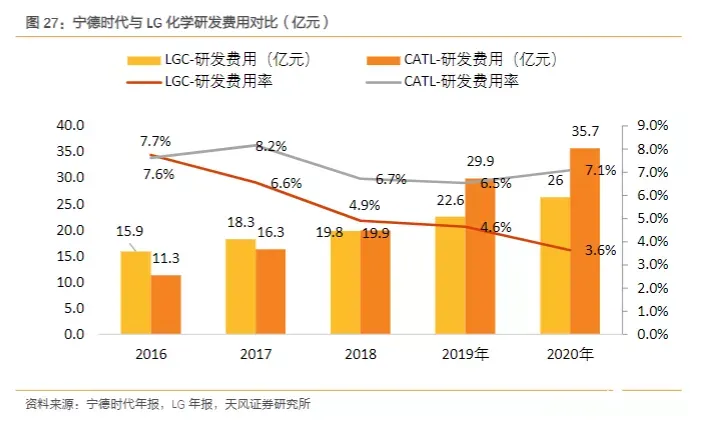
2016 年:11.3 亿元;2020 年:35.7 亿元;2021 年仅上半年:27.9 亿元…… 这几年宁德时代在研发方面的投入,以肉眼可见的迅速增长,投入的规模和比例,在动力电池界首屈一指。
可以用宁德时代国际上的主要对手之一 LG 化学来对比观察:LG 化学的研发费用,从 2016、2017 年高于宁德时代,到 2018 年与宁德时代基本持平,再到 2019 年已经被宁德时代反超。LG 化学研发费用率占比直线下滑。
高投入,也有高回报。研发专利方面,截至 2021 年 6 月 30 日,宁德时代拥有 3357 项境内专利及 493 项境外专利,正在申请的境内和境外专利合计 3379 项。
来自同行的认可是最有信服力的,特别是当初堪称中国电池行业 「老师」 的日韩企业。
在技术输出方面,摩比斯不是宁德时代第一单。更早一些的是,宁德时代对新能源科技集团(ATL)的技术许可。
ATL 则是 TDK 的子公司,TDK 是一家在全球范围内久负盛名的日本电子元器件企业。早在 2012 年,ATL 就已经是聚合物锂离子电池这个细分领域的全球第一,在聚合物锂离子电池领域全球份额接近 50%。宁德时代(CATL)原为 ATL 的动力电池分部。宁德时代的董事长兼 CEO 曾毓群曾兼任 ATL 总裁。
今年 5 月份,宁德时代与 ATL 签署《交叉技术许可协议》,就各自开发或获得的锂离子电池相关技术进行交叉技术许可,在协议许可期间,ATL 每 12 个月向宁德时代支付 1.5 亿美元。
ATL 和摩比斯真金白银购买宁德时代的技术,在中国电池行业也是值得记录的一刻。曾经不断向日韩企业交学费的中国电池企业,也可以向日韩企业收学费了。要知道,中国电池企业,包括宁德时代,在专利上曾支出不低的许可费。
对于宁德时代目前的市场份额,总有人不断地问:这可以持续吗?
回溯宁德时代的崛起之路,很多人可能会以为宁德时代凭借的,只是 「中国制造」 的成本优势。但其实,宁德时代在有效的成本控制和高效的供应链管理的同时,结合了持续的研发投入,才能形成今天的相对优势。
这种优势一旦形成,规模效应和惯性效应非常显著。因此,尽管此前有多重力量试图对宁德时代的地位发起挑战,但是,宁德时代目前的优势不减。
宁德时代的研发投入、研发人员、实验室、研发项目、专利、产品方案…… 就是宁德时代的护城河,也是宁德时代在中国近一半市场份额,在全球近三成市场份额的坚实后盾。后来者如果试图挑战宁德时代,必须在研发领域付出足够多的时间和金钱。
根据宁德时代的公告,仅 2016 年到 2021 年上半年这 5 年半,就需要:141.08 亿元。