

首发汽车之家 >>>
越来越多车企提出全电动化目标,特斯拉前联合创始人则提醒:目标很美好,但在供应链问题上要确保管理到什么程度(甚至要追溯到矿山),他们并没有完全计划清楚。
本篇文章想探讨在车企大规模推电动车的计划下,电池供应链的保障面临哪些挑战,车企有哪些应对案例,给行业一些参考经验等。
1)发展情况
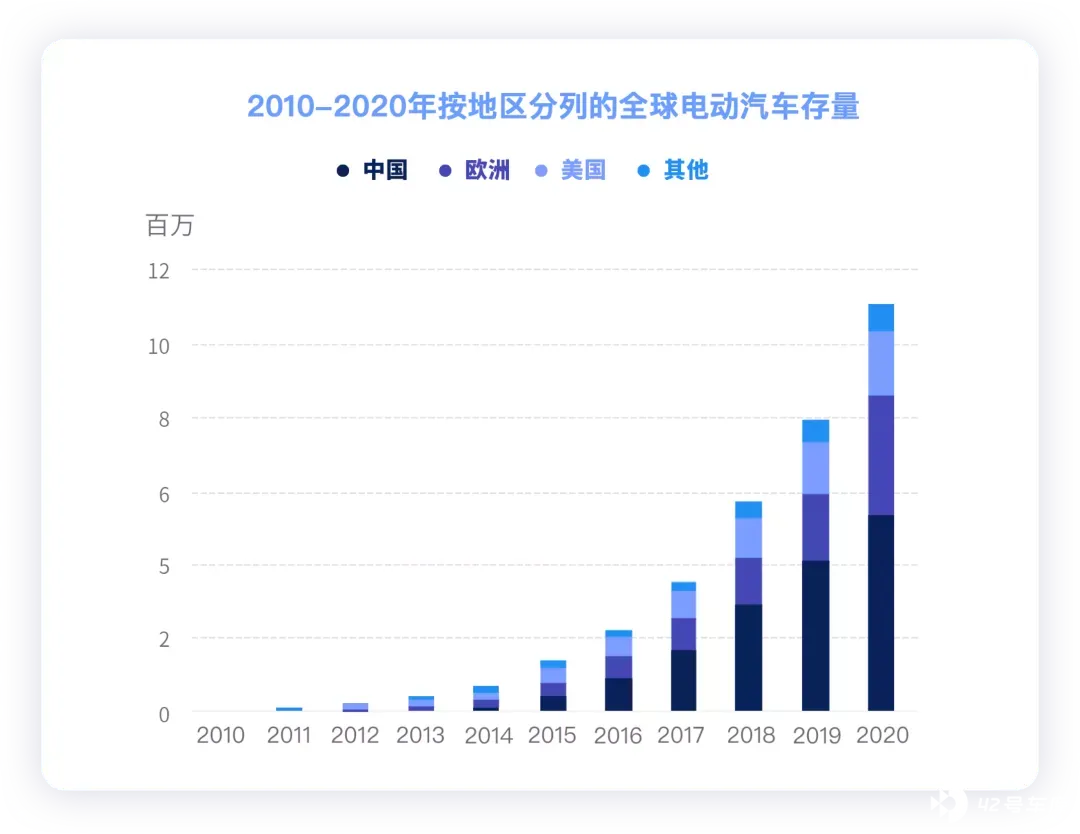
从历史来看,电动汽车在全球在飞速扩展,2020 年底,全球一共有 1000 万辆电动汽车的存量(中国 540 万、欧洲 330 万、美国 180 万,其他地区 80 万)。但是从 2021 年开始,每年新增的电动汽车在加速,1-9 月中国 215.7 万辆、美国 42.44 万台,欧洲 157.87 万,这三个市场前三个季度就有 416 万台,按照这个速度 2021 年一整年 550 万台,全球冲击 600 万台一年,这个数据几乎是之前电动汽车存量的一半。
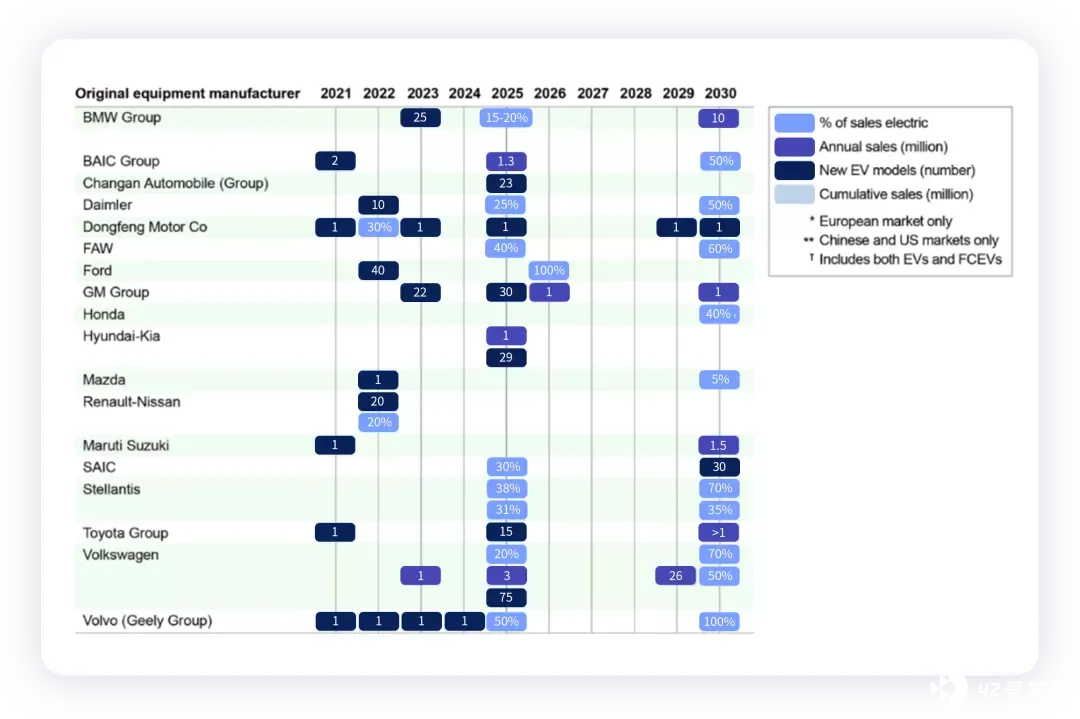
在所有的汽车企业都把电动汽车作为未来主要开发方向,全力以赴开发电动汽车的时候,接下来的问题就是,支撑电池的材料够不够?
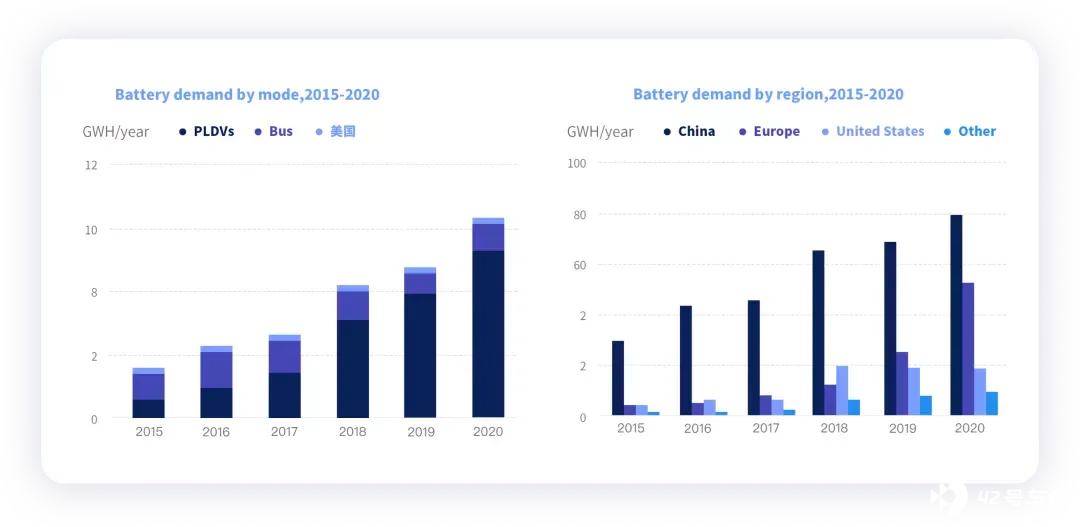
增长速度可以用数据来进行核对:2020 年全球电池的需求才 150GWh 左右,可是中国 9 月份动力电池产量共计 23.2GWh,1-9 月产量 134.7GWh,这基本和之前全球电动汽车一年的需求相当,电池的需求膨胀速度太快了。
2)材料的需求
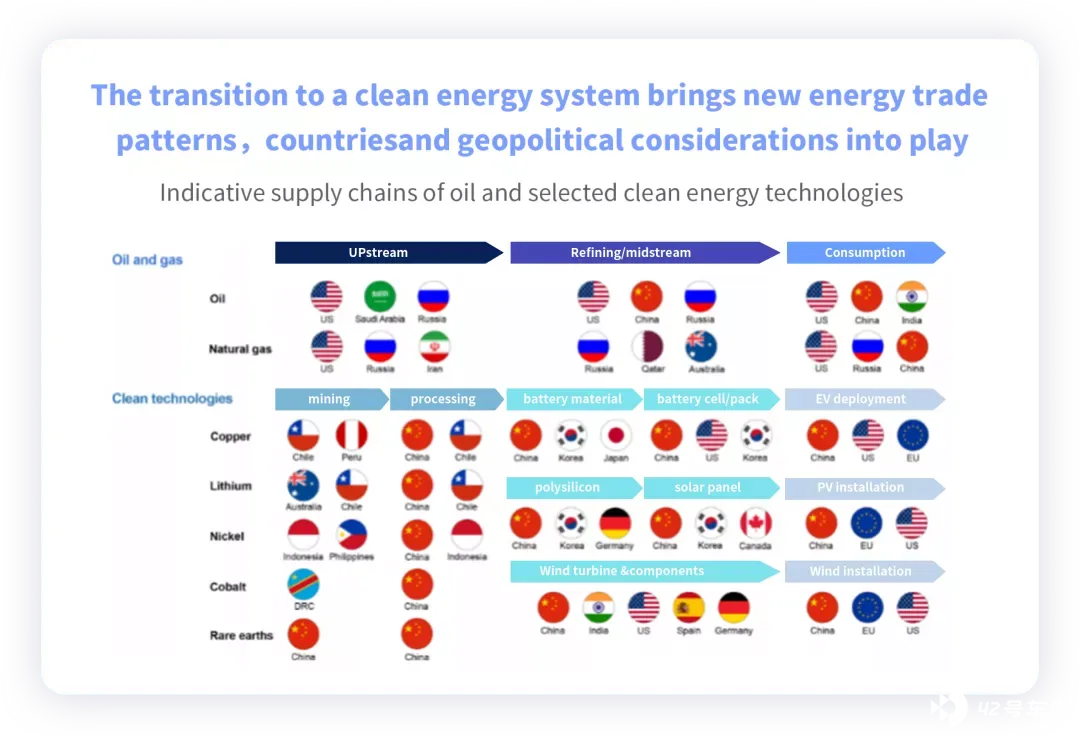
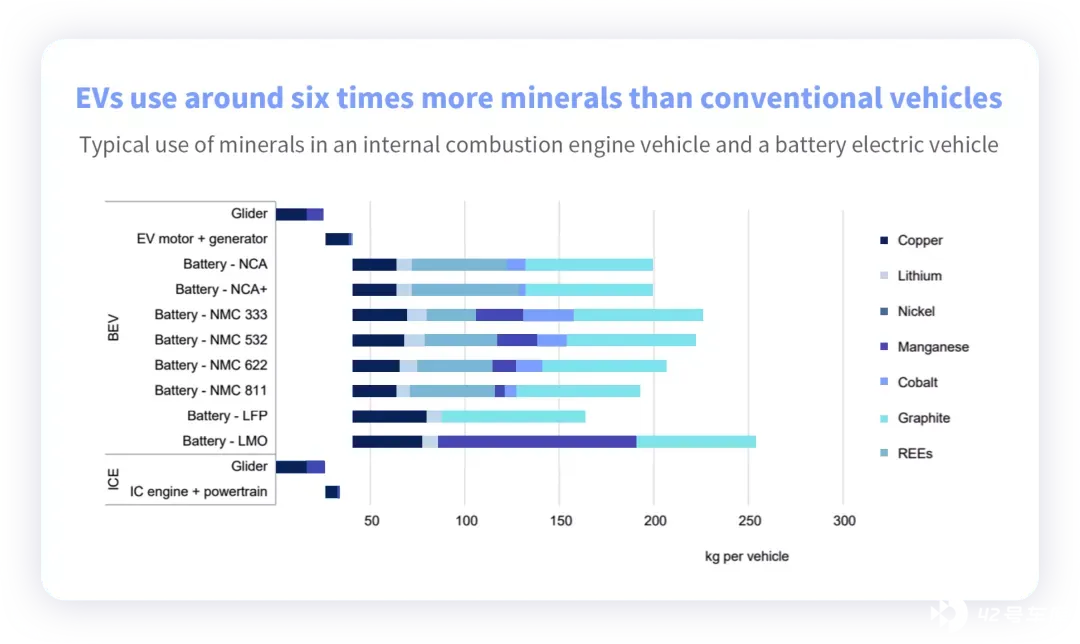
所以,我们回溯 5 月份 IEA 写的电池资源约束报告《The Role of Critical Minerals in Clean Energy Transitions》,详细叙述了上端锂、镍、钴还有稀土都制约着电动汽车大发展。
其实从这张图里面,我们能发现随着电动汽车和电池的爆发,对于上游资源端的需求是存在瓶颈的,而且这个问题涉及到长周期的资源开采问题,归纳下来主要涉及到铜、镍、钴和稀土这些核心材料。
根据纯电动汽车的发展,我们可以大致估算下使用量,单车锂的用量约为 10kg,镍的用量 50kg,钴大概也在 10kg 左右。
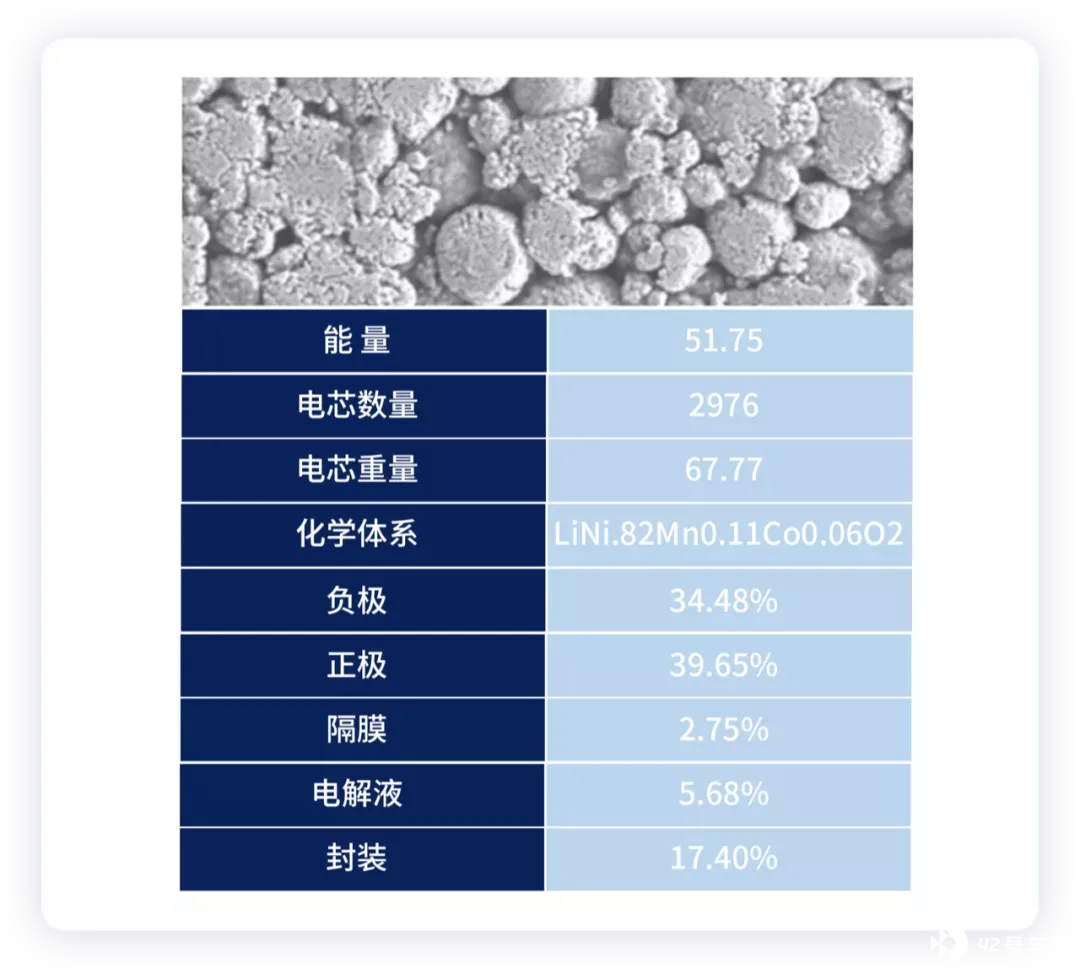
从电芯的拆解核算也可以来做一个分解,以特斯拉用的 LG 的产品为例,大概材料可以分解下,51.75kWh,根据拆解来看,电芯的重量为 201.68kg,对应的正极材料的重量为 80kg,对应的镍的重量为 65.57kg,钴的重量为 4.8kg。
如果我们按照三元的 51.75kwh 作为基准,100 万台 Model 3 三元版本(51GWh),需要的镍 6.5 万吨镍,0.48 万吨钴。2020 年全球钴产量为 14 万吨,大概是这个数据。
如果从一个相对更为宏观的角度切入,引用中国地质调查局全球矿产资源战略研究中心发布《全球锂、钴、镍、锡、钾盐矿产资源储量评估报告(2021)》的数据来看:
全球锂矿(碳酸锂)储量 1.28 亿吨,资源量 3.49 亿吨,主要分布在智利、澳大利亚、阿根廷、玻利维亚等国。
钴矿储量 668 万吨,资源量 2344 万吨,刚果(金)、印度尼西亚、澳大利亚等国最为富集。镍矿储量 9063 万吨,资源量 2.6 亿吨,印度尼西亚位居全球储量第一,澳大利亚、俄罗斯等国资源丰富。
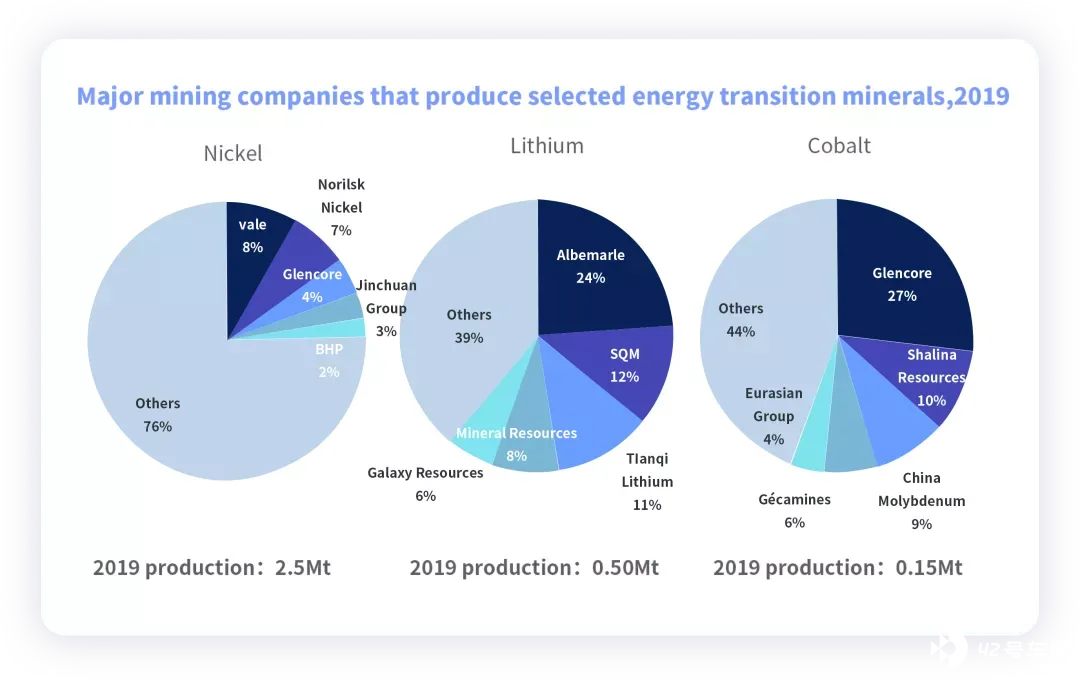
从消费端来看,2020 年全球锂(碳酸锂)消费量约 40 万吨、钴约 17 万吨、镍约 240 万吨。相对于现有储量,全球锂、镍、钾盐资源保障程度较高,钴的保障程度相对较低。从目前的实际情况来,如果中国或者全球,大量使用磷酸铁锂的方案作为入门电动汽车的方案,整体电池的需求其实是可以保证的。
3)什么是普适的技术路线?
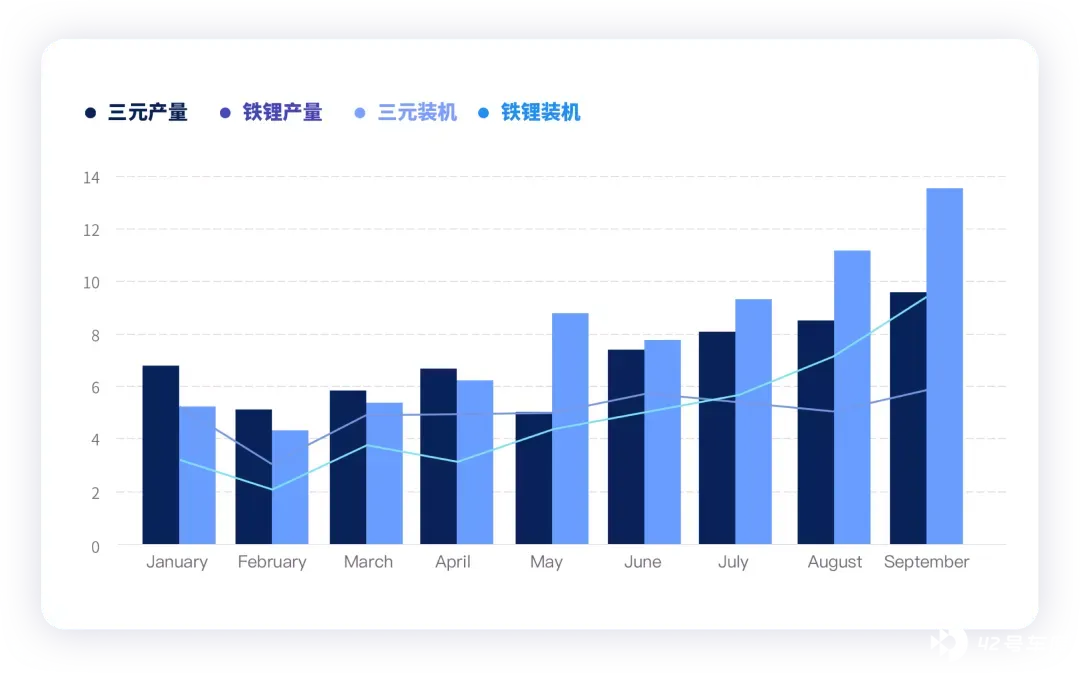
可以说,正是国内选择了更普世的磷酸铁锂替代三元作为主流方案,才使得这段时间整体碳酸锂价格飙涨,但是钴价基本没有大的涨幅的核心原因,数据显示 9 月国内动力电池装机数据显示,9 月三元电池装车 6.14GWh,磷酸铁锂电池共计装车 9.54Wh,磷酸铁锂电池连续 3 个月在装车量方面领先于三元电池。产量方面 9 月三元电池产量 9.63GWh,占总产量 41.56%;磷酸铁锂电池产量 13.51GWh,占总产量 58.31%,这是连续第五个月磷酸铁锂电池产量超过三元电池。中国正是领先全球做了一次探索性的实验来确认技术路线的更迭。
4)电池企业和车企的资源端行动
布局锂、钴、镍等关键资源,已经成为电池企业的主要手段,这方面还是中国电池企业在巨大的需求和价格涨幅面前,成为了一项基本的内容。
・以宁德时代为例:
2018 年 3 月通过全资孙公司加拿大时代持有北美锂业 43.59% 的股权;
2018 年 4 月通过加拿大时代参股北美镍业,持股 25.38%;
2019 年 9 月通过香港时代认购澳大利亚锂矿企业 Pilbara Minerals 公司 1.83 亿普通股,占总股本的 8.5%;
2021 年 9 月宣布拟在江西省宜春市建立锂电池生产基地,而宜春被称为 “亚洲锂都”。
而围绕高镍做开发的 LG 化学与现代汽车位于印尼的合资电池工厂开始动工,计划 2024 年投产。这方面,完全是基于镍的需求考虑,计划与一家矿业公司组建合资企业,以提高电池正极前驱体用金属的采购能力。
对于全球各大汽车企业来说,为了确保电池、电机等核心部件的原材料供应,车企也是直接从矿商处通过长期采购协议来锁定资源的供给。
・以特斯拉为例:
2020 年 6 月,特斯拉向全球最大的金属矿商嘉能可采购钴原料,按照双方的长期合作协议,嘉能可将向特斯拉每年供应 6000 吨的钴;
2020 年 9 月,澳大利亚锂矿生产商 Piedmont Lithium 宣布与特斯拉签署了一份为期五年的合作协议,将向其供应北卡罗来纳州锂矿中开采的高纯度锂矿石;
2021 年 6 月,特斯拉与全球矿业巨头必和必拓签署了镍供应协议。
从目前来看,一旦需求大了必然需要在全球范围内保障自己的电池原材料供应。
5)布局回收?
我觉得电动汽车里面的电池,可以理解为人为使用的城市精矿,特斯拉联合创始人 JB Straubel 的公司 Redwood Materials,还是非常有价值的,通过电池回收和后道的电池材料,可以构建一个循环体系。
通过建立一个电池生产和回收的循环体系,从报废汽车和蓄电池中回收材料并生产电池,在未来数十年的时间中大大减少镍、铜和钴等原材料的开采,同时减少生产过程中报废电池的损失。
实际上,电动汽车的发展的最终目标是,通过电池回收及电池材料生产,从根本上影响全球的资源可持续发展。
小结:我个人觉得电动汽车的发展,资源约束是暂时的,随着循环经济在电动汽车里面的落地,电动汽车的前景会更美好。






