作者:温斯罗普
正文:
全文 1,445 字
预计阅读 6 分钟
未来的特斯拉是一家:垂直制造一体化的汽车公司、能源生产和充电网络公司、出行科技公司。
接着上一篇继续来讲,特斯拉为什么是一家垂直制造一体化汽车公司,以及它的价值。
这两天传出一个消息,上海超级工厂的产能持续增加到了 14,000 辆 / 周的水平,这意味着年产能正向 70 万辆迈进。这是什么水平?特斯拉美国大本营的 Fremont 工厂产能大约在 10,000 辆 / 周,上海超级工厂达到了 Fremont 工厂约 140% 的产能。
从下图中可以看到同比例尺的各地工厂面积对比,红框内分别是 Fremont 工厂和上海超级工厂(为方便对比,两个红框尺寸一样)。几乎相同的面积,上海超级工厂 “压榨” 出了比 Fremont 高近一半的产能,而且产能仍在持续提升。为特斯拉团队点赞,也为中国制造点赞。
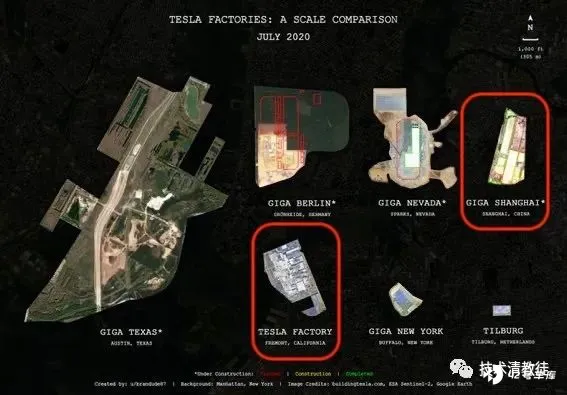
接下来即将落成的工厂是图中打星号的,位于美国的得州超级工厂,以及位于德国的柏林超级工厂。可以看到这两座超级工厂的面积比上海超级工厂要大不少。
特斯拉目前处于需求大于产能的阶段,从目前的车辆交付时间来看北美要 6-10 个月才能交车,中国需要 2-3 个月交车,欧洲大部分地区要 3-4 个月交车,亚太大部分地区要 3 个月交车。
而且结合日常观察及数据分析,全球整体而言新能源车辆的新车渗透率曲线正处于 Early Adopter 的快速爬升阶段,未来两年内应该会整体进入 Early Majority 的阶段。
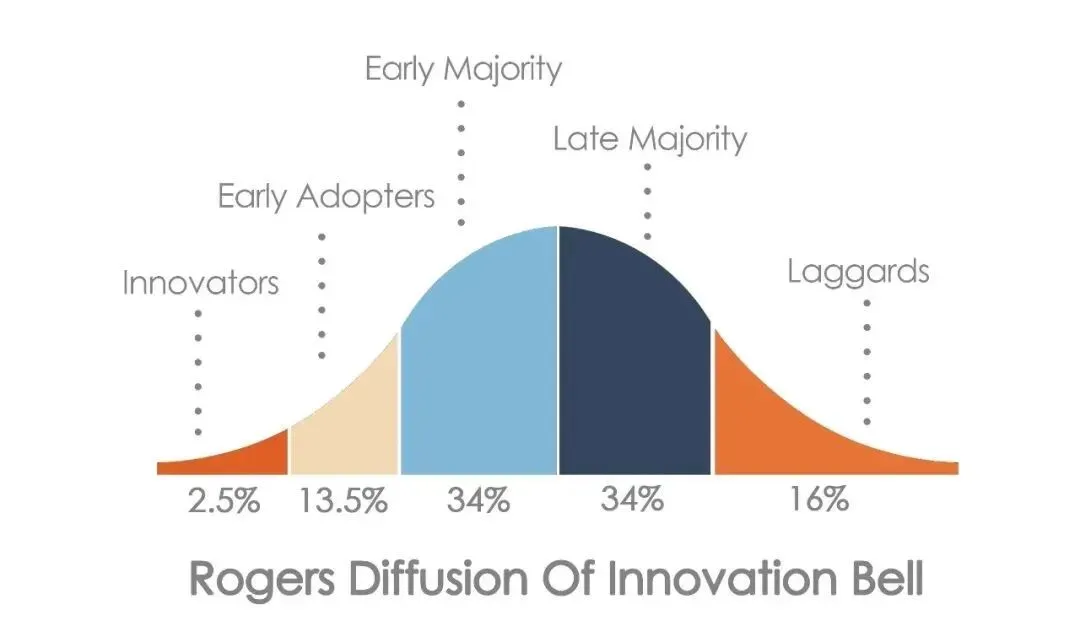
而细分来看,全球电动化的主要玩家是北美、中国和欧洲,基本上三家三分天下。欧洲的电动化水平最高,已经进入了 Early Majority 的阶段,中国次之但也正在跨越 Early Adopter 和 Early Majority 的分界线阶段,美国最后目前刚刚进入 Early Majority 的阶段正在快速提升。
也就是说未来几年内,中国和北美的新能源车新车购置需求会比过去几年更为强劲。而来自欧洲的需求则会保持现有水平略有增长,直到整体渗透率达到 Late Majority 阶段才会有所放缓。
全球三大玩家,两家处在快速增长期,一家处在增长期。如不出意外,叠加在一起就意味着未来几年新能源车辆需求会呈现高速增长的态势。所以,目前看着火热的新能源市场实际上还处在一个比较早期的阶段,这意味着未来的空间很大。
好了,回到特斯拉的产能。绕了这么一大圈实际上只是为了说明白现在特斯拉都已经供不应求,那么未来在这种高速发展的情况下,未来供不应求的情况还将会持续。
因此,我们这里就以需求量为基准来做一个量化测算,看看特斯拉作为一家垂直一体化制造汽车公司的价值。
特斯拉 2019 年卖出了 36 万辆车,2020 年卖出 50 万辆车,2021 年预计可以卖出 90 万辆车,三年的复合年增长约 35%。按照这个复合增长率,10 年之后(2031 年)的年销量大约是 1800 万辆车。这个数字与 Elon Musk 自己给予特斯拉 2030 年的销量预期 2000 万辆还有一些差距,但我们还是以 1800 万辆 / 年作为基础数据来模拟一下。
特斯拉目前的单车均价约为 50,000 美元(S/3/X/Y 车型按销售比例计算得出),1800 万辆车也就是 18,000,000 x 50,000 = 900,000,000,000 美元(9,000 亿美元),毛利率约 28%,即毛利约 2,520 亿美元。我在之前的 Q3 财报短评里分析过特斯拉目前的 operational costs 水平约为 6,800 美元 / 车(这里面包含了所有运营和研发的支出),那么运营支出就是 18,000,000 x 6,800 = 122,400,000,000 美元(1,224 亿美元),得出净利润是 1,296 亿美元。
这个净利润是什么水平呢?苹果公司 2021 财年的净利润为 950 亿美元。
不过,每年销售 1800 万辆车是什么概念呢?2020 年全球的汽车总销量是 7200 万辆的水平,那么相当于特斯拉会占全球车辆销售的 1/4。当然,这个听起来有些疯狂,截至目前还没有任何车企能够占全球车辆销售的 1/4,最接近的是丰田汽车每年也就销售 1000 万辆的水平,相当于特斯拉要在此基础上翻一番。
听起来很难,但谁知道呢,特斯拉做的突破人们想象的事情还少吗。
(待续)