作者:温斯罗普
正文:
全文 2,197 字
预计阅读 8 分钟
未来的特斯拉是一家:垂直制造一体化的汽车公司、能源生产和充电网络公司、出行科技公司。
接下来我们来看,特斯拉为什么是一家能源生产和充电网络公司,以及它的价值。
特斯拉在 2016 年收购 Solar City 之后,开始对外出售家用太阳能光伏板和储能系统。家庭安装了这套系统后,基本上可以做到全靠太阳能板发电来供应全家的生活用电和日常出行的车辆用电。如果屋顶面积大一些的家庭,甚至可以做到向电网反向输电,也就是把多余的电卖给电网。
但这一块业务只占特斯拉全部营收的 5% 左右,我还没有深刻认识到这块业务的潜力。
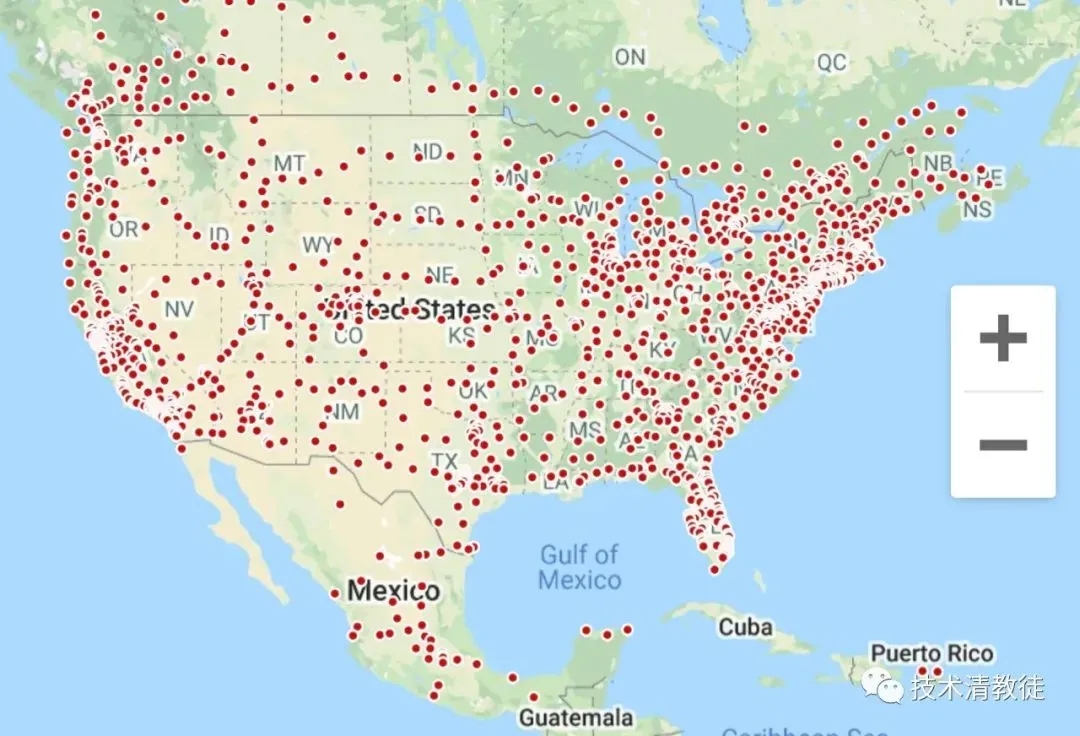
另一块跟汽车业务更相关的是特斯拉的超级充电桩网络。对我而言,这块业务亮点更多些。
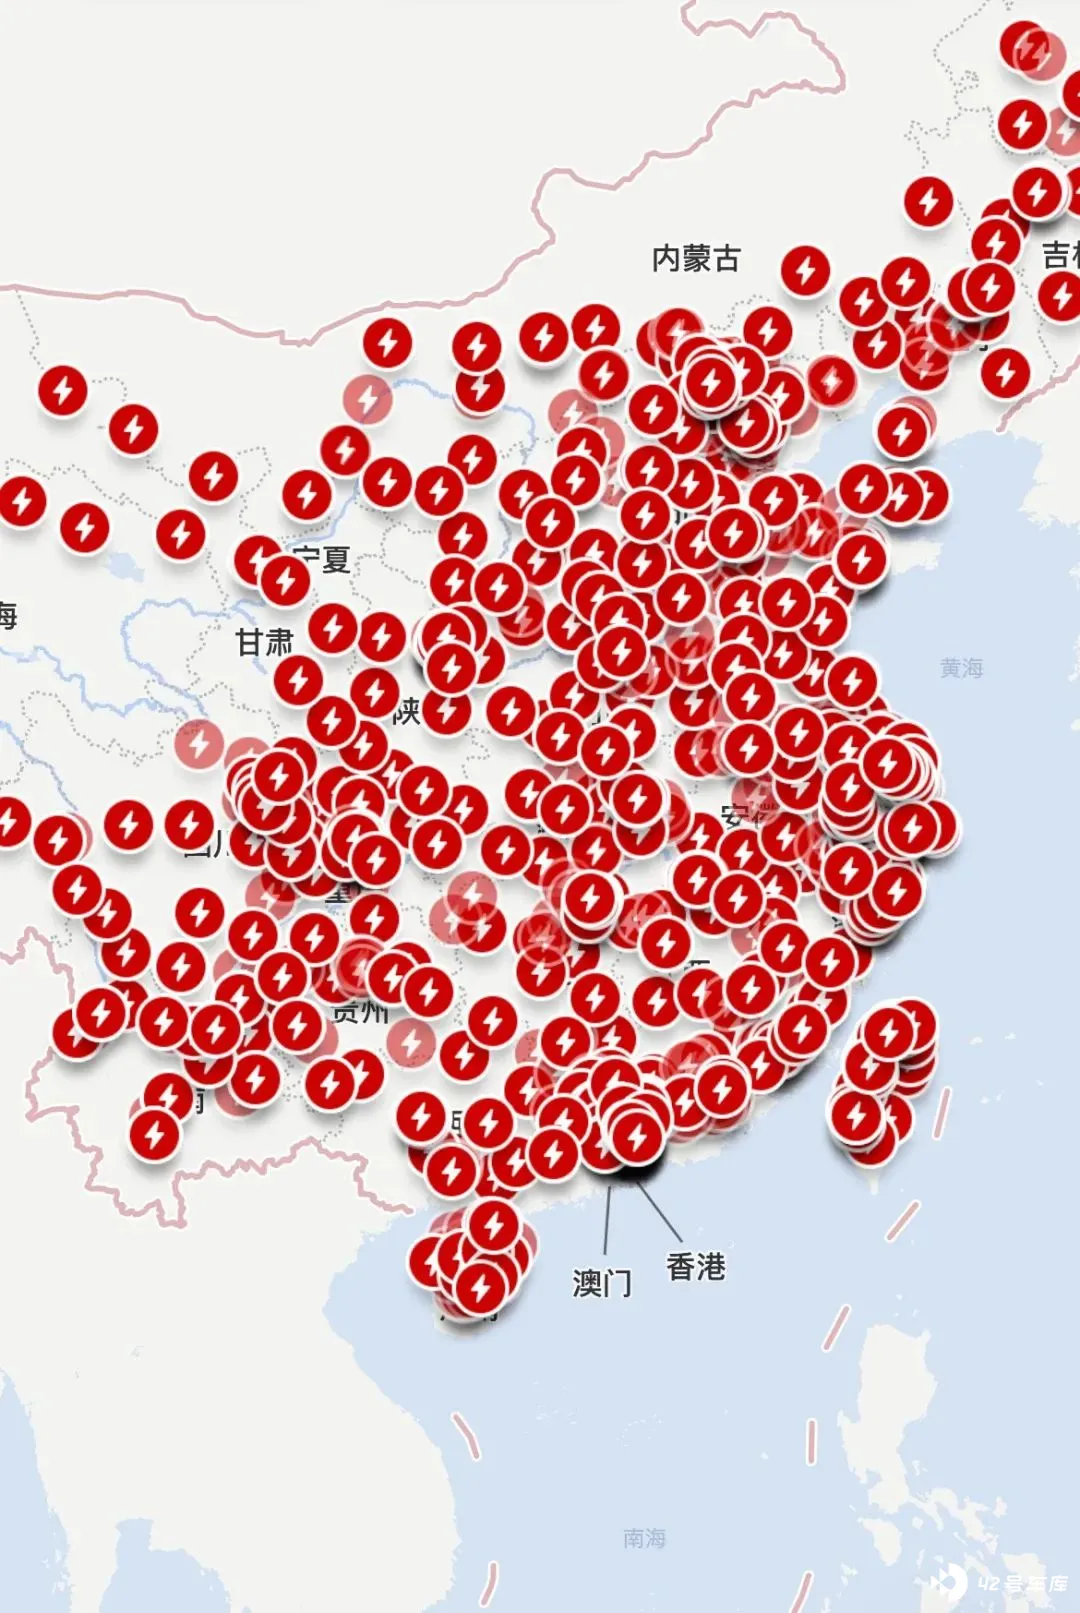
这里分三个方面来分析超充网络,先看中国超充网络的密度(充电的便捷度),再看中国超充网络的承载能力(充电网络的容量),最后看全球超充网络的价值(营收和利润)。
衡量超充网络的密度最贴近实际使用情况的计算方法,是用城市面积,除以超充站数量,再用圆的面积公式(S = π × r2),算出任意点到达一个超充站的平均半径距离。
听起来有点复杂,实际上就是下图的概念。
先以上海作示范来计算,上海的城市面积是 6,340 平方公里,八月份官宣的超充站数量为 100 座,计算得出半径范围内平均 4.4 公里就有一座超充站。这个密度水平实际上是比较高了。放到特斯拉的实际使用中,要知道即使表显里程开到 0 km,仍然有 20 km 左右的隐藏电量可供行驶,在城市里开到一个超充站是没有问题的。
当然了,上海是特斯拉在中国的大本营超充站密度肯定是全国第一的,那么接着来算一下中国一线城市(北上深广杭)的密度水平。五座城市的总面积为 40,188 平方公里,假设中国的 1000 座超充站里面有 30%(即 300 座)位于一线城市,计算得出城市范围内任意点的半径范围内平均约 11 公里会有一座超充站。还算是相对便捷的密度。
但是要开着特斯拉出远门,以目前全国平均下来的密度大约半径 50 公里范围内才会有一座超充站,并且辅以实际经验来看确实需要提前做一些路线规划,还不能做到随时说走就走。
再来看特斯拉超充网络的承载能力,也就是目前的超充网络足不足以支持整个特斯拉的车队充电,会不会出现要排队的情况。
粗略估计,在中国的特斯拉存量约为 500,000 辆。由 2020 年前销量总计约为 80,000 辆(特斯拉在 2020 年前还没有国产)+ 2020 年实际交付 150,000 辆 + 2021 年预计交付 270,000 辆构成。
一个超充站的超级充电桩数量有 8-72 根不等,以单站 10 根作为计算依据,1,000 个超充站总共有大约 10,000 根充电桩。
一台车满电的续航里程大约是 450 km,实际使用中一般会剩 20% 左右的电量时去充电(即剩 100 km 就去充电),也就是大部分人开 350 km 后去充一次电。日常大部分人的行驶里程约 70 km / 天,相当于大部分人 5 天左右需要充一次电。
在实际使用场景中,又有一部分人可以使用慢充桩,比如地库可以自己安装慢充桩或者是使用公共慢充桩,假设这个比例为 30%,即剩下的 70% 车辆要用特斯拉超充站来充电。
结合以上对实际场景的理解,我们来计算超充网络的承载能力。10,000 根超充桩,每 5 天,需要为 350,000 辆车提供一次充电服务。计算得出,每天每一根超充桩需要服务 7 辆车,每辆车从 20%-90% 的充电时长约为 30 分钟 - 60 分钟(取决于旁边是否有车同时在充电)。按最长 60 分钟计算,每天每一根超充桩的占用时间是 7 小时。
“7 小时” 这个数字具体代表了什么样的承载水平呢?会不会引起充电排队呢?
简单来说,日常中我们去超充站充电基本上只会在 9:00-22:00 之间去(其他时间要么早上起不来,要么晚上就太晚了),其他时间都是无效时间。那么,相当于每天 13 个小时 “适合开车去充电” 的时间段内,有 7 个小时会被占用来充电。也就是占用率约 55%,如此看来应该是不存在拥堵的情况,也不会出现排队的情况。起码在中国不会出现排队充电的情况,承载能力是足够的。
最后,来看一下超充网络的价值,也就是营收和利润。这块可以放到全球来计算。
特斯拉目前全球存量约 2,000,000 辆,若每年每辆车行驶的平均距离为 15,000km,需要消耗 2,400 度电,假设 70% 特斯拉车辆使用超充网络充电,即需要消耗 3,360,000,000 度电(33.6 亿度电),超充每度电收费为 0.28-0.35 美元 / 度(以中国和美国的价格数据为主)。
那么,每年特斯拉超充网络的收入约为 11.76 亿美元。
若按上一篇文章所说的 2031 年特斯拉每年销售 1800 万辆车,仍然 70% 车辆使用超充网络,车辆按平均 7 年淘汰周期计算得出:每年超充网络收入约为 380 亿美元。
最后的最后,需要计算超充网络的利润,先计算两个部分:超充桩的折旧费用和基础电费。
单个超充桩均摊附属设备(配电柜、安装工程等)的费用约为 3 万美元,超充桩的使用年限(也就是折旧年限)按车辆周期 7 年计算,把折旧均摊到每一度电上约为 0.32 美元,折旧费用约为 55 亿美元。电费按 0.094 美元 / 度计算,约为 102 亿美元。
那么到了 2031 年,特斯拉超充网络单一板块每年的营收约为 380 亿美元,净利润约为 223 亿美元。
相比起特斯拉 2031 年的制造板块净利润 1200 亿美元的业务规模,超充网络净利润才 223 亿美元,似乎不是太多。
但我想稍微做一下延展,这里只计算了特斯拉家用车的能源使用情况,超充网络这块的利润逻辑实际是,跟随车辆能源消耗量的增加而增加的。例如,Hertz 宣布采购特斯拉加入车队、Uber 宣布提供特斯拉给运营司机,还有未来的耗能大户物流车 Semi Truck、越野车 Cyber Truck,这些都会增加超充网络可能获得的利润。此外还有,特斯拉正在逐步开放超充网络给其他品牌的车辆,充电费用是特斯拉车主的两倍。
特斯拉的超级充电网络就像一家证券经纪公司,客户的交易次数越多,买卖的流水越大,它抽佣就越多。
(待续)