作者:常岩
蔚来第三季度的经历感受就像是一趟策划许久,开始时高潮迭起、美景连连,但最后又有人突然离团的旅行。
本来一系列技术、产品发布的高光时刻,都在 10 月份交付量出来之后,显得让行业有些捉摸不透。
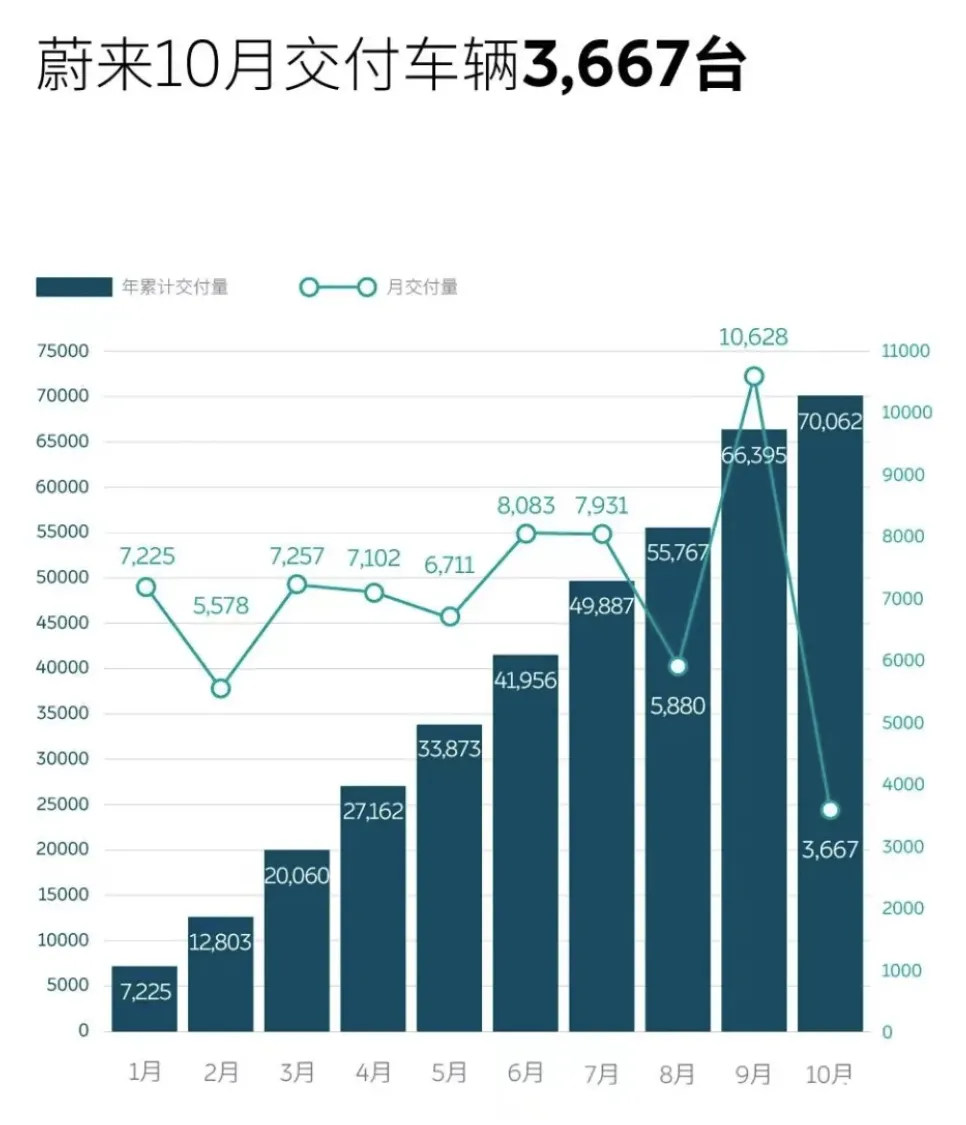
好在很快就是 2021 年 Q3 财报的发布时间,给了蔚来一个很好的自证机会。
从财报到电话会议的内容,都能清晰地感觉到一个信号:评价蔚来,需要的是向前看。
过线的毛利率,进击的研发费
强势增长,依然是今年各家新势力财报的主题词。
在核心指标上,蔚来 Q3 也是再创新高,包括:
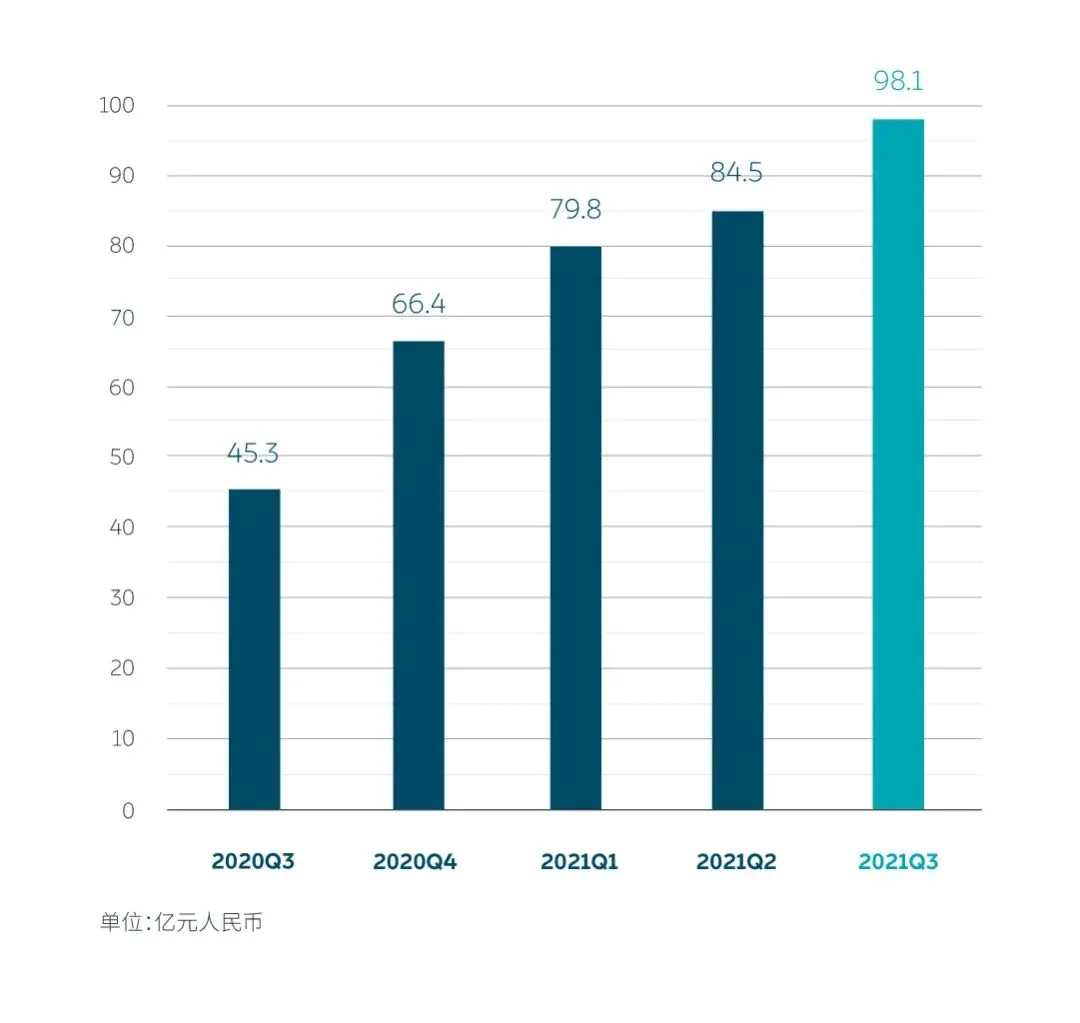
三季度总营收 98.053 亿元人民币 (15.218 亿美元),同比增长 116.6%,环比增长 16.1%;
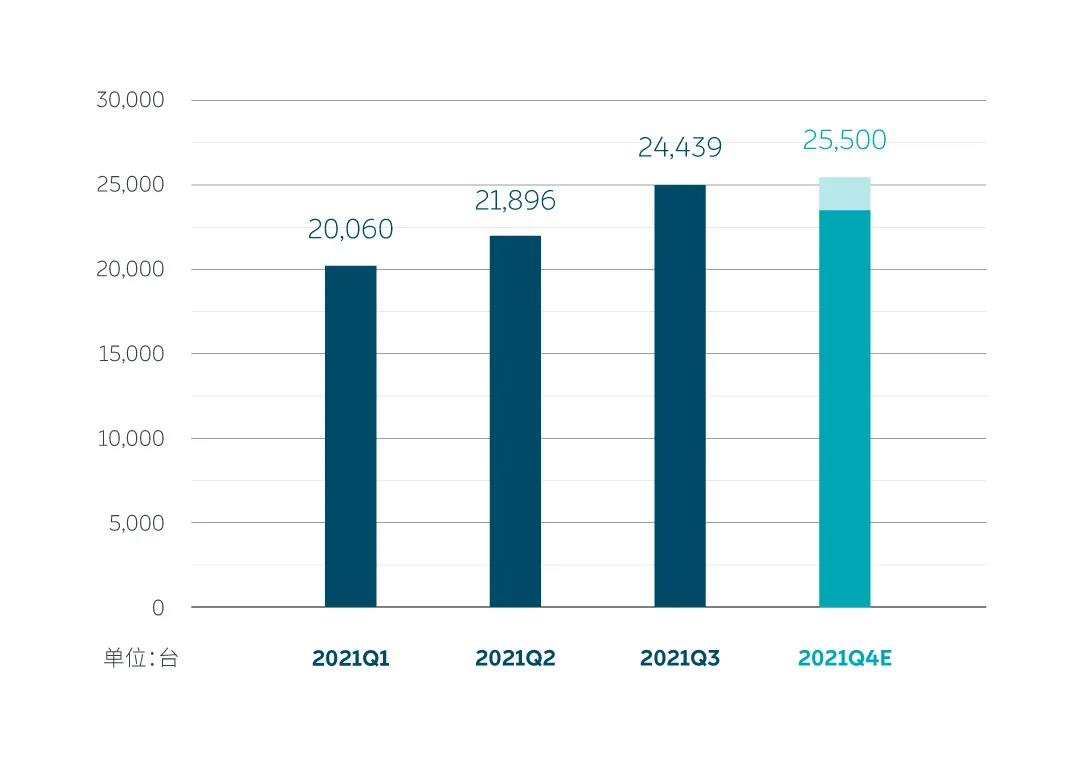
本季度车辆共交付 24,439 辆,同比增长 100.2%,环比增长 11.6%,创季度交付新高,其中包括 5,418 辆 ES8,11,271 辆 ES6 和 7,750 辆 EC6;
2021 年第三季度汽车销售额为 86.368 亿元人民币(13.404 亿美元),同比增长 102.4%,环比增长 9.2%;
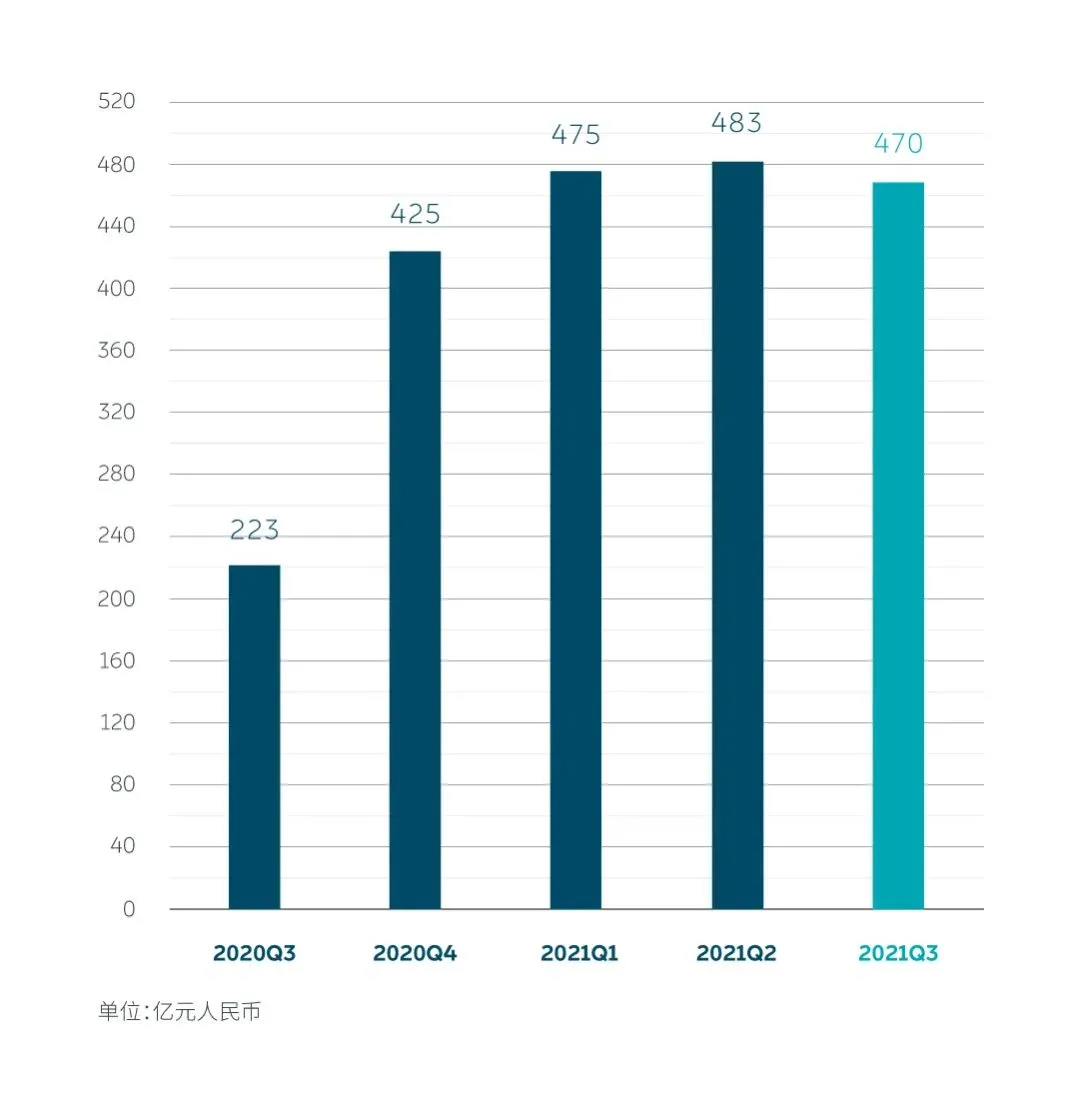
现金及现金等价物、限制性货币等共计为 470 亿元(73 亿美元);
而所有数据中,有两个关键指标值得关注。
其一,蔚来的毛利率综合毛利率达到了 20.3%。相比之下,去年同期蔚来的毛利率为 12.9%,而上一季度则为 18.6%。
这还是建立在本季度汽车销售毛利率相比上季度下降的情况下 ——
一方面,这说明蔚来的体系能力正在逐渐展现出优势,另一方面,这也是因为整体交付量提升,车价平均价格提高的同时,材料成本也在随之下降。
20% 以上的综合毛利率,一直是行业判断新势力健康状态的重要指标,达到这条标准,一般意味着品牌拥有了良好的自我造血能力。
其二,是大幅增长的研发费用。整个季度,蔚来研发费用为 11.931 亿元人民币(1.852 亿美元),同比增长 101.9%,环比增长 35%。除股权激励费用外的研发费用(非美国通用会计准则)为 10.95 亿元人民币(1.699 亿美元),同比增长 89.5%,环比增长 36.7%。
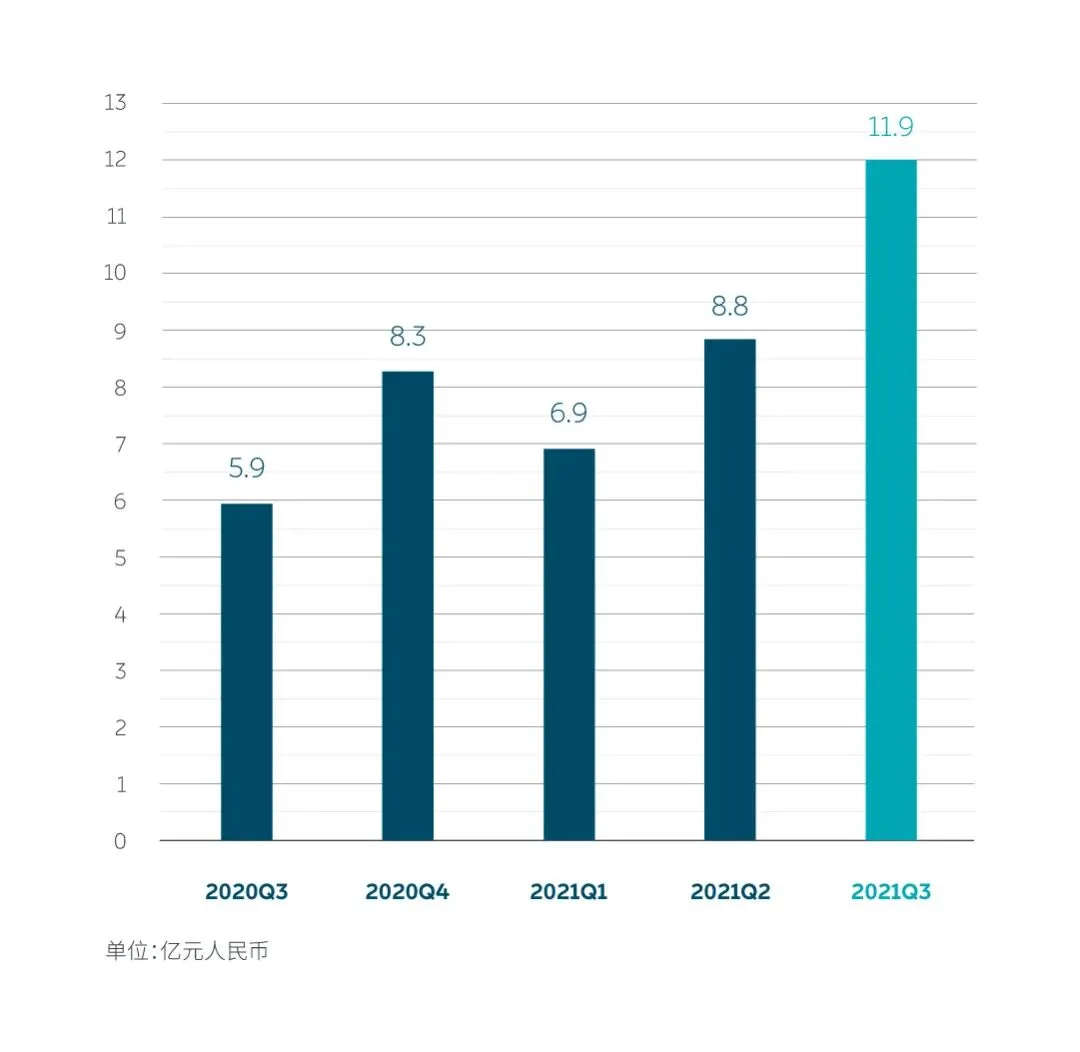
除了团队在不断扩招导致的薪酬增长外,研发费用的飙升与蔚来现在同步在研的新技术和新车型同时增多有直接关系。
对于蔚来来说,除了有大量的技术项目在研外,重中之重的是要加速「研发 - 量产落地」的闭环周期。
有了这两点,讨论下面的话题才有意义。
全面 2.0
之前我们常说,智能电动车要拆成两部分来看:智能和电动。
而在这两个维度上,蔚来都在迎来自己的 2.0 时代。
电动平台上新款车型将升级到 NT2.0 平台,第一款标杆车型就是在 NIO Day 上大放异彩的 ET7。
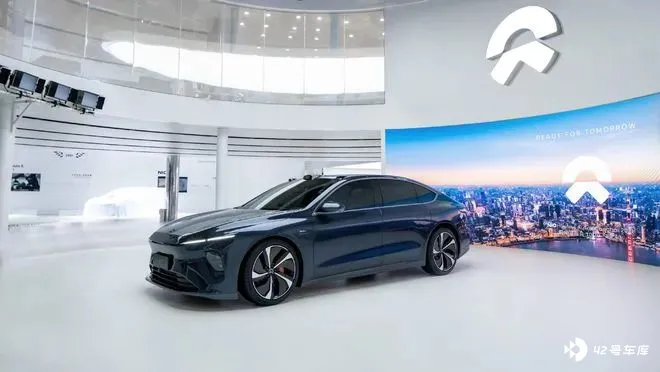
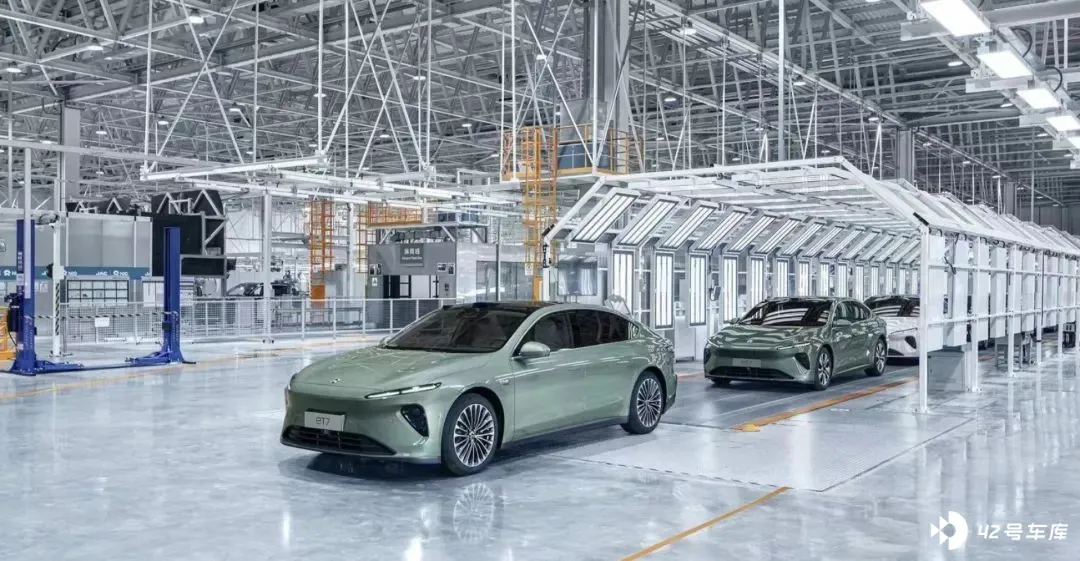
在 9 月,ET7 的首批全工艺生产线试制车已经正式下线,而相对难能可贵的是在这个过程中,蔚来还在多个维度提升了 ET7 的技术指标 ——
从之前我们介绍过的风阻系数、到 75 kWh 的三元铁锂电池包,再到全新的电驱系统,都给整车的平台技术带来进步。
在 2022 年春节前后,ET7 会进入到蔚来的城市展厅,并随即展开交付。
对于 NT2.0 平台来说,这才刚刚是开始:NT2.0 平台上还同时会有两款新车,将在今年的 NIO Day 上公布产品的更多信息,并且在明年下半年展开交付。
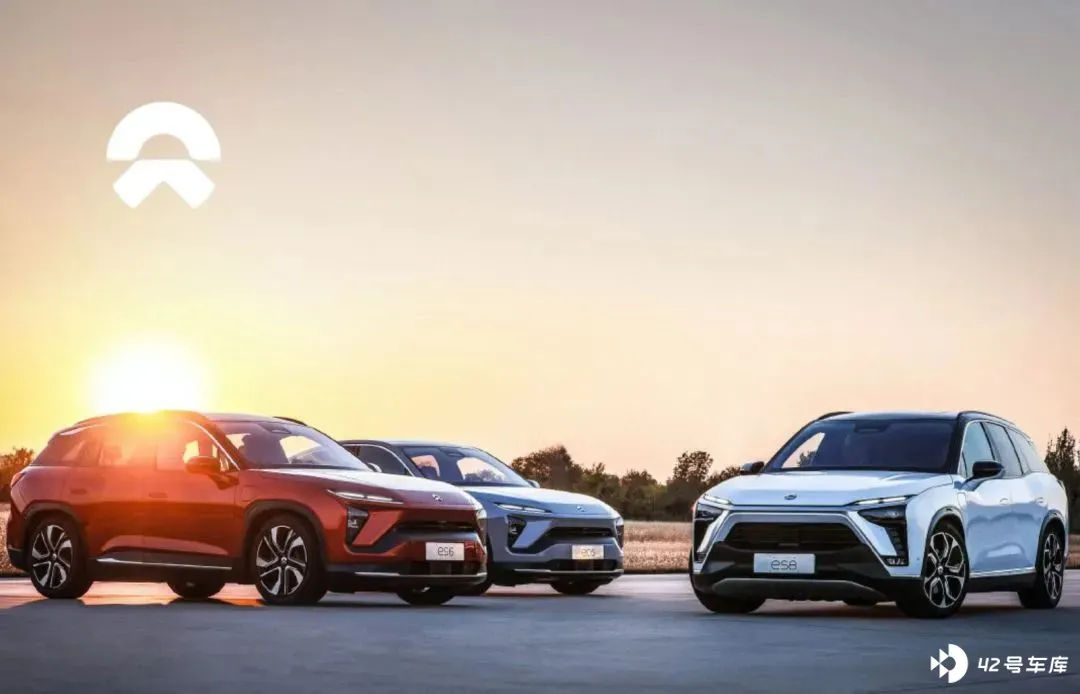
长期关注蔚来的用户对于今年蔚来市场表现的一个隐忧在于,按照传统车企的逻辑,今年属于蔚来产品的换代年,再加上蔚来对于产品定价的鉴定程度,一定程度上可能会增加用户对于当前产品的观望。
而在这次财报会议上,李斌也首次谈到了当前车型的升级计划,他表示,所有的在售车型都将逐步升级到 NT2.0 平台,但具体计划和时间还需要根据进度确定,蔚来会择机公布相关消息。
NT2.0 平台上的关键硬件也有了进展,之前被认为是支持蔚来面对新一轮续航竞争的 150kWh 电池包也有了新的时间点,该产品正在按计划由蔚来和合作伙伴共同推进,预计 2022 年第四季度会开始投入市场。
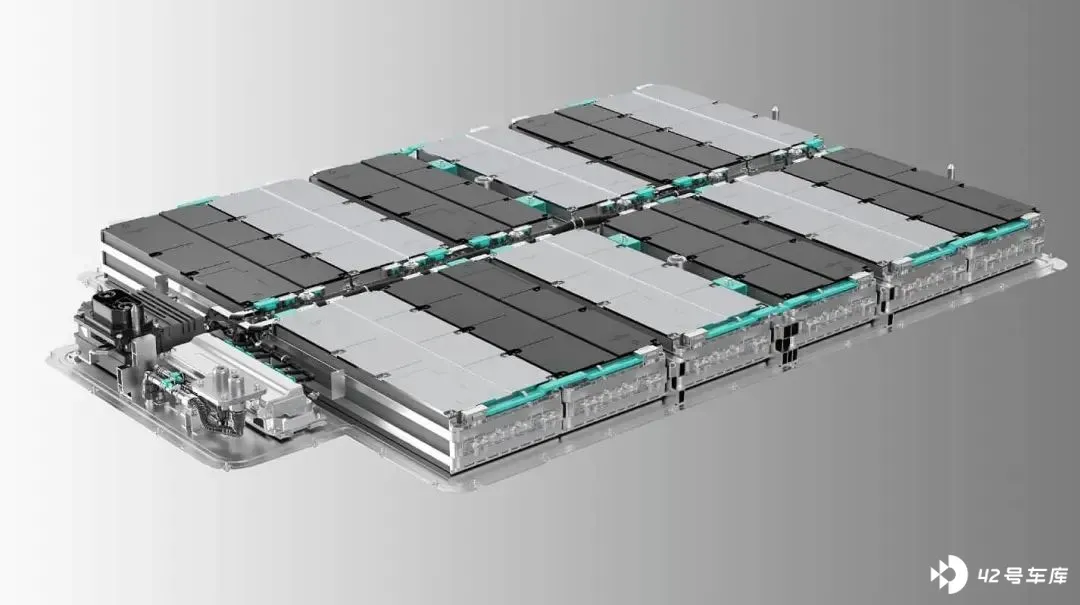
长期来看,NT2.0 车型还会继续拉升蔚来的毛利率,李斌希望相关车型的毛利率可以达到 25%,而与之对应的是,蔚来的年产量需要达到 30 万台。
在智能方面,最具 2.0 换代意义的一定算是 NAD 了。
从技术角度讲,这套自动驾驶系统背后代表着目前最先进的计算和传感器路线。
从工程角度讲,这其实也算是蔚来对自己团队、软件团队能力的自我挑战。
大家既好奇这套系统的终极能力,也好奇蔚来是否能够如期把它带至市场。
特别是在竞品频繁公开各种 Demo 的情况下,蔚来似乎到现在也没有落地的实车场景出现。
李斌的回答是:现在做演示的人太多了,所以我们没有必要再去做演示,我们看重量产。
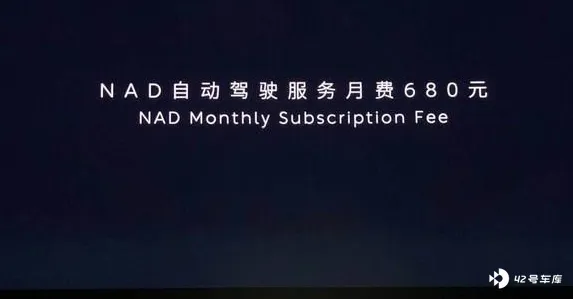
在 ET7 刚开始交付的时候,会提供和辅助驾驶相关的功能,但已经换到了全新的全栈技术上,包括感知和规控,而 NAD 后续的高阶功能和订阅等,都会随着日后能力达到之后再行开放。
最巧的是,除了车之外,蔚来的工业生产能力也达到了 2.0 的阶段。
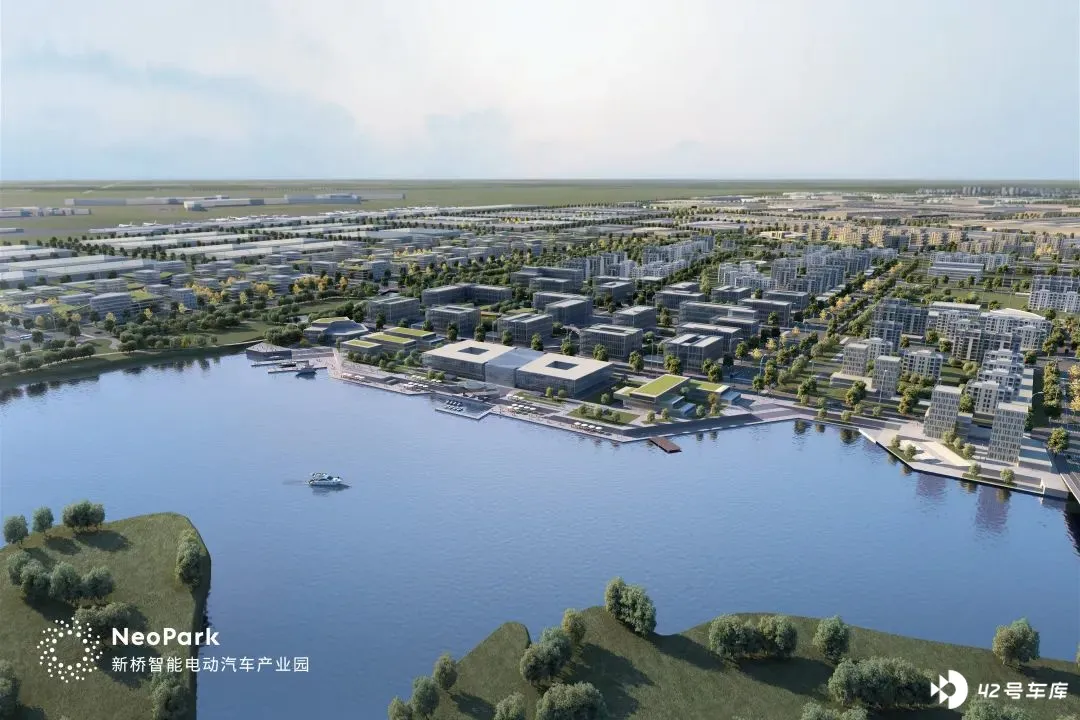
位于合肥新桥智能汽车产业园区的第二生产基地的建设工作也在按计划展开,4 月 29 号开工,8 月 26 日主体结构封顶,11 月底将开始设备安装,明年三季度正式投产。
届时,两个生产基地将拥有 60 万的产能总和。一些 NT2.0 的车型,就将在新的生产基地展开量产。
海外要顶半边天
有一项在 Q3 财报中被低估,但长期看再高估也不为过的,是蔚来的海外业务。
9 月 30 日,挪威蔚来中心开始运营,并在当天交付了首批 ES8 车型,蔚来的全套生态也意味着开始正式出海。
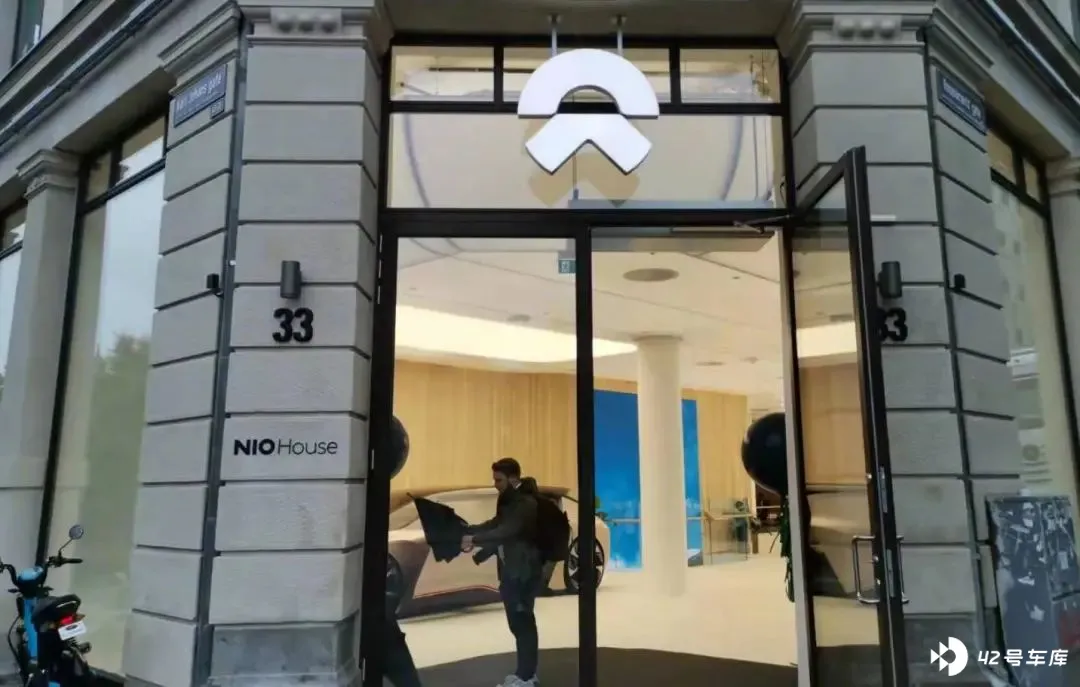
无论是蔚来品牌还是蔚来服务,都得到了海外用户的高度认可。
李斌透露的数字是,在挪威,试驾用户中,有四分之一最终都下定了。
而在所有的订车用户中,92% 选择了蔚来的 BaaS 服务。
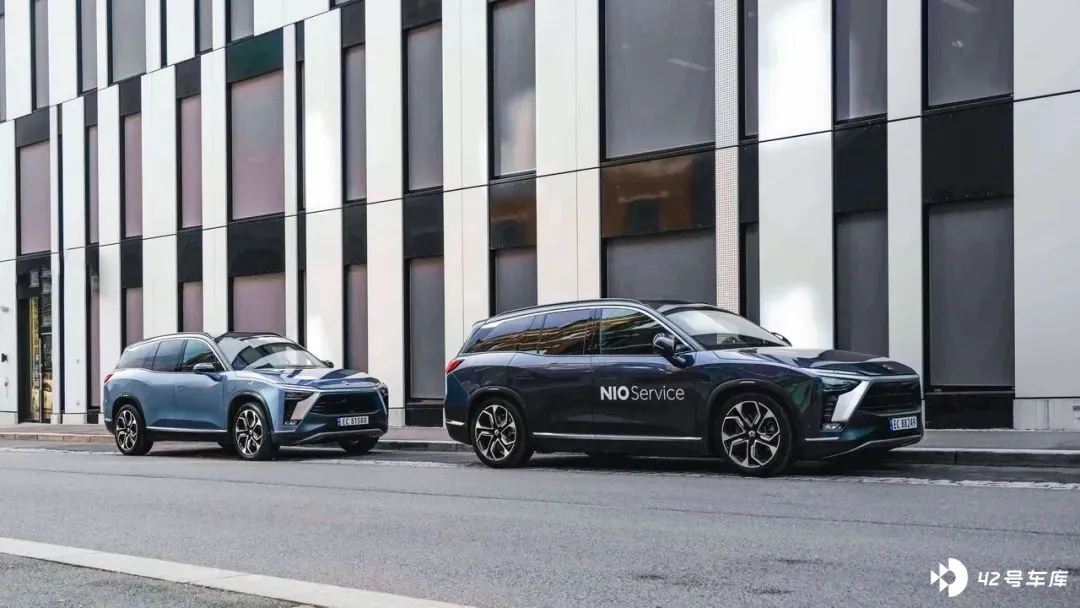
蔚来出海对于其它品牌的意义可能会有两方面:
一来让大家更为重视将整个产品生态和商业体系带至海外,而不是仅仅将产品交付那么简单;
二来也让大家在产品技术上更为敬畏市场,拿出更有竞争力的产品序列来。
李斌今天也表示,只有挪威这一个初期市场会交付基于 NT1.0 平台的 ES8,之后进入其它国家的蔚来产品将全部是 NT2.0 的平台产品。
因此,长期看,蔚来的海外表现,将成为衡量品牌价值和拓展销量的重要指标。
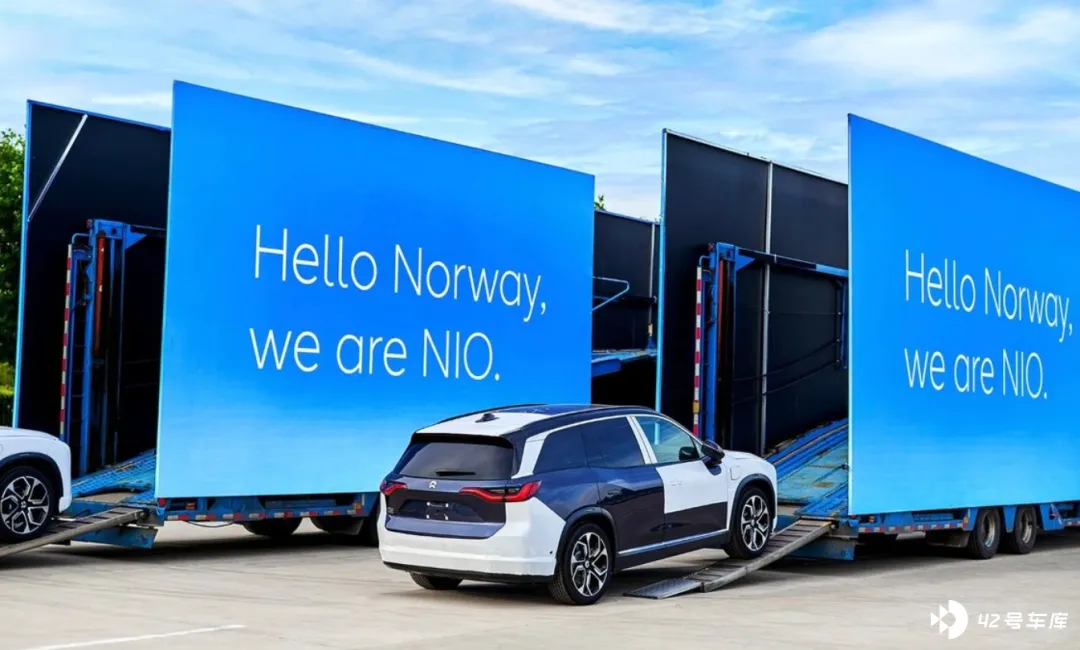
在被问到蔚来出海的长期目标是,李斌答到:从全球化的角度来讲,我们一直都希望我们是全世界用户最满意的一个品牌,这是我们最关注的目标。
而如果用可量化的指标来看,李斌还说:我觉得长期来看,我认为中国以外的市场占我们销售的目标达到 50% 是一个合理的计划。
所以,这次的财报,更像是一场前瞻的介绍会,它更多地不是在总结之前的果实,而是在勾勒未来的图景。
向前看。