

作者:邱锴俊
理想汽车现在就像一个年青小伙子:脚上有劲、兜里有钱、心中有梦。他一边锻炼自己,一边还在加速奔跑。
11 月 29 日,理想汽车发布三季报,展示了非常亮眼的业绩表现。如果我们按传统财务看重的指标来看,理想汽车还不是一个赚钱的企业 —— 三季度亏损 2150 万元。
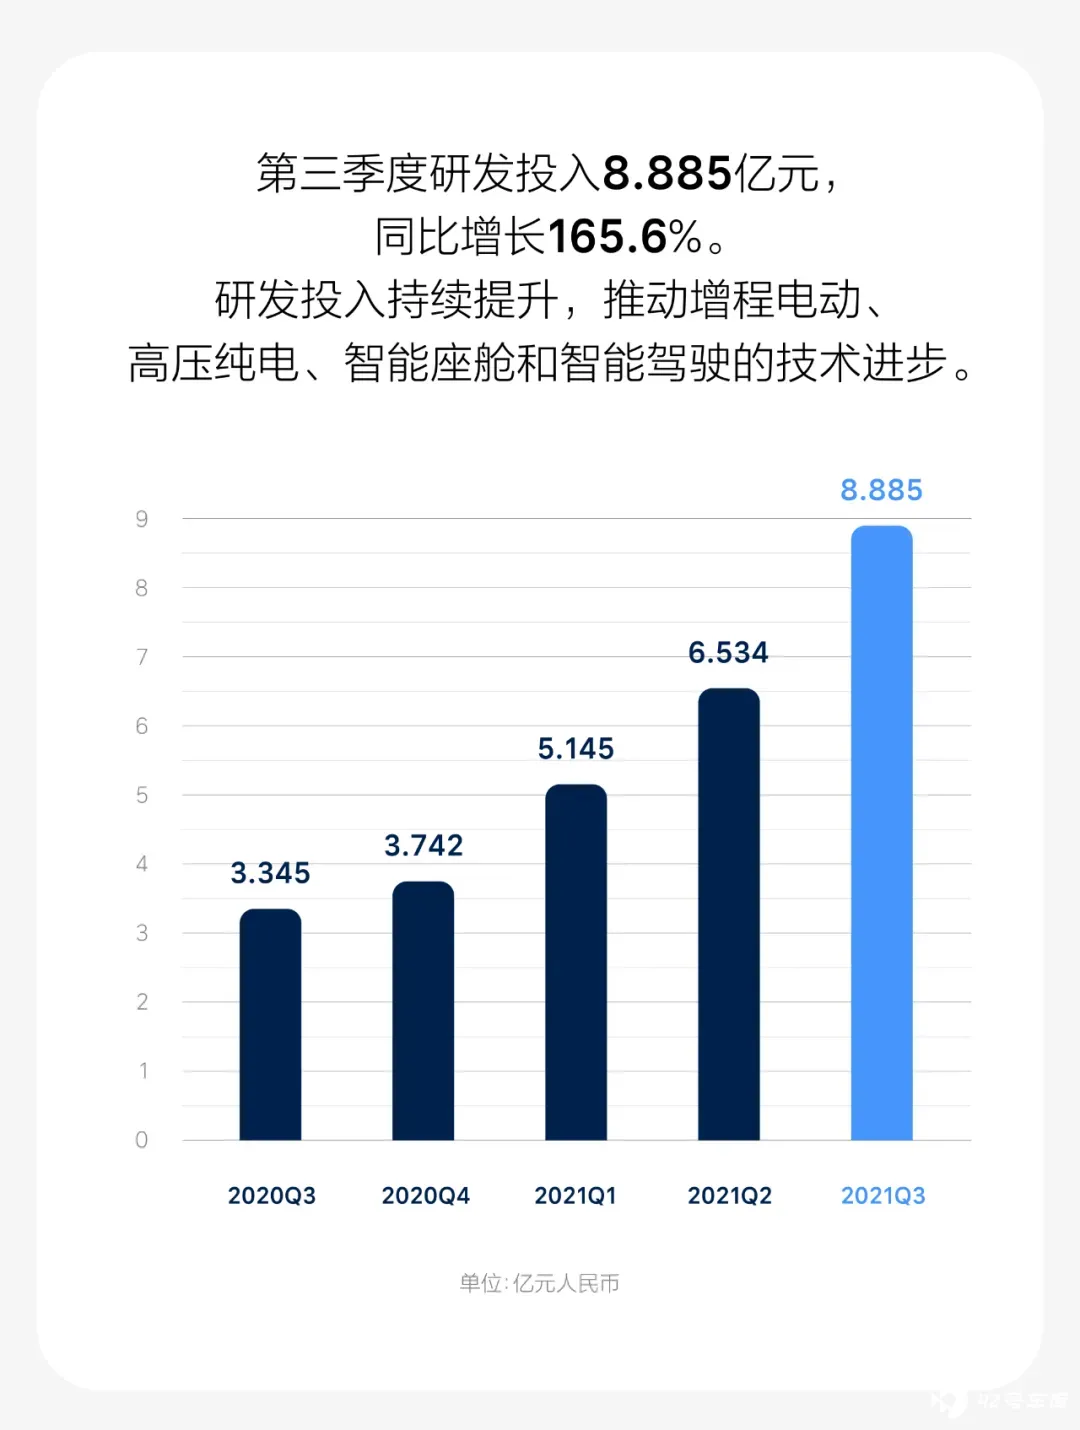
但是,理想同期研发费用 8.885 亿元 —— 抠点零头出来,理想就能盈利了。
能盈利为什么不盈利?
原因当然不是理想汽车运营成本高,而是要保持持续的研发投入力度。理想创始人、董事长、CEO 李想说,他们要 「持续地、长期地投入 10 个点(10%)以上的研发费用,来用于产品以外更重要的技术研发方面的投入。」
效率高一直是理想汽车的特点。如果稍加倾斜,理想汽车就能成为最早盈利的新造车势力,也能远远超过特斯拉的盈利达成的速度。
不过,理想汽车的策略显然是:
要赢得现在 —— 获得足够多的销量和毛利;
也要赢得未来,不仅是产品层面,而且是技术层面的研发投入,就是必需。
爆款效应持续
「恭喜理想出色的业绩表现」……
「真的是表现非常亮眼的一个季度」……
「恭喜,非常好的业绩」……
三季报电话会的开头,很多投行人士、分析师,都这样开始了对管理层的提问。
这不是客套,理想汽车在这个季度,创造了最好的交付成绩、最高的收入、最高的毛利、建设最多的零售中心…… 还积攒了公司历史上最多的现金及各种等价物 ——488.3 亿元。
这一切源于理想汽车第一款也是唯一的车型:理想 ONE。第三季度,理想汽车交付了 2.51 万辆,10 月份又交付了 7649 辆。11 月,理想汽车更是突破万辆交付关口,达到 13485 辆,创历史新高。
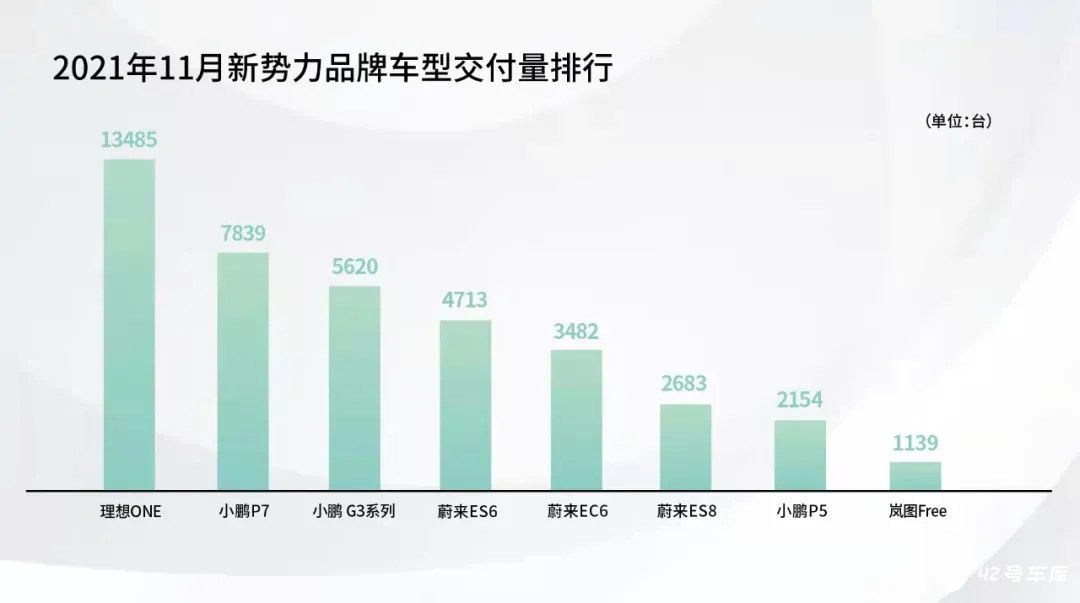
理想 ONE 也由此成为新造车势力当中首个单车型单月销量过万的车型。这不是它的第一个纪录,它也是首个单款突破十万辆生产的造车新势力产品,也是用时最短的产品。
理想 ONE 成为爆款,源自李想单纯而精准的产品定义。他从自身 —— 一个多娃家庭的成功男士角度出发,为自己和类似人群打造一款 「车和家」。
基于这个场景需求,李想组合了智能座舱、智能驾驶、增程驱动系统和豪华车型的品质。在理想 ONE 这款车上,不是纯电动汽车,却有纯电驾驶的体验;不激进追求自动驾驶,却有实在可用的 L2 级驾驶辅助系统;没有华而不实的噱头,却有为每一个家庭成员、也就是每一个座位的贴心设计;售价 33.8 万,却有百万豪车的配置。
这款车,和全球爆款电动车型特斯拉 Model 3 相比,既有相似之处,又有很大不同。
相似的是,两款车都提供了智能驾驶、智能座舱、电驱动体验,并且创造了对同价位车型而言越级的体验和价值,另外两家公司都是直营,还以产品说话,不喜欢营销广告。
不同之处是,理想 ONE 智能座舱方面更加符合家庭用车的功能需求,语音交互、本地化内容等等也非常丰富。特斯拉自动驾驶功能更为激进,并且分级别单独收费。而理想汽车认为,智能驾驶,对于家庭而言,就应该是标配。
还有很大的不同是,特斯拉 Model 3 在一炮打响之后,通过推出标准续航版、引入磷酸铁锂电池等等,不断将价格往下探,目前已经到了 25 万元左右的区间。而理想 ONE 在首款车打响之后,2021 款升级,价格还上涨了 1 万元。这 1 万元的加价,理想提供了理想 AD 高级辅助驾驶,智能座舱,乘坐舒适性升级,NEDC 综合续航里程提升 280 公里…… 让很多车主大呼划算。
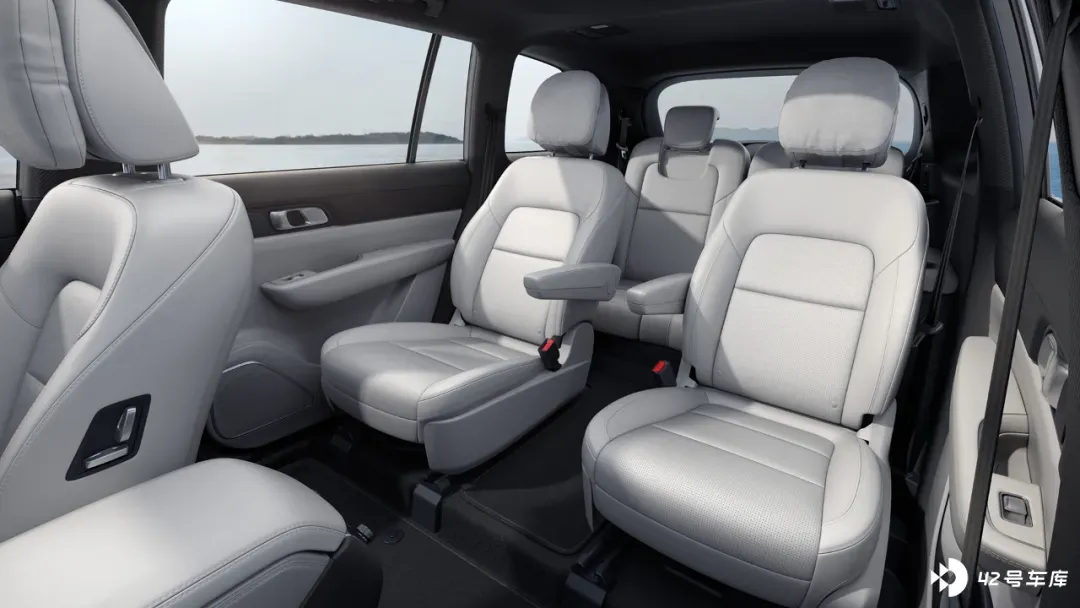
理想 ONE 是通过创造更多价值,来赢取更多消费者的。这使得理想 ONE 天生就是爆款体质。
现在与未来的平衡
在理想 ONE 出色表现驱动下,理想汽车的财务报表处在一个相当健康的状态。
如何评价一家上市公司的财务状况是否健康?
首先,应当确定,该公司所处的行业所处的发展阶段,以及该公司的所处的位置。
就智能电动汽车这一赛道而言,大风刮了有几年了,目前已经到了产品攻城略地,大规模渗透到普通消费人群的阶段。
也就是说,智能电动汽车产业还在高速增长,甚至处于增长斜率最大的陡坡阶段。对于企业而言,此时,应当是急速行军,既要大片占领阵地,又要为长期战斗储备力量。
由此,我们看这一赛道的上市公司,应当注重几个财务指标:收入及增长率、毛利率、研发投入和现金储备。
收入和毛利,显示的是当下的战果,如果不能在跑马圈地阶段抢得先手,就失去了最好时机。
研发投入和现金储备,显示的是未来战力。智能电动汽车刚刚开始大众化,战争的宽度和广度还会几何级提升。玩到最后的玩家,才有可能争胜。如果这一阶段就追求利润,牺牲研发投入,那很可能先赢后输。
先看收入,理想汽车三季度收入 77.8 亿元,同比增 2 倍多,环比增长增加 54.3%。与智能电动汽车整体增幅对比,理想汽车是跑赢大盘的。
毛利方面,三季度 18.1 亿元,同比增加 264.8%,环比增长 90.2%—— 增幅比收入大,这意味着理想汽车还在提升效率,规模效应也在帮助它。
要提升毛利,无非开源节流。开源方面,理想汽车的商业模式极为朴素,基本就是卖车赚钱,卖得车越多,赚得就越多。这种至简的商业模式,让企业和团队专注提升产品和销售。专注带来高效。
节流方面,就是控制成本。理想汽车三季度的销售、一般及管理费用为 10.2 亿元,是同期蔚来的 55% 和小鹏的 66%。
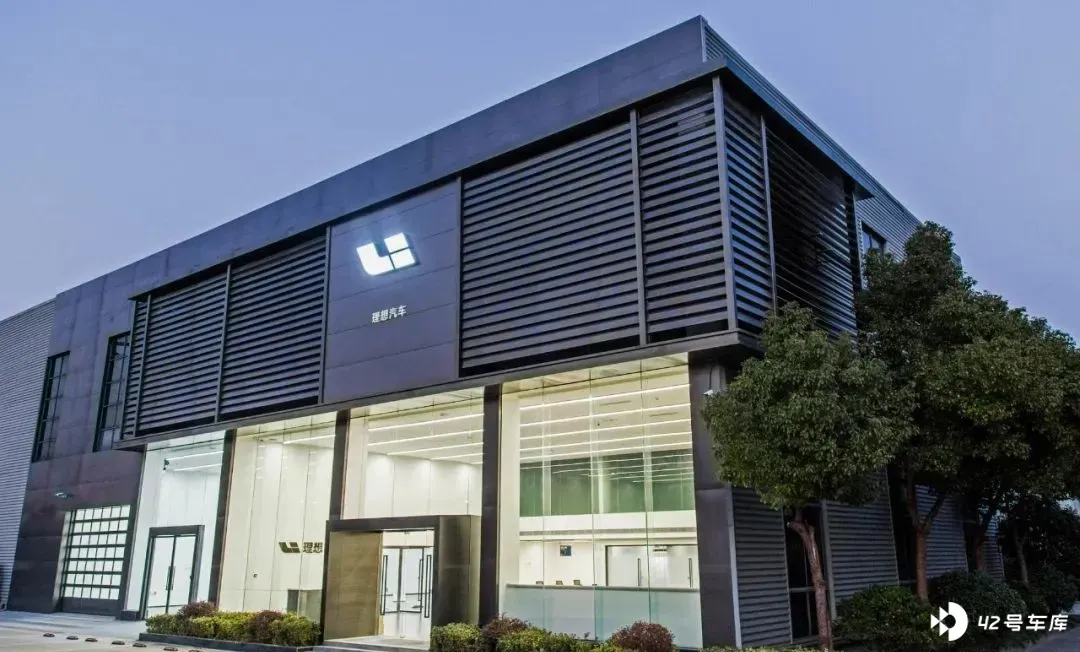
至 11 月,理想汽车已经卖了 7.64 万辆车,销售中心就 174 家,平均单店卖车 439 辆,效率远超同行。今年,蔚小理三家卖车总数量差不多。至三季度,小鹏汽车门店就有 271 家,蔚来 317 家。
研发费用方面,三季度理想汽车研发费用 8.885 亿元,同比增加 165.6%,环比增加 36.0%。李想年初表示,今年研发投入要达到 30 亿。当前,他们研发投入的方向主要包括智能驾驶、纯电平台和高功率快充。这几项技术,无疑将决定未来智能电动汽车最核心的能力。
理想汽车虽然没有盈利,但是已经能创造正向现金流。至三季度,理想汽车现金及现金等价物、受限制现金、定期存款及短期投资总额为人民币 488.3 亿元,比二季度的 365.3 亿元大幅提升。另外,理想汽车的这一数值,也比蔚来和小鹏的 470 亿元和 453.6 亿元要多。
这四项指标看来,理想汽车在当前的战果无疑是最突出的。而未来的战力,要看研发投入的转化。从目前来看,理想汽车起码在正确的方向上,投下了重注。
使命与责任升起
「这是我们这一代的硬件科技企业一个很重要的使命和责任。」 李想在三季报电话会议上说。
所谓的 「使命和责任」 是:「保证我们能持续地、长期地投入 10 个点(10%)以上的研发费用,来用于产品以外更重要的技术研发方面的投入。」
上一代的硬件企业是怎么做的?比如手机等智能设备,以小米为例,手机和 IoT 设备只有 5-6% 和 10% 左右的低毛利率。
李想认为,「如果一个企业只有个位数的毛利率,它的整个投入只能做产品层面的研发,并不能更深入地在技术层面投入更多的研发费用。」
保证研发投入,当然不是最终的使命和责任。作为 「这一代」 的硬件企业 —— 智能电动汽车研发生产企业,理想汽车赋予了自己怎样的期许?
在李想发出的内部信中,这一点说得很清晰:
理想汽车 2030 年的愿景:创造移动的家,成为全球第一的智能电动车企业。
他们描绘了达成这一目标的图景。比如,一个的中途点是,先在 2025 年拿到中国智能电动车 20% 以上的市场份额,成为公认的头部企业。
为了实现这一目标,理想汽车要磨炼自己相应的综合技术能力、商业能力和战略资源支持能力。「只有综合实力做到了第一,才真正有机会在智能电动车的世界杯上夺冠。」
理想汽车树立的目标无疑远大,但也经过了细致的推演,对团队提出了超高的要求。
「经营之神」 稻盛和夫说,「能够描绘出自我成功后景象的人,其成功的概率是极高的。闭上眼睛想象一下成功的样子,如果其景象清晰可见,那么你就一定能实现、一定能成功。」
理想汽车想要赢得的未来,不是盈利,而是全球智能电动汽车头部企业。







