

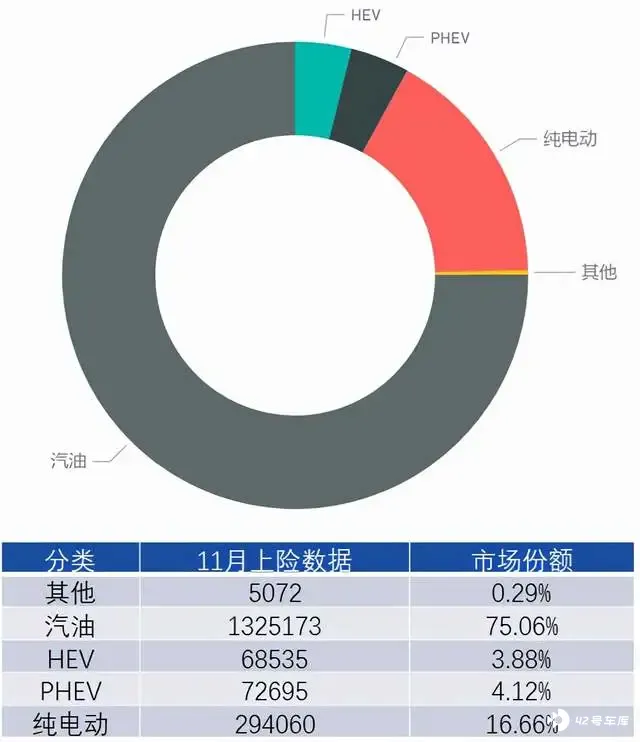
11 月上险数据出来了,两个数据源分别是 175.8 万和 176.55 万,环比其实只增加了 8 万台不到。
和一边倒的新能源汽车数据向好相比,整个汽车行业其实还在逐渐恢复中。
新能源汽车纯电动上险 29.4 万,插电式混动 7.27 万台。合计 36.67 万台,渗透率为 20.7%, 这个数据相当夸张了。
备注:说点题外话,近期一直在适应新的工作,整个公众号的运营基本都交给烟烟来打理。随着事情越来越多,我现在没办法像以前一样固定时间发布,尽量在周末多写几篇有价值的文章。
车市情况概览
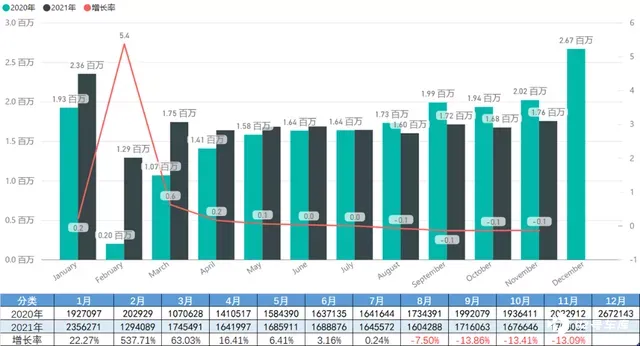
今年的车市情况其实是比较困难的,高增长只是对应是 2020 年的低基数。乘用车上险数据从 8 月开始就持续往负增长走,目前单月在 175.8 万左右,2021 年 1-11 月累计 1881.3 万台。
预测今年最后一个月努把力能冲到 190 万,全年累计 2070 万台左右。
新能源汽车的市场情况
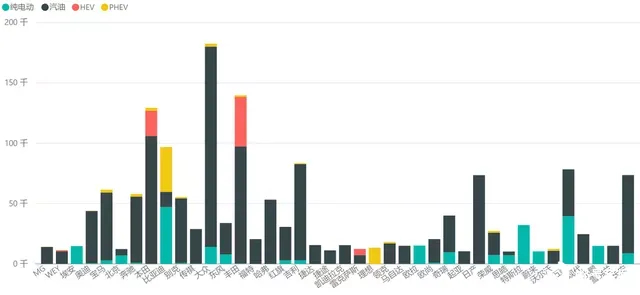
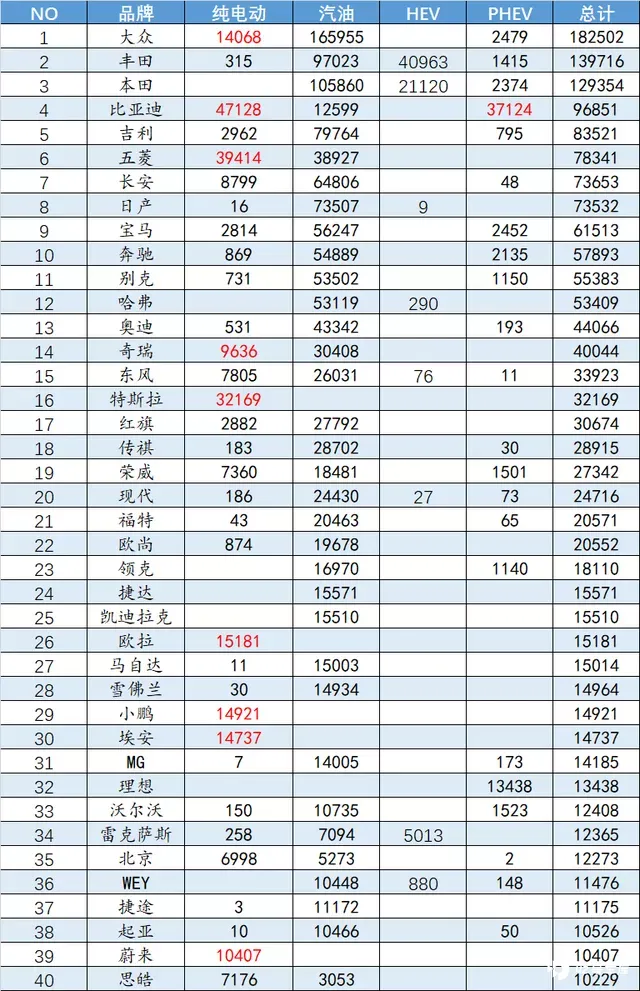
11 月里,汽车上险总数超过 1 万台的品牌如下图 3 所示,对应的是表格 2 的数据。
从总体来看,外资品牌的复苏不算是特别好,超过 10 万的只有大众、本田和丰田, 5-10 万的只有日产、宝马、奔驰和别克,奥迪是接近 5 万。
下面这个表 2 的信息特别多:
●由于拉动经济的需求,2B 车辆比较多的企业也开始了这一轮拉动,典型品牌大家也清楚;
●比亚迪成了自主品牌里面卖得最好的品牌,超过了吉利,这个现象确实特别有意思。
配合下面这个图 4,我们能看到有些企业的价值所在。
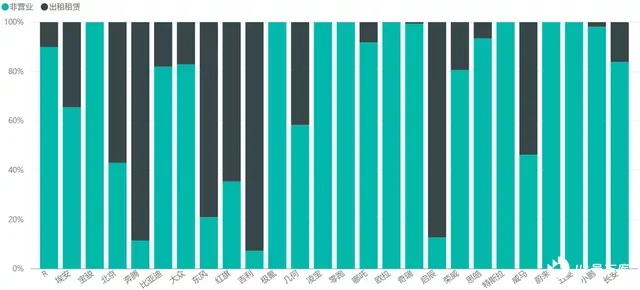
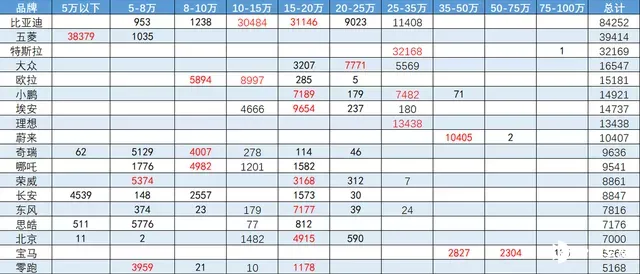
价格段来看,能够折射出很多事情:
比亚迪:集中在 10-15 万和 15-20 万两个价格段,20 万以上也有相当的有效突破,目前比亚迪用价格换销量的策略还是非常有效的
蔚来、理想和小鹏:果不出所料,小鹏还是分成了 15-20 万和 25 万以上两个价格段均衡的状态,P5 的高配版本我们后面做单独的分析
15-20 万:这个区段其实有大量的 2B 的车辆,比如北汽、东风、埃安,这个是一次性脉冲的需求
10 万以下:5 万以下就是五菱和长安的竞争,5-8 万是奇瑞、思皓、零跑和 Clever,8-10 万欧拉、哪吒和奇瑞三强鼎立,这个区段价格战打的很厉害
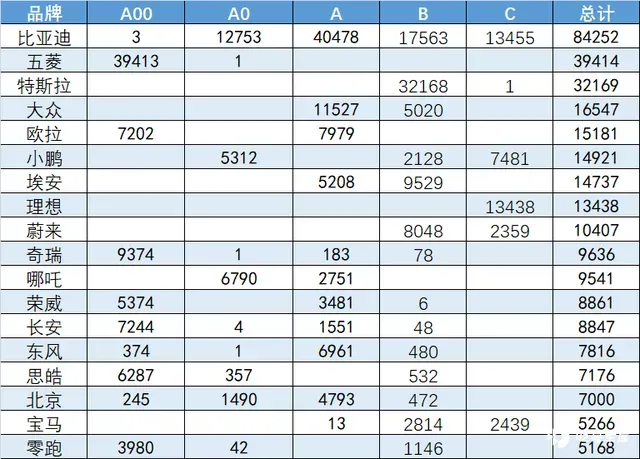
加上表 3,我们能对新能源汽车不同品牌在各个车系里面的表现能更清楚。
不过这里面的车级存在一定程度的混乱,我们可以根据具体的车型再做一些纠偏。
客观来说,我觉得 2022 年之后,对 A 级车的影响还是非常大。虽然 2B 的需求还一直在,但是这类车辆是成本敏感的,在电池成本上升和补贴双向作用下,能保住 2B 的市场就不错了,对于整体的个人市场来说是有很大的打击的。
小结:第一篇概览,主要是在给大家一个直观的印象,11 月的数据能反映出市场到底处在什么阶段。
我想下一期文章就一些具体的车型和不同企业的情况做一些点评。






