经过新能源车企连续的短信、电话、APP 弹窗轰炸,我们终于迎来了补贴正式退坡的一刻,6 月 26 日起将正式进入 2019 年新能源汽车补贴政策的环境,这对整个汽车行业的影响是巨大的。
退坡超过 50%
3 月 26 日,财政部、工业和信息化部、科技部、发展改革委联合发布了2019 年的新能源补贴政策,我们先来回顾一下 2019 年和 2018 年的补贴政策及两者的变化。
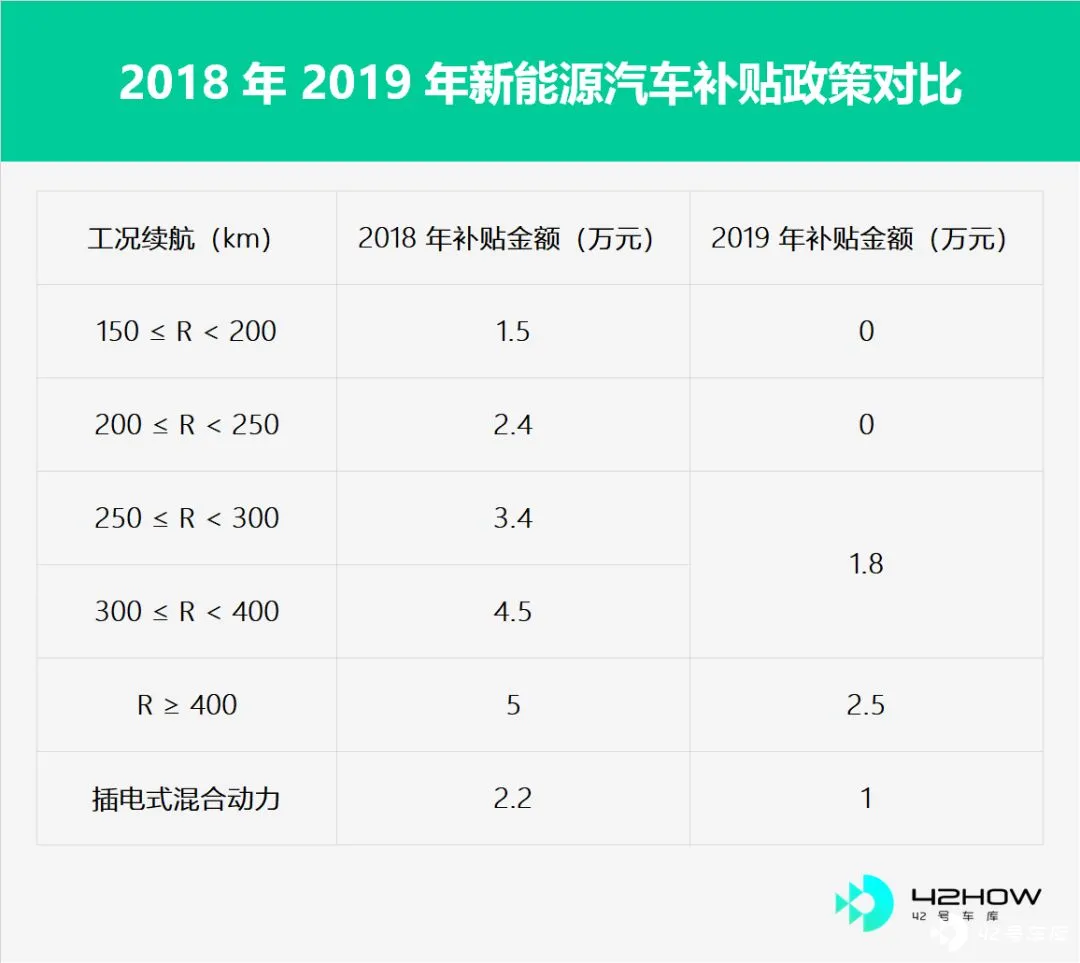
相比 2018 年,2019 年的补贴政策将工况续航门槛从 150 km 提到了 250 km,补贴金额减少了一半,插电式混合动力的补贴由原来 2.2 万减少至 1 万元,同时新政策还取消了地方补贴,要求地方政府将补贴投入到加强当地新能源汽车相关基础建设上。
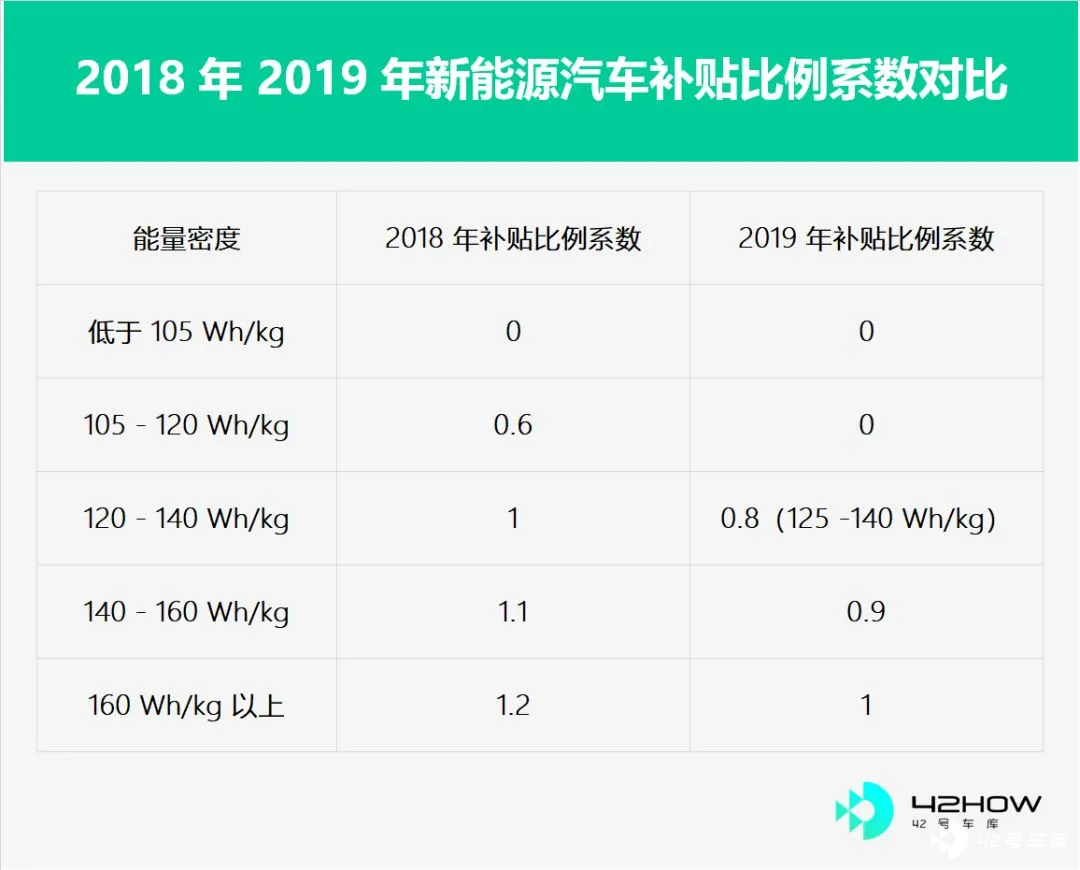
此外,动力电池能量密度门槛在不断提高,2019 年能量密度低于 125 Wh/kg 的车辆无法获得补贴,能量密度低于 160 Wh/kg 无法获得 100% 的补贴。
综合来看,本次补贴退坡幅度远超 50%。所以补贴大幅退坡的背后意味着什么?
造车新势力迎接挑战
补贴大幅退坡,打击最大的一定是车企,但车企可以分为造车新势力和传统车企两类来讨论。
- 造车新势力:
造车新势力中又可以分为两个梯队来讨论,蔚来、小鹏和威马是第一梯队,这一梯队属于已经把车造出来且交付了一定数量的,第二梯队则是爱驰、天际、拜腾等品牌,我们一个一个看。
其中打击最大的一定是第二梯队的选手,尤其是爱驰、拜腾等已经投入了大量的资金做技术研发、购买资质、建设自有工厂的车企。
补贴大幅退坡,它们的产品又要等到 Q4 才能开始量产,基本无缘享受新能源汽车补贴的红利,但动力电池成本还没有达到一个理想水平,所以纯电动车售价一定会比同级别燃油车略高一些,至于高出去的一部分,车企应该选择自己承担还是选择接受一个较低的销量然后让消费者承担?
无论选择哪一种,公司在前期都很难盈利,所以即使熬到了产品量产仍然没有到头,造车是个需要长期投入大量资金的行业,蔚来汽车创始人李斌、威马汽车创始人沈晖和小鹏汽车创始人都说过,造车至少需要 200 亿人民币。
目前蔚来融资已经超过 270 亿,威马 C 轮融资后也超过了 230 亿,小鹏在 B+ 轮之后总融资金额也超过了 250 亿,显然这三家都奔着 300 亿去了,没有了补贴红利之后,造车新势力们需要自掏腰包的就更多了,他们没有退路,只有继续砸钱向前冲,熬过了这个阶段,才能有可能看到未来。
至于第一梯队的选手嘛,它们都在 2019 年补贴政策前达成了 10000 台的目标,产生了营收,算是给自己开了好头,但接下来的路同样不简单,尤其是威马和小鹏,产品定价在 20 万附近,补贴金额占到了车价的 20%,补贴退坡会导致车价大幅上涨,很容易让消费者直接放弃选择,好在目前威马和小鹏分别表示 EX5 和 G3 维持当前的补贴后售价,不受补贴政策影响,只是对于车企来说,短期内的毛利率很难得到保障。
- 传统车企:
传统车企同样可以分为两大类,自主品牌以及合资品牌。
自主品牌中涉足新能源车型的品牌非常多,而且很多品牌从政策伊始就开始生产制造新能源车型,经过 5 年的发展,已经积累了丰富的技术经验,获得了不错的销量,产生了不错的收益。自主品牌是吃准了这波政策,并成功利用政策红利发展起来,就像比亚迪。所以对于自主品牌车企来说,他们没有太多的资金压力,面对补贴退坡也会从容不少。
与自主品牌相对的是合资品牌,他们在纯电领域鲜有涉足,所以补贴退坡对他们完全没有影响?
影响同样存在,尽管目前合资品牌的主力发展产品不是纯电动车型,但每个合资品牌旗下或多或少都会有一些纯电车车型,虽然这些车型参数非常不起眼,车企也不指望依靠这些车型产生多少,但生产销售这些车型可以令合资品牌车企获得宝贵的积分。
随着补贴的退坡,对于合资品牌来说,单位积分的成本也随之提高,所以影响还是有的。
尽管国外各大巨头汽车都在公开场合表示,中国是他们最重要的市场之一,但在对政策的关注度和敏锐度上,与自主品牌车企还是有一定差距的。
- 电池厂商:
补贴退坡除了对车企有影响,对国内的电池制造厂商也会产生影响,早些年,政府为了扶持动力电池制造厂商,立下了只有使用国产品牌动力电池的新能源汽车才可以获得补贴的政策,拿不到补贴,产品在价格上就毫无优势,所以大家都开始选用国产品牌的动力电池。
这 5 年国内动力电池制造厂商的技术水平突飞猛进,尤其是宁德时代,宁德时代除了拿下了国内大大小小多家车企的订单外,还收获了不少国外车企的大订单,其中就包括大众、奔驰。
现在补贴对车价的影响越来越小,不少国外动力电池巨头重新将目光看向了中国这片新能源汽车的沃土,对于车企来说电池的选择范围会随着补贴的退坡越来越大,对于宁德时代这类实力雄厚手握大单的动力电池制造商来说影响不会特别大,但对于次一级的动力电池制造商来说,挑战已经来了。
政策终将是引导,市场才是真正的操盘者
不难看出,补贴政策从一开始就一直在引导新能源车企生产、制造综合续航长的电动车,早年间提高续航的途径就是增加电池容量,但车辆的空间是有限的,车企很难在有限的空间放下更多的电池组,于是 2017 年的补贴标准中加入了电池包能量密度的指标,政策开始引导电池生产厂商研发出能量密度更高的电池,从而提高电池容量,增加车辆续航能力。
比亚迪为此放弃了有成本优势但能量密度较低的磷酸铁锂电池,转投三元锂的怀抱,各大电池厂商也不断研发出了高能量密度电池,2017 年 140 Wh/kg 是优秀水平, 2018 年 160 Wh/kg 才算优秀,到了今年,想要出类拔萃能量密度需要到 180 Wh/kg。(关于提高能量密度后电池安全性的问题在这里不展开说了,有兴趣的朋友可以看这篇文章:自燃阴霾下,特斯拉的「新挑战」)
新能源汽车的市场和发展路线已经逐渐建立,
新能源相关产业在国家补贴政策这只无形的手的呵护下,无忧无虑地成长了近 10 年,当他们逐渐扎稳脚跟后,这只无形的手逐渐放开了,虽然约束越来越少,但再有风雨就需要自己扛了。