

在把插电混动(增程)单独拿出来探讨的时候,我觉得想要仔细研究这条产品线,可能需要从产品对标的策略来看。因为这其实不是一个典型的、非常扩大化的市场。
光从产量到上险这些数据来讨论,无非是想回答:这种产品战略,是否可以支撑全品类策略?需要的条件又是什么?
我们在销量数据里面能看到成功的例子,也可以看到上汽(荣威和名爵)、吉利(沃尔沃、领克和帝豪)全系推广,但收效甚微的结果。所以讨论这个问题,并不能简单从动力系统来看问题,更多地需要触碰产品和企业销售策略。
产量和上险量的数据解析
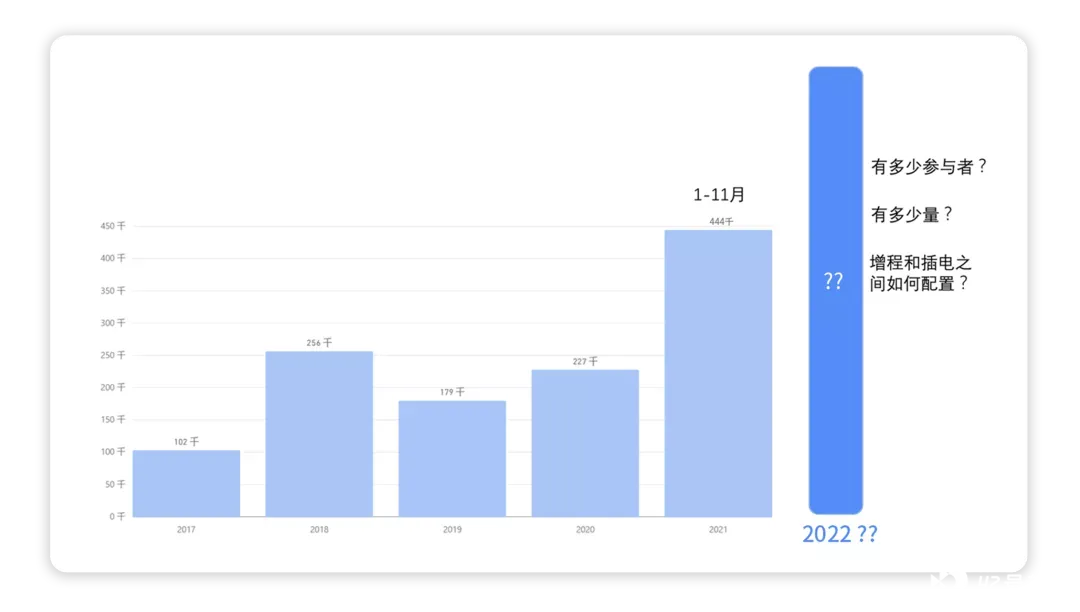
如下图 2 所示,从产量来看,插电式混动自从 2018 年达到一定的峰值以后(25.6 万),过去几年都是不温不火的。
其实这个种现象可以理解:插电混动在过去是围绕出行市场和牌照两个维度思考的,2018 年在出行的市场需求达到一个高峰,纯电成为出行市场必要条件以后,混动就开始退潮。
2021 年,DM-i 和理想 One 从两个方向上,开始找到一些出路。2021 年产量数据中,插电混动为 44.3 万,上险数据为 44.8 万台。
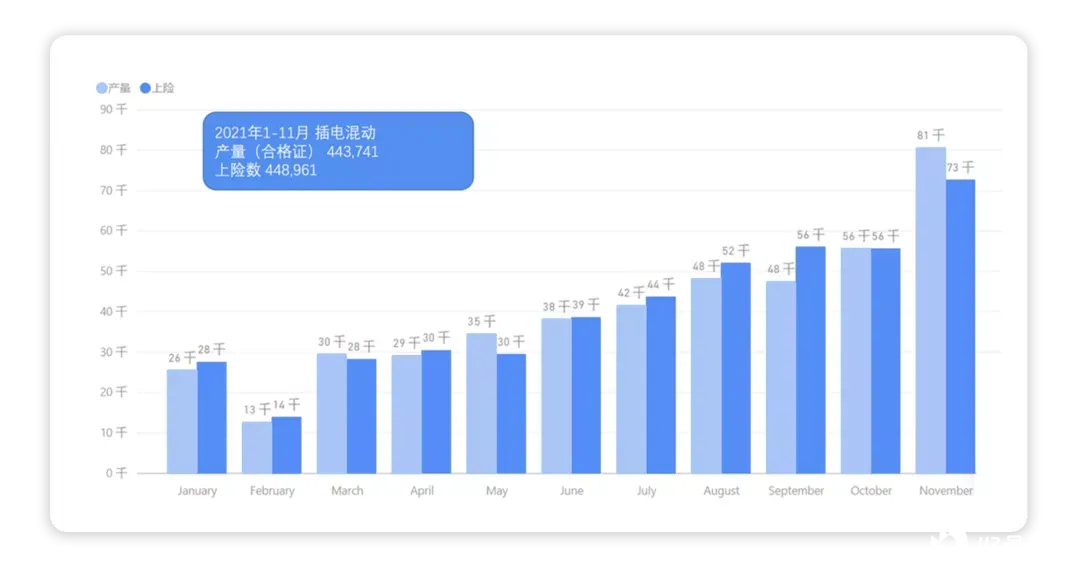
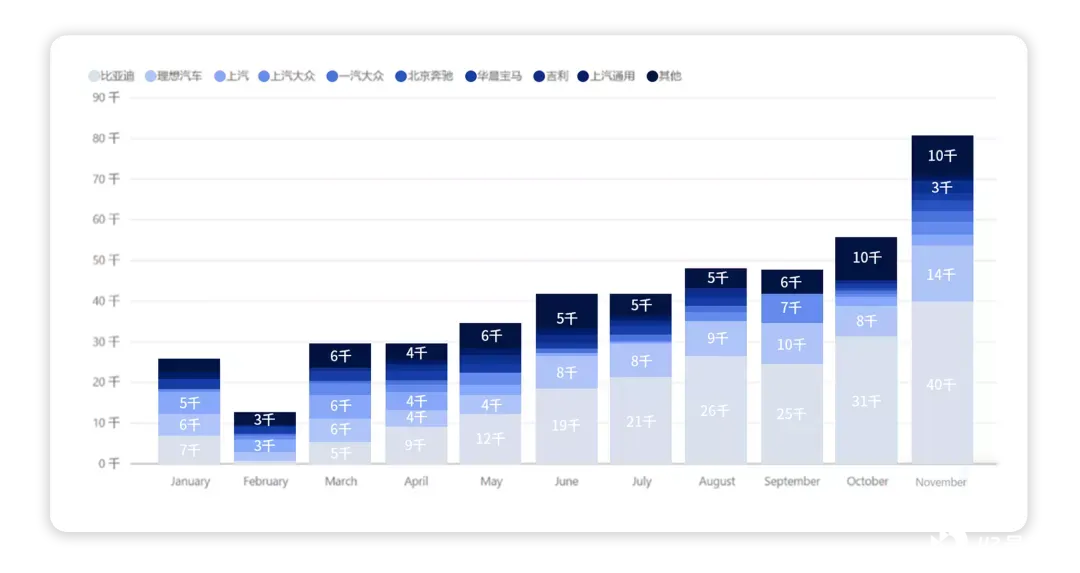
如果我们来复盘整体的走势,从产量数据来看,混动车型主要是围绕比亚迪和理想两家在逐步上量。中间主要的变化是:DM-i 全部去替换 DM-p;理想做了一次升级,在产品力上实现了突破,因此使得上下半年完全是不同的。
从上半年的竞争格局来看,还是比较乱的,到下半年格局就清晰了。
备注:国内自主上汽和吉利的插电产量,出现了前高后低的盘面。
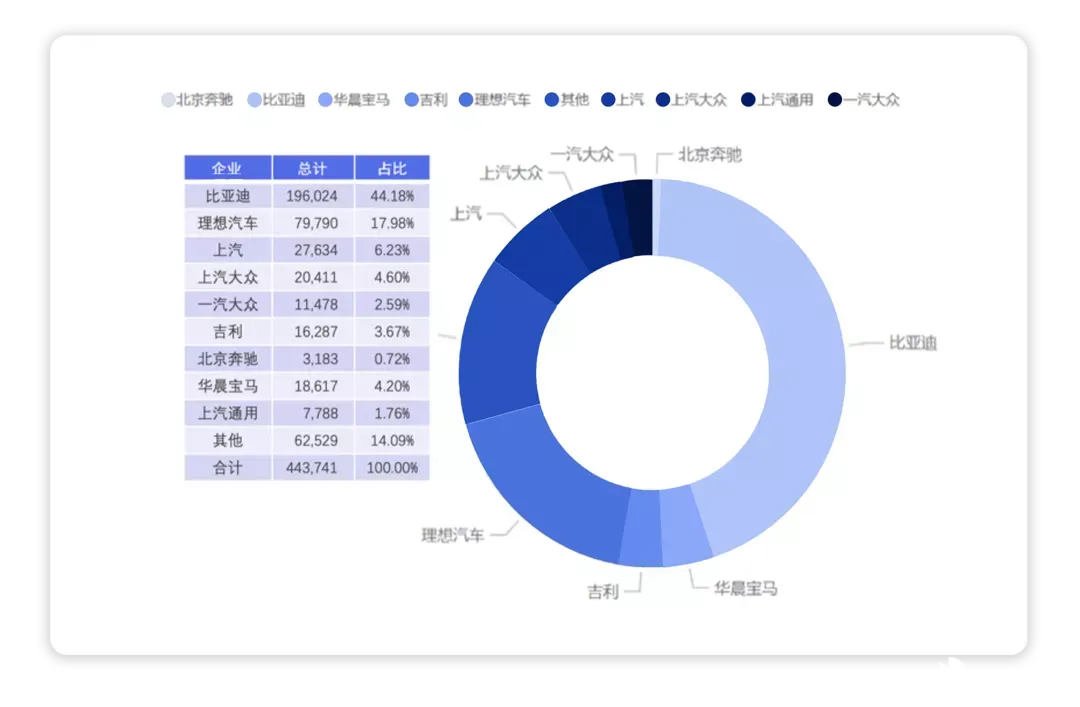
也就是说,随着两家的上量,比亚迪整体占了 44.18% 的份额,理想占了 17.96% 份额。后面跟随大概 5-6% 的份额。
从目前整体的情况来看,前两家和后面跟随者的差距越拉越大。
相比于产量数据,终端上险数据更真实一些,这里确实能发现,依赖于牌照的城市,随着纯电的挤压,整体的需求随着大盘一起往上走。而更广泛的下沉市场,围绕不同补能路径的区分车型的打法,在下半年的需求开始加速。
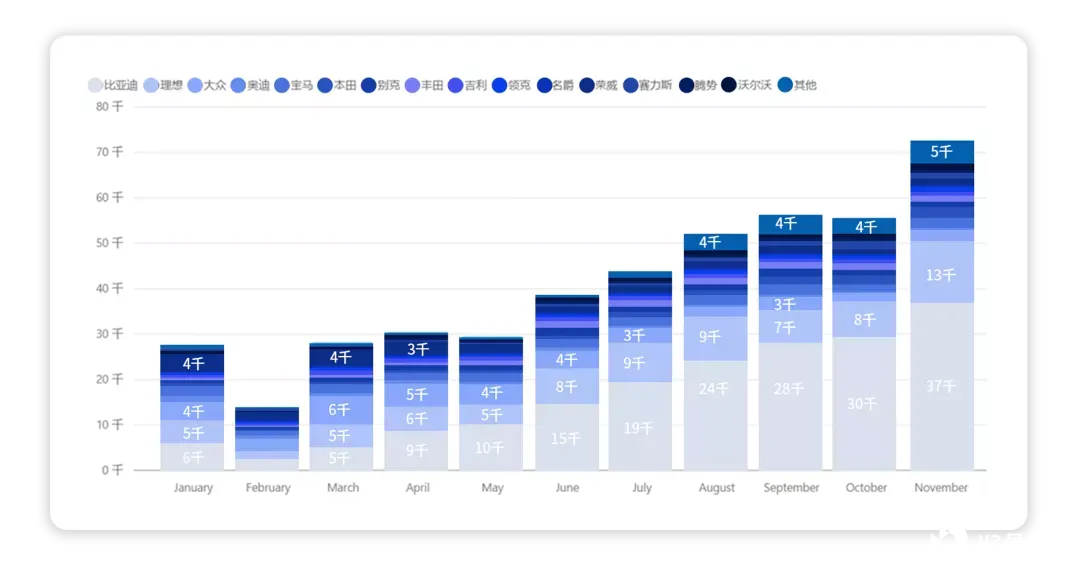
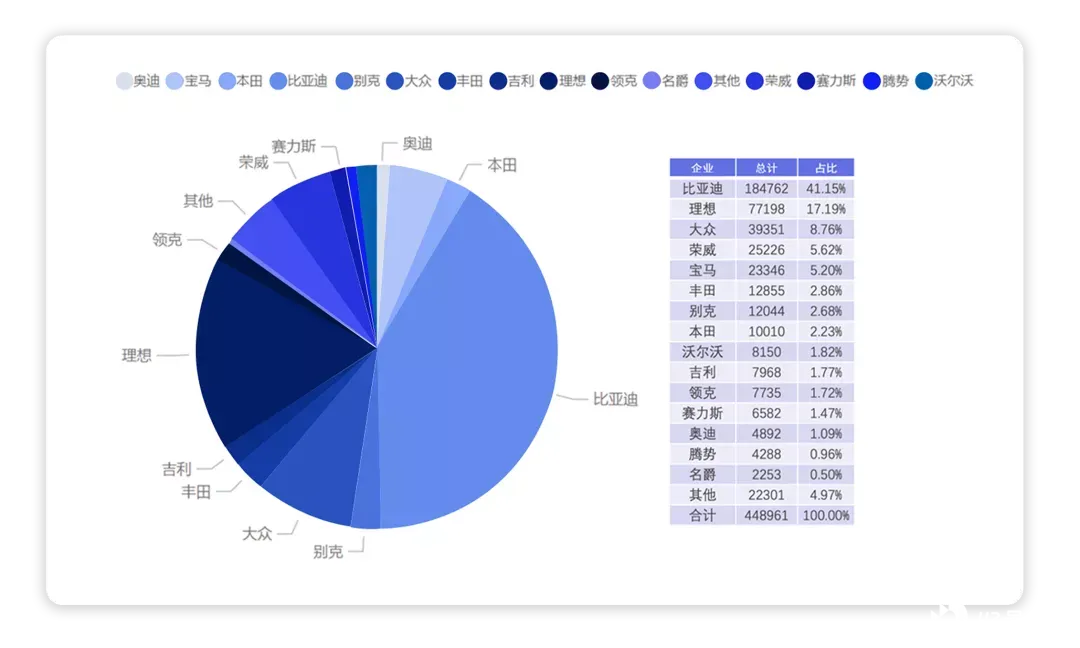
从终端数据来看,比亚迪市场份额为 41.15%,理想为 17.19%,大众为 8.76%,这个趋势变化会在 2022 年会进一步强化。
到底差异在哪里?
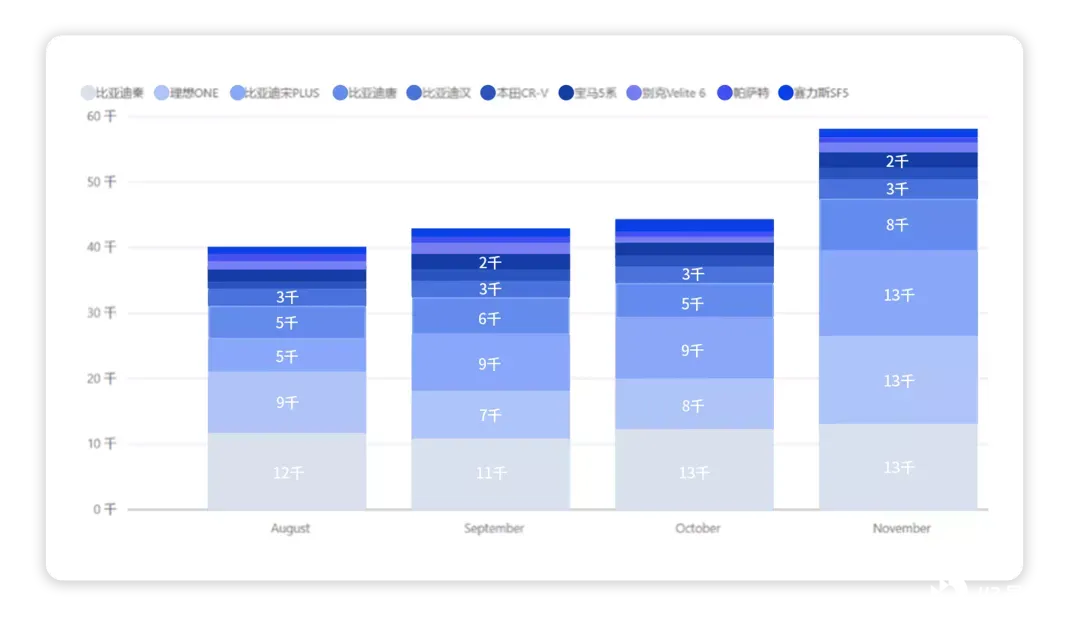
我觉得从近 4 个月的数据能看出来核心问题。
插电和增程在这段时间主要是由比亚迪秦 DM-i、宋 DM-i 和唐 DM-i 和理想 One 这几台大单品来主导的,甚至比亚迪汉 DM 与之相比都逊色不少。我个人觉得在预测问题的时候,还是有一些决定性因素的:
○比亚迪:其实用了非常激进的措施去推进 DM-i 的上量,也就是在一定补贴、新能源和积分和购置税减免的基础上,把整体的成本全部压下来,把油车的份额拿出来牺牲掉了。从整体战略,这不是仅仅造车的问题,完全是在压缩成本的基础上,提高产品的特性,尽可能让插电显得更有性价比。
备注:在这里一定要上配置,然后定合理的价格,忽略大城市的牌照因素,为长远打算。
○理想 One:这台车其实从逻辑来看,是一台有绿牌自带补能(加油)的电动车,在大型车辆需求上扬的时代,真的是一个很优秀的产品设定逻辑,随着换代产品力加强,进入了自我强化的产品逻辑里面。
也就是说,我觉得市场在这里会不约而同选取相似的策略,要么类似华为搞的增程新品牌,去全力加强自带补能的点。如果上汽和吉利改革自己的插电系统,是要把兄弟部门油车的性价比打下去的,这里有一个大战略取舍的问题,舍不得孩子套不着狼(要有牺牲)。
小结:如前所述,按照目前的态势,插电混动基本不太受到补贴退坡和电池涨价的影响(电量低),这块在 2022 年增长应该潜力很大。在之前我们看到长城、长安也在尝试拓展插电混动,应该在 2022 年能看到一番动作。







