

接昨天的文章《二线电池厂家的生存格局 1—— 做方壳的几家企业》,新年假期里面把二线电池企业的情况梳理完。
二线电池企业里有三家比较典型,我们来重点看一下:
● 国轩高科:11 月 1.08GWh,1-11 月 6.6GWh,走铁锂路线以后整体的策略非常清晰
● 亿纬锂能:11 月 0.47GWh,1-11 月 2.59GWh,亿纬锂能涵盖的产品线很多,在动力领域软包和方壳都有,有点限制自身的上量
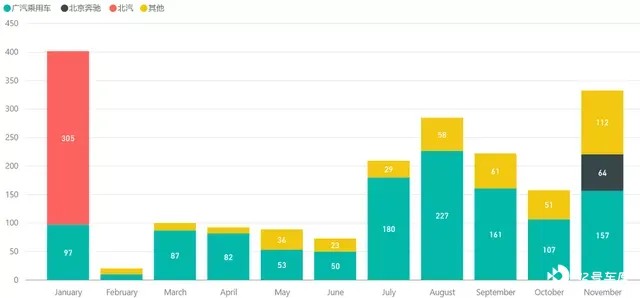
● 孚能科技:11 月 0.33GWh,1-11 月 1.98GWh,年初北汽占了 20%,后面围绕广汽供应,但量还是没上去,11 月开始供应奔驰的 BEV
我个人判断,中国做软包三元的路线太难,所以这条技术路线走不通以后,接下来可能转去做 600mm 左右的短刀片铁锂,效果会比较好。而国轩的圆柱铁锂路线是否能持续,可能对电池工艺,特别是在解决漏液问题上存在一些挑战。
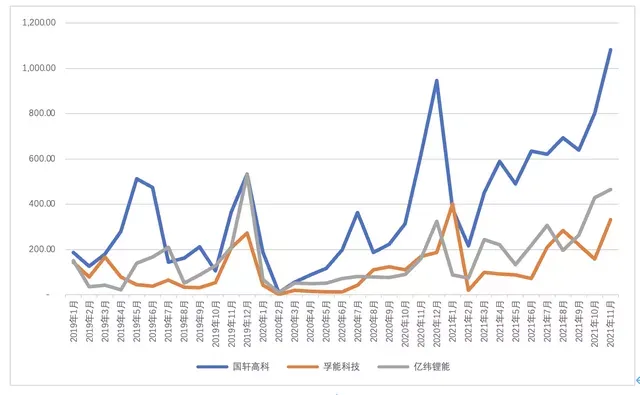
从客户的分布来看
(1)国轩高科
国轩高科的客户结构,下图 2 展示得比较清晰:上汽通用五菱、江淮和奇瑞三家作为基本盘,然后也做了长安、零跑的 A00 级别 BEV。
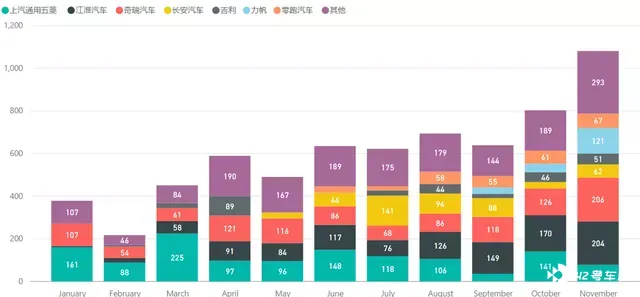
国轩高科在乘用车方面,目前局限于用在低成本的 A00 汽车上,由于面临成本上升的问题,使得几个客户上量的能力存在天花板。
(2)亿纬锂能
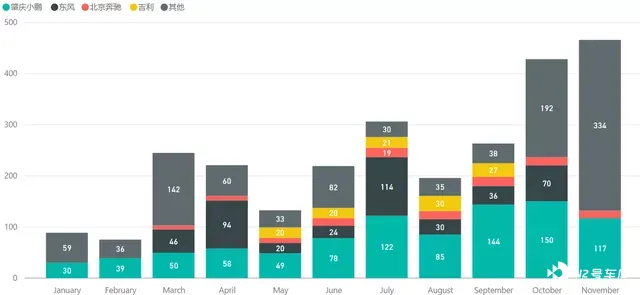
亿纬锂能的产品线其实包含了不少的商用车(方壳的磷酸铁锂产品),所以乘用车这块主要包括小鹏的 BEV 和奔驰的 PHEV,总体来看围绕软包路线下一步确实要转型。
后面亿纬锂能往高镍圆柱方向去转型,整体方向还可以。
(3)孚能科技
孚能科技除了年初的北汽一批车以外,核心围绕广汽乘用车的需求;总体的需求比较散,其中,11 月开始有了北京奔驰 BEV 的需求,这部分是后续比较大的看点。
但是我想说的是,后面开拓新客户该怎么办?这么多家企业里面,孚能是唯一不做铁锂的,后面往储能或者其他高安全路线的方向也挺难转的。
三元和铁锂的区分
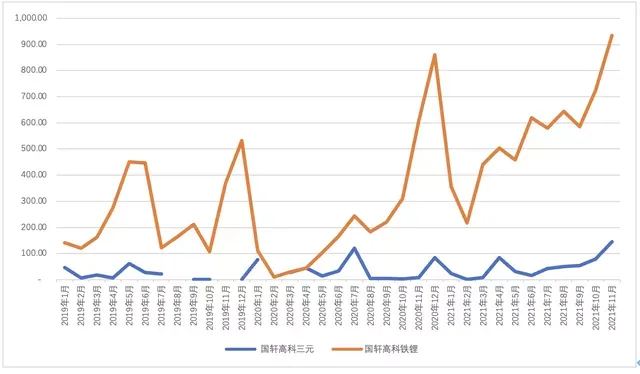
如前所述,在这几家里面,国轩高科在铁锂方面做了挺迅速的转换。
目前国轩高科三元和铁锂的数字分别为 0.537GWh (占比 8.1%) 和 6.06GWh (91.8%)。我比较困惑的是,大众后面和国轩是怎么个操作,是基于方壳来做三元还是围绕方壳铁锂的路线做 CTC。
亿纬锂能的情况:
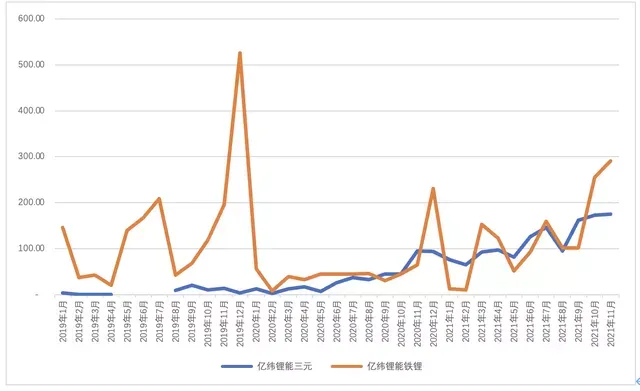
●在 2019 年时,是完全围绕磷酸铁锂做商用车;
●到 2020 年开始和 SK 合作,围绕三元在一步步做软包三元路线;
●2021 年这条原有路线遇到挑战以后,在产能扩张上的速度也不快;
●倒是围绕磷酸铁锂的需求起来以后,非常坚决地往这个方向在提升。
小结:我个人觉得,软包后续改变封装工艺,转去做刀片铁锂可能是一种比较好的做法;而大圆柱这边,不管是做铁锂还是做高镍(需要攻关全极耳)都有发展的空间。明年对于所有的二线电池企业最大的挑战是怎么控制成本,或者说怎么拿到原料。

