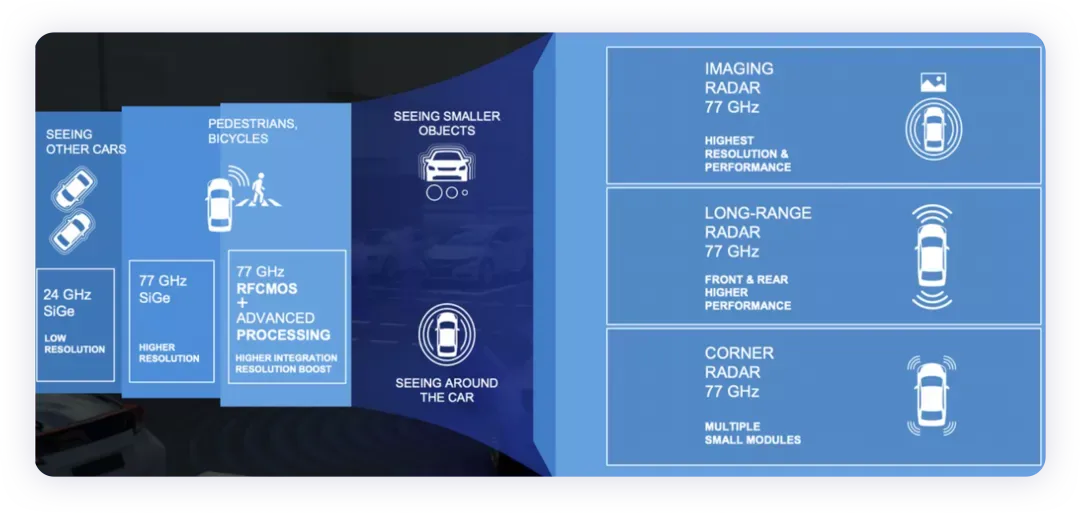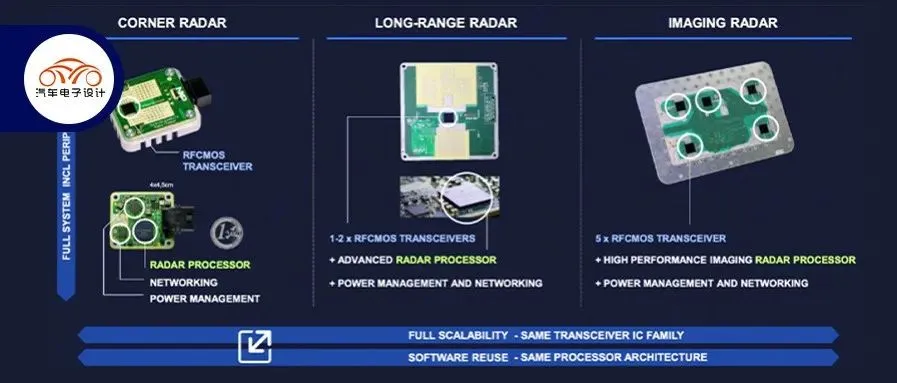
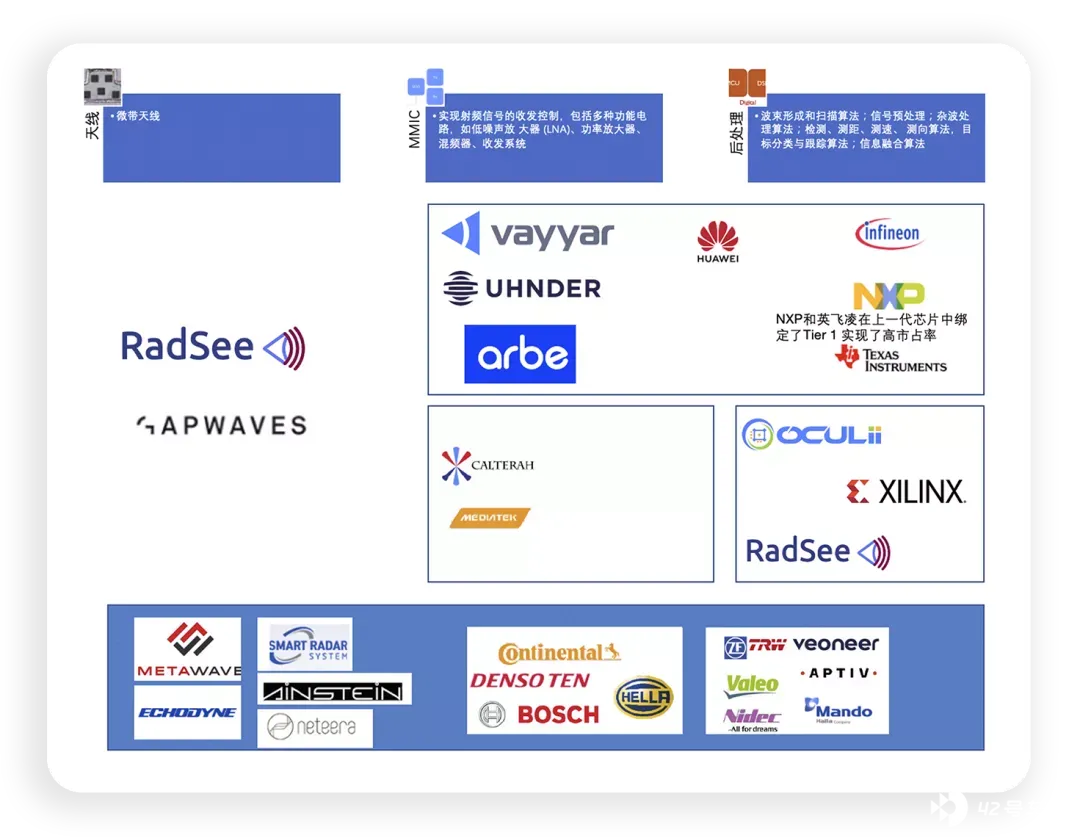
接昨天的文章,在车用毫米波雷达领域,国外这么多企业的竞争格局,大部分还是围绕天线、芯片(MMIC 和后处理)来进行的,所以我们能看到这些企业最终是和传统 Tier 1 进行合作,然后把自己活成 Mobileye 的样子。
我觉得可以从整体格局来看,毫米波雷达的进化格局。
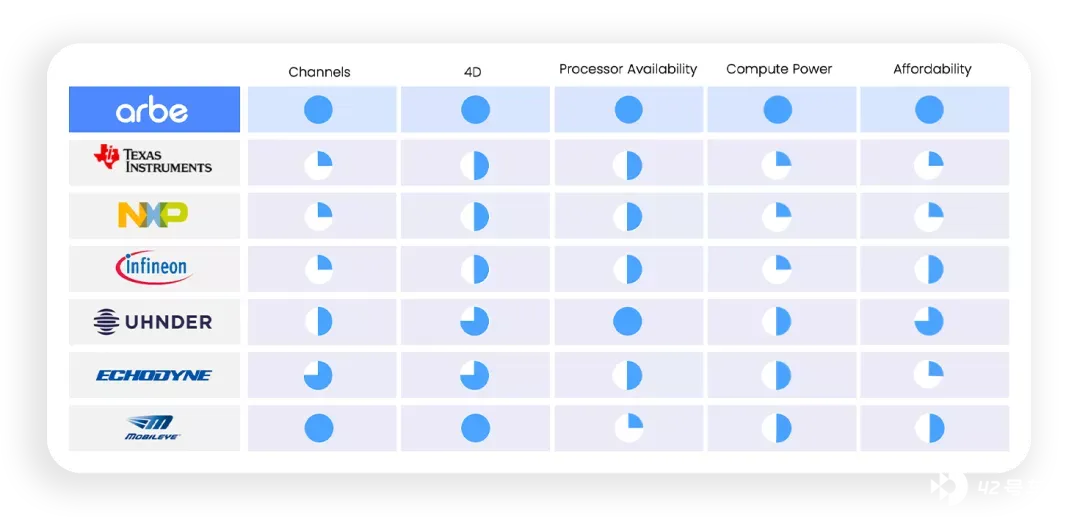
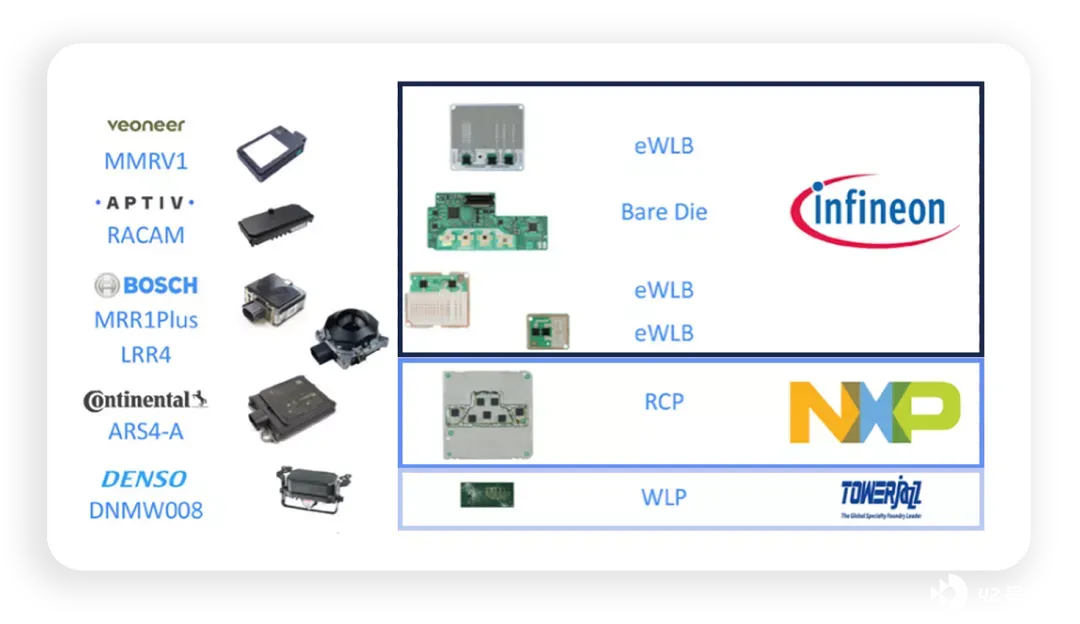
入芯片的供应格局
雷达市场的需求在增大,在普及 ADAS 的阶段,一般的车辆只需要一个前向长距毫米波雷达,内置算法来完成 FCW、ACC 的功能。在 L2-L3 阶段,汽车需要 1 个前向长距 + 4 个角雷达(目前大部分所有的车辆都是这么配置的),但是这里的核心问题是,做这个雷达的是否还是传统 Tier 1,是否有可能整车企业直接和芯片企业进行对接,然后让代工厂把这活干了?
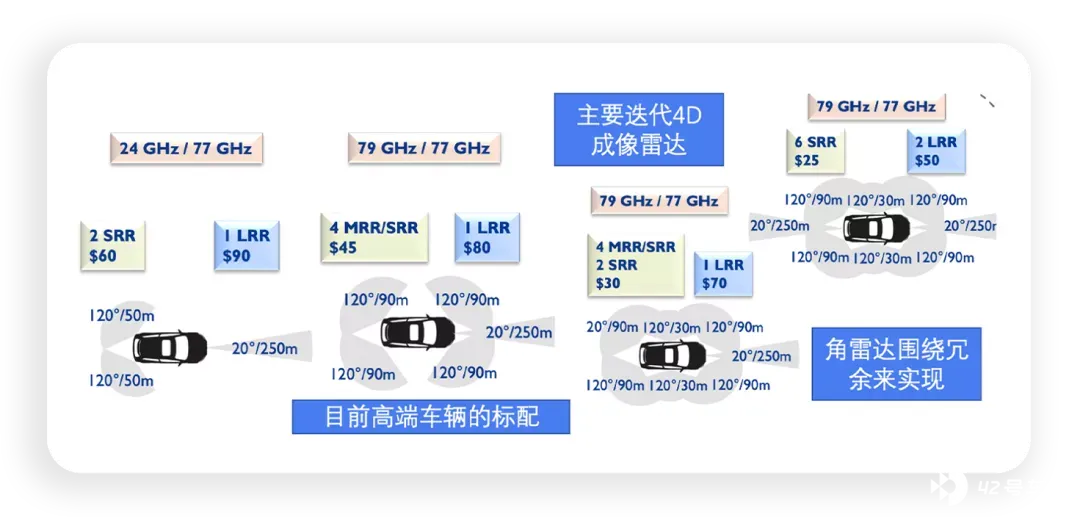
从这个逻辑上,可能有两类整车企业:
●依靠外部整合的整车企业:
由 Tier1 提供毫米波雷达与摄像头融合的方案,也就是说可能把视觉和毫米波的算法结合之后,形成一套较为完整的感知方案。实际上这种趋势是延续之前 Tier 1 和芯片厂家强耦合之后的过渡关系。
●强势的整车企业:
在过渡到 Zonal 控制架构以后,选用整套解决方案,结合硬件代工(好多 4D 毫米波创业企业可能变成工艺为主导的加工单位了)实现自身做集成的管理办法,配合图像和图像雷达算法(甚至加上 Lidar 的图像) 。
在这里,原有的英飞凌和 NXP 提供的方案为:
●恩智浦:S32R45/S32R294
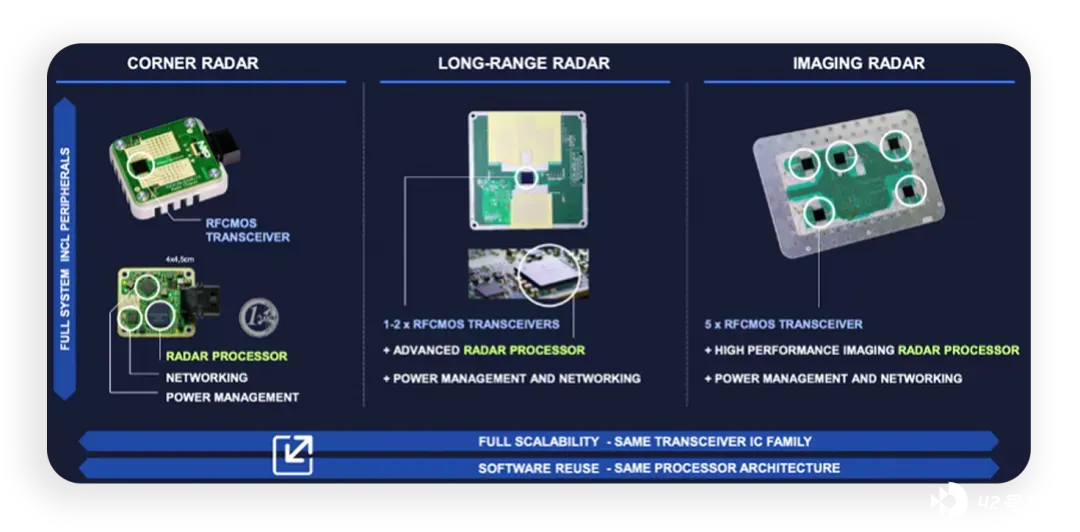
恩智浦推出的是 S32R45 雷达处理器和 TEF82xx 收发器;低成本的方案,面向角雷达和前置雷达方案为 S32R294 雷达处理器并结合了恩智浦 TEF82xx 收发器。
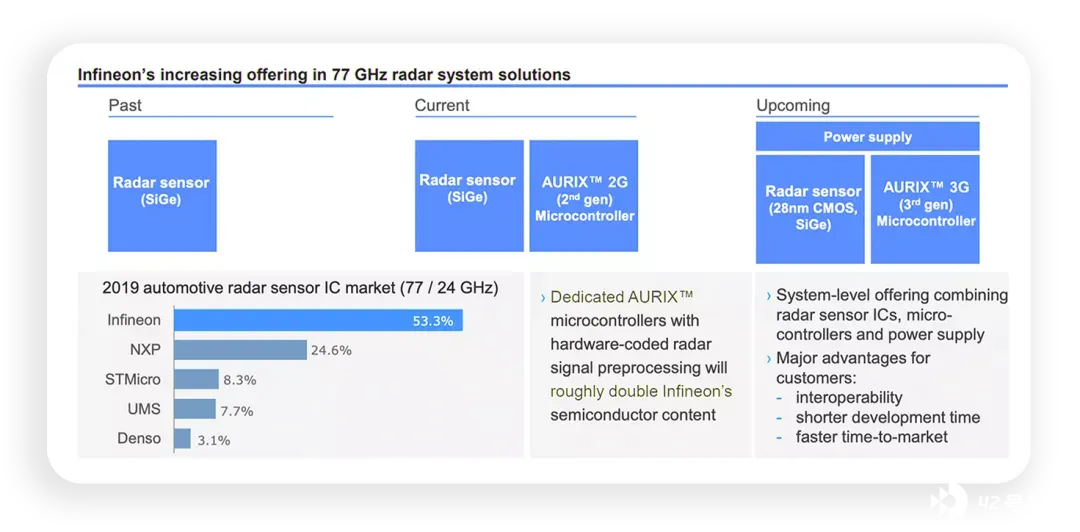
也正是由于英飞凌在汽车雷达芯片的统治地位,其在 4D 毫米波雷达上的进展就比较慢。
●德州仪器
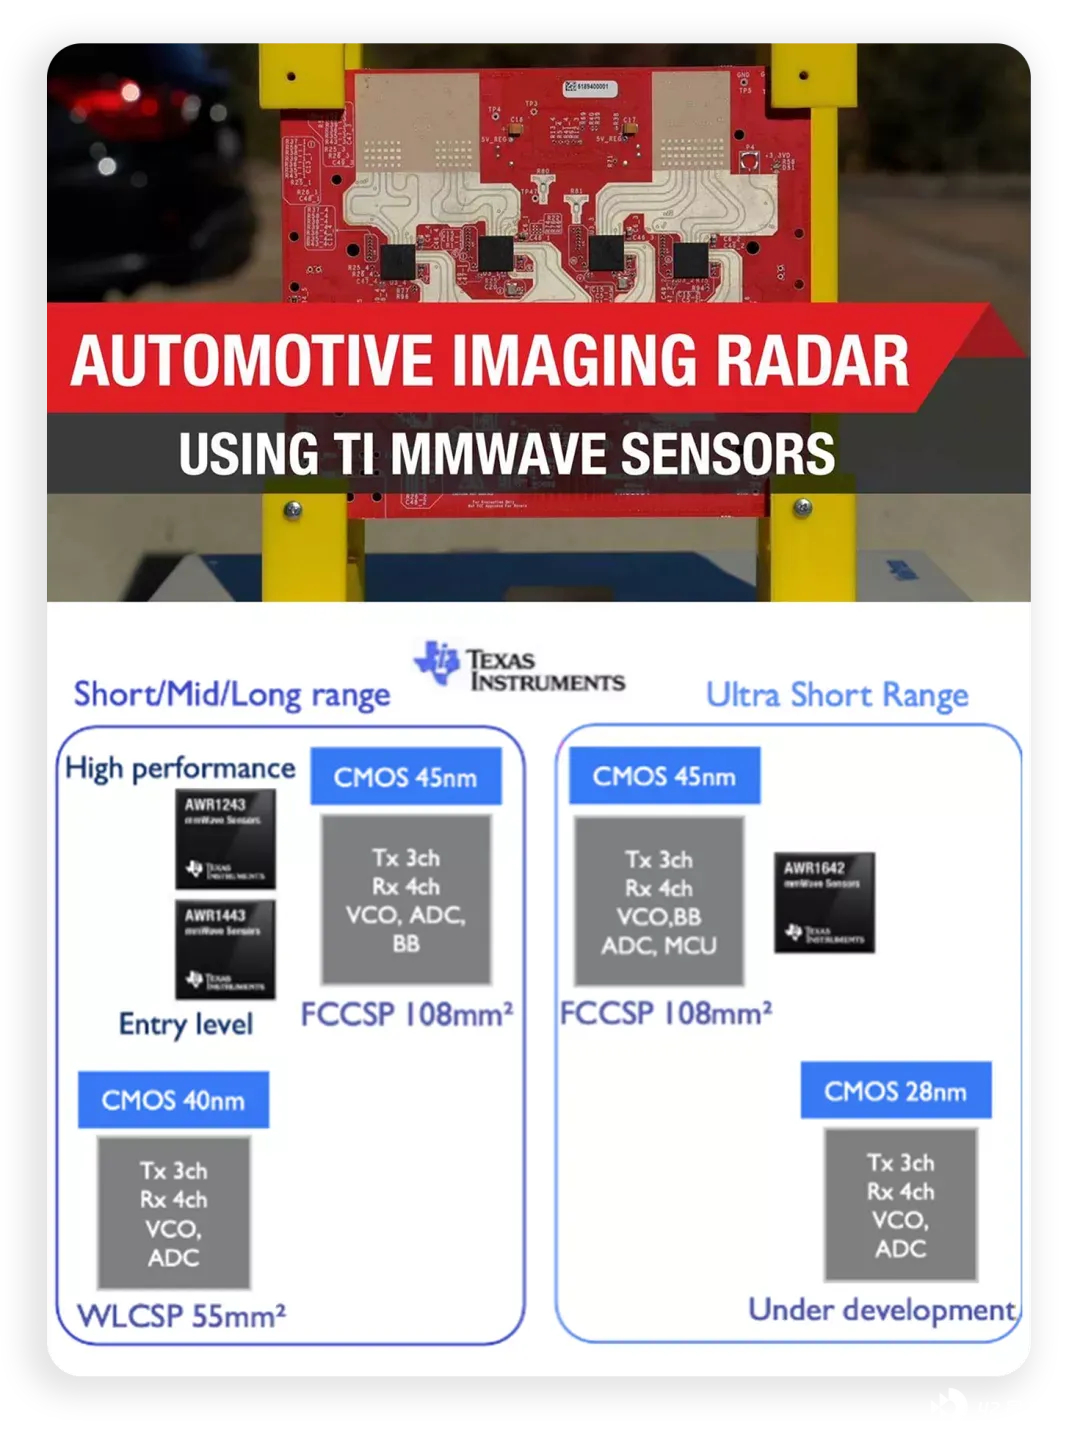
德州仪器在毫米波芯片领域是开放式打法(努力很久没有 Tier 1 买单),提供一站式解决方案 AWR2243,包含收发器平台解决方案包,包括硬件设计、软件驱动程序、示例配置、API 指南和用户文档, 含 2 芯片级联和 4 芯片级联方案,集成度更高的天线片上集成(AoP)芯片,使得自己成为了初创公司的 4D 成像毫米波雷达的主流方案。
初创公司的打法
●Arbe
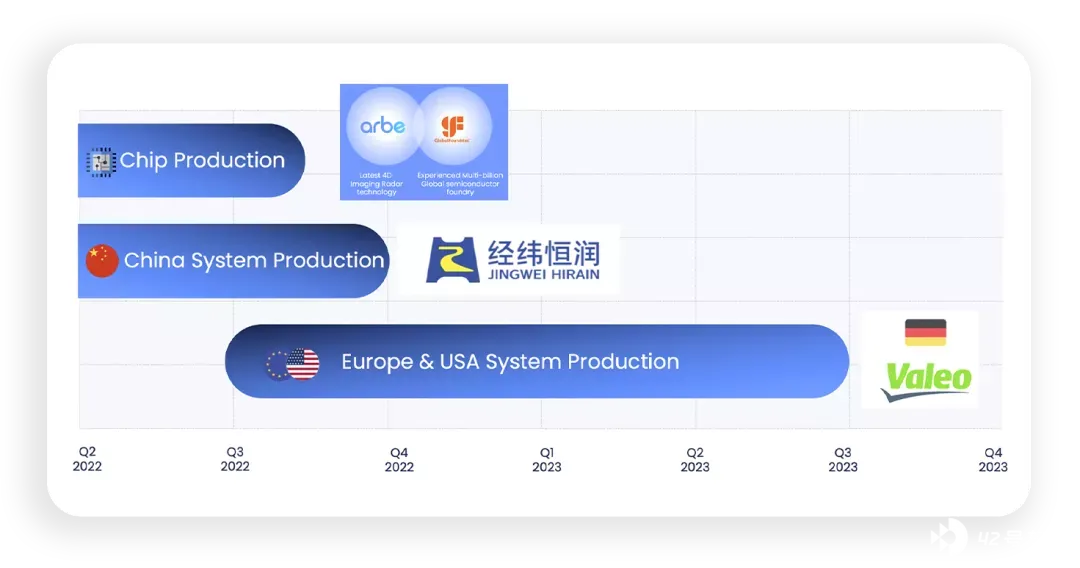
这是一家已经上市的企业(可以通过投资者的定期交流看到一些信息)采用格罗方德半导体公司 22nm 射频 CMOS 工艺来做 4D 成像雷达处理芯片 ——RFIC,附加自研算法和原创天线设计,推出了车规级 4D 成像雷达芯片组解决方案 ——Phoenix,甚至弄出来一个 4D 毫米波开发平台。弄到后面,确实有要颠覆整体产业链模式的味道,让车企冲出来,这不是可以破局了么?
●Vayyar
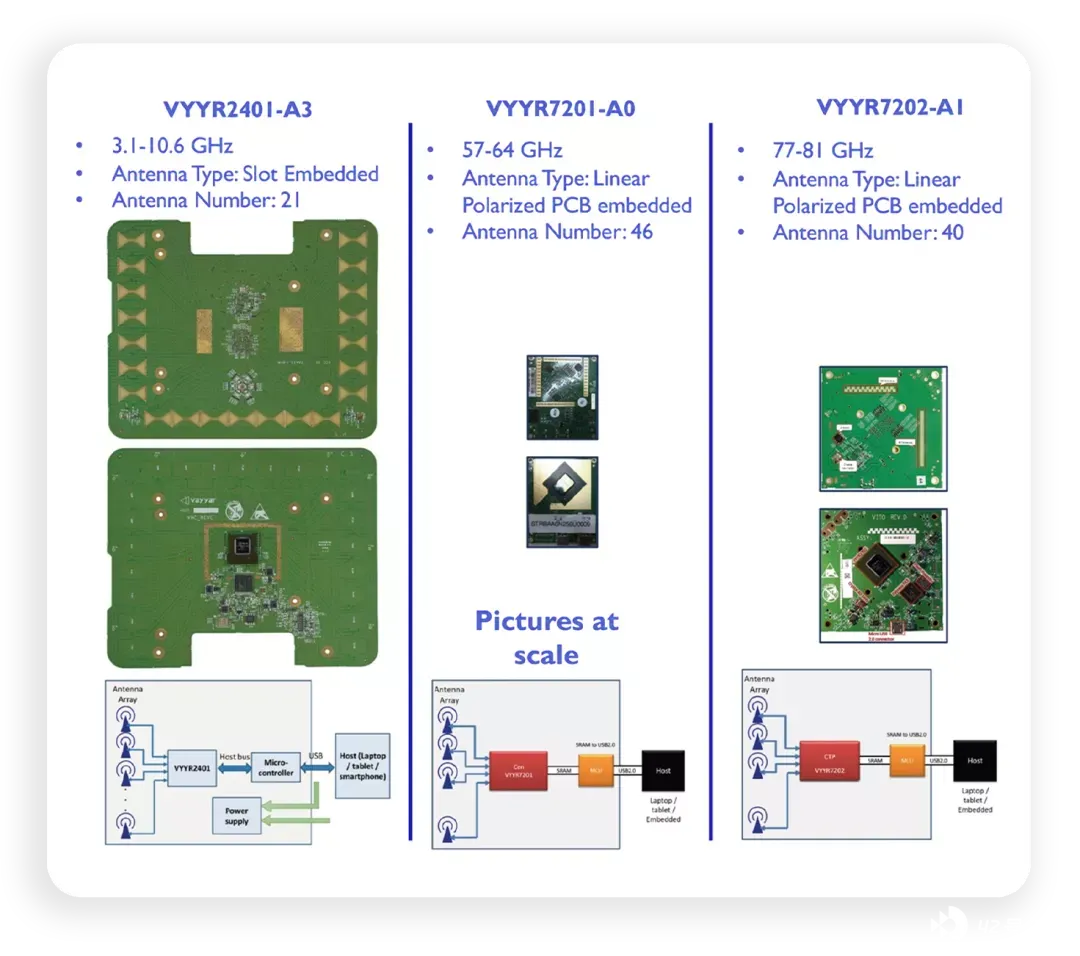
作为融资最多的企业,Vayyar 也是通过 SoC 芯片(ROC)来实现自己的商业价值的。SOC 芯片上集成了 72 个发射器和 72 个接收器,集成有一个内部数字信号处理器(DSP)和微控制器单元(MCU),可以进行实时信号处理,只需一个射频集成电路(RFIC)即可执行感测、计算、处理、映射和成像目标。从功能来看,包括入侵警报、儿童存在检测、安全带提醒和 eCall(碰撞报警)等,这个后面有详细的视频和拆解信息,后面再补充。
●Uhnder
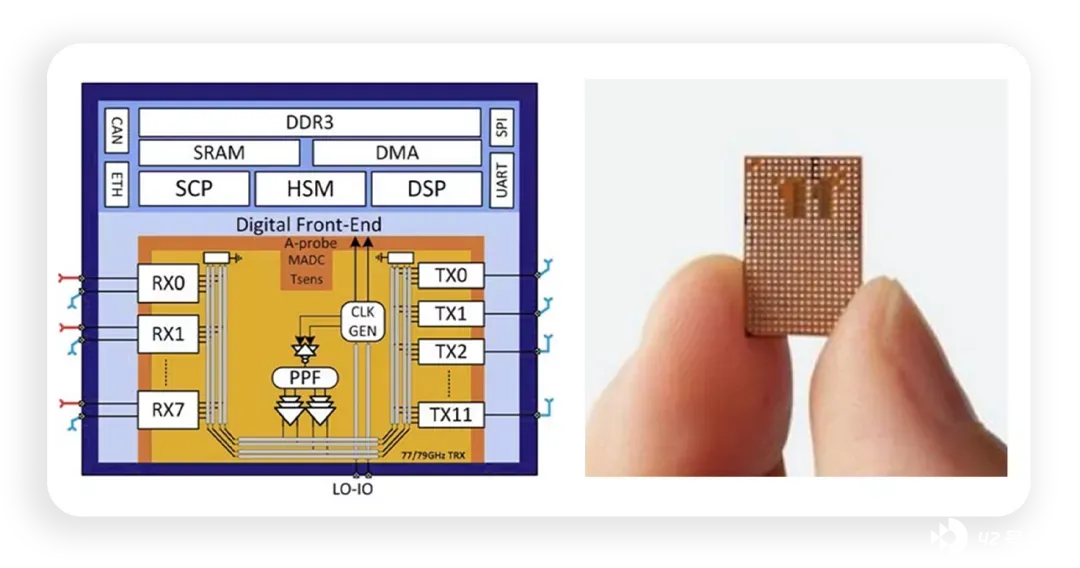
Uhnder 获得了不少车企以及森萨塔的投资,推出的是雷达 SoC 芯片,包括 12TX / 8×2 RX 77/79 GHz MIMO 收发器、数字信号处理、存储器和接口,也是类似一种通用型打法。
小结:随着芯片工艺壁垒的打开和需求的提升,4D 毫米波雷达的市场从 Tier1 的角度来看,很快就是一个红海市场(芯片厂家越来越介入和成长),传感器市场也将被逐渐拉平了。