

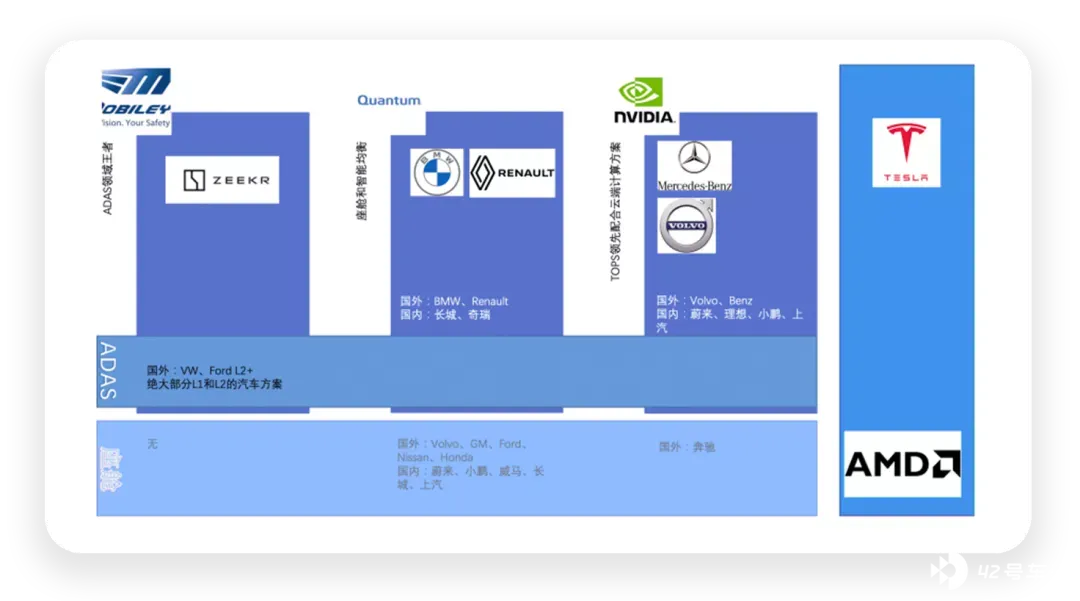
CES2022 年带来的很多有趣的东西,在这个舞台主要的亮点是看智能座舱和智能驾驶两部分内容,而这两个领域现在已经形成了比较有趣的格局。
●智能座舱
高通为主导供应商,通过这个桥头堡在往智能驾驶,也就是所说的 Digital Chassis 进发。
●智能驾驶
Mobileye 的核心本质是开发算法和芯片一替换的专有方案,这套在当前的竞争下似乎有些落伍了;而目前在这个领域占据主导权的主要是 Nvidia。
在开启 TOPS 大战以后,又把服务器端的计算要求提出来,也就是说给车企提供了类似特斯拉的边沿计算和云计算协同的发展路径;同时,Nvidia 还在做一些高端的座舱方案。
CES 2022 年各家的方案
●Mobileye
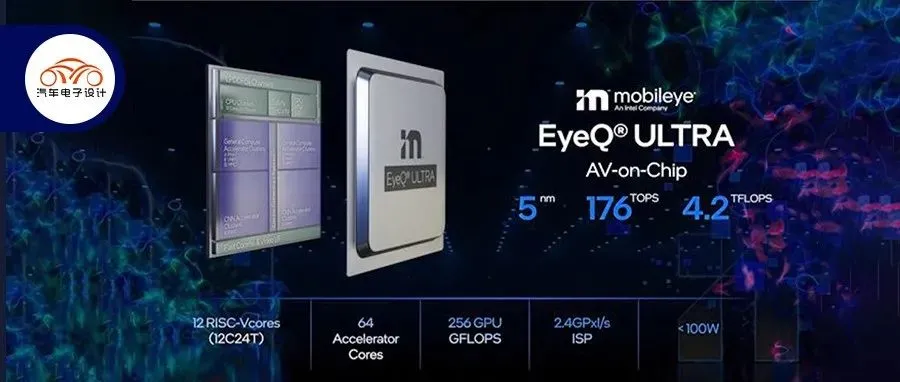
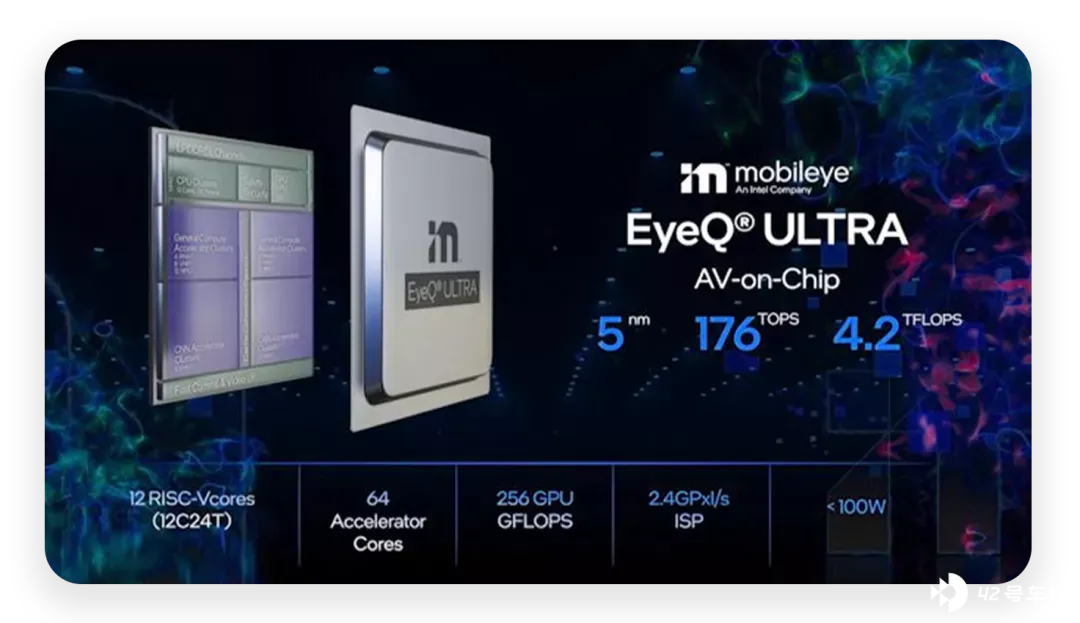
Intel 要拆分 Mobileye 以后,其实能看出来危机感。这次 CES2022 发布的下一代 L4 自动驾驶 SoC,5nm 工艺的 EyeQ Ultra 要在 2025 年推出,目标是实现 L4 自动驾驶(Robotaxi 和其他固定区域车辆的基础,在有限的天气条件下在已知且明确定义的区域内运行)。
Mobileye 之前的 L4 的硬件方案是由 6-8 个的 EyeQ 芯片组成,即针对量产市场足够便宜和演化空间的 SoC,拿出来的是 EyeQ Ultra,连接多个摄像头和其他感知传感器,官方性能数据是 176TOPS。从 Mobileye 来看,基于视觉的自动驾驶是一个相对成熟的技术领域,可以构建 ASIC,使用高度专业化的固定功能(有限的灵活性)。
EyeQ Ultra 内部的不同类型的内核(后面 4 组内核包含 Mobileye 的 “专有加速器”)包括 12 RISC-V CPU cores 、Arm GPU、 Arm DSP 、SIMD cores 、VLIW cores CGRA (Coarse grained reconfigurable array) cores 、Deep Learning cores 。
Mobileye 的出发点,是围绕着低成本、低功耗,从逻辑来看,这颗芯片的主要竞品是 Nvidia 的 Atlan SoC(将于 2025 年在同一时期推出),Atlan 仅 SoC 的吞吐量就超过 1000TOPS, Nvidia 高深度学习吞吐量,对于汽车企业来说确实很有吸引力。
TOPS 吞吐量的差异只是反映了两者之间设计理念的差异,Nvidia 的软件定义方法与 Mobileye 的特定任务加速器,是两种不同的路径,哪种方法会产生更好的结果目前还难下定论。
Mobileye 的方法是基于过往积累的技术方向和相关的自动驾驶算法,而 Nvidia 则为将来更灵活的方法敞开了大门(汽车企业要有更强大的武器才能追得上来)。
●英伟达
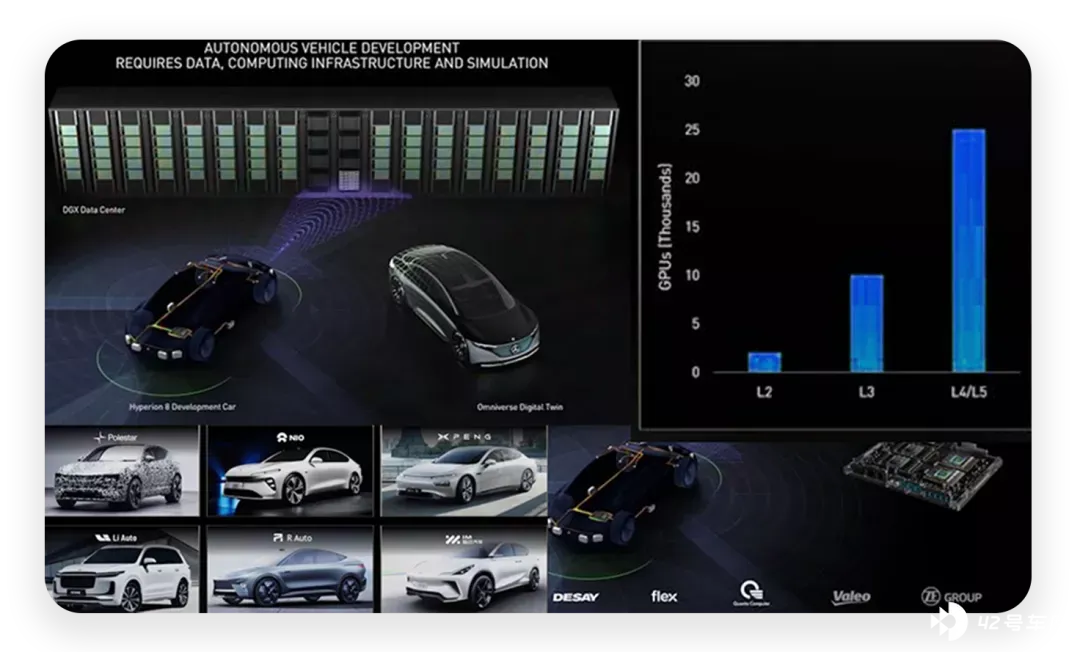
这次 CES 2022 英伟达的发布内容,主要是基于平台的考虑,Drive Hyperion 8 是围绕 9 个雷达、12 个超声波、1 个前置雷达、12 个以上的摄像头(价格配置到 1 万美金的传感器),2022 年开始生产。这一波最先用得起英伟达自动驾驶平台的都是中国汽车公司,小鹏、蔚来、理想、R 汽车、智己和 Polestar。
在软件上,英伟达搞出来 Drive Sim 用于生成驾驶场景来支持开发,不管是卡车还是乘用车,需要有巨大的基础后台设施计算来支撑(L5 需要 25000 个 GPU),这个赢家还是英伟达,在市场上占了大头 —— 这块也是由特斯拉引领技术路线,英伟达带着大家快速跟进。
●高通
这次高通其实讲明白了这个整体汽车产品线的故事,包括:
◎软件服务平台 Snapdragon Car-to-Cloud
使汽车制造商能够开发新的收入来源。车联方案 Snapdragon Auto Connectivity 4G LTE、5G、蜂窝车联网 (C-V2X)、wifi、蓝牙和卫星定位,可将车辆网联化。
◎数字座舱 Snapdragon Cockpit
包括信息娱乐、仪表和可视化 —— 在这个里面,基本是围绕安卓搭配来做,国外沃尔沃、雷诺、本田、通用、福特和 FCA 是采用原版安卓 Android Automotive ,国内几家汽车制造企业(蔚来、小鹏、威马、长城等)玩的是自己的安卓。
数字底盘 Snapdragon Ride 包括 Arriver 视觉感知系统, 高通公司使用的是与 Veoneer 合作开发的 Arriver Vision 堆栈,然后在 Veoneer 变卖过程中,直接把 Arriver 业务部门买过来,然后组成了数字化底盘的基础。
高通的打法,还是围绕开放性,这套 Snapdragon Ride 的视觉系统支持多个摄像头,包括更高分辨率的 8 MP 摄像头,采用模块化设计,车企和 Tier 1 可使用 Qualcomm 的完整堆栈或将视觉堆栈与其他地方开发的驱动策略堆栈集成,集成各种其他组件,包括停车辅助、驾驶员监控和地图众包。
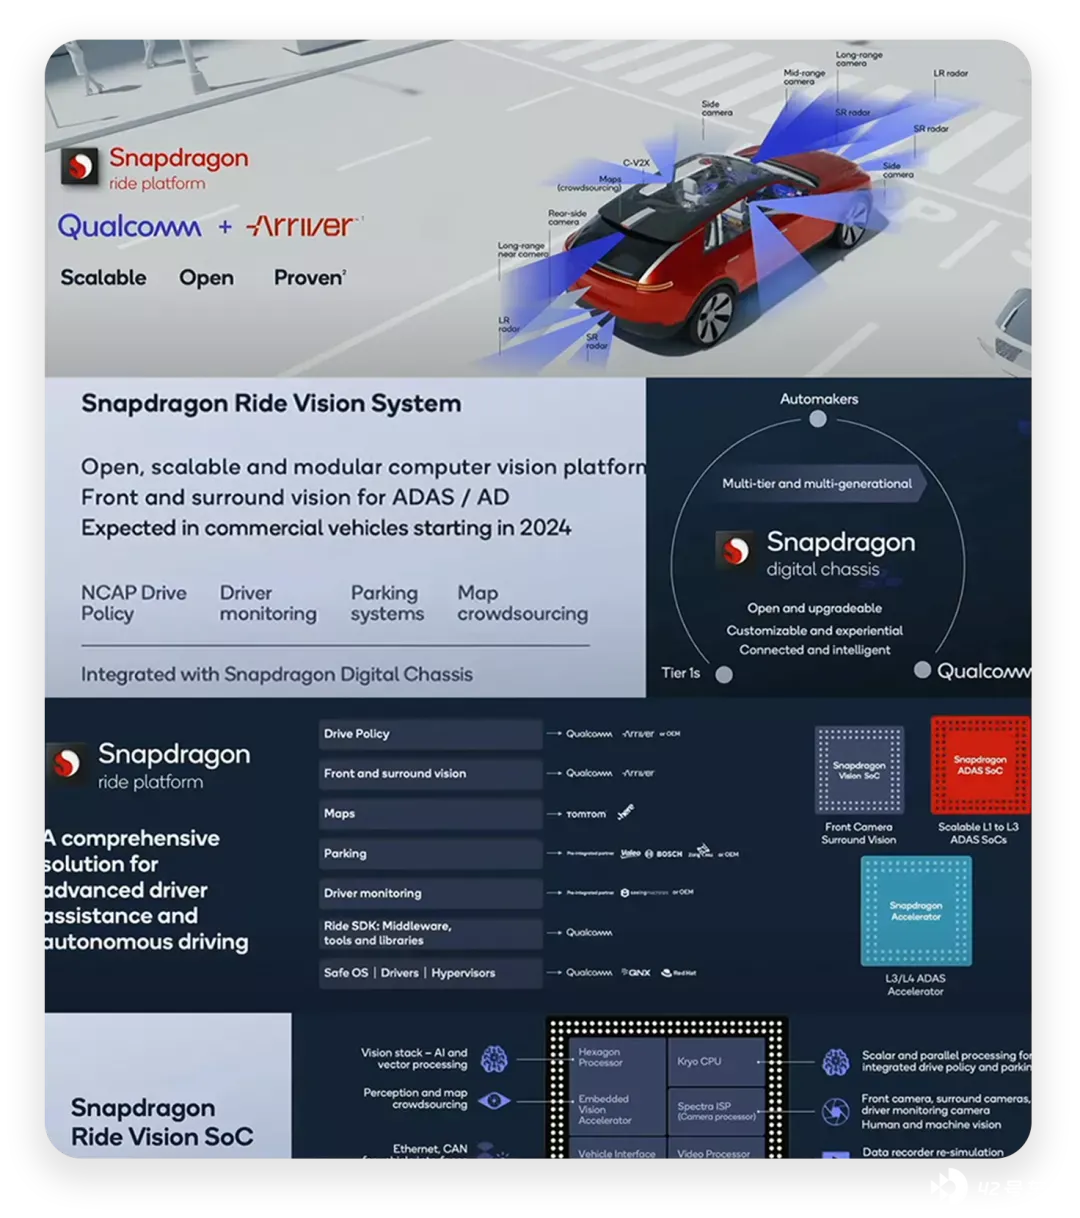
这套系统的量产时间大概在 2023-24 年,基本时间点和之前 ME 的系统差不多,这个时间点大概是通用汽车将成为首批使用 Snapdragon Ride ADAS 处理器和的车型,2023 年 Ultra Cruise 将在城市道路中使用,从 2025 年开始,宝马的下一代自动驾驶系统也会还采用 Snapdragon Ride 平台,接下来是 2025 年的雷诺,采用整个高通骁龙数字底盘平台。
小结:自动驾驶芯片厂家的全力推进,其实得到了汽车企业的大力支持,我们也能看到汽车企业在自建自动驾驶软件团队以后对于底层硬件核心支持的需求。随着车企逐步上手,这块灵魂其实掌握在自己的手里确实比较合适,国内做自动驾驶方面要独立出分支,肯定要跃过后两家。







