

作者:朱玉龙
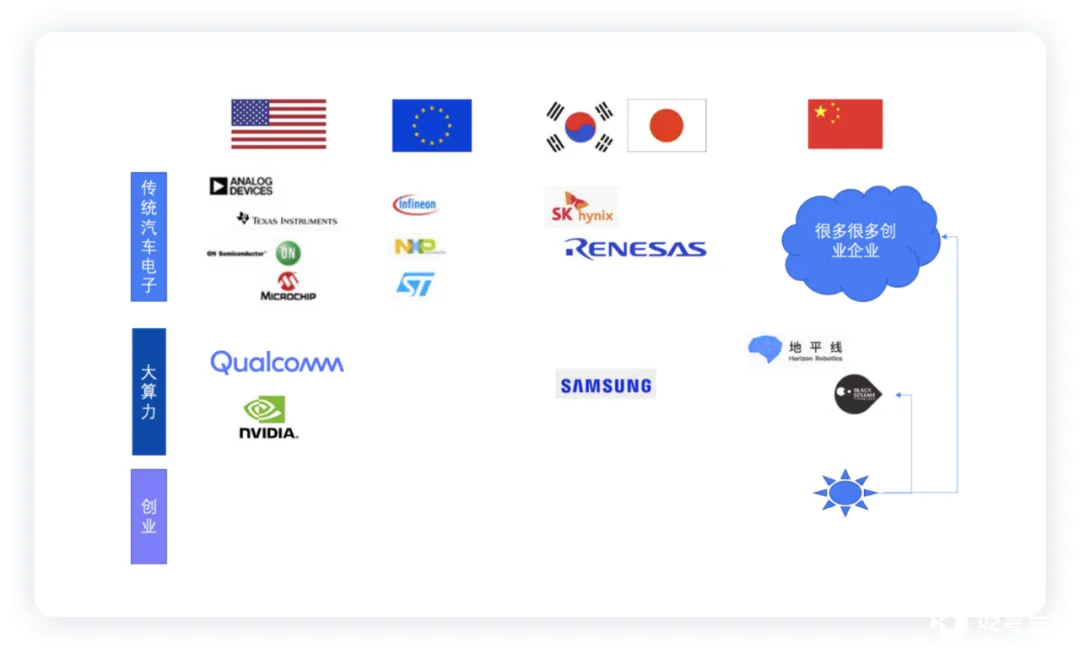
半导体技术目前是构成了汽车智能化的进化主体,也是推动电气化往前走的核心关键。所以在全球范围内跟踪市场和技术变化,围绕主要的汽车和新进入者的动态进行观察,还是很有意思的。
目前从欧洲营收和业务发展来看,值得重点观察的还是英飞凌、NXP 和 ST 三家,我想就过去的 2021 年业绩和业务开拓重点做一些梳理。
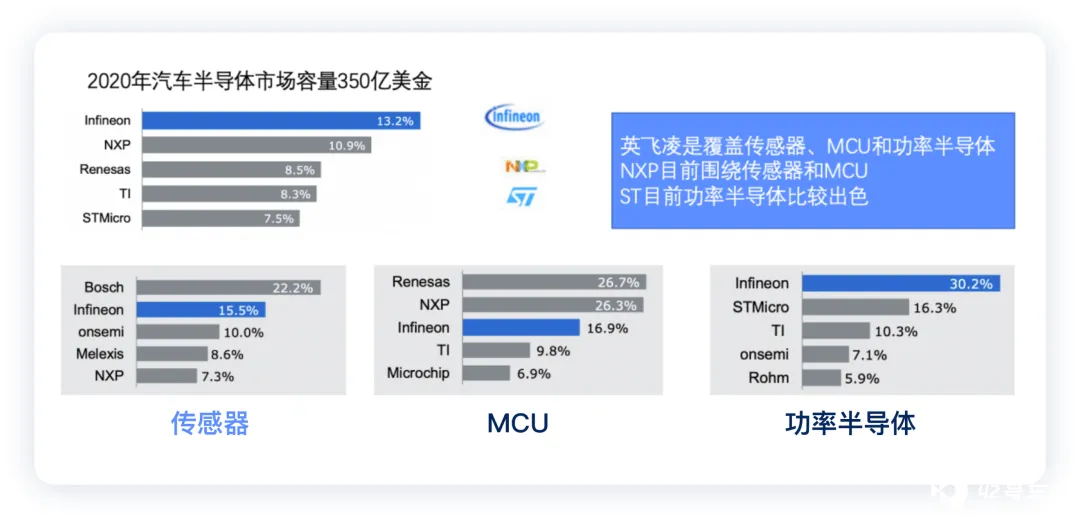
主要跟踪的理由,是基于 2020 年汽车半导体市场的收入还有现有业务的情况,但说明一下,传感器、MCU 和功率半导体并不是汽车半导体的全部。
英飞凌的 2021 年的情况
英飞凌
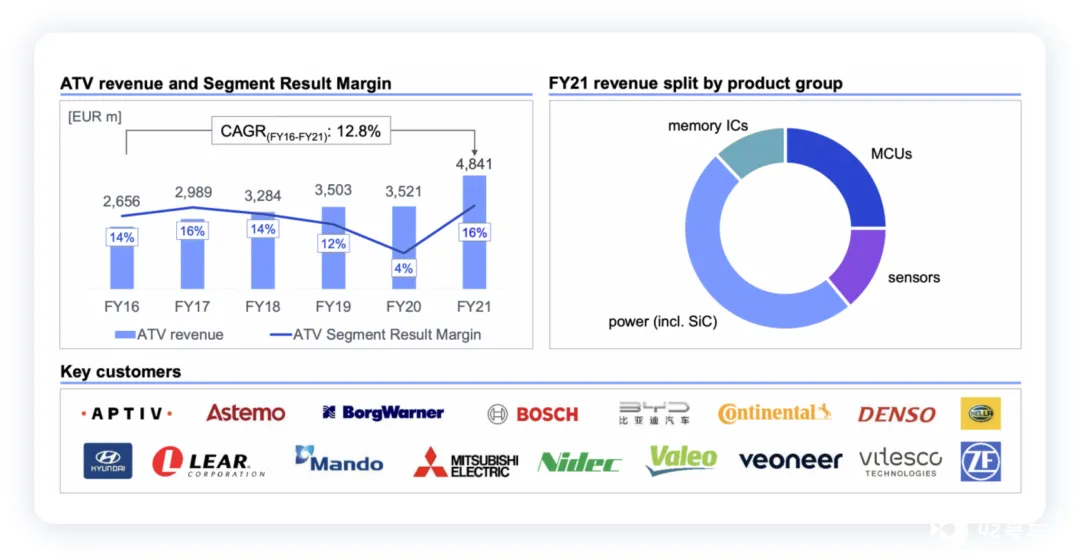
英飞凌 2021 年整体收入 110 亿欧元,增幅为 29%,营业利润率从 13.7% 增加到 18.7%(2008 年后新高),汽车业务收入 48 亿欧元,增幅为 37.5%。汽车产品中大约一半为功率半导体,主要是分离元件,IGBT 和 MOSFET;MCU 大约占 25%,传感器大约占 18%,存储占大约 7%。
在功率电子方面,英飞凌是全球最大的汽车 IGBT 供应商(市占率超过 50%),比亚迪也是英飞凌客户;如果考虑晶圆切割再封装的情况,英飞凌在中国市场占有率超过 60%。
在 SiC 方面,英飞凌的业务刚刚起步,客户是小鹏、现代、日系和美系。预测 2025 年 SiC 市场规模为 10 亿美元,市占率可能达到 30%。
从投入来看,英飞凌主要的投资聚焦于第三代功率半导体,将投资超过 20 亿欧元扩大 SiC 和 GaN 半导体的产能,在 2022 年 6 月动工。英飞凌将在马来西亚居林工厂建造第三个厂区,新的晶圆厂将于 2024 年夏季建成,第一批晶圆将于 2024 年下半年下线。
备注:这块似乎对于市占率有些乐观。
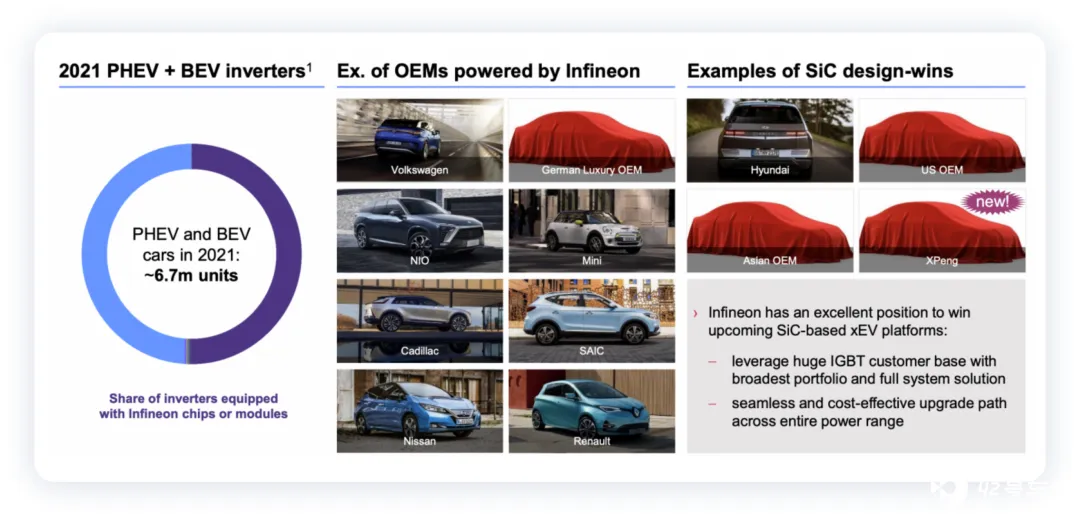
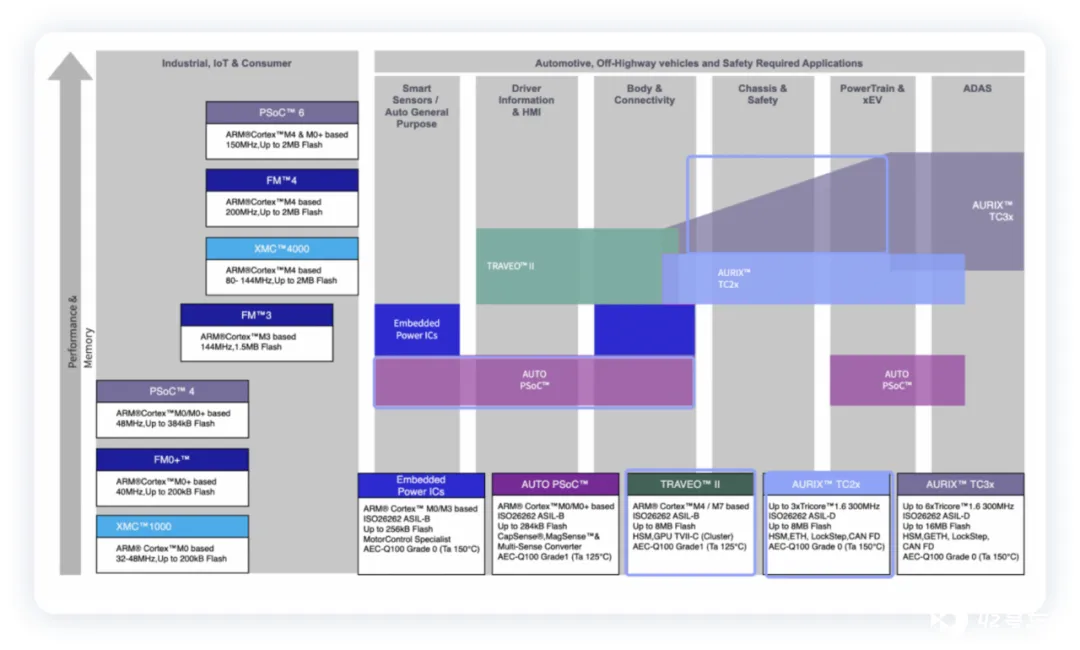
英飞凌汽车领域十大客户是:博世、大陆汽车、日立、电装、安波福、京滨、法雷奥、万都、海拉、比亚迪。从目前来看,英飞凌在动力和底盘领域 MCU(TC3x)占比较大的优势,主要是依托于前几大客户的绑定。
NXP 和 ST
NXP
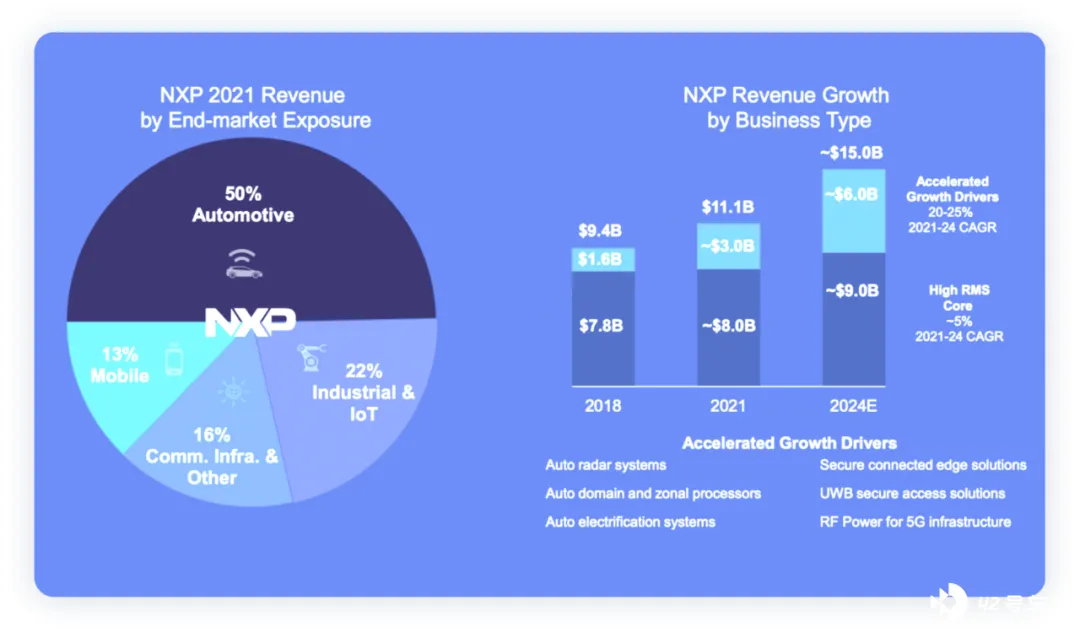
2021 年 NXP 整体收入 111 亿美元,同比增幅 29.1%,汽车业务收入达 55 亿美元,同比增幅 44.7%。
由于聚焦在 MCU 和感知方面,NXP 开始在工艺方面寻求创新,开始导入台积电 16 纳米 FinFET 工艺(之前最先进的是 28 纳米 FD-SOI 工艺)。首先使用 16 纳米工艺的是 S32G2 和 S32R294。S32R294 则是针对 4D 毫米波雷达的芯片,之后还有 S32R45,引入了 ARM Cortex-A53 内核和 Cortex-M7 内核。具体展开的研究,等有时间专门做一个专题深入。
ST
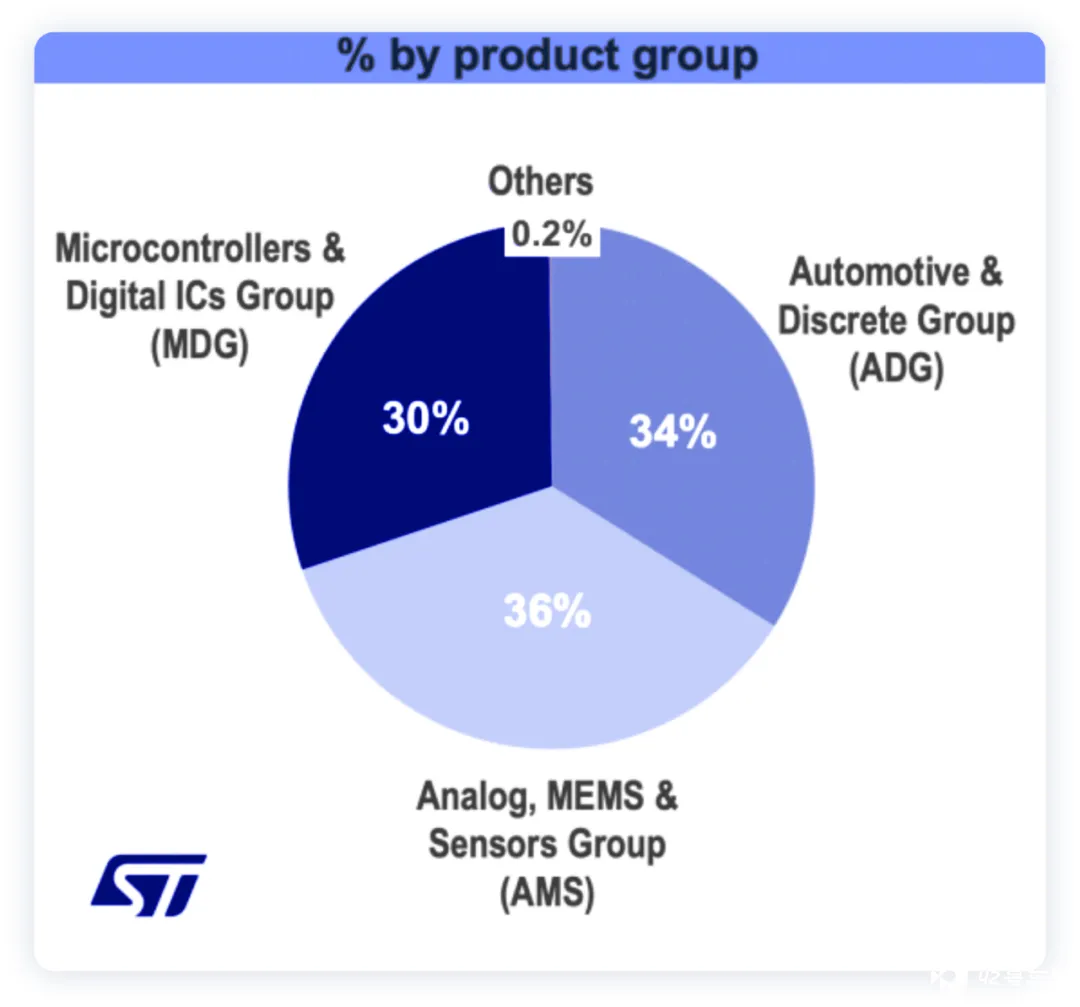
2021 年 ST 收入 127.6 亿美元(增幅 24.9%),营业利润率从 14% 增长到 19%。ST 的汽车业务占总体收入的 34%,前十大客户依次为苹果、博世、大陆汽车、惠普、华为、Mobileye、任天堂、三星、希捷、特斯拉。
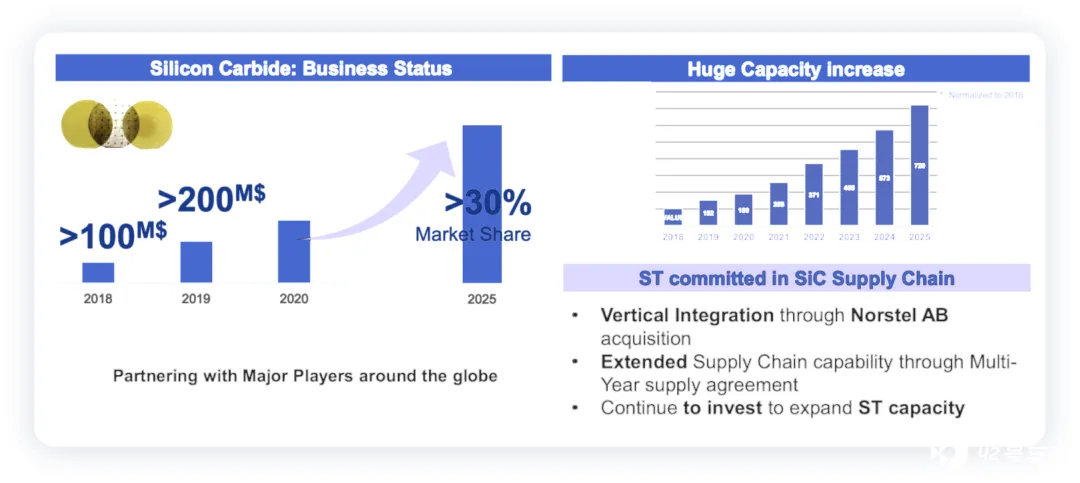
从汽车业务来看,ST 是特斯拉 SiC MOSFET 独家供应商(代工模式),新增的部分主要包括在 SiC MOSFET 现代汽车和与雷诺建立战略同盟,供应先进的功率半导体芯片。从目前来看,ST 在车载 SiC MOSFET 市场占有率超过 60%。
小结:随着越来越多的半导体公司切入汽车业务,特别是很多新势力愿意增加非安全属性的、好玩的功能,其实汽车半导体产商是有了比之前好很多的发展机会,特别是传统汽车半导体公司的拓展主要聚焦的方向 —— 功率半导体和感知这部分。







