万博 发自 副驾寺
智能车参考 | 公众号 AI4Auto
蔚来汽车,迎来了最艰难的时刻:
最新发布的财报显示,2021 年第四季度,蔚来净亏损 21.43 亿元,达到两年来亏损幅度之最。
毛利率 17.2%,2021 年四季度最低。交付车辆 2.5 万辆,环比增长 2.4%,也是近 7 个季度最低。
毫无疑问,蔚来紧盯的高端市场,没多少 「矿」 可挖了。
这一点,李斌也很明白,所以在电话会议中,李斌给出了蔚来脱困计划:
加大研发,进军中低端。
高端市场卖不动了
蔚来最新财报出炉,里里外外透露着一个信息:
增长乏力,高端市场卖不动了。
财报显示,去年第 4 季度,蔚来总营收 99 亿元,较上个季度增长 1%,较上年同期增长 49%;汽车销售收入 92.15 亿元,环比增长 6.7%,同比增长 49.3%。
营收增长幅度,最近 7 个季度最低。
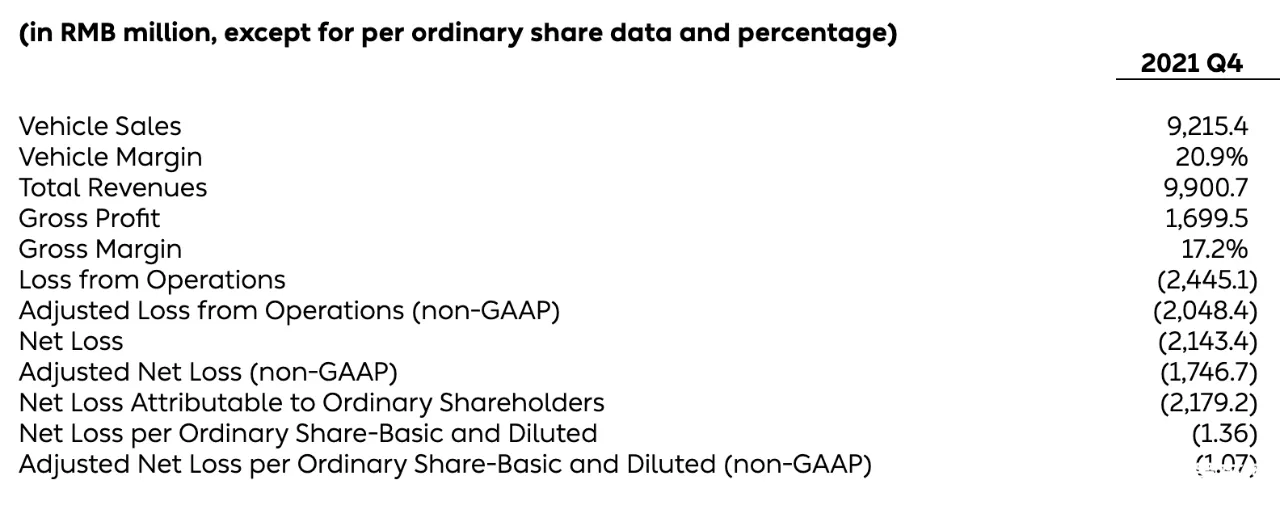
获得毛利 17 亿元,较上个季度减少近 3 亿元;毛利率为 17.2%,较上季度减少 3 个百分点,去年 4 个季度中最低。
盈利层面,蔚来可以说迎来了两年来的至暗时刻,去年第 4 季度净亏损 21.43 亿元,较上个季度亏损增加 157%。
上一次季度亏损突破 20 亿,还是在 2019 年,也正是那一年,李斌被外界看作当年最惨的新造车玩家,没想到两年后情景再现。
经营增长疲软,源头只有一个:
销量到达瓶颈。
财报显示,去年第 4 季度,蔚来累计交付 2.5 万辆,环比上个季度增长 2.4%,同样创下近 7 个季度的最低增幅。而且这种销量增长的瓶颈,在蔚来进入 2021 年就一直存在。
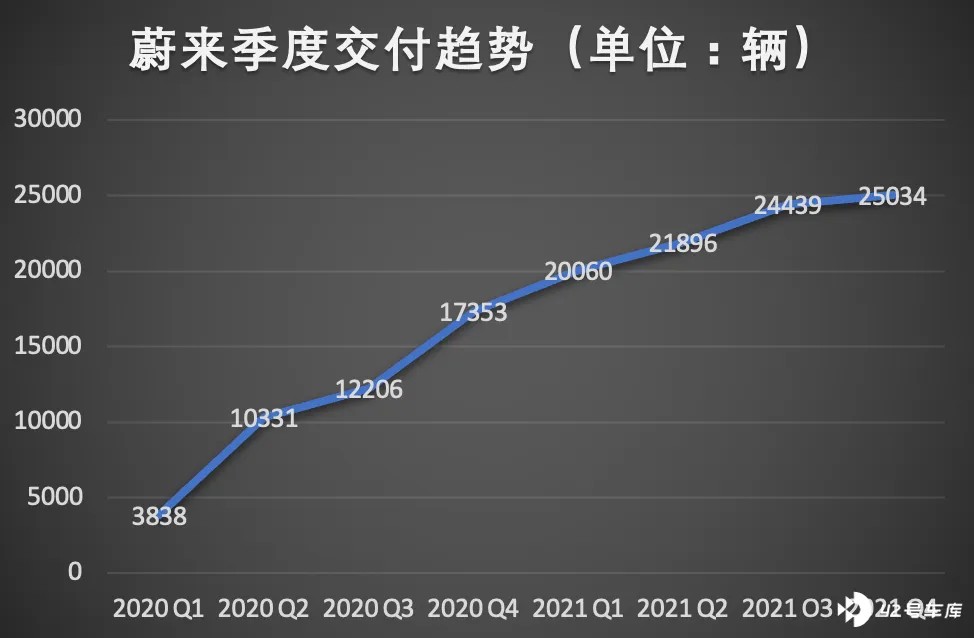
并且增长抛物线的下半段,已经在最近几个月初见端倪:
数据显示,去年 11 月蔚来扭转颓势后,随之进入连续 3 个月的交付负增长。虽然这里面也有春节交付淡季的影响,但对比去年年初高歌猛进的增长姿态,也能够说明问题。
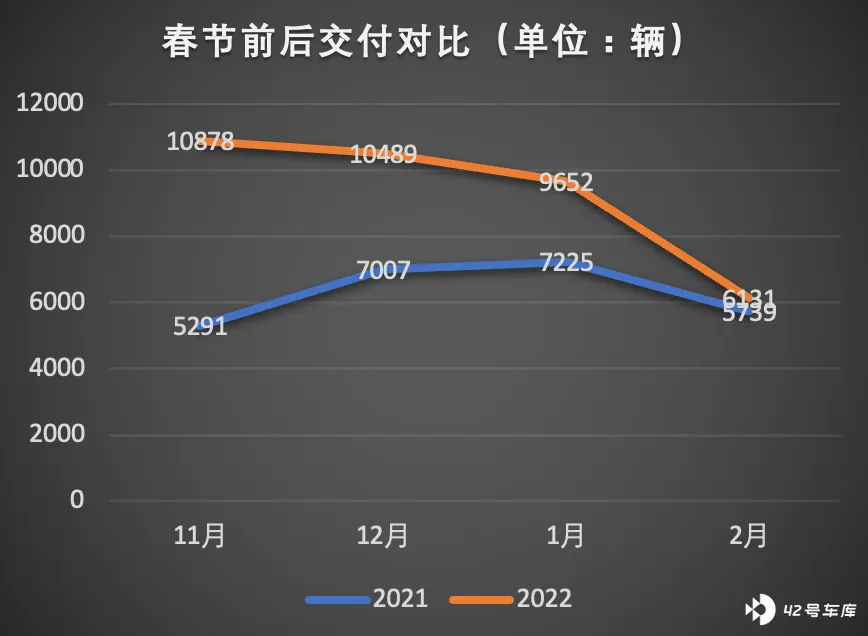
这种危险的信号,蔚来自然也感受到了,财报显示,蔚来今年第 1 季度的交付量预期为 2.5-2.6 万辆,与上个季度几乎持平。而截止到 2 月份,蔚来今年累计交付 15783 辆,第 1 季度的最后一个月也即将过去,这个时候拿出这种预期,蔚来 3 月份的交付,大概率不会超过 1 万辆。
这种几乎持平的预期,一方面是给投资者打个预防针;另一方面也能看出,蔚来已经意识到,高端市场红利挖得差不多了。
问题来了,蔚来的未来,该往何处寻?
蔚来的未来在哪里?
在蔚来最新财报中,出现了一个有意思的变化 —— 研发投入大幅增加。
财报显示,去年第 4 季度,蔚来研发支出达到 18.29 亿元,较上个季度增加 53%,也是蔚来美股上市以来研发投入最多的一个季度。
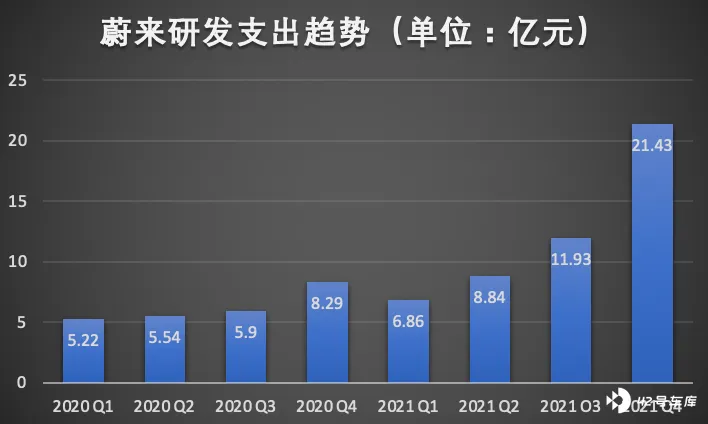
投资方向,蔚来财报披露,除了电池和智能驾驶,产品开发是重点。
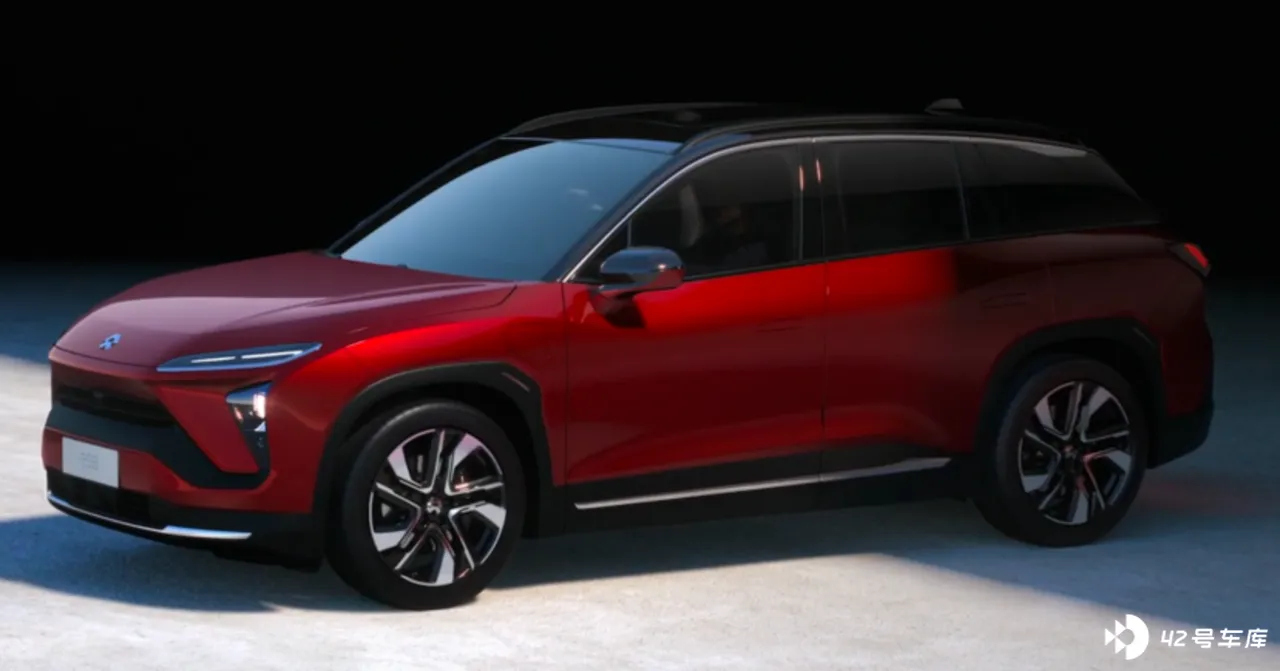
根据计划,蔚来基于 NIO 2.0 技术平台开发的 3 款车型中,ET7 已经在最近开启正式交付,而另一款定位稍低的 ET5,目前生产线已经准备完毕,预计在今年下半年开启交付,定位中大型 SUV 的 ES7,会在今年亮相并开启交付。
如果根据产品研发周期推算,这 3 款高端车型,在去年第 4 季度之前就已经过了大规模开发投入的阶段。
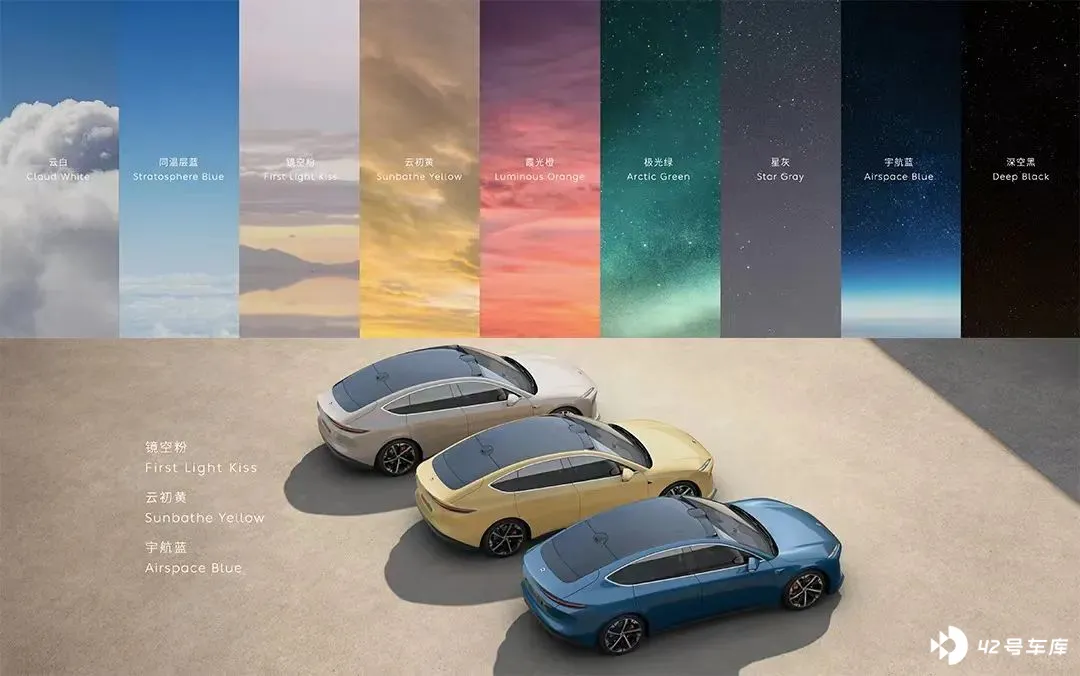
顺着这个思路猜测,蔚来在别的地方憋了一个大招。
至于这个大招是什么,蔚来早在去年年中就有所透露 —— 面向大众市场的新品牌和车型。在这次财报会议上,李斌披露这个新品牌的最新进展:
新品牌团队组建已经完成,首批车型研发,已经进入关键阶段。
研发关键阶段,也意味着真金白银大规模投入。第 4 季度大规模增长的研发支出,很可能用于中低端车型的开发工作。
除此之外,李斌还披露出一个关键信息:研发投入,将是蔚来今年财务支出的重点。
根据计划,2022 年,蔚来的研发团队将进一步扩大到 9000 人,这一数据,较 2021 年年末扩充了近 1 倍。同时在研发支出方面,今年投入的资金将是 2021 年的 2 倍。也就是说,今年蔚来将在研发领域投入将近 100 亿元人民币。
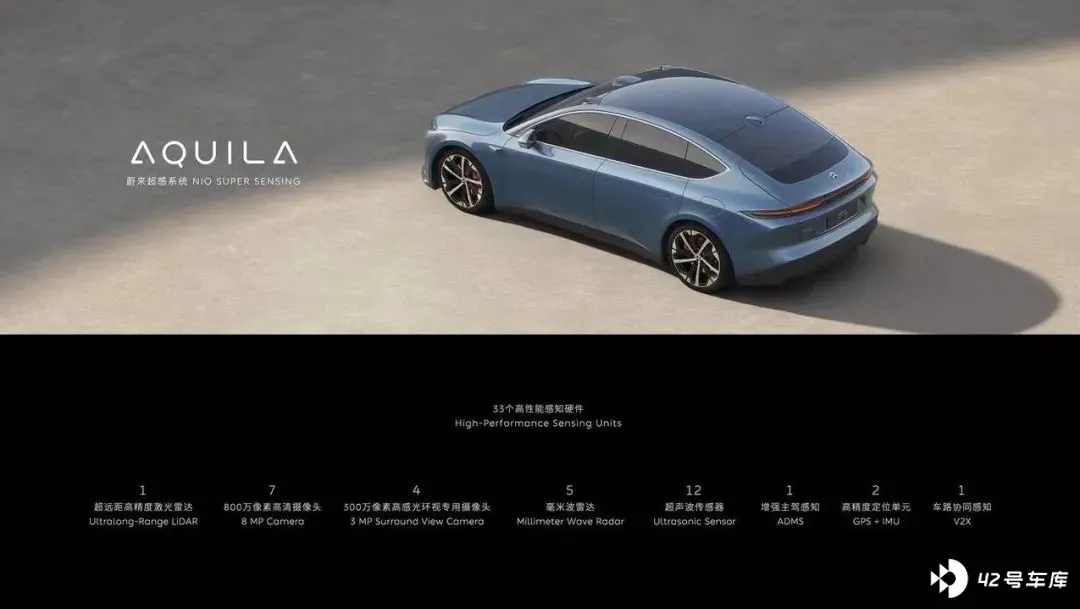
而根据蔚来 2018 年招股书中披露的产品开发计划,高端车型 ES 系列、EC 系列以及 ET 系列,基本上已经完成,到目前为止,蔚来还没有新的高端车型开发计划。因此,这 100 亿元人民币要花到哪里,也不言自明了。
在高端市场端了这么久的蔚来,现在也终于看清,高端车型是香,但增长潜力毕竟有限。
造车本身是一场长跑,想要获得持久耐力,目光还得往纺锤中间看。
蔚来去年整体表现
最后,再看看蔚来去年整体财务状况。
财报披露,2021 年蔚来全年营收 361.4 亿元,较上年增长 122.3%,其中汽车销售收入 331.7 亿元,较上年增长 118.5%。
2021 年整体毛利率为 18.9%,较上年增加 7.4 个百分点,汽车销售毛利率为 20.1%,较上年增加 7.4 个百分点。
全年运营亏损为 44.963 亿元,同比下降 2.4%。剔除基于股份的薪酬支出,2021 年调整后的经营损失(非公认会计准则)为 34.862 亿元,同比下降 21.1%。
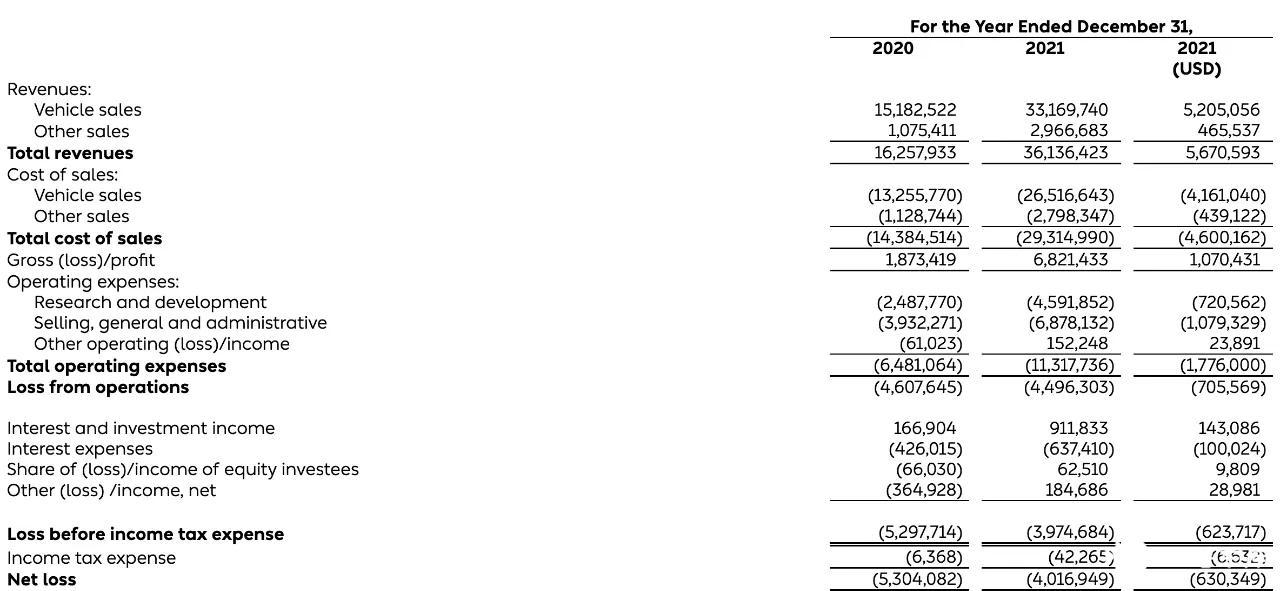
全年净亏损 40.2 亿元,同比下降 24.3%,剔除基于股份的薪酬支出,2021 年全年调整净亏损(非公认会计准则)为 30.1 亿元,同比下降 41.2%。
蔚来普通股东全年净亏损 105.7 亿元同比增长 88.4%。剔除基于股份的薪酬支出和可赎回非控股权对赎回价值的增值,蔚来汽车普通股股东(非公认会计准则)调整后净亏损为 29.756 亿元。
截止到 2021 年 12 月 31 日,蔚来总资产为 828.84 亿元,现金及现金等价物储备 554 亿元。
one more thing
在被问到蔚来之后的起量策略上,李斌直言不学特斯拉。
在李斌看来,特斯拉的模式,是通过 Model S 和 Model X 两款豪华车型,奠定特斯拉豪华品牌的基调。
之后靠市场定位更低的 Model 3 和 Model Y 迅速扩大销量,毕竟豪华调性摆在那里,消费者也吃这一套。
但另一方面,不可否认的是,Model 3 和 Model Y 之后,之前为特斯拉定下豪华调性的两款车型,销量迅速下降。
对于同样以高端车型开场的蔚来来说,高端市场虽然没有长期的增长潜力,但对品牌调性和品牌溢价影响举足轻重。
好不容易在这个领域站住了脚的蔚来,显然舍不得丢掉这块大蛋糕。这样的话,蔚来的平价子品牌要怎么办?
李斌的答案是,要学就学传统车企。
传统车企怎么玩?
丰田 + 雷克萨斯、大众 + 保时捷,平民品牌和豪华品牌两条腿走路,路径很清晰。
财报直通车:
https://ir.nio.com/news-events/news-releases/news-release-details/nio-inc-reports-unaudited-fourth-quarter-and-full-2
— 完 —