

特约作者 | 朱玉龙
编辑 | 邱锴俊
福祸相依,2021 年中国新能源汽车爆发式增长,但因此也埋下了不利因素。
2021 年新能源汽车成为中国汽车行业最大亮点,连续 7 年销量全球第一。2021 年全年,新能源汽车产销分别完成 354.5 万辆和 352.1 万辆,同比均增长 1.6 倍,市场占有率达到 13.4%,高于 2020 年 8 个百分点。
而去年 12 月新能源汽车市场渗透率达到 19.1%,新能源乘用车市场渗透率达到 20.6%。从整体来看,新能源汽车市场发展已经从政策驱动转向市场拉动新发展阶段,呈现出市场规模、发展质量双提升的良好发展局面。
但是,2021 年度的新能源汽车积分,可能就很不值钱了。
4 月 8 日,工信部装备工业一司发布了 「关于 2021 年度乘用车企业平均燃料消耗量与新能源汽车积分情况的公示」。2021 年各车企的 2021 年双积分账户基本明确。
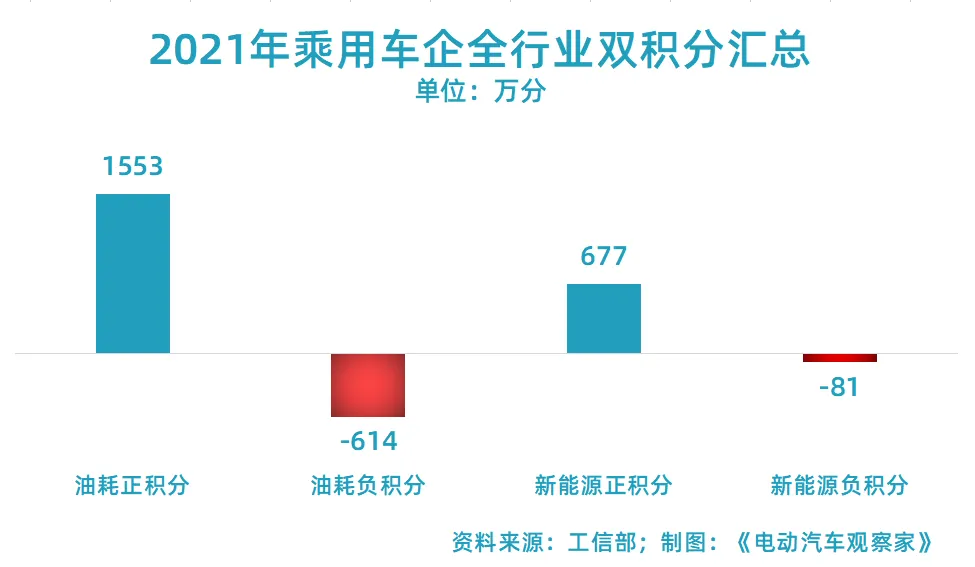
2021 年,中国汽车行业共产生 1553.49 万油耗正积分,同比增长 255.7%;613.66 万油耗负积分,同比下降 47.6%。
新能源汽车积分方面,虽然考核比例从 12% 提升至 14%,仍然产生新能源正积分 676.72 万分,同比增长 54.9%;产生新能源负积分 81.00 万分,同比下降 24%。
也就是说,从总规模来看,2021 年油耗正积分和新能源正积分两项共创造了近 2200 万,而油耗负积分和新能源负积分加总只有 700 万不到,有接近 3 倍的差距。
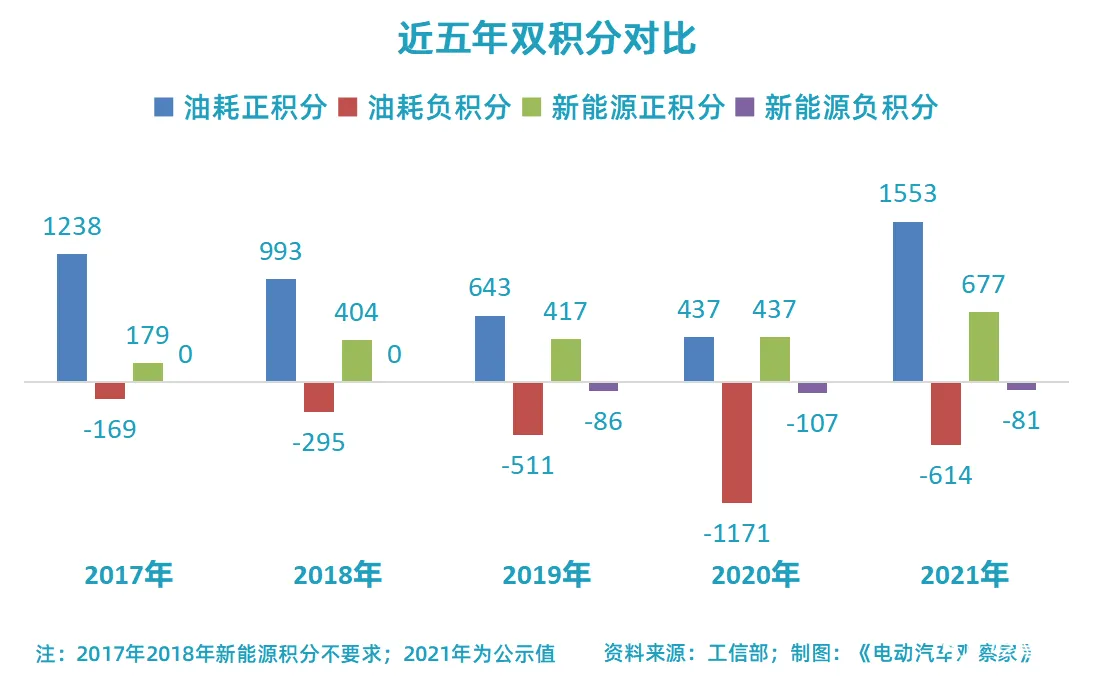
对比关系一目了然,而且很多负积分可以通过关联企业结转或者交易,不会到公开积分市场购买,2021 年的新能源汽车积分价格,必将大跌。
积分交易的情况
新能源汽车发展的速度远超计划,也超出双积分政策拟定部门的预期。
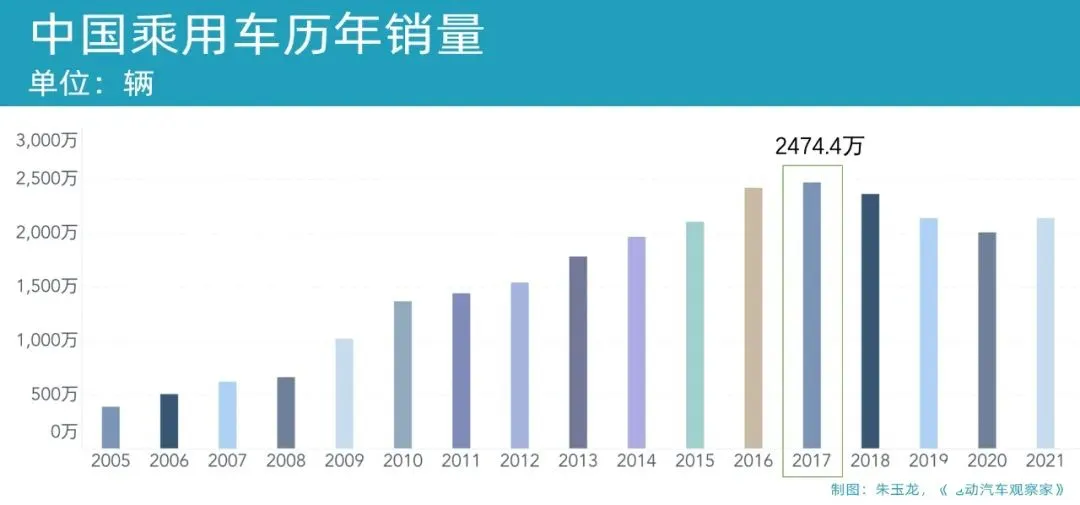
中国乘用车市场从 2017 年顶峰时期的 2474.4 万辆,一路下滑到 2021 年,开始逐步企稳。
新能源汽车呢?从 2016 年的 33 万台,比较稳定增长到了 2020 年 120 万台,2021 年更是达到了 333.4 万台;新能源乘用车的渗透率从 2017 年的 2%,上升到 2021 年的 17%。这个发展速度是远超整体预期和规划的。
也正是由于新能源汽车的导入,使得中国乘用车行业的平均油耗实际值(包含新能源车核算)从 2017 年的 6.61 升 / 100 公里,下降到了 2020 年的 5.75 升 / 100 公里,2021 年油耗算下来是 5.51 升 / 100 公里。
在这个过程中,我们看到 2020 年油耗负积分的 - 1171 万分是一个最大的临界值,这代表当时的燃油车企业的降低油耗策略失败。
过去今年,中国新能源汽车的负积分都是相对稳定在 - 80 万 - 106 万之间,这就是中国双积分交易 —— 负积分企业购买行业里的新能源正积分,然后抵消油耗负积分和新能源负积分。
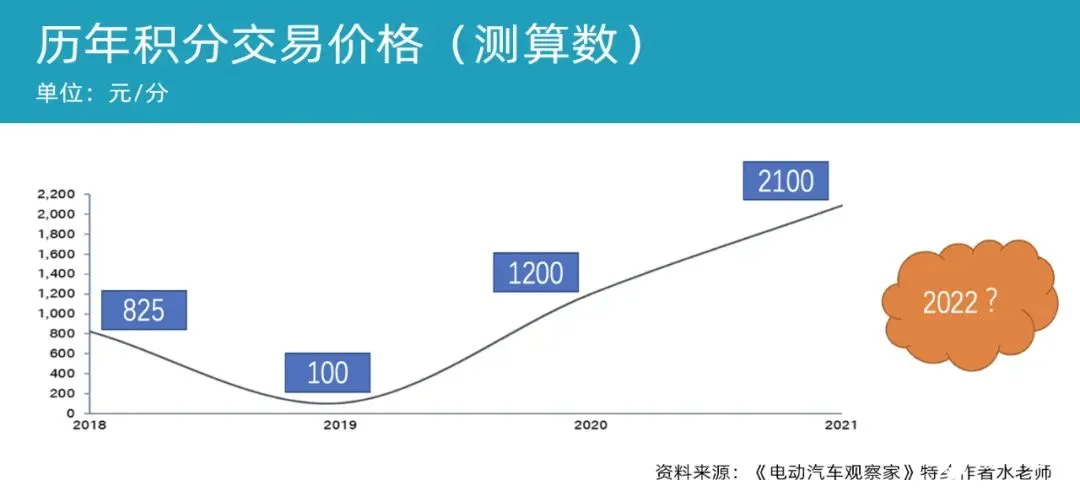
积分交易市场开始运行以后,由于油耗负积分的推动下,从 2018 年的 825 元每分震荡到最低 100 元每分,在 2021 年达到约 2100 元每分,而这个过程中累计交易接近 1000 万分,积分市场规模累计实现收益约 140 亿元人民币左右(主要发生在 2021 年)。
而 2022 年(即 2021 年积分交易的年份)的情况,一改近几年乘用车的油耗积分压力加大的特点(缺芯片使得油车供应减少),2021 年负积分加起来一共 - 700 万分。
我们来仔细看这个缺口,其中有多少新能源汽车积分购买需求。
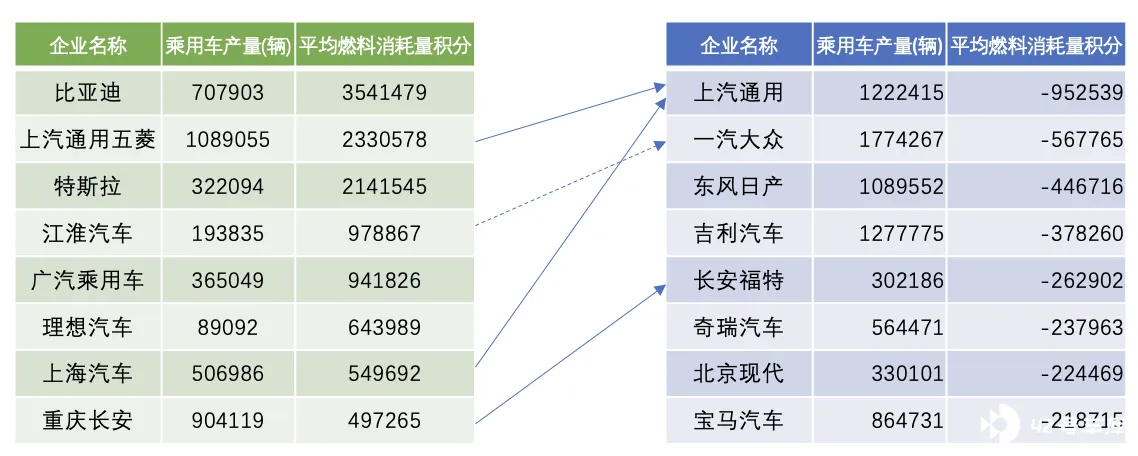
2021 年油耗积分缺口最大的上汽通用,也只有 - 95.2 万分。光五菱一家的 233 万的燃油正积分就能完全提供上。
在整个负分大户清单里面,也就是一汽大众的缺口超过 50 万。
也就是说,油耗负积分在集团合资公司内部就能有一个很好的交易方案,无需对外采购新能源正积分。(备注:乘用车企业平均燃料消耗量正积分可以结转或者在关联企业间转让)
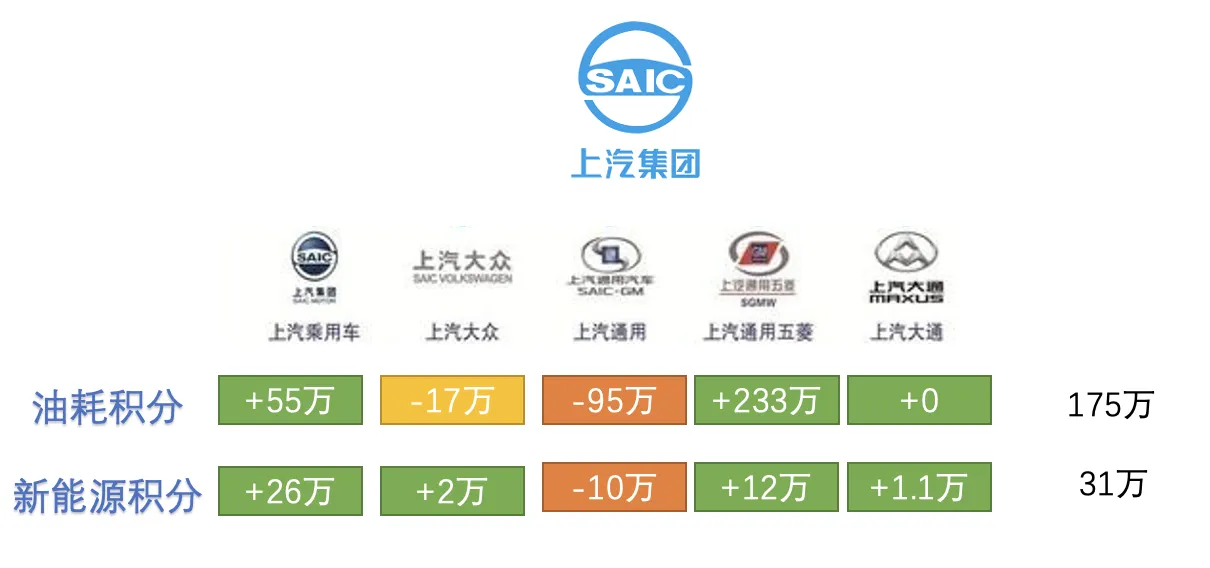
在整个上汽集团体系下,看上去欠缺积分的上汽通用,在集团核算下油耗积分不缺,新能源积分也不缺。
上汽通用五菱围绕五菱宏光 MINI 所带来的油耗积分是特别优秀的,一共产生了 233 万的正积分。新能源积分由于车型限制只有 12 万,给上汽通用完全够了。上汽乘用车的油耗积分也有 55 万的正积分,加上 26 万新能源积分,2021 年度核算是管够了。
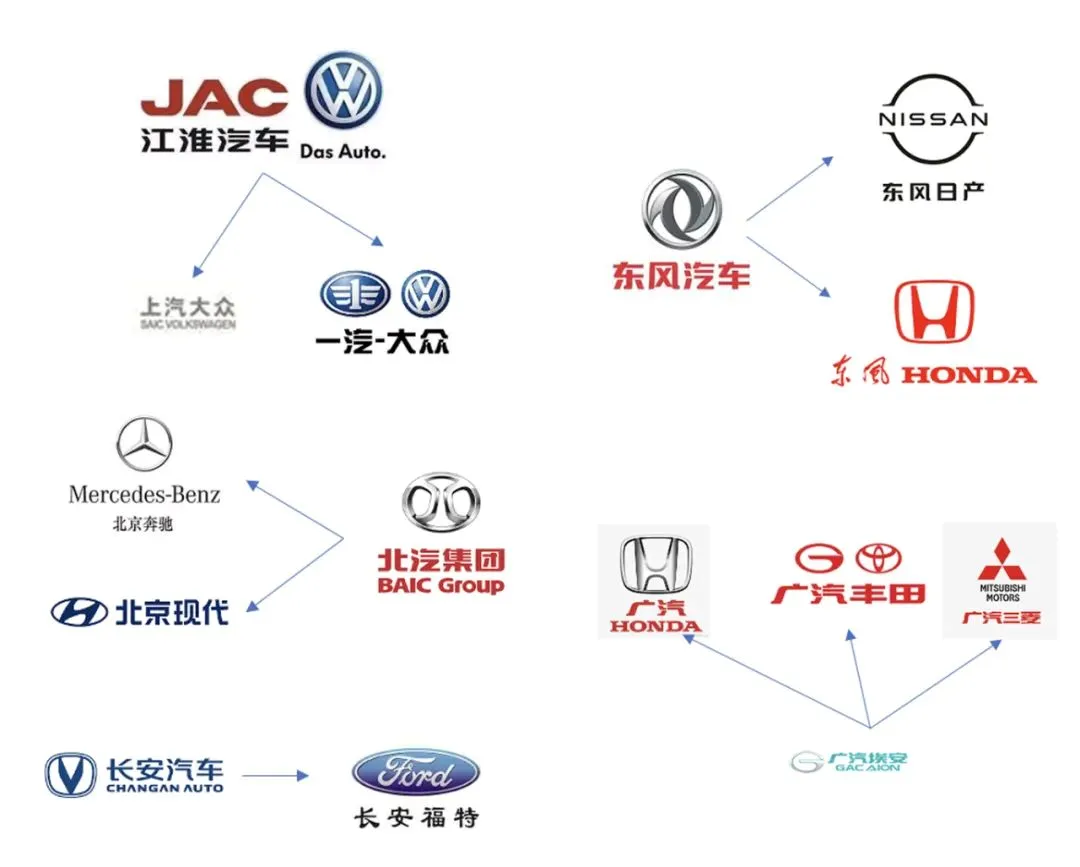
油耗积分的困难户还有一汽大众。但是,通过大众对江淮集团的入股,江淮的油耗正积分 97.88 万分,可以有效缓解一汽大众的需求。一汽大众的新能源积分为 - 1.37 万分,量小,也就不是个事情。
日产方面,有东风汽车提供的 40 万的油耗正积分,整体的需求也比较少。
北京奔驰和北京现代,需要一些油耗积分,可能北汽乘用车这边提供不了,需要从外部购买大约 40 万的新能源积分。
剩下大概只有吉利的负积分,一部分要用新能源积分来抵消。
算算总账:在 613.66 万油耗负积分中,真正需要用新能源汽车积分来购买抵消的大概只有 15%,也就是最大的规模就在 90-120 万分左右。
新能源汽车负积分总共也就只有 - 81 万分,算算集团内基本都是内部可以交易算得过来的。(新能源积分其实是个市场价,在集团内买不买都可以。)
估算下,集团内外加总,对新能源汽车正积分的购买需求就 200 万分,对应的总体能供给的量大概有 600 万左右,这次的供需比例重新回到了 3:1 的状态,这个价格基本往 2019 年看齐了。
双积分的走向
新能源汽车的渗透率还在提升。
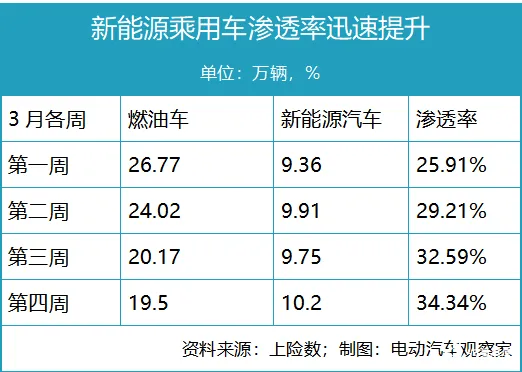
在油价飙涨的情况下,3 月 1 日 - 3 月 27 日四个周整体的乘用车销量是 121.4 万,最近的一个周 3 月 21-27 日,总共乘用车市场 29.6 万,燃油车 19.5 万,对比新能源汽车 10.2 万台,渗透率 34.2%,真的达到了之前大佬所说的 35% 的超高渗透率了。
为鼓励新能源汽车的发展,双积分的设计,还让车企可以用新能源汽车按倍数计入总数,从而拉低车企的油耗水平。
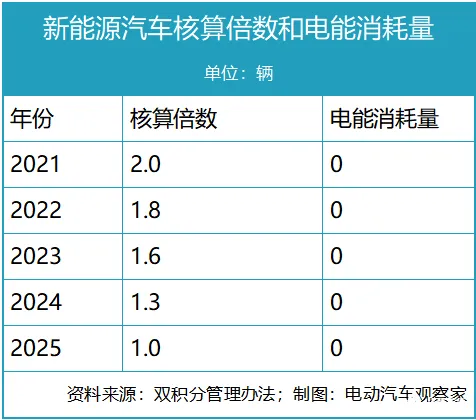
2025 年及以前,纯电动乘用车、可外接充电式混合动力乘用车、燃料电池乘用车车型,在计算企业平均燃料消耗量时,电能消耗量按 0 计算,但核算倍数逐步退坡,由 2.0 倍(2021 年)逐步退至 1.0 倍(2025 年)。
但是,因为新能源汽车销量增长速度太快,这个退坡的幅度,其实不能反映油耗真实的下降速度,掩盖了油耗问题。
也就是说如果按照 20% 渗透率的比例,在 2023 年按 1.6 倍计算的时候,整体的油耗还是会大幅拉低的,对应的油耗积分就会改善很多。也就是说,2023 年的油耗负积分,也不会很多。
从目前的情况来看,随着插电混动 DHT 技术路线的确立,自主品牌在这个领域也会大力推动,所以总体来说油耗积分对于合资企业还是个挑战,但是自主品牌会慢慢走出混动(包含插电混动和增程)的过渡路线。
但是从总体的供需格局看,2022 年的新能源积分,甚至到 2023 年的新能源积分的价格可能还会维持一个很低的区间。






