

文 | 乔伊
我总认为,随着中国汽车市场格局的变化,汽车品牌的格局也会随之调整。比如,以往在中国还可以被拖一拖、带一带的包括雷诺、铃木这样的三线、四线合资品牌们,都已经陆陆续续地退出了中国市场。
毕竟,市场空间就这么大,经历了十多年的高速增长,中国汽车市场逐渐开始趋于饱和,并开始放量收窄。没有了足够的市场空间,那些原本靠着大体量的零头活着的品牌,自然有了被放弃的理由。
而这样的调整,在我的定式思维中,必然是做减法。精简后的品牌数量会变少,但消费者的需求则会变得更为集中。但现实情况似乎并非如此。
就在我安心居家隔离的大约十天后,我的一个朋友告诉我,他入职了一家汽车公司。我原以为这是一家新势力,结果他告诉我牌子是新的,但背后的集团却是老的。
突然间我意识到,以往我的定式思维,确实让我忽略了汽车品牌出现的更多可能性。
昨天,在长安汽车举办的全球伙伴大会上,一个被猜测了近一个月的,被长安赋予了探索、生命、科技与未来四大象征的新品牌 —— 深蓝,正式被确认成为长安下一阶段需要被着力打造的全新数字纯电品牌。此前,这一全新的品牌通过各种蛛丝马迹(比如微信公众号的建立),已经向外界透露了一丝信息。
数字时代需要怎样的新造车品牌
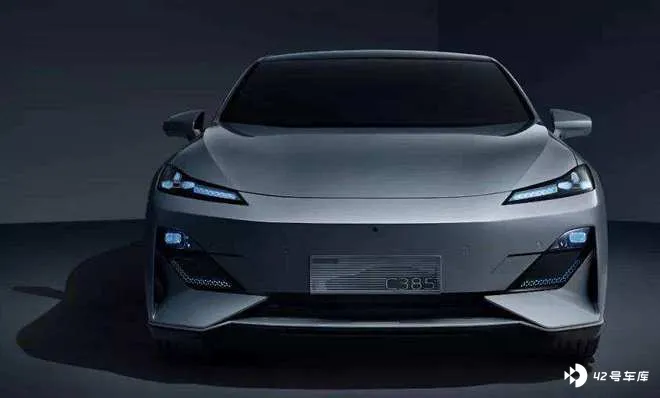
其实从去年 8 月,长安所举办的长安汽车科技生态大会上就可以看到一些苗头了。在那场大会上,有两个重要的信息被披露出来:其一,是如今正在摩拳擦掌,准备大展拳脚的阿维塔品牌,亮相了旗下高端智能电动车 E11;其二,长安的另一款在全新平台上打造的纯电动车型 ——C385 也同时首度亮相。
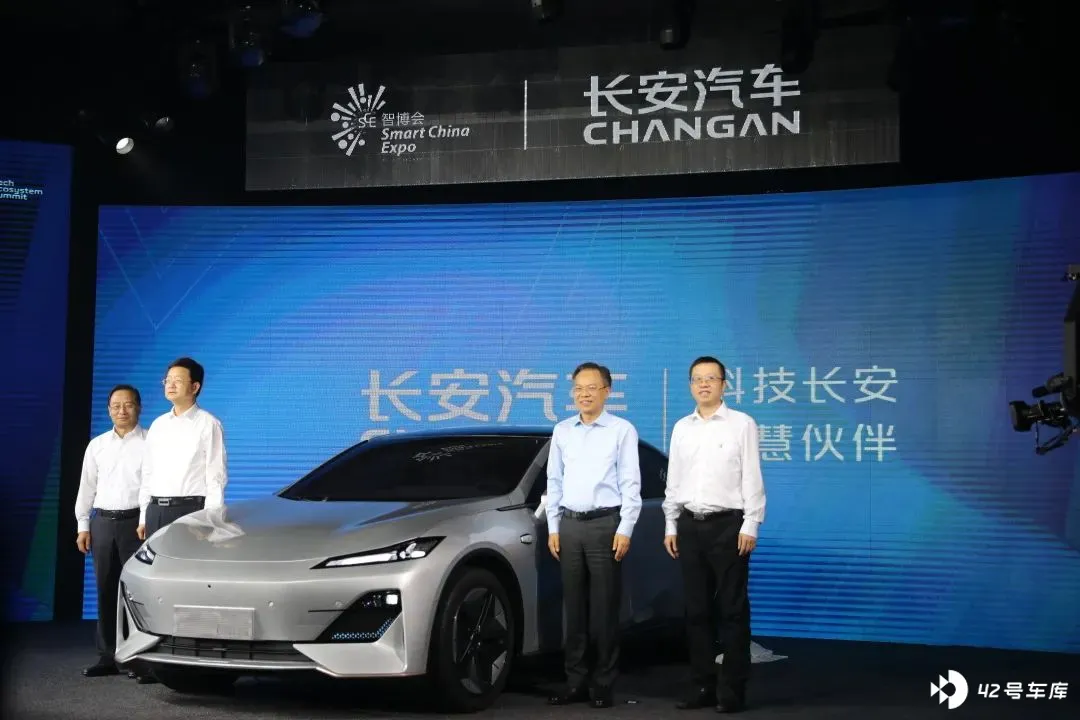
毫无疑问,这两款车型既然同台亮相,而没有归在同一个品牌下,则很清晰地表明了这两款车型,必然走的是不同的品牌路线。因而,如今我们再来看,长安除了阿维塔之外的全新的新能源品牌的出现,就可以算是顺理成章了。
其实,近些年我对汽车市场,尤其是新能源车市场的关注,似乎有一些过于聚焦。毕竟,从几年前开始,新造车品牌几乎已经一直身处舞台的中央了。
一方面,因为汽车工业的形态开始转变后,这些完全没有历史包袱,并带着资本的期待入场的新势力,完全摆脱了百多年来汽车工业所形成的,厚重、凝重的形象,变得更为活泼,也更靠近并乐于采用全新的科技,让汽车有望化身为通向未来的出行机器人。
另一方面,纯电动车的出现也大大降低了造车的门槛。毕竟没有了最吃功力、最复杂、机械精密程度最高的三大件的研发,让造车开始变得简单。从各个品牌开始引进包括电池、电机、芯片之类的零配件,即可拼出一辆车。
这样的造车模式,让越来越多的人开始敢于投身造车这个古老的工业领域中来了。即便人机交互系统赶不上头部品牌,底盘调校、驾驶感受赶不上传统豪门,但装上个电机能开,价格低还送牌照,也能赢得一定的市场。
但,越是在这个时候,我们越应该记得,制造汽车最重要的是体系的实力。不论是新造车、还是老造车,不论是一开始委托代工,还是合资贴标,最终还是要走回自己搞地皮、造车间,搭建流水线,组建研发中心的老路上来。简单来说,就是造的东西不同了,但造的流程,还是那样。而既然流程没有变,那么 OEM 体系实力,才是造车最紧要的东西。
当然,如果连我都注意到了这点,那么那些正儿八经,拥有深厚积淀的造车的企业,就更不在话下了。这些年,造新能源车早就不是新势力造车的专利了。各家原来的燃油车大厂们已经陆续介入到了新能源智能汽车市场的争夺中来了。
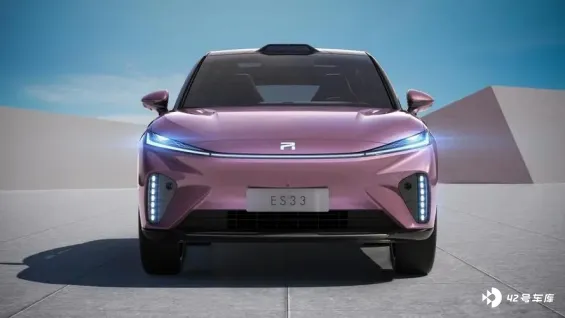
这其中,国有汽车品牌北汽、上汽、广汽都推出了这样的专造新能源的汽车品牌。与此同时,自主汽车品牌也同样有了这样的打算。比如,吉利、长城也进行了这样的操作。而唯一没有推出新品牌,一直将燃油车与新能源车混着一起卖,并打造出超大产品矩阵的比亚迪,则就在不久前,直接宣布不造燃油车了。
这些品牌的直接入场,并与新势力造车开始了面对面的,刺刀见红的市场争夺之后,整个新能源造车的环境也发生了变化。因而,新势力造车,变成了新造车品牌。并以此为出发点,开始了面向未来的竞争(毕竟除了内部竞争,在智能电动车时代,中国品牌似乎有了和更多欧美品牌竞争的可能性)。
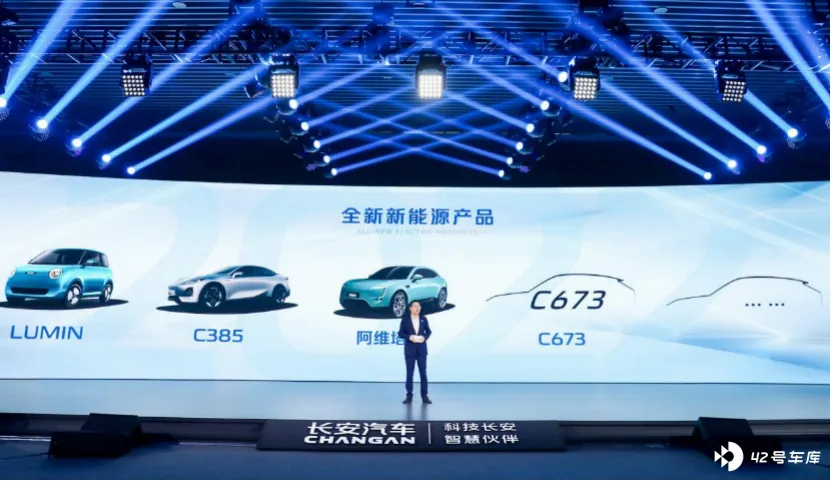
而在此次全球伙伴大会之后,长安的未来之路也被勾勒得更为清晰了。除了全力打造新的 「深蓝」 品牌外,长安还将持续地打造走高端智能电动路线的阿维塔,同时持续优化 UNI、长安乘用车、欧尚、凯程等品牌。
按照长安的计划,阿维塔目前已经规划了 4 款整车产品。而在主流乘用车市场,未来将推出 21 款全新产品,其中长安深蓝就拥有 5 款(值得一提的是,长安还计划亮相国内首款的氢燃料电池轿车)。在我看来,这些早已落定的新能源车推出计划,已经成为了长安下一个阶段,迎接新能源智能车时代竞争的最重要的底牌。
长安的新目标
新品牌的意义是什么?
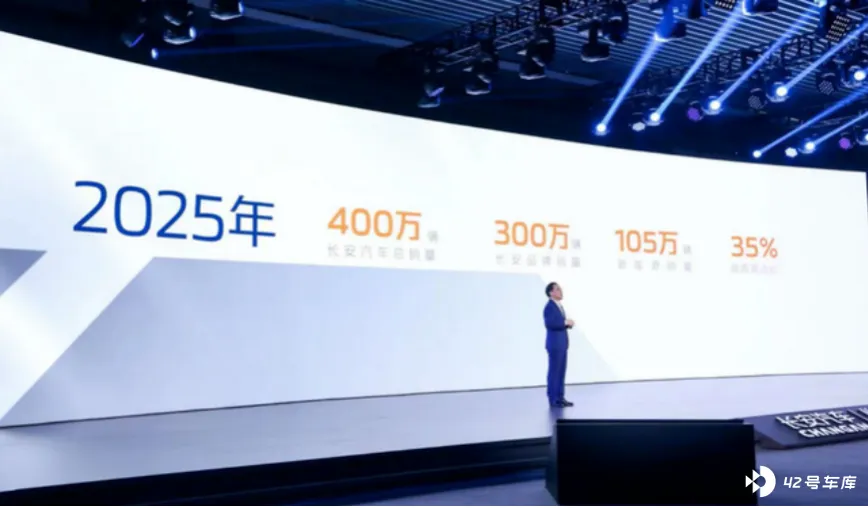
按照长安的目标,到 2025 年,其计划品牌的总销量能达到 400 万辆,其中长安品牌达到 300 万辆,而新能源车的销量则需要达到 105 万辆,这显然是落在阿维塔与深蓝肩上的一个重责大任。
首先,面对汽车工业能源形式的转型,如以往的新势力那样凭借资本加持,一腔孤勇躬身入局的,其实是有些搏一搏,单车变摩托的想法的。
在早期,大家同在一个起跑线,造车实力也差不多,只要资金链不断,存在时间长,产品还算靠谱,那么品牌就立住了。有了不错的知名度和不错的销量,就可以持续盈利、持续融资、持续投入,最终逐渐进入品牌的良性循环期。
但,如长安,或者比长安更早一些入局的传统汽车品牌们,似乎已经错过了第一波的发育机会。其实,长安从 2001 年就开始涉足新能源车领域了,而如今才是真正等到了得以在这个领域进击的好时机。毕竟,与他们一同进入这个 「新世界」 的,还有包括欧美和日系的高端、豪华汽车品牌们。这些拥有深厚积淀和产业基础的老牌造车势力入局,可能才算真正竞争的开端。
尽管长安在新能源领域真正发力的时间线看起来不早了,但如阿维塔、深蓝这样的品牌也有自己的优势。这些从 「老势力」 品牌中孵化出的新品牌,背靠的都是一棵棵参天大树。资金充裕,体系成熟,简而言之他们有的是快速推出产品线的实力,以及大把试错机会。
因而,推出全新的品牌,既可以保证如果错了,在业绩上不拖累主品牌,也可以让这些新品牌有更好的发展空间,通过定位化的差异,携手应对新能源车市场的争夺。
选择这样新能源品牌路线的并不止于长安。包括上汽从一开始就推出了飞凡和智己两个品牌,广汽也先后推出了埃安和合创;同样的,长城有了欧拉和沙龙,而吉利则更夸张一些,一口气打造了几何、极星和极氪这样定位不同,产品也有差异的品牌。
简单来看,这样做的目的,自然是希望这些品牌能够根据自身定位的差异,在不同的细分市场都占有一席之地。但一个更类似于阳谋的解释,就是 「放出去自由生长」,也是最传统的广种薄收,或者搞好了双收的策略。当然,如果我们往更深一层去想,除了品牌立住,产品畅销之外,还有更多的理由,也推动着这些全新的品牌的建立。
这样的多品牌协同推进,确实是一个快速推动企业壮大的好方法。而作为这些独立新能源品牌的控股股东,一旦品牌活下来,走下去,上市了,这其中的投资成功的巨大增值,将推动企业在未来赢得更大的竞争力。
现在我们的问题是,在新能源时代,如长安或者更多传统车企一样,不断推出更多新的新能源品牌,是否意味着机会多?当然,单纯从逻辑来看,这句话毫无问题。但一个重要的点在于,牌子多的是否只有如长安一家?答案显然又是否定的。
当所有人都开始在新能源时代推出两个、三个、甚至更多的品牌之时,内卷又不可避免的发生了。当所有人都希望提升自己的容错率,那么其实就共同把成功率给挤压了。但至少对于消费者来说,这并没什么不好的。
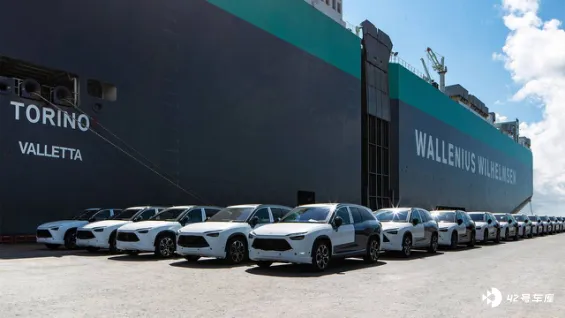
而面对这样的市场变化,长安也已经如先期 「出海」 的新能源、新势力造车品牌一样,酝酿着自己的海外发展计划。根据长安的规划,截止到 2025 年,品牌将建成 2-3 个海外制造基地,完成全球汽车市场第一阶段的产能布局。并计划在适当的时机,在欧洲和北美汽车市场建立总部,在竞争激烈的国内市场外,再开辟 「第二战场」。
更重要的是,长安其实还留了一手。在阿维塔和深蓝之外,长安也在思考以五菱宏光 MINIEV 为代表的电动小车市场,也是一块不小的 「蛋糕」。
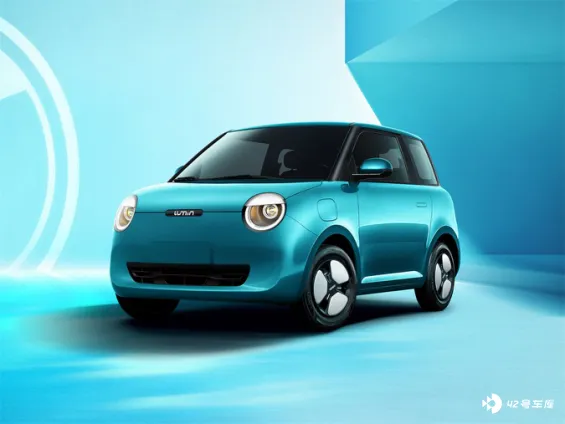
面对这块 「蛋糕」,长安也有自己的规划。按照规划,长安将在未来推出 4 款面向微型电动车市场的全新产品。今年,LUMIN 车型就将率先被推出,以代表长安品牌进入国民竞品代步出行市场的竞争。
也许在未来的某天,这个小家伙也突然担起了新的职责,与深蓝与阿维塔全面介入电动车各个细分市场领域的竞争,并取得不错的市场份额。到那时候,我们再回过头来看关于长安、关于电动车、关于新造车品牌们的故事,可能就会变得更精彩一些了。






