

作者:朱玉龙
我正在给电观写电池月报,先摘一些初步的结论做一些探讨,后面会再出一份比较系统的完整分析文章。
我看到的情况是,随着磷酸铁锂的应用越来越广,总体来看,三元的竞争力真的在减弱。从另外一个角度来看,有一些整车企业的电芯选择已经开始逐步分化了,我们具体来看小鹏、埃安、欧拉和特斯拉。
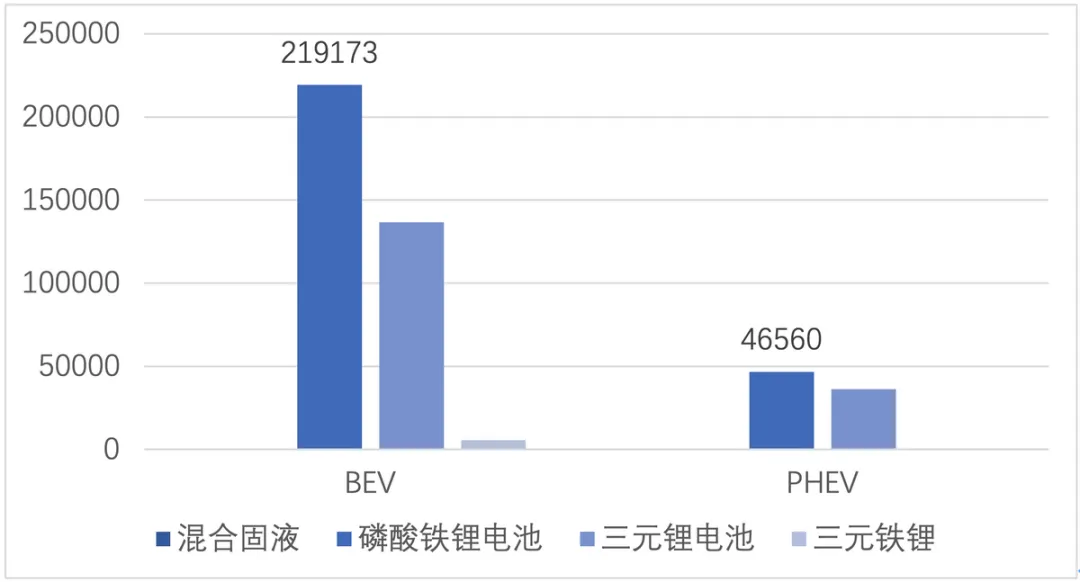
从属性来看,中国车企和特斯拉是举着磷酸铁锂的大旗的,日系、韩系和德国车企并没有准备好。比亚迪和特斯拉两家以一己之力,把中国磷酸铁锂重新普及的速度推到了非常高的速度。
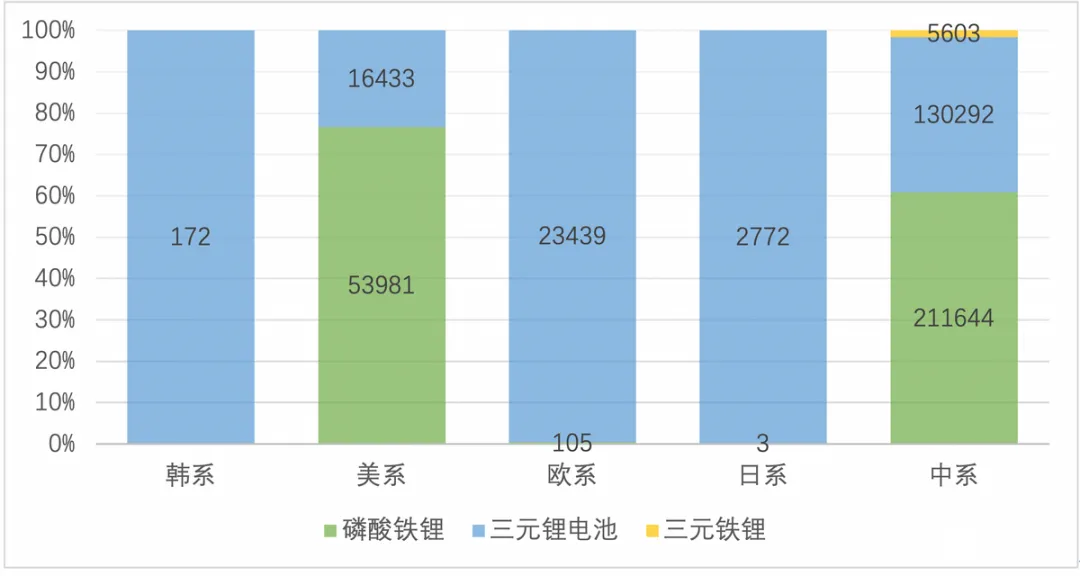
磷酸铁锂化的过程
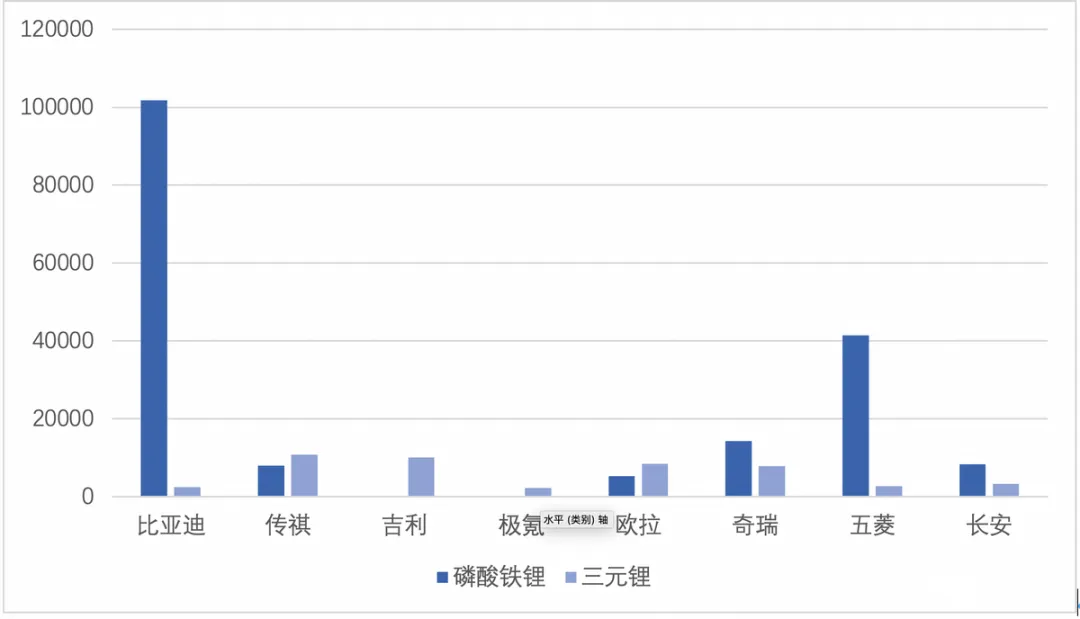
传统车企来看,比亚迪是第一个全面彻底磷酸铁锂化的,随着后续汉 DM 迭代到 DM-i,基本看不到三元电池的使用了。而 A00 领域五菱、奇瑞和长安,都是大跨步地使用磷酸铁锂电池作为低成本的方案。而主力 A 级车里面的吉利还没有动作,而我们后续分析下传祺和欧拉。
在新势力里面,除了特斯拉以外,零跑、小鹏和蔚来都在快速推进磷酸铁锂化。
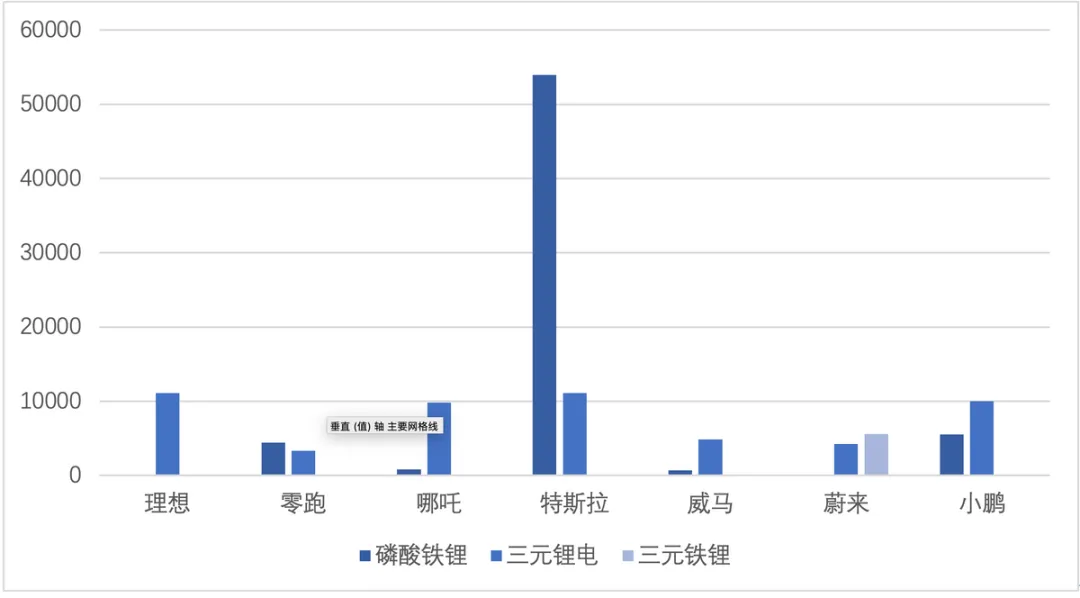
我是这么理解成本的差异的,之前铁锂和三元大概有 1 毛 / Wh 的价格差异,随着涨价 30% 以上,用铁锂替换高电压体系的镍 55 的电芯,从成本来看还是存在一定的优势的。随着车价传导到消费市场,磷酸铁锂的需求速度还是比中镍三元更快一些。而且从新势力车企来看,400-500 公里的三元,其实没有体现出三元的特点。
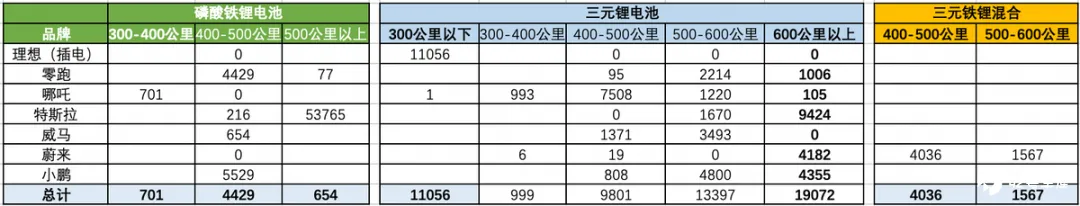
所以目前三元只能往 600 公里以上的车型去开发,这个空间确实有点窄。
几个重点企业
特斯拉
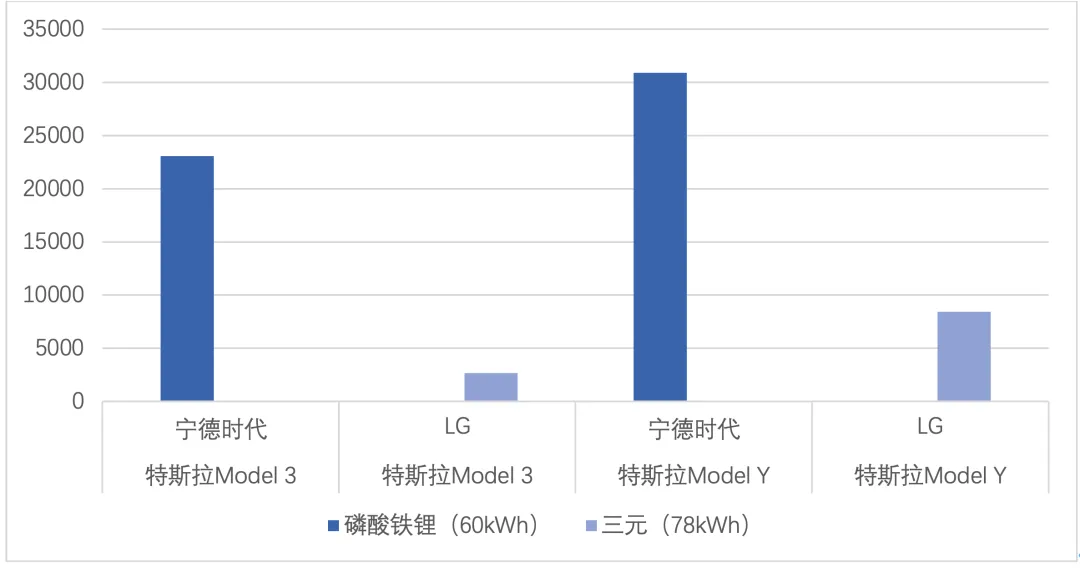
特斯拉的情况比较简单,三元只有 1.1 万台,占比 17%。
小鹏
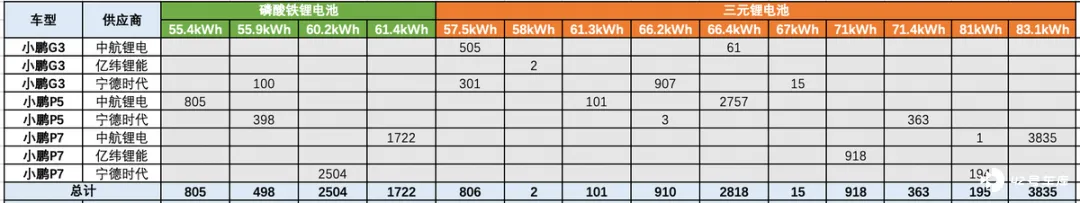
小鹏的情况,从宁德时代开始切换还不少的,也正是由于三台车,两种化学体系和三个供应商,造成的电量种类比较多。
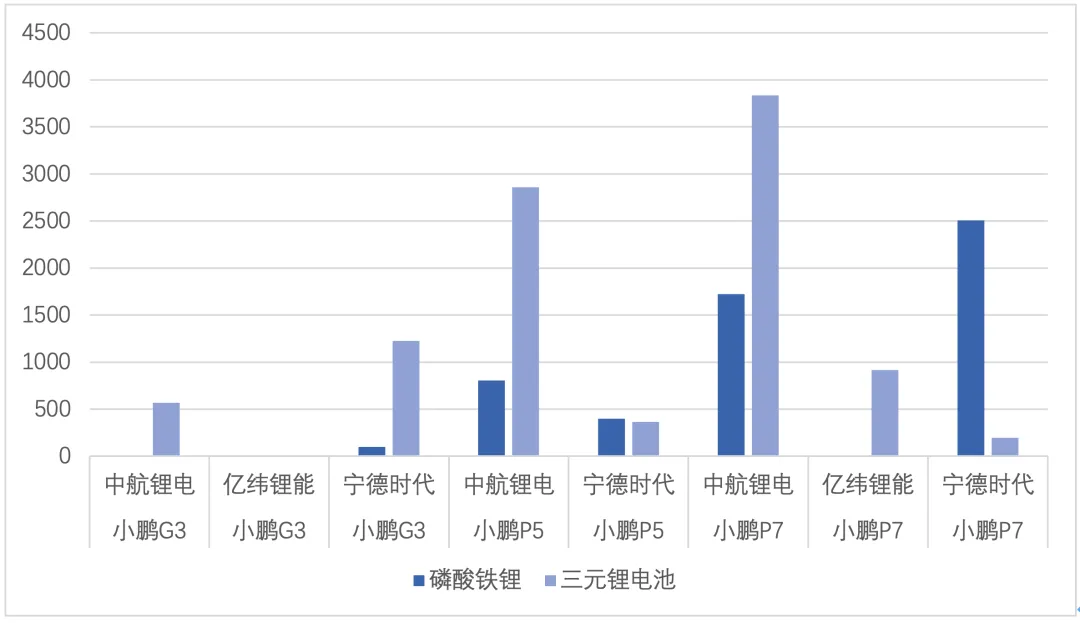
看下面这个表,安龙同志要管好这么多产品,确实要花费很大心力。
小结:先写到这里吧,详细的分析后续可以看电动汽车观察家上的解读。目前我们还在静默中,次条也可以随便看看。





