作者:朱玉龙
特斯拉 2022 年 Q1 的业绩信息和 Q&A 里面有很多的信息,我想综合提取了一些信息。
- 财务方面
Q1 总收入 187.6 亿美元,其中汽车业务收入 168.6 亿美元,同比增长 87%。毛利率为 32.9%,同增 24%,在全球供给紧缺下,特斯拉的车价开始提高并且交付数量也在增加。特斯拉第一季度净利润为 32.80 亿美元,去年同期的净利润为 4.64 亿美元。
- 整车方面
Q1 总销量为 31 万辆,同增 68%,其中 Model 3&Y 销量为 29.53 万辆,同增 62%,占比 95%;Model S/X 销量为 1.47 万辆,同比增长 625%。ElonMusk 表示特斯拉有信心在 2021 年基础上至少增长 50%(生产 150 万辆汽车)。由于疫情影响上海工厂损失一个月产出(估算 6-7 万台),在努力恢复全面生产,现在订购的客户等车时间非常长,一些订单要到明年才能拿到车。充电站目前 3,724 个,其中有 33,657 充电桩,目前特斯拉超级充电桩速度增长和车辆增长速率差异比较大。
- 目前各工厂年产能
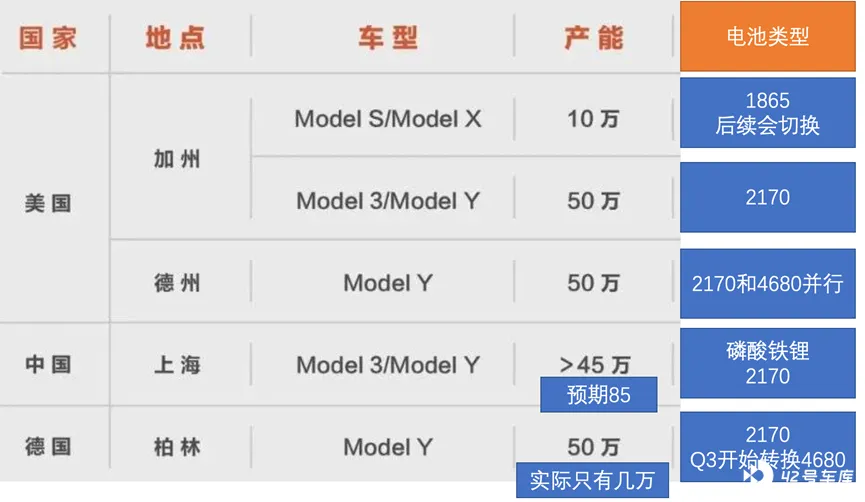
加州 Model S&X 10 万辆,Model 3&Y 50 万辆上海 Model 3&Y 超过 45 万辆(估计今年实际能超过 85 万产能) 柏林工厂(面积和上海一样)和德州工厂(全球最大)在爬坡,未来几年交付量平均每年增长 50%。
供应链限制,工厂运行连续几个季度低于产能,而且部分零部件价格一直在涨 20%
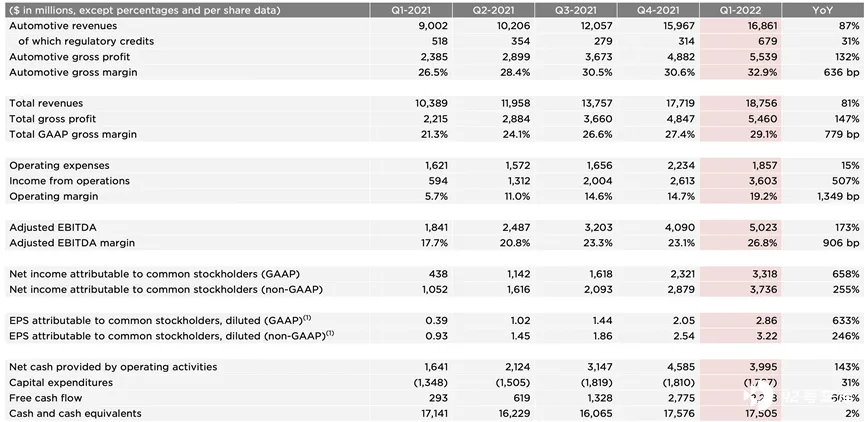
报告里面的信息
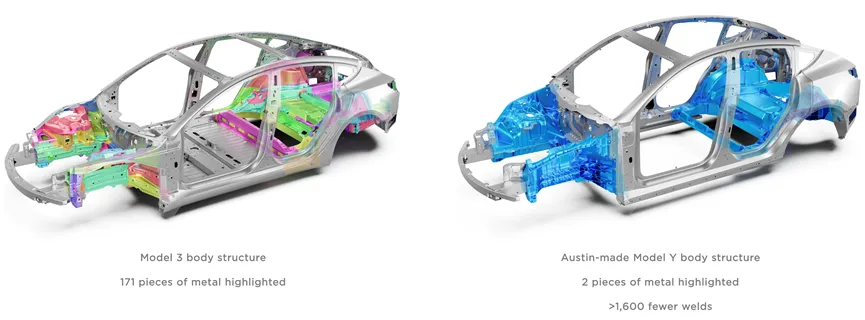
在制造层面,Model Y 前后车身均采用一体式压铸的效果图(铸造几乎三分之二的车身),相比 Model3 的 171 个零部件,Y 前后各一个压铸件,变成了 2 个零部件,减少了 1600 个焊接点。而到了 Cybertrcuk 比传统皮卡要少 25-30% 的零部件。由于废铝被回收用来制造铸件,所以从成品率角度影响不算大。在德州工厂,废铝从冲压车间直接进入铸造车间。
德州工厂将在 2022 年生产 4680 结构电池及目前正常 2170 电池包的 Model Y,由于上海工厂目前 70% 是磷酸铁锂,30% 是三元电池,这使得特斯拉目前第一季度 40% 以上配备磷酸铁锂电池。特斯拉柏林工厂的爬坡也是比较慢的,目前在柏林工厂每周生产 350 辆 Model Y,目前目标是在 2022 年 4 月底之前达到每周 1,000 辆的目标。
特斯拉希望在 2022 年底前将柏林工厂扩大到每周生产约 5,000 - 10,000 辆(对应达到 2 万台 - 4 万台每个月)。从现在的预测来看今年在柏林新工厂生产约 3-5 万辆汽车,并在 2023 年能够有效地爬坡。德国制造的 Model Y 目前使用 2170 电池(LG 的电池运过去一部分),在 Q3 停工 3 个周进行改造,听说这个 2170 是一种新的改型,类似于和 4680 结构过渡的模组。
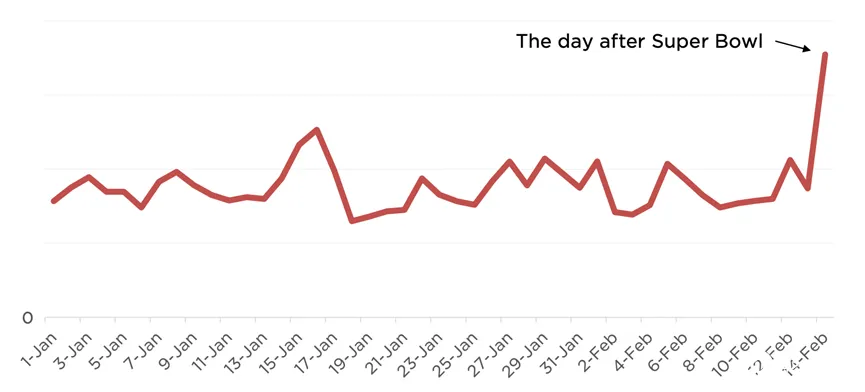
随着美国所有车企开始在超级碗做广告,不做广告的特斯拉也在超级碗之后受益,这种龙头的红利还是非常明显的。
Powerwall 需求推动,Q1 新增装机量 846MWh,同比增长 90%。Megapack 工厂正扩大产能,而特斯拉巨型 Megapack 储能项目 “Townsite Solar and StorageFacility” 则成为将来新型电网的基础设施,容量达 360MWh,每个 Megapack 一次可以储存 3MWh 的能量。项目位于内华达州博尔德市,每年可以产出 50 万 MWh 可为 6 万户家庭供电,并减少 40 万吨二氧化碳排放。
其他技术信息
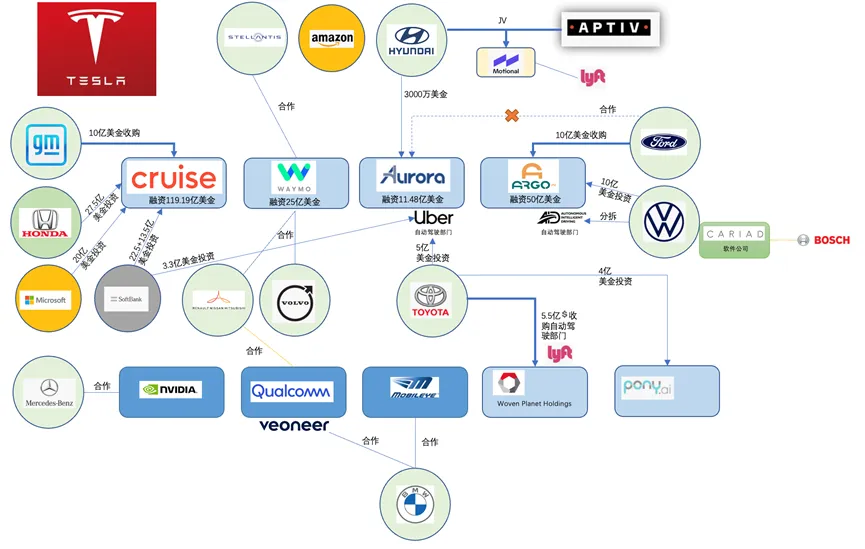
自动驾驶的难题从 2016 年喊到现在,今年年底前向所有美国车主发布 FSD 测试版,整个难度是超过 Elon Musk 的预计的。从商业模式来看,特斯拉也在研制 Robot Taxi 特斯拉根据自有车型对自动驾驶进行高度优化,设计上没有方向盘 / 脚踏板,在原有的基础上优化成本问题,2023 年出样车,预计在 2024 年实现。这对于全球做 Robot taxi 的公司影响比较大。
在 400V 升级到 800V 的角度来看,Elon Musk 认为 800V 对特斯拉来说带来的优势有限(已经部署了 400V 的 SiC),但成本上升却很明显(在车端和充电设施),需要批量生产及交付才能摊平成本。也就是说,特斯拉之前研究的 800V 不是没做,但是从成本考核角度来看,还没到那个点。
小结:特斯拉的战斗力,在展现强大的盈利能力以后,对全球所有的车企都是一个巨大的挑战,传统精益生产的模式省的钱,比起开拓创新赚的钱,整个增长速率和天花板是完全不一样的。