

万博 发自 副驾寺
智能车参考 | 公众号 AI4Auto
造车新势力,4 月份交付成绩单既有情理之中,也有出乎意料。
意料之外的是内部格局:
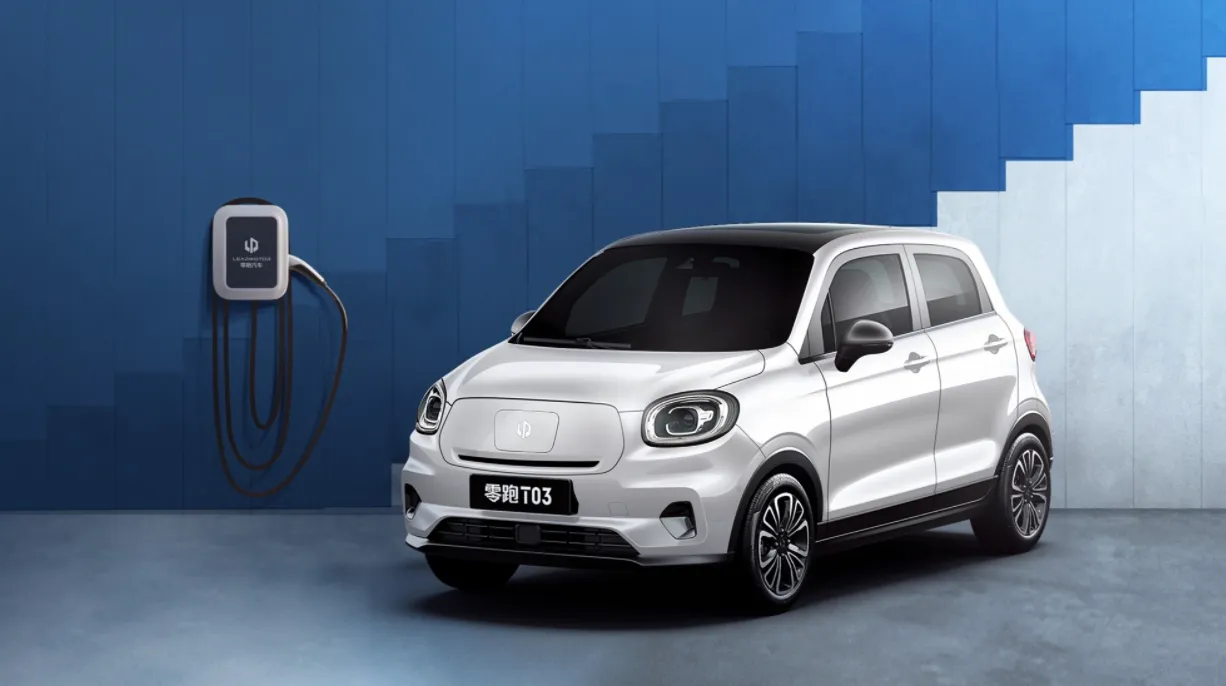
零跑以 9087 辆的交付掀翻小鹏,首次登顶月度交付之冠。
反观理想表现却差强人意,环比 3 月份均下跌超过 6 成,跌到造车新势力队尾。
情理之中的是整体表现:
疫情之下国产造车新势力集体哑火,全部环比下降,没有一家车企跨过交付万辆门槛。
而且跌幅最大的,还是蔚(来)小(鹏)理(想)3 家。零跑和哪吒,受到的影响相对不大。
至于背后真相,有点让人啼笑皆非:
因为零跑和哪吒车型不高端。
零跑 4 月交付登顶新势力?
最大的意外来自零跑汽车,在 3 月份跨过月交付万辆门槛之后,4 月份又达成另一个成就:
月交付排名,首次问鼎造车新势力之冠。
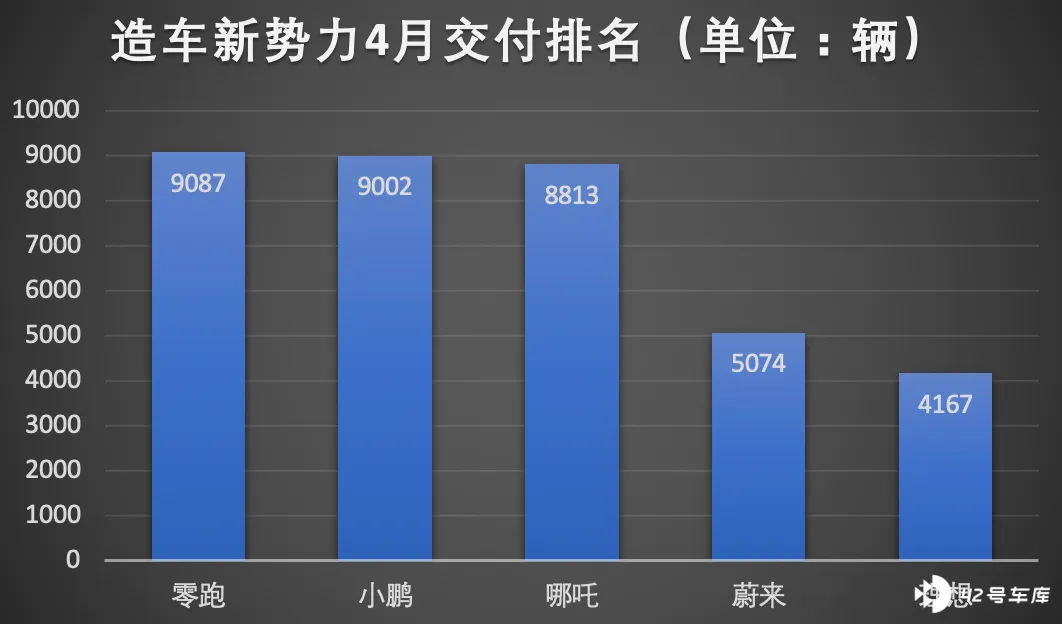
官方信息显示,零跑 4 月份交付 9087 辆,同比去年同期增长超过 200%,环比 3 月份减少 9.6%。
今年累计交付 30666 辆,较去年同期增长超过 4 倍。
不过另一方面,虽然零跑月交付量首次成为国产造车新势力第一位,但更多的还是是数量上的胜利。
依靠 T03 这类 10 万元以下微型车走量的现状并未完全改变,溢价能力相比蔚(来)小(鹏)理(想)的旗下车型相比,完全不在一个层次。
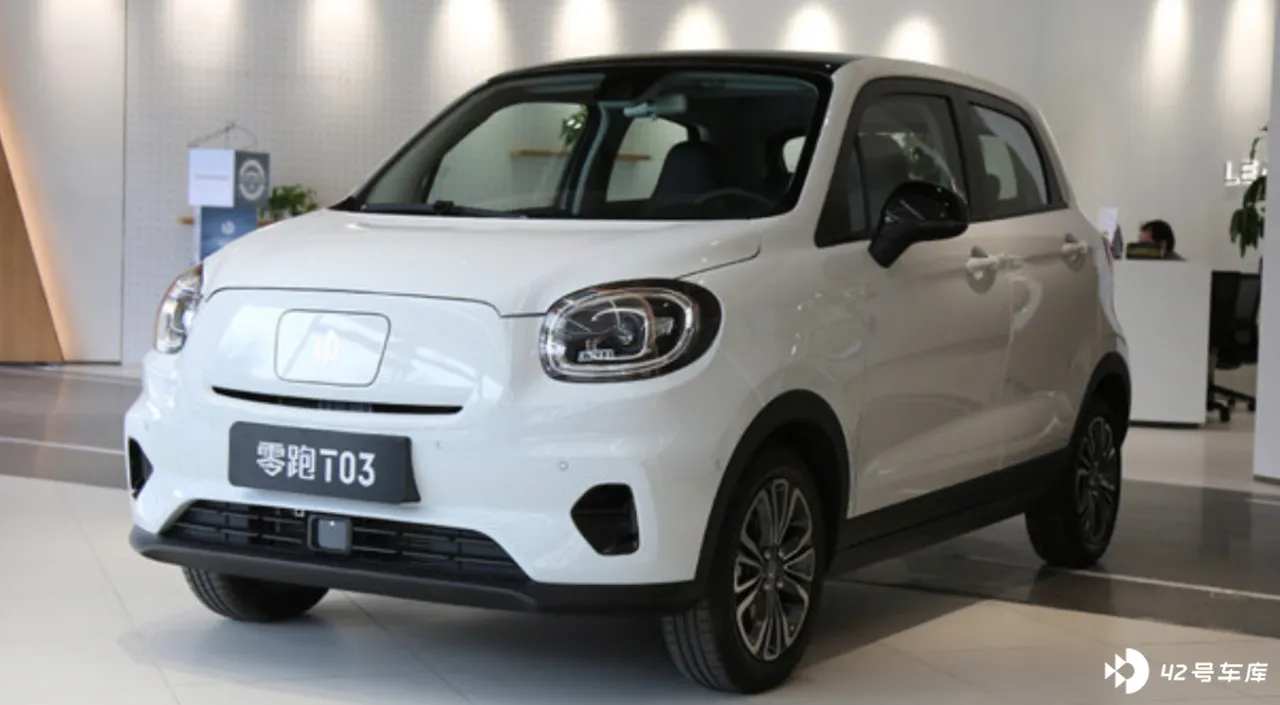
所以,零跑想要全方位迈进一线造车新势力,还得在中高端市场上下功夫。
小鹏汽车则以微弱的差距排在造车第 2 位。
4 月份交付量为 9002 辆,同比去年同期增长 75%,相比 3 月份的 15414 辆减少 41.6%。今年 1-4 月累计交付 43563 台,同比增长 136%。
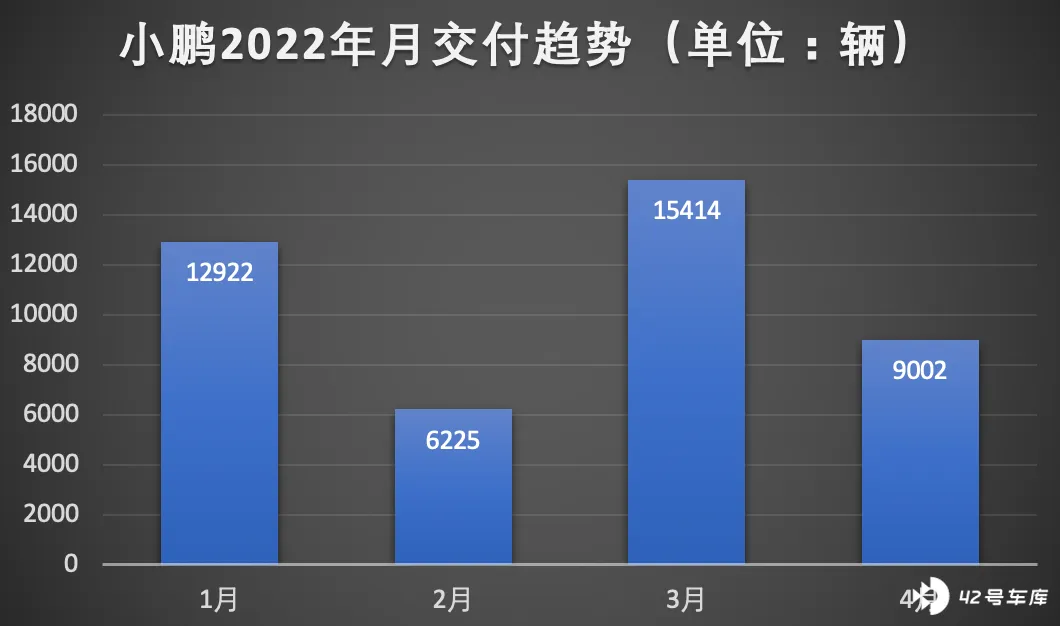
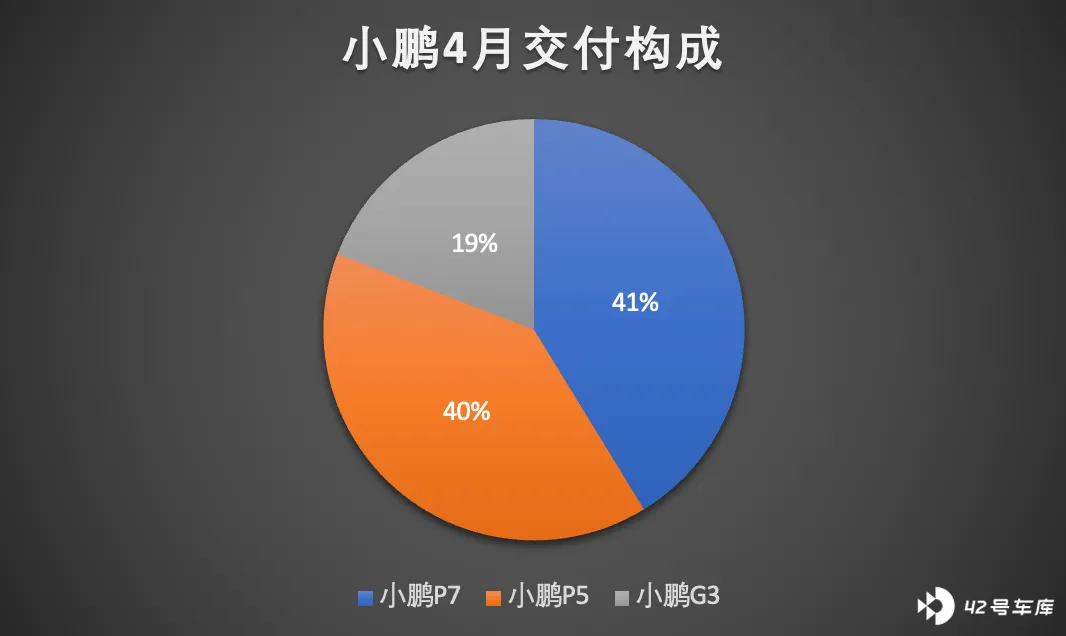
具体到车型上,小鹏 P7 交付 3714 辆,较上个月的 9183 辆减少 6 成;小鹏 P5 交付 3564 辆,小鹏 G3 交付 1724 辆。
所以展开来看,小鹏 4 月份交付量出现超 4 成的滑坡,最主要的因素,还是主力车型小鹏 P7 表现不给力。
哪吒汽车的稳定还是一以贯之,排在造车新势力第 3 位。
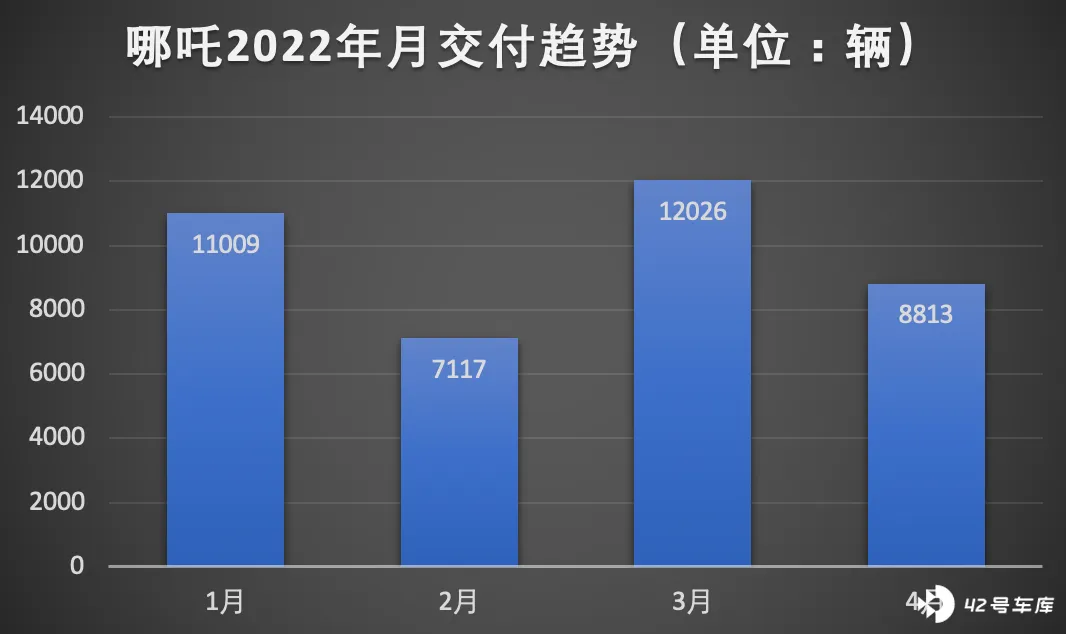
4 月份交出 8813 辆的交付成绩单,较上年同期增加 120%,但环比 3 月份也出现下降,降幅为 26.72%。
今年 1-4 月累计交付 38965 辆,较去年同期增加 240%。
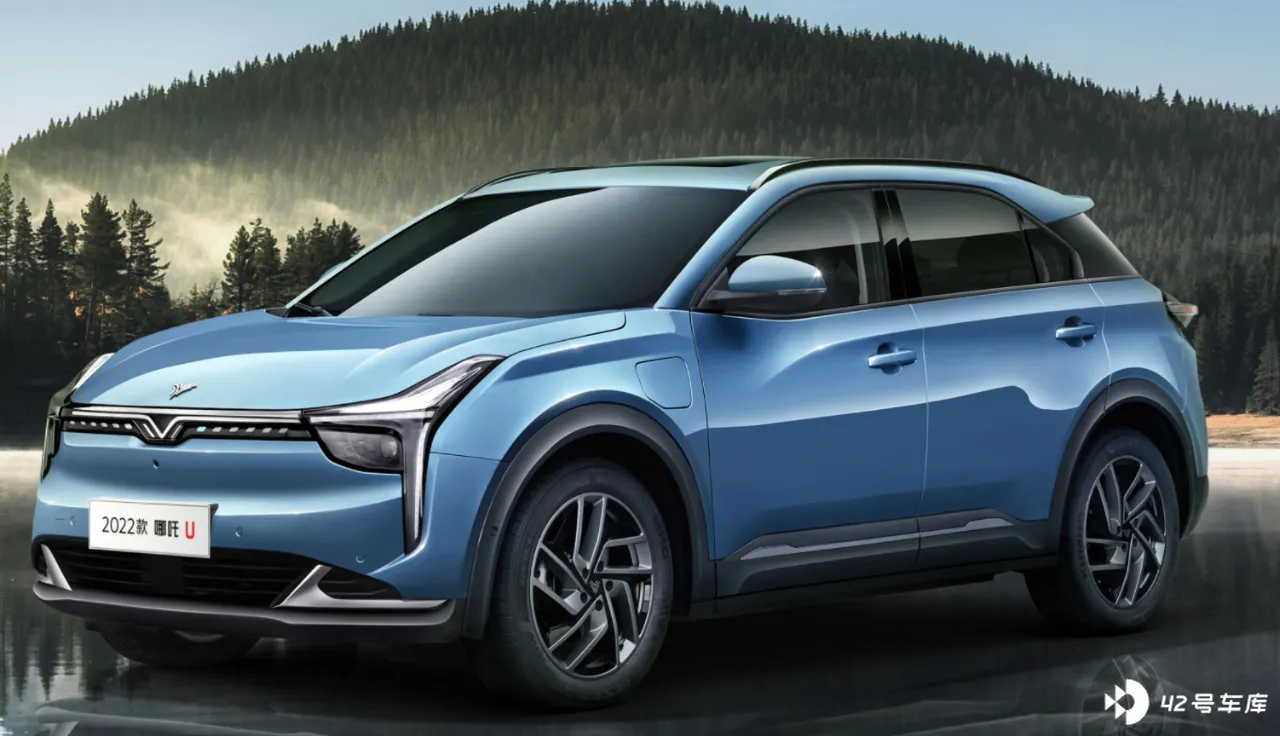
具体车型方面,哪吒并未透露,但从在售的车型来看,目前还是以哪吒 U 和哪吒 V 两个系列为主,售价主要分布在 10 万元左右。
至于能否在中高端市场取得突破,还得看哪吒 S 上市之后的市场表现。
排在第 4 位的是蔚来汽车。
4 月份交付新车 5074 辆,较去年同期减少 29%,较今年 3 月份减少 49%,交付几近腰斩。
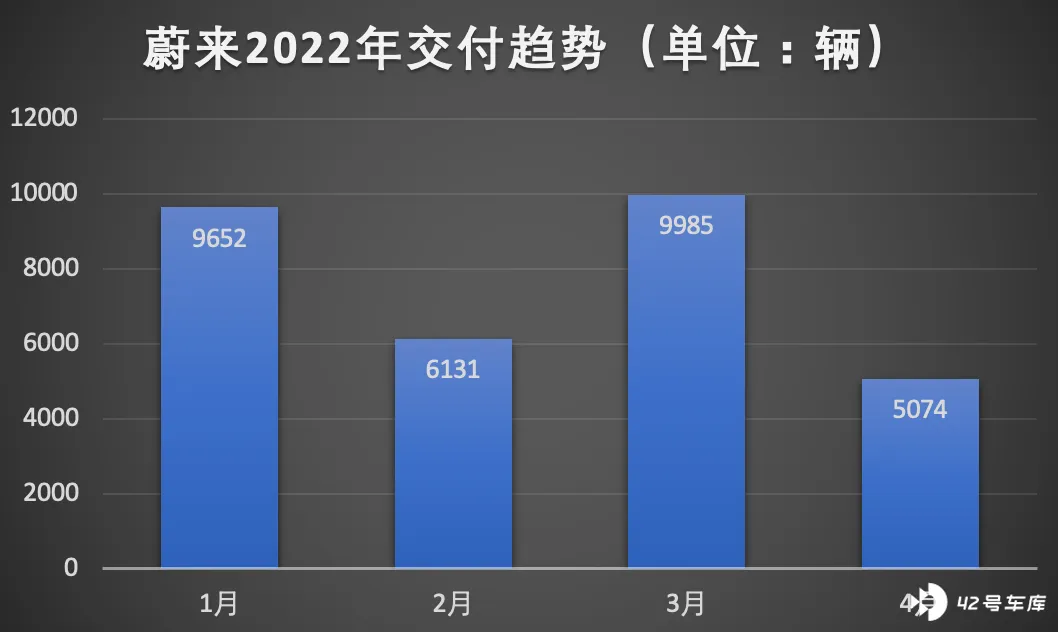
1-4 月累计交付 30842 辆,较上年同期的 27323 辆增加 12.9%。
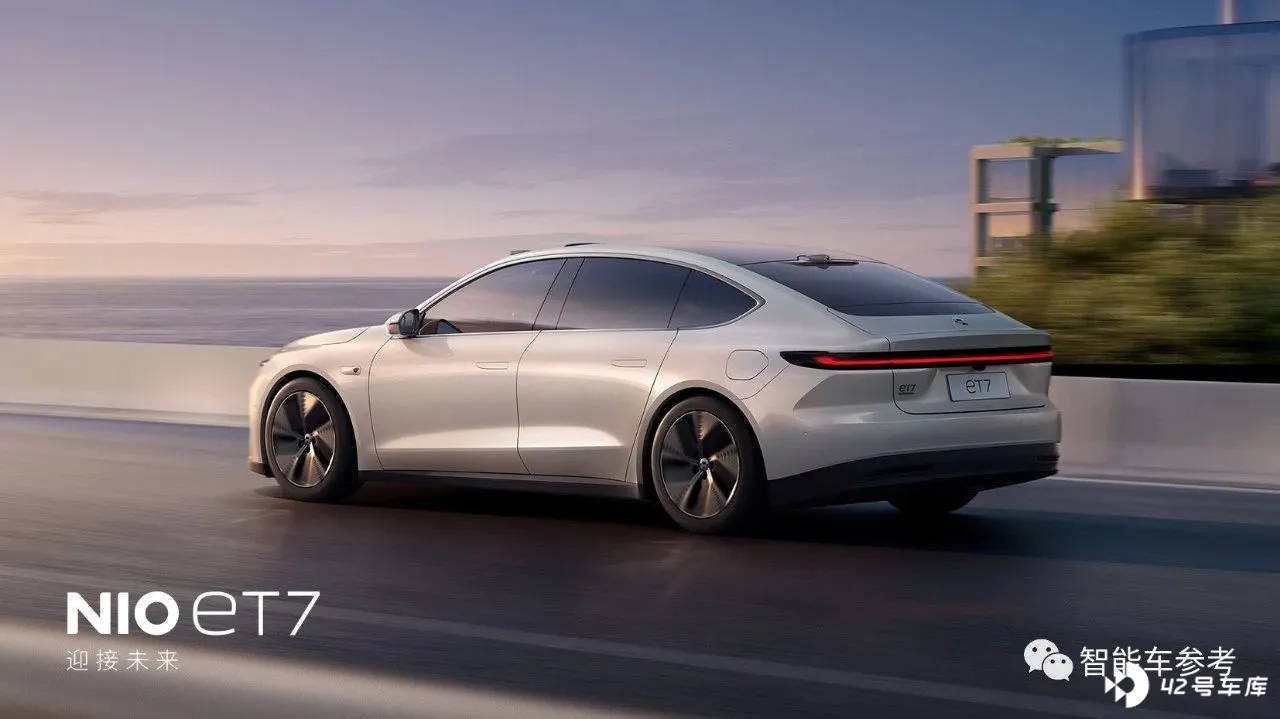
这次蔚来还公布了最近开启交付的热门新车 ET7 累计交付量:
693 辆。
另一方面,蔚来还在前不久官宣第 20 万辆新车下线,成为国内造车新势力中第一个达成该目标的玩家。
而蔚来的自从开启交付以来,累计交付也已经达到 197912 辆,如果不出意外的话,累计交付突破 20 万的目标达成,就会出现在蔚来下个月的官宣稿中。
4 月份新势力交付格局变化最大的,是理想汽车一路滑坡到队伍最末。
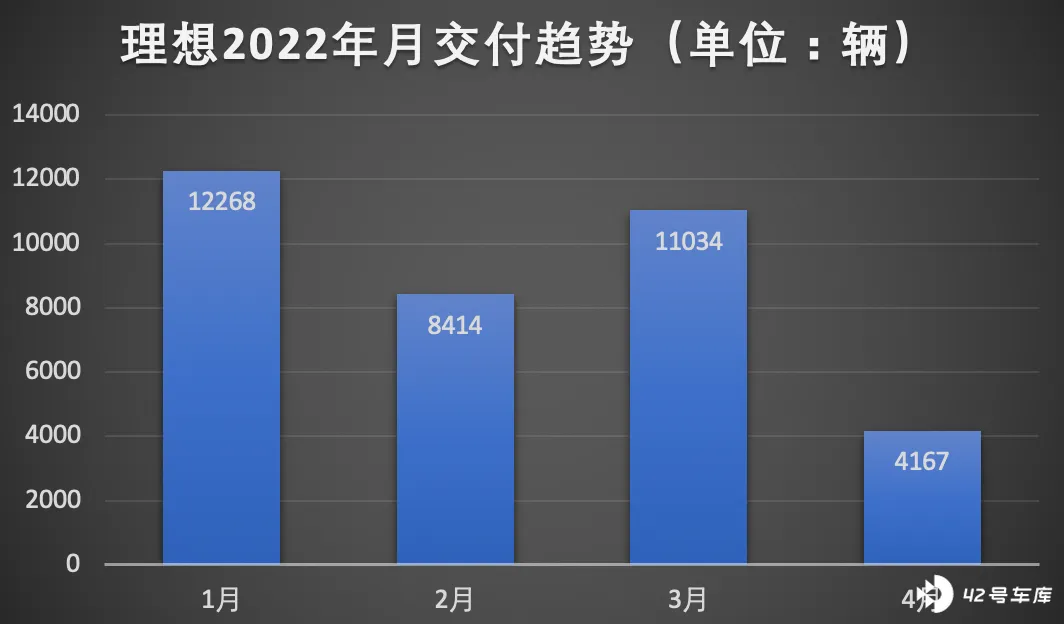
数据显示,4 月份理想唯一一款在售车型理想 ONE,交付量为 4167 辆,同比去年同期减少 15%,环比 3 月份减少 62%。
今年 1-4 月,理想累计交付 35883 辆,较上年同期增长 98%。
除此之外,在头部造车新势力集体下跌的时候,吉利旗下极氪也发布交付成绩单:
交付 2137 辆,体量不大,但却意外的环比增长 19%,在一众环比下跌的一线新势力相比,也算是难得。
以上,就是国内造车新势力 4 月份交付的整体表现,以及格局变化。
除了排名有变,从整体来看,最大的 2 个变化,相信大家也都看出来了:
交付均不过万,排在第一位的零跑,交付也只有 9087 辆。
5 大新势力玩家,4 月交付均环比下降。
4 月份,本该是经过 2 月寒冬,3 月爬升,汽车市场回暖的时间段,而造车新势力却在这个时候集体溃败,为什么?
答案已经在各大车圈大佬的微博朋友圈里了:
上海疫情停工,供应链不稳。
都是疫情惹得祸?
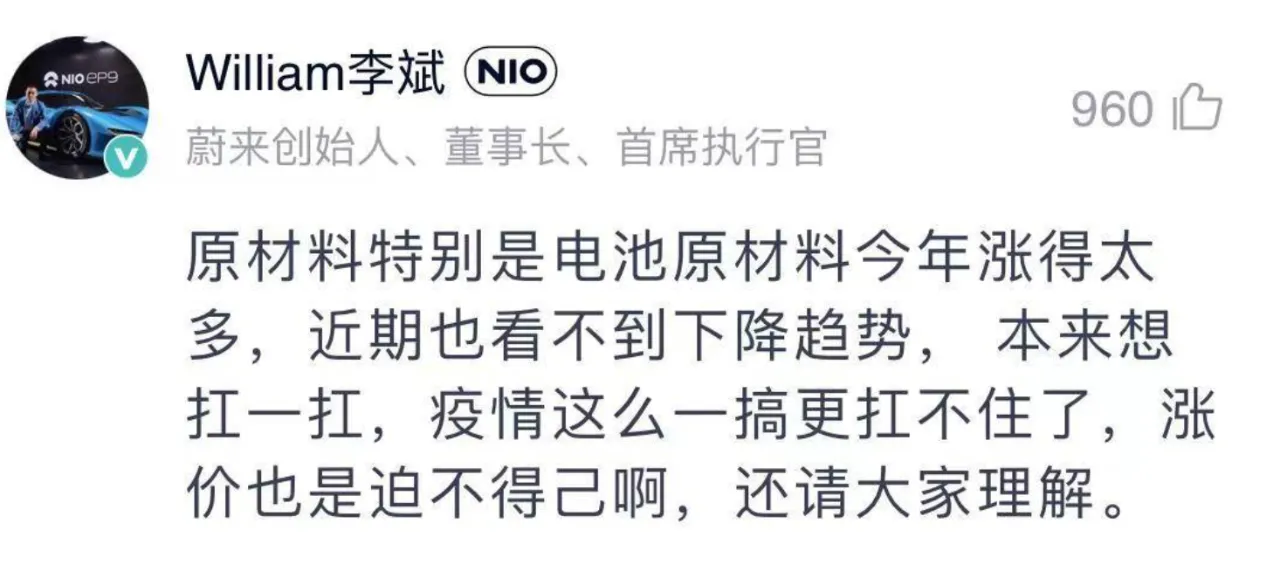
早在 4 月 9 日,李斌就在官方平台发文宣布,上海、江苏、吉林等地因疫情影响,供应链伙伴停工停产,蔚来不得不停产应对。
除此之外,长城官方也宣布,网红越野车坦克 300,也因为疫情影响,不得已只能停工。
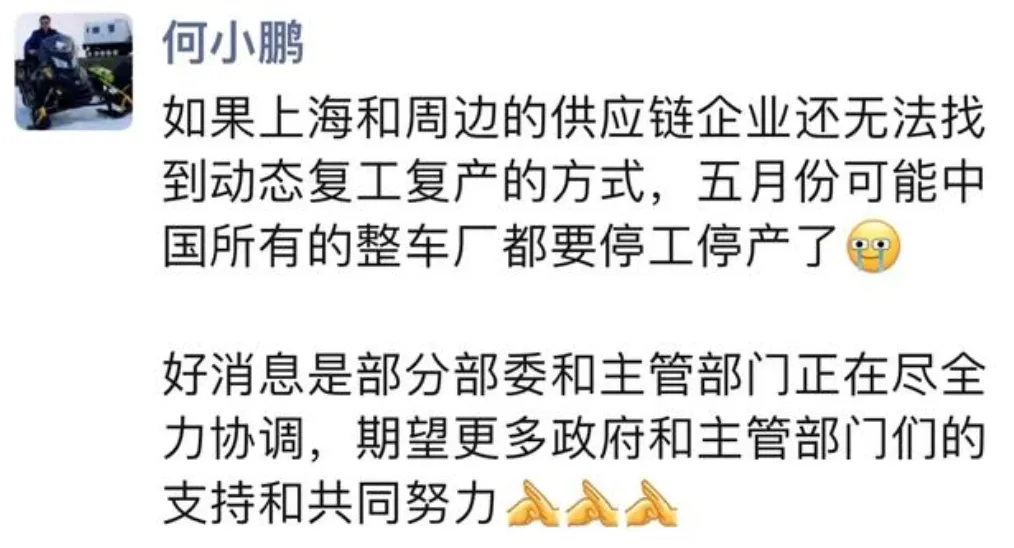
之后,何小鹏、余承东等车圈关键人物,也都纷纷发文预警。
上海疫情对汽车产业的负面影响,已经到了从上游供应链,到下游的主机厂都接近停摆的边缘。
而在整个行业都在疫情中进入寒冬的大趋势下,造车新势力的交付表现,还显示出另一层真相:
疫情停产停工,中高端车型最受伤。
从数据来看,5 大造车新势力玩家,交付量虽然都在 4 月份出现不同程度的下跌,但下跌最多的,还是蔚(来)小(鹏)理(想)这 3 家主打中高端市场的车企,普遍跌幅都在 4 成以上。
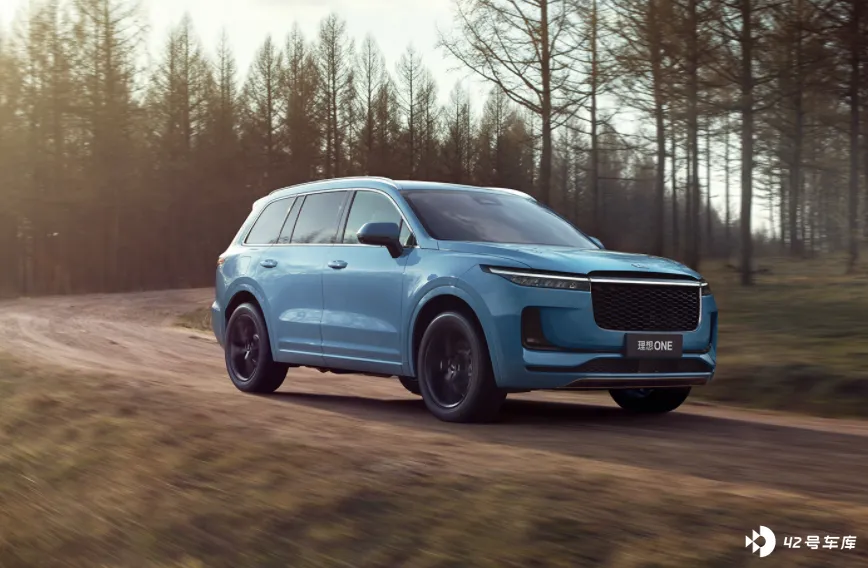
最惨的理想汽车,跌幅甚至突破 6 成,而小鹏最高端的车型小鹏 P7,同样是减少 6 成。
而以 10 万元左右的中低端车型立身的零跑和哪吒,则在这场疫情寒冬中或逆势夺冠,或稳定发挥,虽然交付都出现下降趋势,但相对来说并没有那么严重。
现在问题来了,供应链不稳,为啥最受伤的是中高端车型?
一个最简单的比较得出答案:
以哪吒 U Pro 和小鹏 P7 为例,仅仅是在传感器数量方面,哪吒 U Pro 搭载 1 个毫米波雷达、12 个超声波雷达、5 个摄像头,全车 18 个传感器。
而小鹏 P7,则搭载包括 5 个高精毫米波雷达、12 个超声波传感器、4 个自动驾驶环视摄像头、10 个自动驾驶高感知摄像头在内的 31 个传感器。
一个传感器后面,还有着数量众多的元件,比如芯片,比如光学元件。
以小窥大,更高端的车型往往追求更多的功能,比如智能驾驶,比如智能座舱。也因此,中高端车型背后的供应链,也更加复杂更加多元。
但汽车产业面临的现实,按照李斌的原话就是:
一辆车差一个零件都无法生产。
而此次因疫情而导致停工停产的上海、吉林、江苏地区,又都是汽车产业以及上游供应链最密集的区域。
就拿蔚来来说,不仅是全球总部在上海,据不完全统计,蔚来的上游供应商,包括宁德时代这样的电池供应商,有 25 家都位于上海,涉及整车三电、智能驾驶、车身等多个系统。
所以到最后,剩下的一个问题是,5 月,汽车产业会好吗?
还不知道,但已经有了苗头。
根据上海最新的官方消息,在首批 666 家重点企业 “白名单” 发布后,目前已经有 70% 的企业逐步恢复生产,主机厂、半导体等汽车产业相关企业,是复工重点。
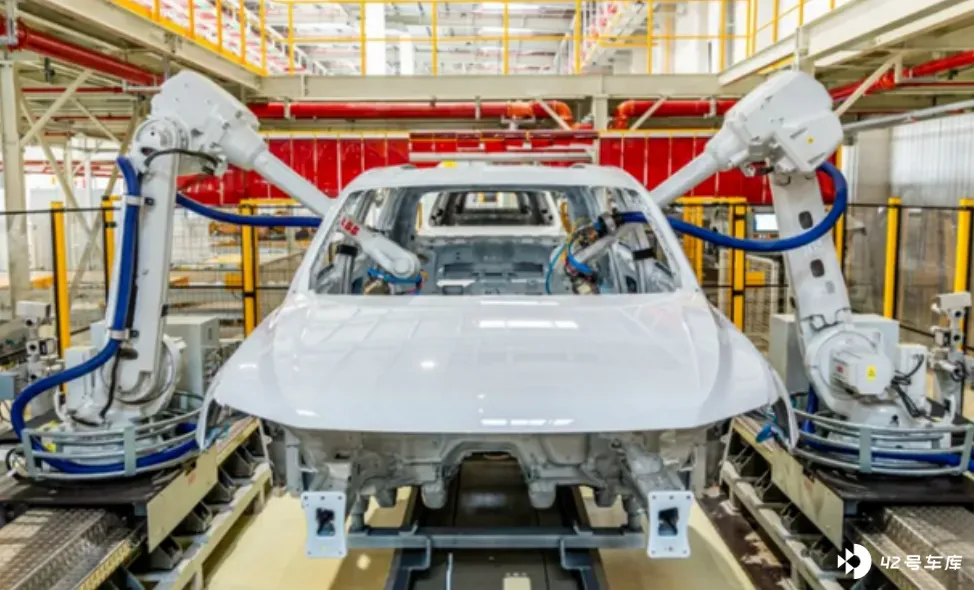
但复工只是一个开始,疫情之下,交通、物流等领域的封闭掣肘,汽车产业供应链能否完全满足生产,仍然是一个未知数。
不过也不是没有应对的办法,比如像小鹏,先卖车再后补激光雷达,或是像保时捷那样的 “减配流派”,说不定也会成为潮流?
你觉得呢?
— 完 —







