作者:张仪
6 月 1 日,据港交所文件披露,威马控股有限公司向港交所提交上市申请文件,联席保荐人为海通国际、招银国际、中银国际。
威马汽车在招股书中表示,IPO 募集所得资金净额将主要用于研发车辆开发平台与下一代智能汽车,扩大销售与服务网络,并进行品牌推广的活动、投资生产,以及用作运营资金与一般公司用途。
财务数据方面,2019-2021 年,威马汽车收入(除去经销商金额)分别是 17.62 亿元、26.17 亿元和 47.42 亿元。其中,威马给经销商的金额分别为 3.45 亿元、7.75 亿元、16.21 亿元。这就意味着威马汽车整体毛损率在持续收窄的同时,2021 年的单车毛利率已经提升至 - 5.1%。
这里要说明的是,威马采取的是经销商销售的模式,这样的销售模式与 “蔚小理” 的直营店销售模式略有不同。根据会计准则,通过经销商销售模式,会计报表中确认的收入需要扣除经销商返利等,而按照蔚小理的直营店模式终端销售价格计算,就会被算入会计表收入中,采取的两种业务模式不同就会导致在同等销售价格与销售量下,收入金额会有些不同。
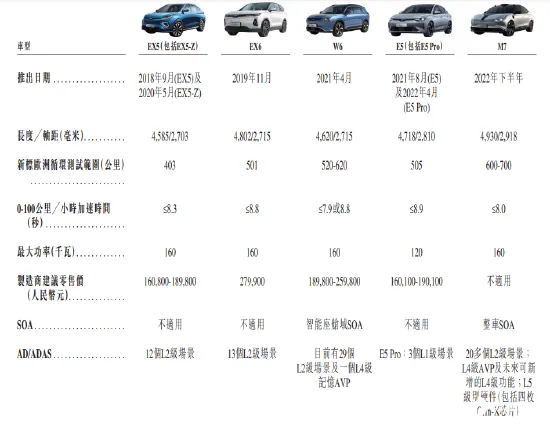
从威马汽车的战略布局来看,随着 EX5、EX6、W6 与 E.5 等车型的陆续上市,其产品矩阵覆盖了 SUV 与轿车两大主流细分市场。
招股书显示,截至 2021 年 12 月 31 日,威马汽车累计交付电动汽车 83485 辆,过去四年,年复合平均增长率超过了 100%。其中,2021 年全年累计交付 44152 辆电动车,2020 年全年累计交付 21937 辆,2019 年累计交付 12799 辆,实现了 96.3% 的同比增长。
此外,威马汽车还对线下业务开展了拓展计划,有 621 家合作伙伴门面组成的销售与服务网络,涉及到 211 个城市的 397 个威马体验馆、180 个威马用户中心与 44 个威马星创中心。
威马汽车为了后期的发展对技术有着着重的追求,预计将会在今年下半年推出的 M7 搭载威马自主研发的 L4 级 AVP,其硬件可支持 L5 级自动驾驶功能,并将在 2023 年推出基于 Caesar 平台的全新 SUV、轿车与 MPV 车型,届时,将全车品类从 A 级覆盖至 B 级产品。
产能方面,在威马汽车正式向港股递交 IPO 申请之前,源于重资产前置战略,已经打造温州和黄冈两大智能制造基地,满产产能预计可达 25 万辆 / 年。
此次,向港股提交上市申请,意味着威马或将是继 “蔚小理” 后,成为又一家登陆港股的 “造车新势力”。对威马来说,这一路上市旅程并不轻松。
随着 2021 年 12 月 4 日上交所修订发布的《科创板股票发行上市审核规则》,及《上交所科创板上市委员会管理办法》显示科创板 IPO 的政策正在收紧,正因如此,吉利、东风也先后终止了在科创板与创业板上市的计划。
回过头来看威马汽车,几经波折,随着去年两轮融资的完成,香港企业不断加盟,也向外界透露出了威马或转战港交所。
除了威马汽车外,零跑汽车在今年 3 月就向港交所递交了 IPO 申请,甚至哪吒汽车、高合汽车等多家造车新势力也有赴港上市的计划。
有投资人表示,对于 A 股来说,上市时间是无法预测的。美股虽然确定性高,但处于不景气的社会中,美股的不景气也让消费者产生对数据安全的担忧,因而多了一份不确定性,加上港股上市后的交易量与美股交易量相差太多,这对投资存在很大的影响,港股虽然有一些前置条件,经过权衡利弊后却不失为一个好选择。
数据方面,威马汽车是具备上市的资质的,百度、雅居乐背书,IPO 只差临门一脚。
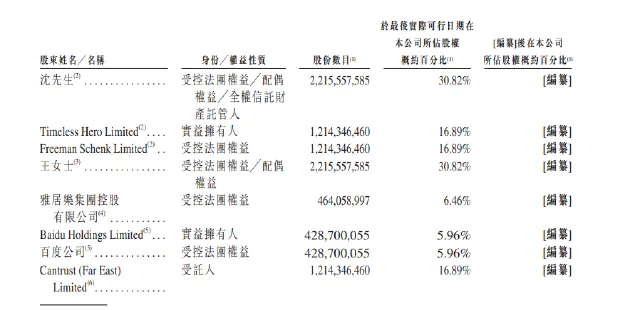
在 2021 年 10 月威马就获得了 3 亿美元 D1 轮融资,在同年 12 月进而获得 D2 轮融资 1.52 亿美元。招股书显示,威马汽车在刚刚完成了近 6 亿美元的 Pre IPO 轮融资,累计融资额达到 350 亿元。其中,百度持 5.96% 的股份,沈晖王蕾夫妇共计持股 30.82%,雅居乐集团持股 6.46%。
最后,上市并非是威马汽车的终点,而是起点。面对当前 “拥挤的 IPO 赛道”,获得外部融资实现自我 “价值” 来增加自身的竞争优势是当前势在必行的举措。